پرش به مطلب اصلی

30 پست با برچسب "مدیریت مالی شخصی"

مطالب مربوط به مدیریت پول و تصمیم‌های مالی روزمره

مشاهده تمام برچسب‌ها

بولت ژورنال چیست و چطور با آن هزینه‌ها را ثبت کنیم؟

· خواندن 20 دقیقه
تیم ریالیتی
ریالیتی

بولت ژورنال چیست و چطور با آن هزینه‌ها را ثبت کنیم؟

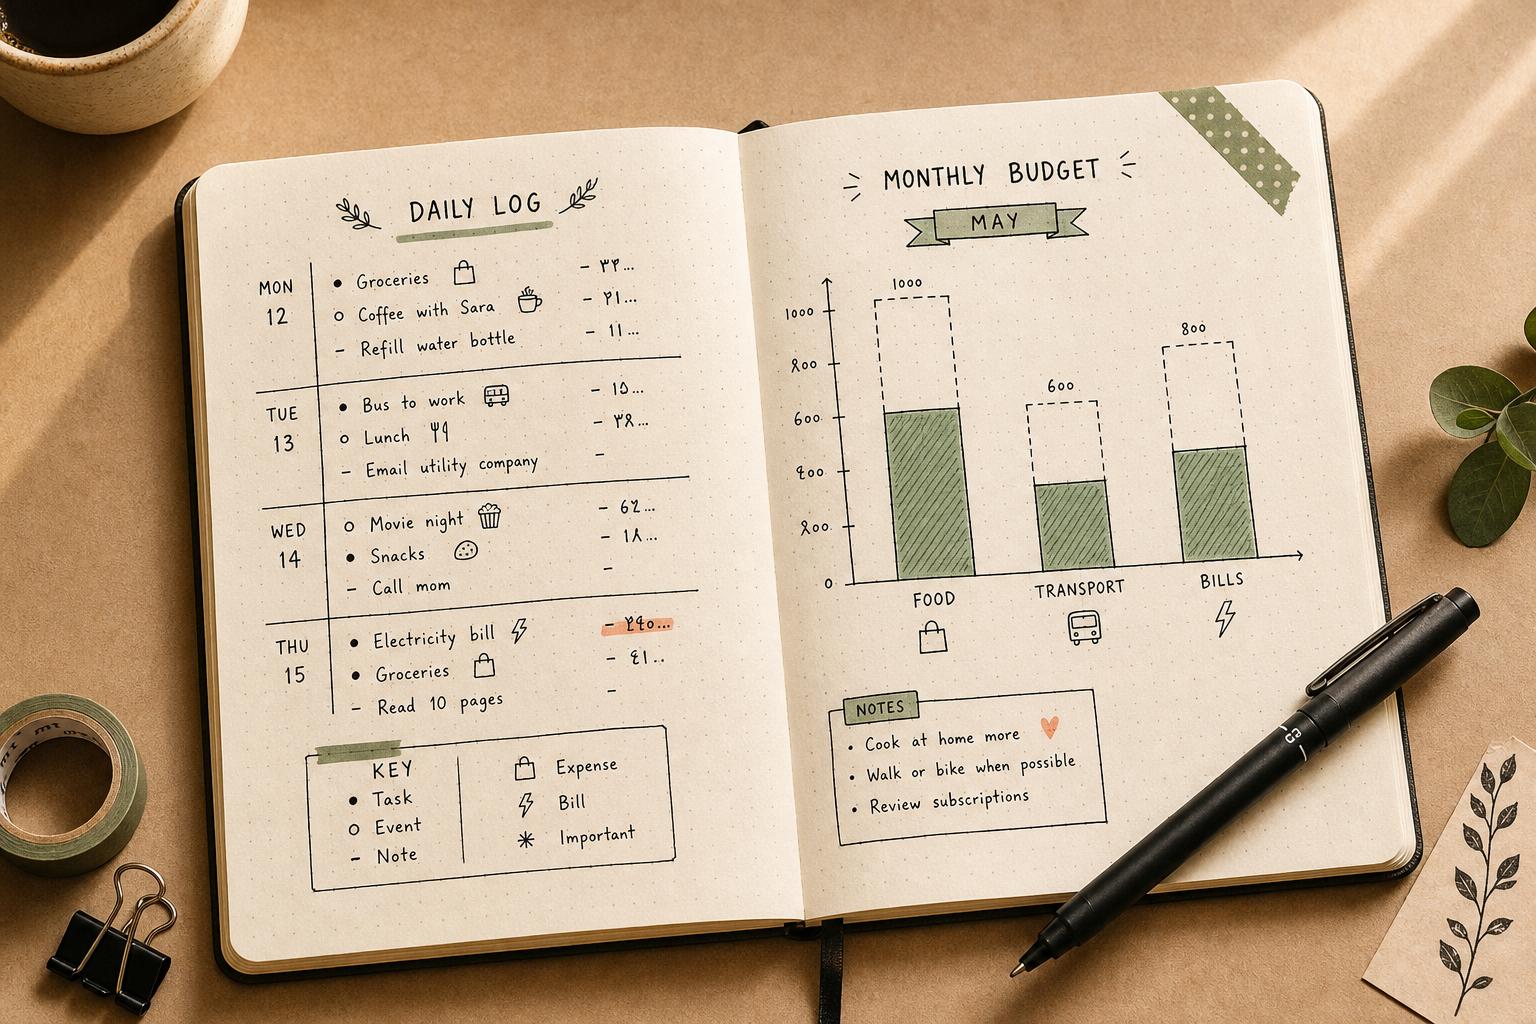
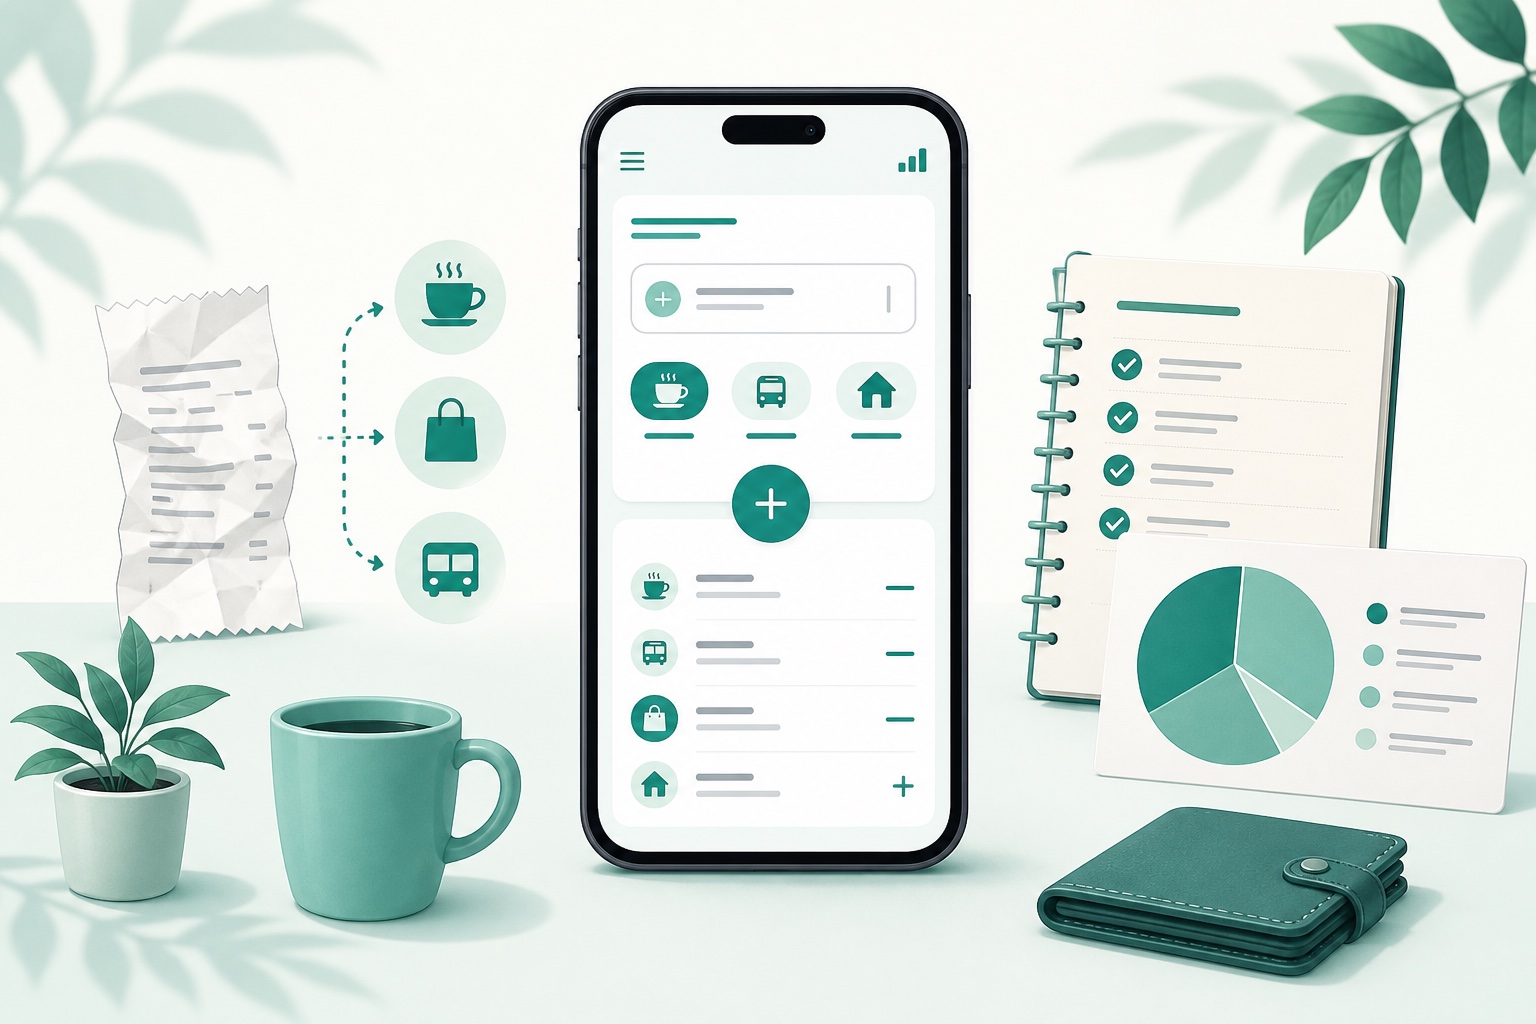
بولت ژورنال معمولاً با صفحه‌های منظم، تقویم‌های دست‌نویس و جدول‌های پیگیری عادت شناخته می‌شود. اما اصل این روش طراحی دفتر زیبا نیست. بولت ژورنال یک سیستم انعطاف‌پذیر برای ثبت سریع، سازمان‌دهی اطلاعات و مرور تصمیم‌ها است.

همین سه ویژگی آن را برای مدیریت مالی شخصی مناسب می‌کنند. می‌توانید هزینه را بلافاصله پس از پرداخت در چند کلمه ثبت کنید، تراکنش‌های روزانه را در یک مجموعه مالی نگه دارید و در پایان هفته یا ماه آن‌ها را به بودجه و تصمیم تبدیل کنید.

رابطه بولت ژورنال و ثبت هزینه از اینجا شکل می‌گیرد:

ثبت سریع هزینه
→ دسته‌بندی
→ جمع‌بندی هفتگی
→ مقایسه با بودجه
→ تصمیم برای دوره بعد

این روش برای کسی مناسب است که با نوشتن روی کاغذ ارتباط بهتری دارد، هنگام پرداخت نمی‌خواهد فرم طولانی پر کند یا می‌خواهد کنار برنامه‌ها و عادت‌های روزانه، رفتار مالی خود را نیز ببیند.

در این راهنما توضیح می‌دهیم بولت ژورنال چیست، چه بخش‌هایی از آن برای امور مالی کاربرد دارد و چگونه می‌توان یک سیستم ساده برای ثبت مخارج روزانه، بودجه ماهانه و مرور مالی ساخت.
چطور فقط برای گرفتن ارسال رایگان، دو برابر بیشتر خرج می‌کنیم؟

· خواندن 14 دقیقه
تیم ریالیتی
ریالیتی

چطور فقط برای گرفتن ارسال رایگان، دو برابر بیشتر خرج می‌کنیم؟

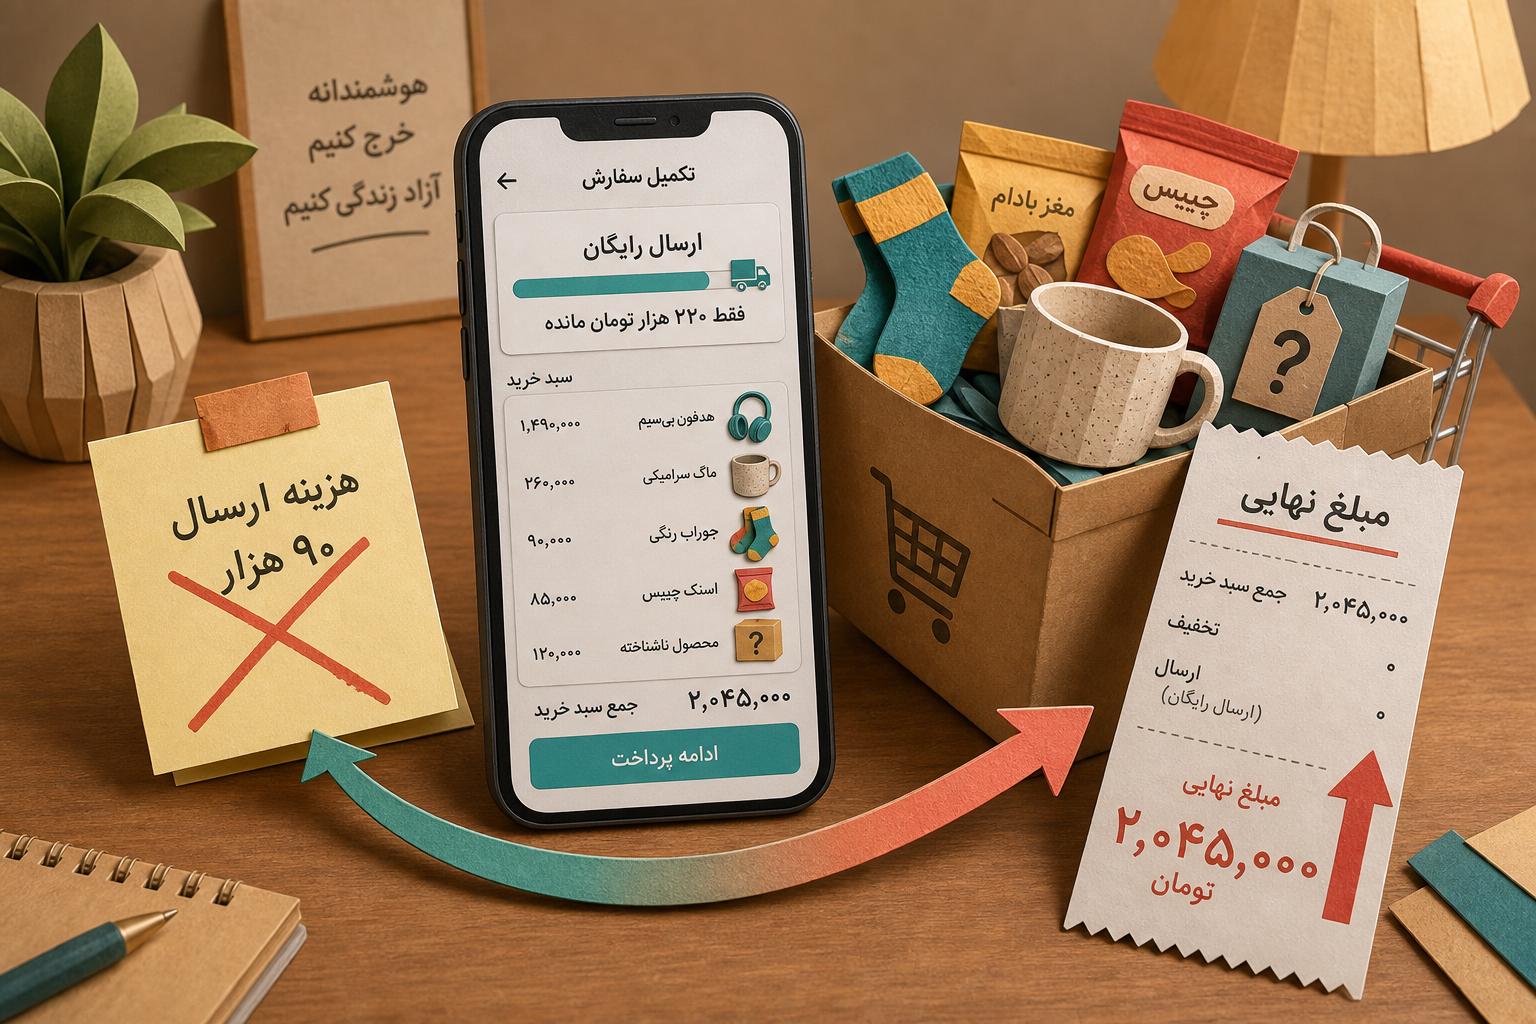
فرض کنید یک کالا به قیمت ۷۸۰ هزار تومان در سبد خرید دارید. هزینه ارسال ۹۰ هزار تومان است. درست در لحظه‌ای که آماده پرداخت هستید، فروشگاه پیام نجات‌بخش خود را نشان می‌دهد:

فقط ۲۲۰ هزار تومان تا ارسال رایگان فاصله دارید.

در این لحظه، مغز شما با اعتمادبه‌نفس یک مدیر مالی بین‌المللی نتیجه می‌گیرد:

پرداخت ۹۰ هزار تومان برای ارسال = ضرر
خرید ۲۲۰ هزار تومان کالای اضافه = صرفه‌جویی

چند دقیقه بعد، یک جفت جوراب، یک ماگ، دو بسته خوراکی و محصولی که دقیقاً نمی‌دانید چه کاربردی دارد وارد سبد شده‌اند. مبلغ پرداختی از ۸۷۰ هزار تومان به یک میلیون و ۶۰ هزار تومان رسیده است.

ارسال رایگان شده، اما شما ۱۹۰ هزار تومان بیشتر خرج کرده‌اید.

این اتفاق فقط نتیجه ضعف اراده نیست. فروشگاه‌ها آستانه ارسال رایگان را طوری طراحی می‌کنند که مبلغ سبد خرید را افزایش دهد. مشتری نیز هزینه ارسال را «پول هدررفته» می‌بیند، اما کالای اضافه را «چیزی که بالاخره استفاده می‌شود» حساب می‌کند.

این مطلب درباره همان لحظه‌ای است که برای نپرداختن هزینه پست، چیزهایی می‌خریم که اصلاً قرار نبود بخریم.

حقیقت تخفیف‌ها؛ فروشگاه‌ها چگونه با عددها و ذهن ما بازی می‌کنند؟

· خواندن 22 دقیقه
تیم ریالیتی
ریالیتی

حقیقت تخفیف‌ها؛ فروشگاه‌ها چگونه با عددها و ذهن ما بازی می‌کنند؟

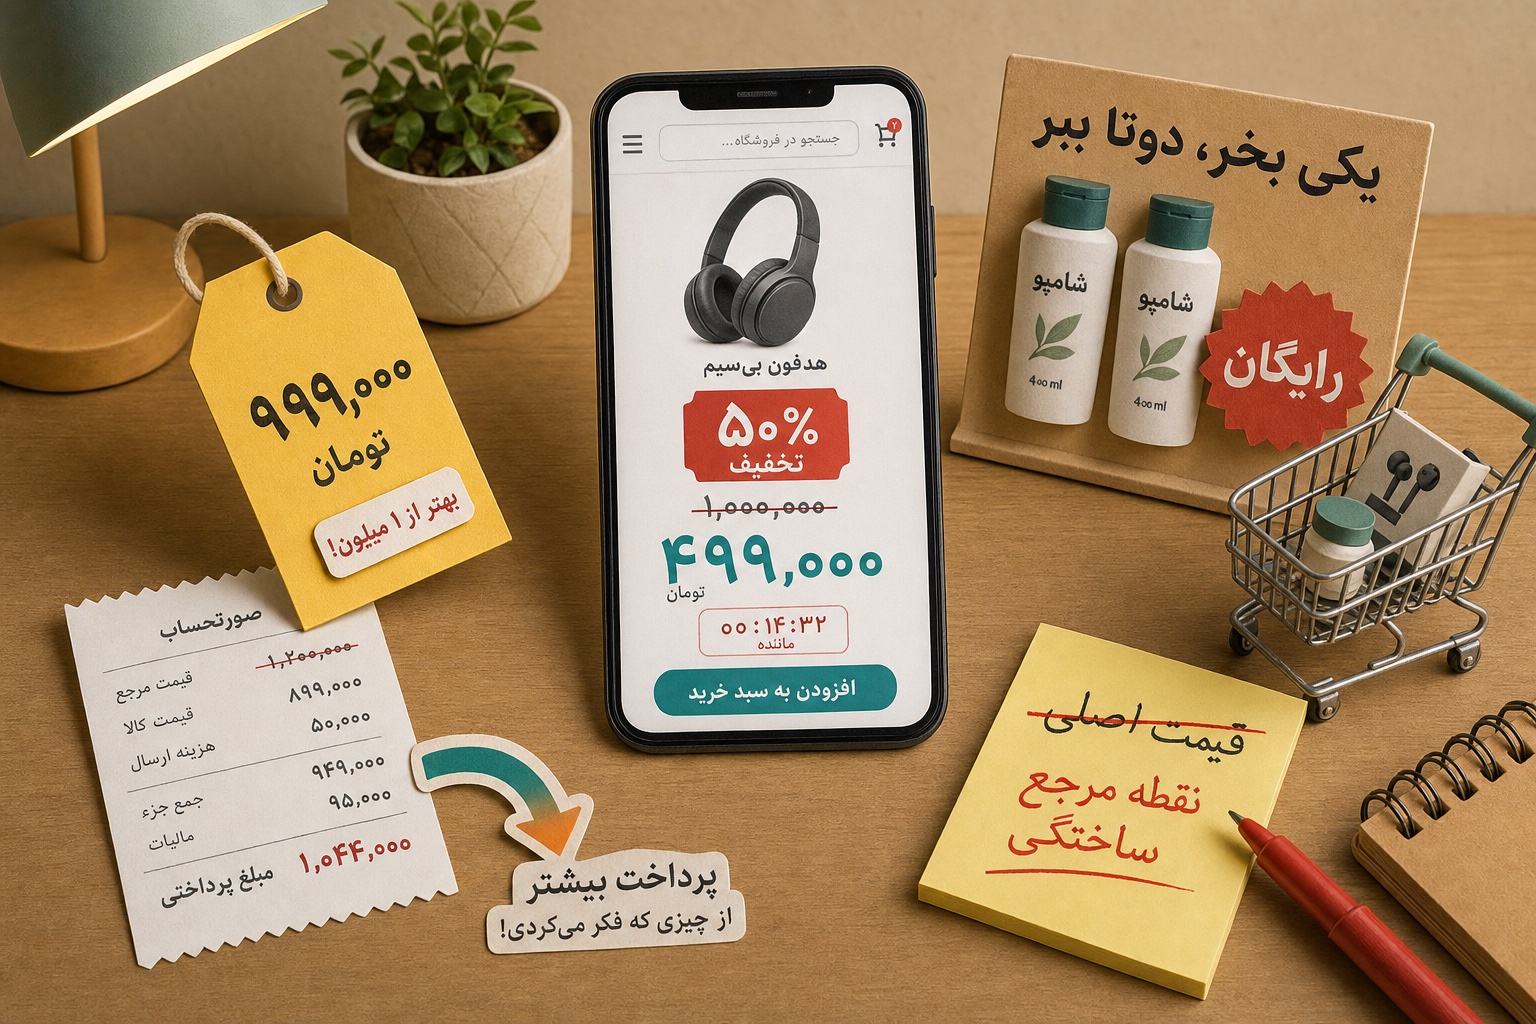
یک محصول یک میلیون تومان قیمت دارد. فروشگاه می‌تواند همان پیشنهاد اقتصادی را با چند عبارت متفاوت نمایش دهد:

۵۰۰ هزار تومان تخفیف
۵۰ درصد تخفیف
یکی بخر، دوتا ببر
محصول دوم رایگان

از نظر ریاضی، اگر هر دو واحد یکسان باشند و واقعاً به هر دو نیاز داشته باشید، این پیشنهادها می‌توانند معادل باشند. اما از نظر ذهنی یکسان احساس نمی‌شوند.

عبارت «رایگان» واکنش متفاوتی ایجاد می‌کند. قیمت خط‌خورده یک نقطه مرجع می‌سازد. عدد ۹۹۹ هزار تومان ارزان‌تر از یک میلیون تومان به نظر می‌رسد. شمارش معکوس فرصت مقایسه را کم می‌کند. پیشنهاد «فقط ۲۰۰ هزار تومان دیگر تا تخفیف» هدف خرید را از تهیه کالای موردنیاز به کامل کردن مأموریت فروشگاه تغییر می‌دهد.

این به معنی دروغ بودن همه تخفیف‌ها نیست. بعضی تخفیف‌ها واقعی و مفیدند. مسئله این است که یک تخفیف واقعی نیز می‌تواند شما را وادار کند:

  • زودتر از زمان لازم خرید کنید؛
  • تعداد بیشتری بخرید؛
  • برند گران‌تری انتخاب کنید؛
  • یا در مجموع پول بیشتری بپردازید.

پژوهش‌های رفتار مصرف‌کننده نشان می‌دهند که نحوه نمایش قیمت و تخفیف بر ارزیابی ما اثر می‌گذارد. این اثرها «کنترل ذهن» نیستند و روی همه افراد به یک اندازه عمل نمی‌کنند، اما در آزمایش‌ها و داده‌های واقعی بازار بارها مشاهده شده‌اند.

در این مطلب، ریاضی و روان‌شناسی رایج‌ترین ترفندهای تخفیف را بررسی می‌کنیم و یک روش ساده برای تشخیص تخفیف واقعی از «صرفه‌جویی گران» می‌سازیم.

۷ عادت مالی ساده که از کتاب‌های مدیریت پول یاد می‌گیریم

· خواندن 20 دقیقه
تیم ریالیتی
ریالیتی

۷ عادت مالی ساده که از کتاب‌های مدیریت پول یاد می‌گیریم

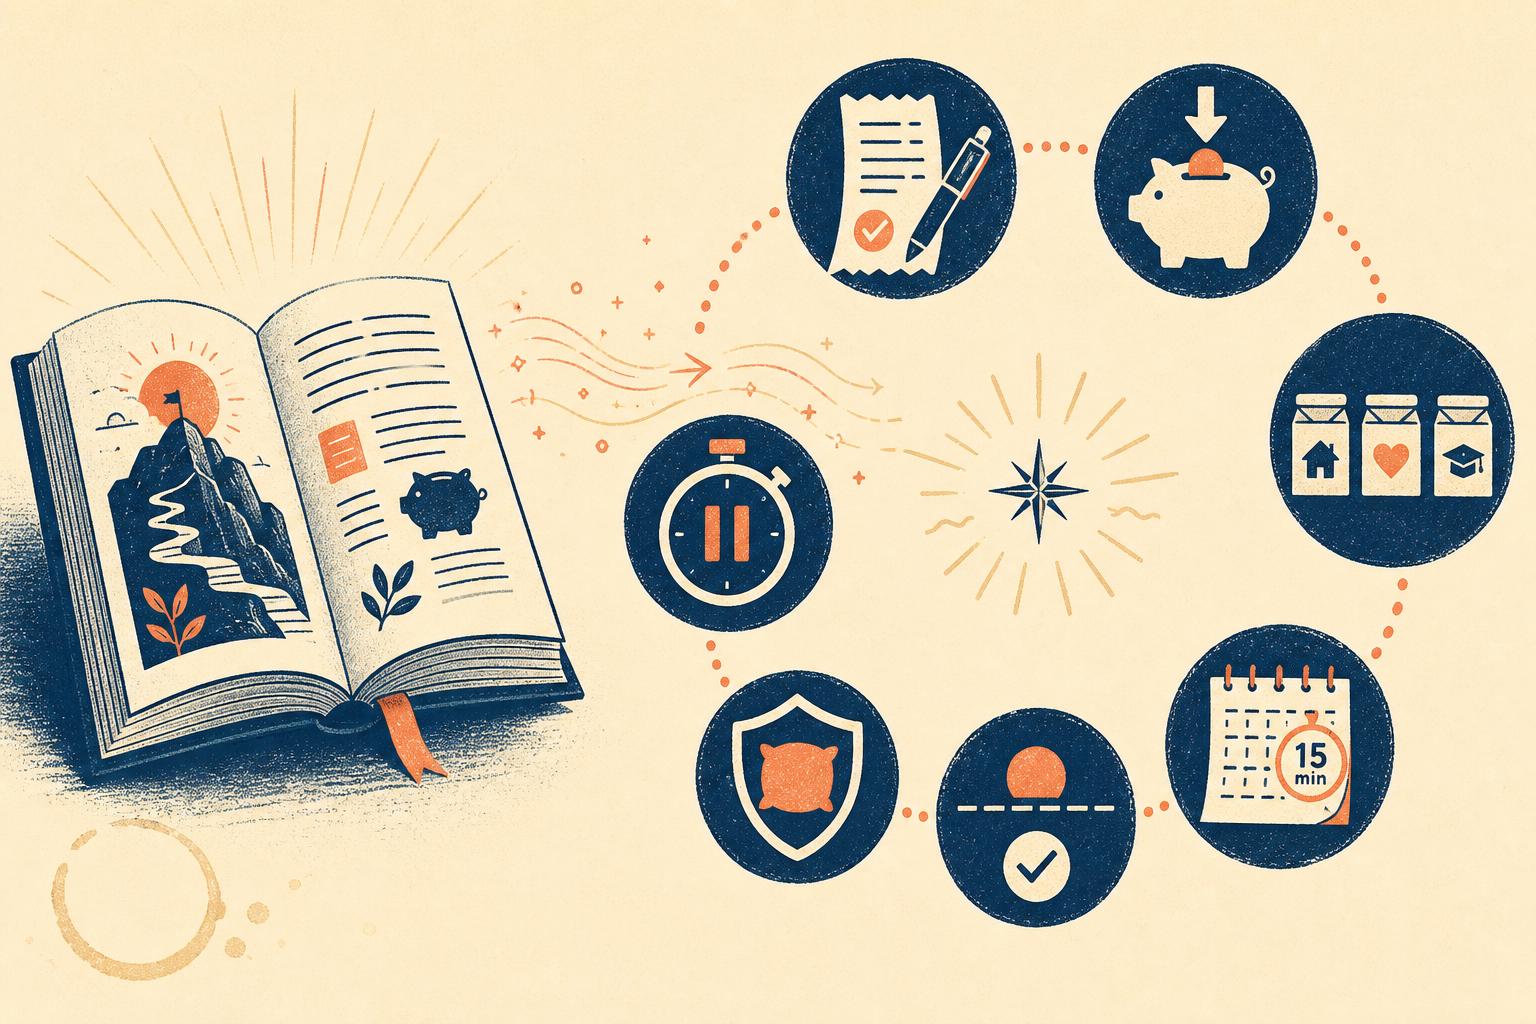
خواندن کتاب‌های مدیریت مالی می‌تواند نگرش ما به پول را تغییر دهد، اما تغییر واقعی زمانی اتفاق می‌افتد که یک ایده از صفحه کتاب وارد رفتار روزمره شود.

ممکن است بدانید ثبت هزینه مفید است، ولی پرداخت‌های کوچک را فراموش کنید. ممکن است اهمیت پس‌انداز را قبول داشته باشید، اما آن را به پول باقی‌مانده پایان ماه موکول کنید. شاید درباره سرمایه‌گذاری بلندمدت مطالعه کرده باشید، ولی با هر خبر بازار برنامه خود را تغییر دهید.

مسئله معمولاً کمبود اطلاعات نیست. فاصله میان دانستن و انجام دادن است.

در مطلب ۷ کتاب برتر مدیریت مالی شخصی درباره کتاب‌هایی صحبت کردیم که رفتار مالی، بودجه‌بندی، مصرف آگاهانه، استقلال مالی و تصمیم‌گیری را از زاویه‌های مختلف بررسی می‌کنند. در این مطلب، همان ایده‌ها را به هفت عادت ساده و قابل‌اندازه‌گیری تبدیل می‌کنیم.

هدف این نیست که تمام روش‌های یک کتاب را یک‌باره اجرا کنید. یک عادت کوچک که چند ماه ادامه پیدا کند، معمولاً از یک برنامه پیچیده که پس از چند روز رها شود مفیدتر است.

قاعده اصلی

هر عادت مالی باید یک زمان مشخص، یک رفتار مشخص و یک معیار ساده برای بررسی داشته باشد.

خلاصه کتاب «ترفند پول، داشتن مقداری از آن است»؛ درس‌های کاربردی و نقد ایده‌ها

· خواندن 21 دقیقه
تیم ریالیتی
ریالیتی

خلاصه کتاب «ترفند پول، داشتن مقداری از آن است»؛ درس‌های کاربردی و نقد ایده‌ها

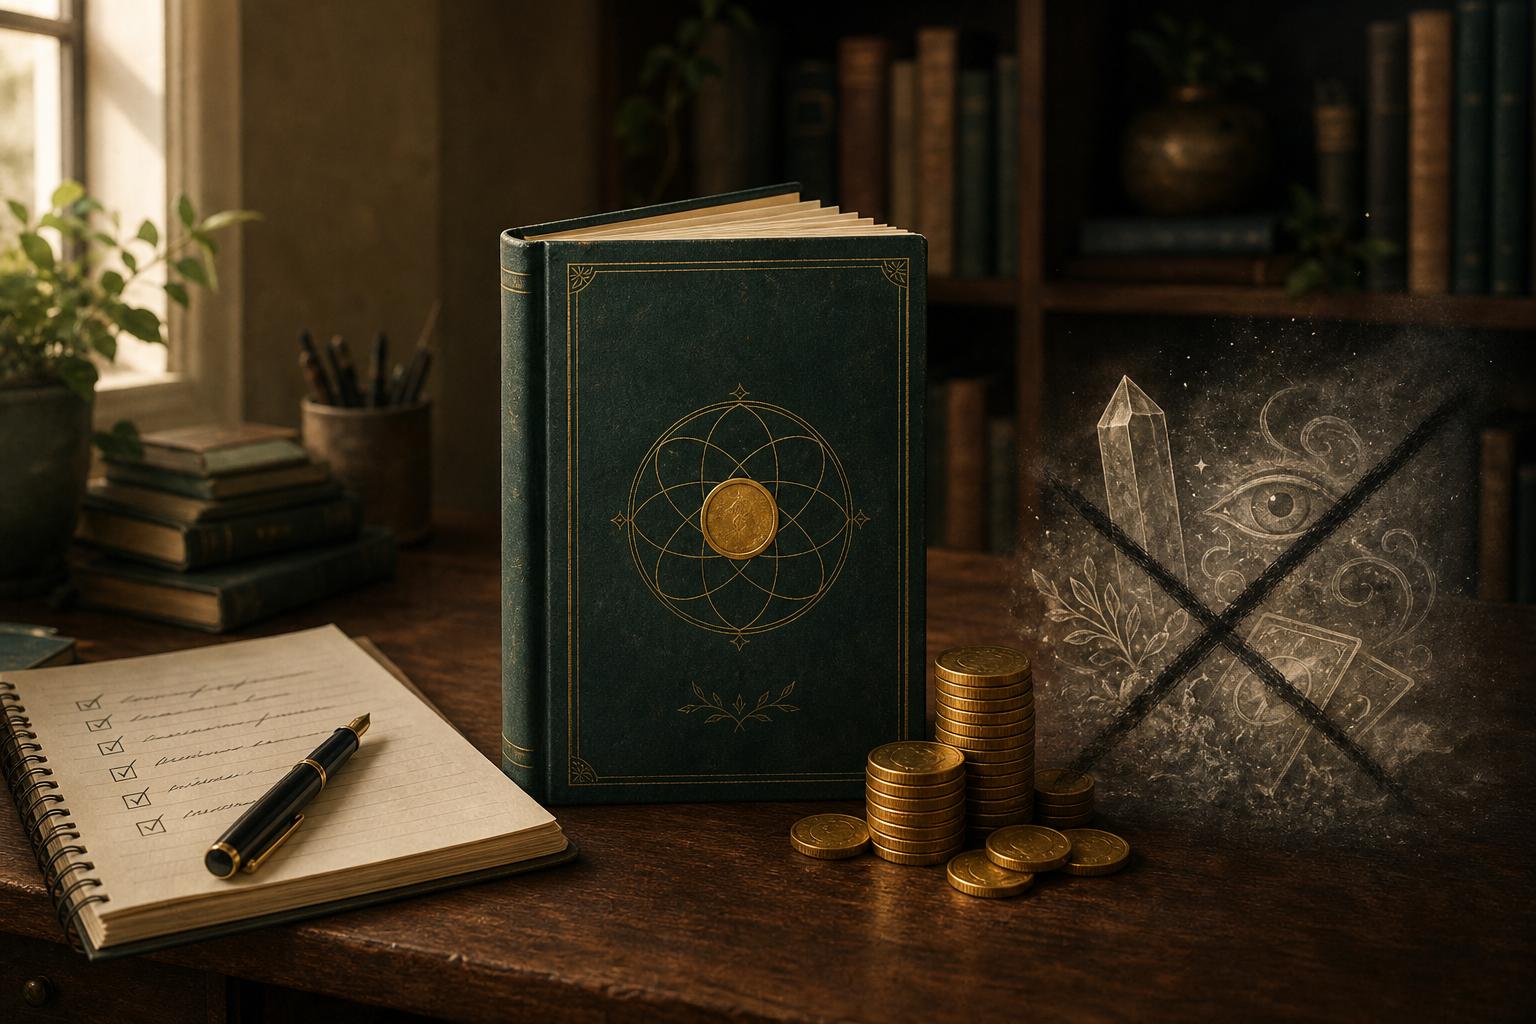
کتاب The Trick to Money Is Having Some! نوشته استوارت وایلد، یک کتاب معمول مدیریت مالی شخصی نیست. در آن خبری از جدول بودجه استاندارد، محاسبه بازده سرمایه‌گذاری یا روش دقیق پرداخت بدهی نیست. نویسنده، پول را از ترکیب سه موضوع بررسی می‌کند:

  • نگرش و احساس انسان نسبت به پول؛
  • مهارت، فروش، قیمت‌گذاری و فعالیت در بازار؛
  • و جهان‌بینی متافیزیکی درباره انرژی، شهود و فراوانی.

نتیجه، کتابی است که در بعضی فصل‌ها توصیه‌های مفیدی برای فریلنسرها، صاحبان کسب‌وکار و افرادی دارد که از درخواست پول یا معرفی کار خود خجالت می‌کشند. در بخش‌های دیگر، ادعاهایی درباره قانون جهان، دریافت شهودی اطلاعات، قرعه‌کشی، سرنوشت و اقتصاد مطرح می‌شود که نباید آن‌ها را واقعیت علمی یا توصیه حرفه‌ای مالی در نظر گرفت.

بهترین روش خواندن این کتاب، پذیرش یا رد کامل آن نیست. باید ایده‌های رفتاری و تجاری قابل‌استفاده را جدا کرد و ادعاهای اثبات‌نشده، توصیه‌های پرریسک و دیدگاه‌های تاریخ‌گذشته را کنار گذاشت.

این مطلب یک خلاصه تحلیلی و کاربردی است: ابتدا پیام و فصل‌های کتاب را مرور می‌کنیم، سپس درس‌هایی را استخراج می‌کنیم که می‌توان با ریسک پایین اجرا کرد و در پایان، بخش‌هایی را مشخص می‌کنیم که نباید مبنای تصمیم مالی قرار بگیرند.

درباره عنوان کتاب

عنوان کتاب را می‌توان به‌صورت «ترفند پول، داشتن مقداری از آن است» ترجمه کرد. منظور نویسنده این است که داشتن حتی مقدار محدودی پول و احساس کنترل بر آن، می‌تواند اضطراب را کاهش دهد و تصمیم‌گیری را آسان‌تر کند.

دو حقوق، یک کسری بودجه؛ ۱۰ اشتباه مالی زوج‌های کارمند

· خواندن 14 دقیقه
تیم ریالیتی
ریالیتی

دو حقوق، یک کسری بودجه؛ ۱۰ اشتباه مالی زوج‌های کارمند

داشتن دو حقوق ماهانه می‌تواند احساس امنیت ایجاد کند: دو نفر درآمد دارند، پرداخت اجاره و قسط ساده‌تر به نظر می‌رسد و برای خریدهای بزرگ نیز امکان بیشتری وجود دارد.

اما دو درآمد فقط زمانی امنیت مالی می‌سازد که با یک سیستم مشترک مدیریت شود. اگر هر دو حقوق بدون برنامه وارد هزینه‌های روزمره شوند، سبک زندگی بر اساس بیشترین درآمد ممکن شکل بگیرد و تعهدات ثابت دائماً افزایش پیدا کنند، خانواده با وجود درآمد مناسب همچنان در پایان ماه دچار کسری می‌شود.

مشکل اصلی معمولاً «کم بودن مجموع حقوق» نیست. مشکل این است که زوج، درآمد را پیش از خرج کردن تقسیم نکرده‌اند و هر نفر تصور متفاوتی از پول قابل‌خرج، هزینه مشترک، پس‌انداز و مسئولیت مالی دارد.

در این مطلب، ۱۰ رفتار مالی اشتباه را بررسی می‌کنیم که در میان زوج‌های کارمند رایج است و سپس یک روش ساده برای ساختن سیستم مالی دونفره ارائه می‌دهیم.

چطور هزینه‌ها را ثبت کنیم و ثبت مخارج چه فایده‌ای دارد؟

· خواندن 17 دقیقه
تیم ریالیتی
ریالیتی

چطور هزینه‌ها را ثبت کنیم و ثبت مخارج چه فایده‌ای دارد؟

بسیاری از افراد می‌دانند تقریباً چقدر حقوق می‌گیرند، اما نمی‌دانند پول آن‌ها در طول ماه دقیقاً کجا خرج می‌شود. چند پرداخت بزرگ به‌خاطر می‌ماند، ولی خریدهای کوچک، هزینه رفت‌وآمد، سفارش غذا، اشتراک‌ها و پرداخت‌های مشترک به‌تدریج فراموش می‌شوند.

ثبت هزینه قرار نیست زندگی را به حسابداری پیچیده تبدیل کند. هدف آن ساختن یک تصویر قابل‌اعتماد از رفتار مالی است؛ تصویری که نشان دهد چه مقدار خرج کرده‌اید، کدام هزینه‌ها ضروری بوده‌اند، چه بخش‌هایی از روی عادت تکرار می‌شوند و برای ادامه ماه چقدر امکان خرج دارید.

یک سیستم ثبت هزینه خوب باید سه ویژگی داشته باشد: سریع باشد، اطلاعات کافی ثبت کند و به تصمیم مشخص منتهی شود. اگر ثبت هر خرید زمان زیادی بگیرد، عادت ادامه پیدا نمی‌کند. اگر اطلاعات ناقص باشد، گزارش‌ها مفید نخواهند بود. اگر گزارش‌ها هیچ تصمیمی را تغییر ندهند، ثبت هزینه فقط به جمع‌آوری عدد تبدیل می‌شود.

در این راهنما، روش ساده ثبت مخارج شخصی و مشترک، دسته‌بندی مناسب، اشتباه‌های رایج و مرور هفتگی هزینه‌ها را مرحله‌به‌مرحله بررسی می‌کنیم.

سرمایه‌گذاری بلندمدت برای ساخت ثروت؛ راهنمای شروع مرحله‌به‌مرحله

· خواندن 20 دقیقه
تیم ریالیتی
ریالیتی

سرمایه‌گذاری بلندمدت برای ساخت ثروت؛ راهنمای شروع مرحله‌به‌مرحله

بودجه‌بندی کمک می‌کند پول ماه جاری را مدیریت کنید. صندوق اضطراری از برنامه شما در برابر هزینه‌های ناگهانی محافظت می‌کند. پس‌انداز هدفمند نیز برای خریدها و مخارجی مناسب است که مبلغ و زمان نسبتاً مشخصی دارند.

اما هدف‌هایی مانند بازنشستگی، استقلال مالی، تأمین آینده خانواده یا ساختن سرمایه در یک بازه طولانی، فقط با نگهداری پول کنارگذاشته‌شده پیش نمی‌روند. در اینجا سرمایه‌گذاری وارد برنامه مالی می‌شود: پذیرفتن سطحی حساب‌شده از ریسک برای افزایش احتمالی ارزش پول در طول زمان.

سرمایه‌گذاری بلندمدت با پیدا کردن «بهترین دارایی این ماه» شروع نمی‌شود. نقطه شروع، ساختن یک پایه مالی پایدار، تعیین هدف، انتخاب مبلغ قابل‌ادامه، پخش کردن ریسک و حفظ نظم در دوره‌های خوب و بد بازار است.

در این راهنما، یک چارچوب مرحله‌به‌مرحله برای شروع سرمایه‌گذاری بلندمدت و تبدیل آن به بخشی ثابت از برنامه مالی ماهانه ارائه می‌کنیم.

اثر روز حقوق؛ چرا اول ماه بیشتر خرج می‌کنیم و آخر ماه تحت فشاریم؟

· خواندن 16 دقیقه
تیم ریالیتی
ریالیتی

اثر روز حقوق؛ چرا اول ماه بیشتر خرج می‌کنیم و آخر ماه تحت فشاریم؟

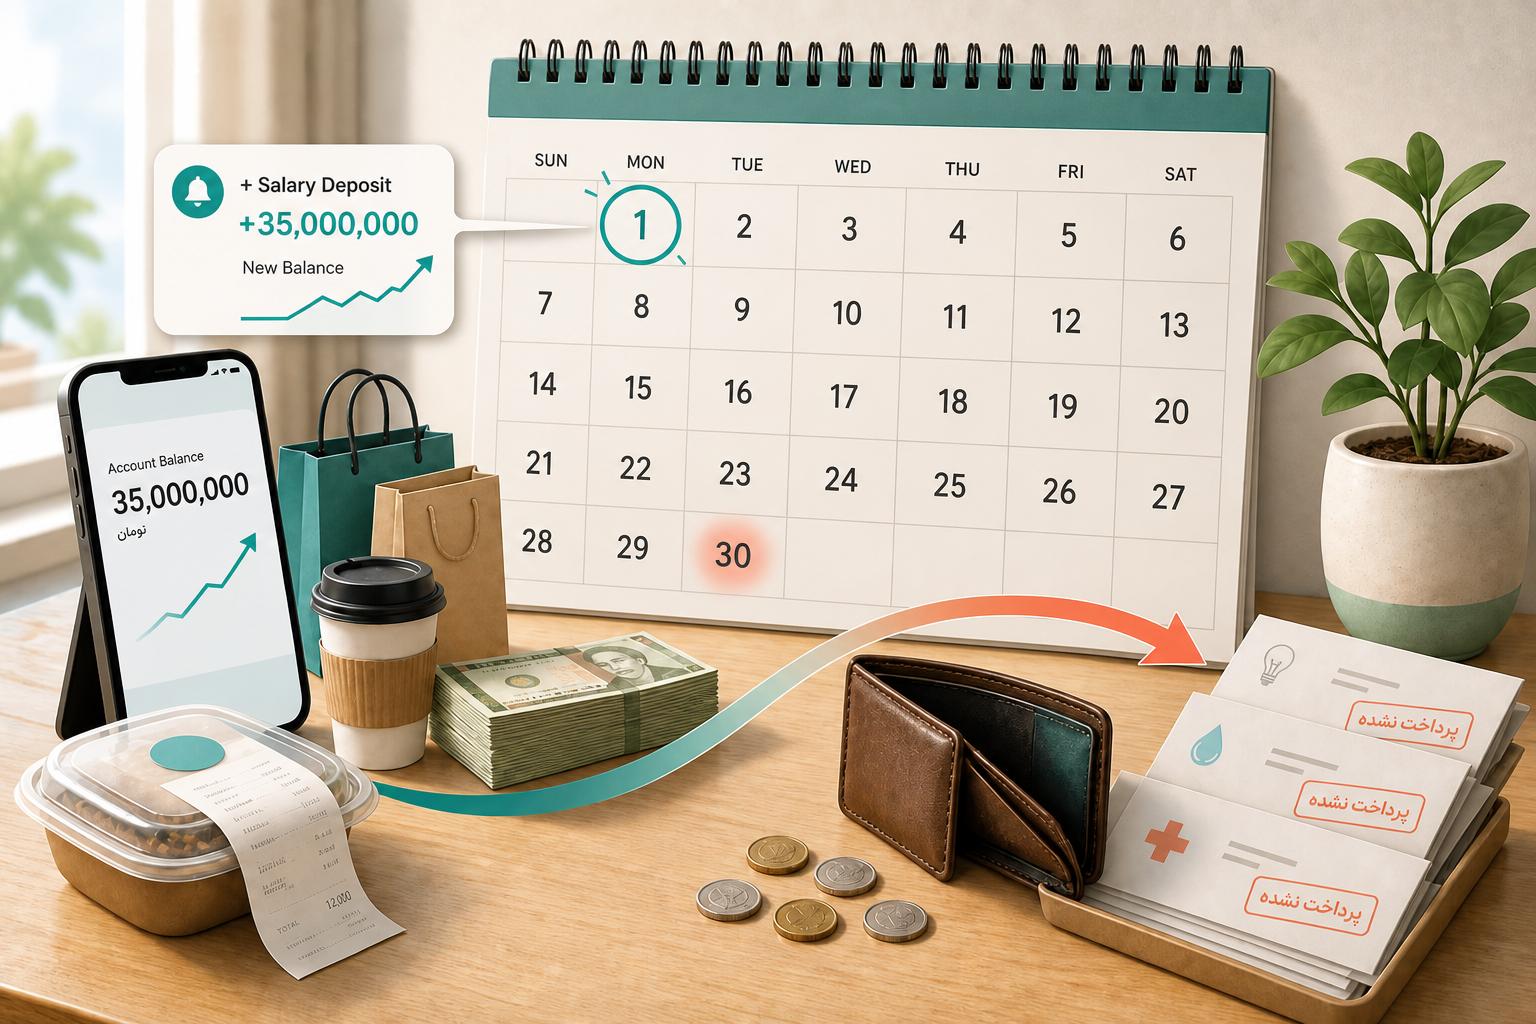
روز واریز حقوق، موجودی حساب ناگهان افزایش پیدا می‌کند. خریدی که چند روز قبل پرهزینه به نظر می‌رسید، حالا کوچک و قابل‌قبول دیده می‌شود. سفارش غذا، خرید لباس، تاکسی بیشتر یا پرداخت برای یک تفریح فوری، فشار چندانی ایجاد نمی‌کند؛ زیرا هنوز بخش بزرگی از حقوق در حساب دیده می‌شود.

چند هفته بعد، همان فرد برای پرداخت قبض، خرید خانه یا هزینه درمان نگران می‌شود. ممکن است خریدهای ضروری را عقب بیندازد، از پس‌انداز برداشت کند یا منتظر حقوق بعدی بماند.

این الگو فقط نتیجه «بی‌ارادگی» نیست. پژوهش‌های اقتصاد رفتاری نشان می‌دهند زمان دریافت درآمد، فاصله تا حقوق بعدی، دفعات پرداخت و احساس کمبود منابع می‌توانند ادراک ما از توان مالی را تغییر دهند. به این تغییر رفتار در اطراف زمان دریافت درآمد، می‌توان «اثر روز حقوق» گفت.

اثر روز حقوق برای کارمندانی که ماهانه حقوق می‌گیرند مهم است، اما در زندگی مشترک پیچیده‌تر می‌شود. ممکن است حقوق دو نفر در روزهای متفاوت واریز شود، هر نفر موجودی حساب خودش را ببیند و هیچ‌کدام تصویر دقیقی از پول آزاد واقعی خانواده نداشته باشند.

در این مطلب، ادبیات پژوهشی این موضوع را مرور می‌کنیم و سپس یک سیستم اجرایی برای کاهش خرج ابتدای ماه و فشار انتهای ماه می‌سازیم.

سرمایه‌گذاری منظم؛ چگونه بدون زمان‌بندی بازار یک برنامه خرید دوره‌ای بسازیم؟

· خواندن 27 دقیقه
تیم ریالیتی
ریالیتی

سرمایه‌گذاری منظم؛ چگونه بدون زمان‌بندی بازار یک برنامه خرید دوره‌ای بسازیم؟

بسیاری از افراد سرمایه‌گذاری را نه به‌دلیل کمبود پول، بلکه به‌دلیل انتظار برای «زمان مناسب» عقب می‌اندازند. وقتی قیمت‌ها رشد کرده‌اند، نگران خرید در اوج هستند. وقتی بازار افت کرده است، تصور می‌کنند هنوز برای خرید زود است. نتیجه این می‌شود که تصمیم هر ماه به ماه بعد منتقل می‌شود و برنامه بلندمدت به مجموعه‌ای از واکنش‌های کوتاه‌مدت تبدیل می‌گردد.

سرمایه‌گذاری منظم تلاش نمی‌کند کف و سقف بازار را پیش‌بینی کند. این روش از قبل مشخص می‌کند چه مقدار پول، در چه فاصله‌ای، بر اساس کدام ترکیب هدف و با چه قوانین اجرایی وارد سرمایه‌گذاری شود. تصمیم اصلی پیش از مشاهده خبر و قیمت گرفته می‌شود؛ نه در لحظه‌ای که ترس یا هیجان بیشترین اثر را دارد.

این روش سود را تضمین نمی‌کند، زیان را حذف نمی‌کند و یک دارایی نامناسب را به انتخاب خوب تبدیل نمی‌سازد. کار آن ساختن نظم اجرایی است: مبلغ قابل‌ادامه، زمان‌بندی روشن، کنترل تمرکز، توجه به هزینه و بازبینی محدود اما منظم.

در این راهنما، تفاوت سرمایه‌گذاری دوره‌ای با زمان‌بندی بازار، روش تعیین مبلغ و فاصله خرید، نحوه تقسیم واریز جدید میان بخش‌های سبد، برخورد با افت و رشد بازار و تصمیم‌گیری درباره پول یک‌جا را مرحله‌به‌مرحله بررسی می‌کنیم.