پرش به مطلب اصلی

10 پست با برچسب "سرمایه‌گذاری"

مفاهیم و روش‌های سرمایه‌گذاری

مشاهده تمام برچسب‌ها

چطور زمان و پولمان را بدون اینکه متوجه شویم هدر می‌دهیم؟

· خواندن 10 دقیقه
ریالیتی

چطور زمان و پولمان را بدون اینکه متوجه شویم هدر می‌دهیم؟

وقتی درباره هدر دادن پول فکر می‌کنیم، معمولاً تصویر مشخصی در ذهن داریم: خریدهای تجملی، سفرهای گران، وسیله‌ای که به آن نیاز نداریم یا سبک زندگی‌ای که از درآمد ما بزرگ‌تر شده است.

درباره زمان هم تصویر مشابهی داریم: ساعت‌ها تماشای محتوای بی‌هدف، خوابیدن بیش از حد یا عقب انداختن کاری که می‌دانیم باید انجام دهیم.

این مثال‌ها واقعی‌اند، اما همیشه خطرناک‌ترین شکل اتلاف نیستند.

گاهی پول در فعالیتی از بین می‌رود که نام آن «سرمایه‌گذاری» است و زمان در کاری مصرف می‌شود که از بیرون کاملاً شبیه «کار واقعی» به نظر می‌رسد.

این مطلب، ترجمه تحت‌اللفظی نیست؛ بازنویسی و بسط ایده‌های مقاله How to Lose Time and Money از Paul Graham برای مخاطب فارسی‌زبان است.

منبع اصلی: How to Lose Time and Money — Paul Graham

چگونه بدون تکیه بر شانس ثروتمند شویم؟

· خواندن 19 دقیقه
تیم ریالیتی
ریالیتی

چگونه بدون تکیه بر شانس ثروتمند شویم؟

بیشتر توصیه‌های رایج درباره ثروتمند شدن روی درآمد بیشتر، صرفه‌جویی شدید یا پیدا کردن یک سرمایه‌گذاری پربازده تمرکز می‌کنند. این توصیه‌ها بخشی از مسئله را پوشش می‌دهند، اما پرسش بنیادی‌تری باقی می‌ماند: چه سازوکاری باعث می‌شود ارزش اقتصادی تولیدشده توسط یک نفر، بدون وابستگی کامل به ساعت‌های کاری او رشد کند؟

ناوال راویکانت در مجموعه گفت‌وگوهای «چگونه ثروتمند شویم» چارچوبی برای پاسخ به این پرسش ارائه می‌کند. محور اصلی این چارچوب، دنبال کردن پول سریع نیست؛ بلکه ساختن ترکیبی از دانش کمیاب، اعتبار، مالکیت و اهرم است که بتواند در یک بازه طولانی ارزش تولید کند.

این مطلب ترجمه آزاد و بازنویسی تحلیلی آن گفت‌وگوها برای مخاطب فارسی‌زبان است. مثال‌ها و توضیح‌ها برای خوانایی بیشتر بازآرایی شده‌اند و متن حاضر توصیه شخصی سرمایه‌گذاری یا تضمین نتیجه مالی نیست.

۶ گام عملی برای میلیونر شدن با پس‌انداز و سرمایه‌گذاری

· خواندن 10 دقیقه
تیم ریالیتی
ریالیتی

۶ گام عملی برای میلیونر شدن با پس‌انداز و سرمایه‌گذاری

رسیدن به دارایی یک‌میلیون‌دلاری معمولاً نتیجه یک معامله درخشان یا یک جهش ناگهانی نیست. این هدف بیشتر از ترکیب چند رفتار تکراری ساخته می‌شود: زود شروع کردن، پس‌انداز منظم، سرمایه‌گذاری بلندمدت، کنترل بدهی پُرهزینه و افزایش تدریجی درآمد.

عدد «یک میلیون» در این مطلب بیشتر یک نقطه مرجع برای هدف بزرگ و بلندمدت است، نه یک شعار انگیزشی. اصل ماجرا این است که با زمان کافی، نرخ پس‌انداز مشخص و رشد مرکب سرمایه، ساختن دارایی بزرگ ممکن‌تر از چیزی است که در نگاه اول به‌نظر می‌رسد.

در این راهنما، شش گام مقاله Investopedia را به زبانی اجرایی بازنویسی می‌کنیم و در پایان، همان اصول را به یک برنامه ماهانه قابل‌اجرا تبدیل می‌کنیم.

سرمایه‌گذاری برای نسل Z؛ راهنمای شروع با درآمد کم و افق بلندمدت

· خواندن 18 دقیقه
تیم ریالیتی
ریالیتی

سرمایه‌گذاری برای نسل Z؛ راهنمای شروع با درآمد کم و افق بلندمدت

نسل Z زودتر از نسل‌های قبل با بازارهای مالی، رمزارز، اپلیکیشن‌های معامله و محتوای سرمایه‌گذاری در شبکه‌های اجتماعی روبه‌رو شده است. دسترسی ساده‌تر می‌تواند شروع سرمایه‌گذاری را ممکن کند، اما هم‌زمان فاصله میان «دیدن یک فرصت» و «انتقال پول» را نیز بسیار کوتاه کرده است.

برای یک جوان، مهم‌ترین مزیت معمولاً سرمایه اولیه بزرگ نیست؛ زمان است. حتی مبلغ‌های محدود، اگر منظم، متنوع و متناسب با ظرفیت ریسک سرمایه‌گذاری شوند، فرصت بیشتری برای رشد در اختیار دارند. در مقابل، یک تصمیم هیجانی، بدهی پُرهزینه یا زیان سنگین در شروع مسیر می‌تواند چند سال برنامه مالی را عقب بیندازد.

سرمایه‌گذاری مناسب نسل Z با انتخاب دارایی داغ هفته شروع نمی‌شود. نقطه شروع، شناخت جریان پول، ساختن حاشیه امن، افزایش توان درآمدزایی و سپس ورود تدریجی به دارایی‌هایی است که نقش آن‌ها در برنامه مشخص شده است.

در این راهنما، یک چارچوب مرحله‌به‌مرحله برای شروع سرمایه‌گذاری با درآمد محدود یا متغیر ارائه می‌کنیم؛ بدون وعده سود، پیش‌بینی بازار یا معرفی دارایی برنده.

سرمایه‌گذاری والدین برای آینده فرزندان در ایران؛ از کجا و چه زمانی شروع کنیم؟

· خواندن 22 دقیقه
تیم ریالیتی
ریالیتی

سرمایه‌گذاری والدین برای آینده فرزندان در ایران؛ از کجا و چه زمانی شروع کنیم؟

وقتی فرزندی به خانواده اضافه می‌شود، هدف‌های مالی جدیدی نیز شکل می‌گیرند: هزینه آموزش، دانشگاه، مهارت‌آموزی، درمان، شروع کسب‌وکار، مهاجرت تحصیلی، پیش‌پرداخت مسکن یا سرمایه‌ای که در ابتدای بزرگسالی آزادی انتخاب بیشتری ایجاد کند.

در ایران، این برنامه با یک مسئله جدی‌تر روبه‌رو است: تورم بالا می‌تواند ارزش واقعی پولی را که سال‌ها کنار گذاشته‌اید کاهش دهد. ممکن است موجودی حساب از نظر عددی رشد کند، اما هنگام رسیدن فرزند به دانشگاه یا شروع زندگی مستقل، همان مبلغ بخش کوچکی از هزینه هدف را پوشش دهد.

پاسخ این مسئله، خرید عجولانه طلا، ارز، سهام، ملک یا رمزارز نیست. سرمایه‌گذاری برای فرزند باید از یک سیستم خانوادگی شروع شود: ثبات مالی والدین، تعریف هدف با قدرت خرید واقعی، انتخاب افق زمانی، واریز منظم، تنوع و کاهش تدریجی ریسک با نزدیک شدن به زمان استفاده از پول.

این راهنما توضیح می‌دهد والدین در ایران چه زمانی شروع کنند، چه اصولی را رعایت کنند و چگونه یک برنامه ۱۰ تا ۲۰ ساله بسازند که فقط به افزایش عدد موجودی وابسته نباشد.

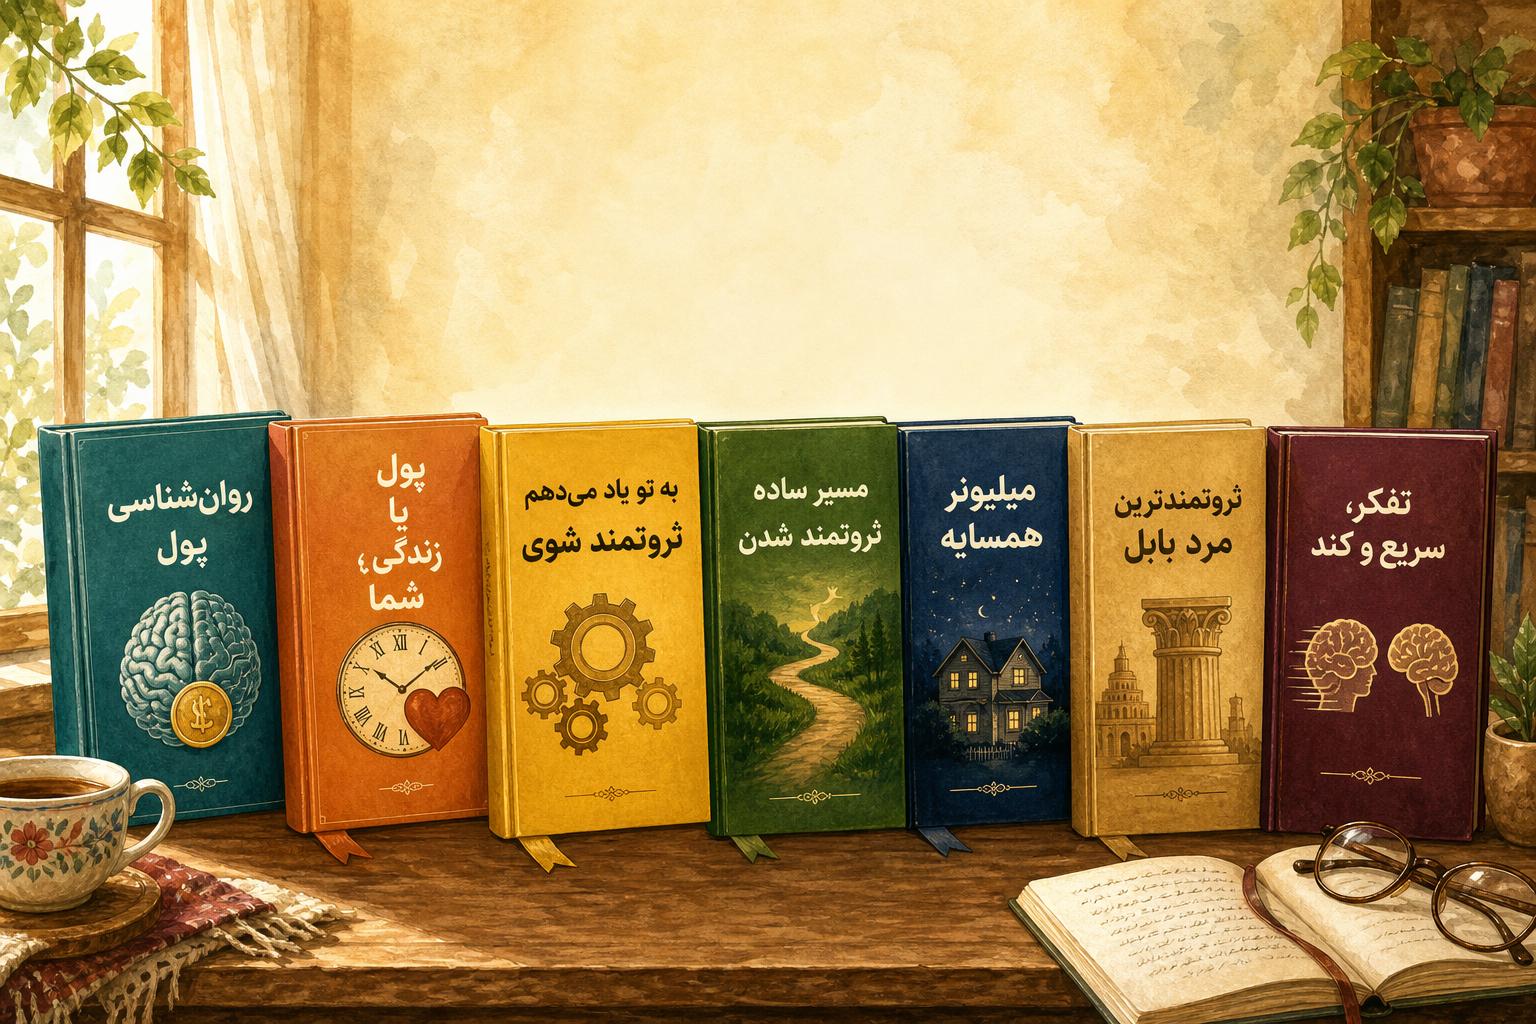
۷ کتاب برتر مدیریت مالی شخصی که نگرش شما به پول را تغییر می‌دهند

· خواندن 30 دقیقه
تیم ریالیتی
ریالیتی

۷ کتاب برتر مدیریت مالی شخصی که نگرش شما به پول را تغییر می‌دهند

بیشتر کتاب‌های مالی با یک وعده مشابه شروع می‌شوند: اگر روش درست را یاد بگیرید، می‌توانید پول خود را بهتر مدیریت کنید. اما مسئله این است که «روش درست» برای همه یکسان نیست. اگر روش درست را یاد بگیرید، می‌توانید پول خود را بهتر مدیریت کنید. اما مسئله این است که «روش درست» برای همه یکسان نیست.

یک نفر درآمد مناسبی دارد، ولی بدون برنامه خرج می‌کند. فرد دیگری بودجه می‌سازد، اما هنگام خریدهای هیجانی آن را کنار می‌گذارد. شخصی بدهی ندارد، ولی از سرمایه‌گذاری می‌ترسد. فردی نیز مرتب درباره بازار مطالعه می‌کند، اما هنوز صندوق اضطراری و برنامه مالی مشخصی ندارد.

به همین دلیل، یک کتاب نمی‌تواند تمام مسئله‌های مالی را حل کند. بعضی کتاب‌ها درباره رفتار و نگرش ما به پول هستند، بعضی یک سیستم اجرایی برای درآمد و هزینه می‌سازند و بعضی دیگر اصول پس‌انداز، سرمایه‌گذاری و استقلال مالی را توضیح می‌دهند.

در این مطلب، هفت کتاب را معرفی می‌کنیم که هرکدام بخش متفاوتی از مدیریت مالی شخصی را پوشش می‌دهند. هدف، رتبه‌بندی قطعی کتاب‌ها نیست. این فهرست طوری انتخاب شده است که از شناخت رفتار مالی شروع شود و تا ساختن یک برنامه بلندمدت ادامه پیدا کند.

پیش از انتخاب ترجمه فارسی

عنوان فارسی، تعداد صفحات و حتی ترتیب فصل‌ها ممکن است میان ترجمه‌ها و ویرایش‌های مختلف تفاوت داشته باشد. نام انگلیسی و نویسنده را بررسی کنید و هیچ توصیه مربوط به حساب بانکی، مالیات، بازنشستگی یا ابزار سرمایه‌گذاری خارجی را بدون تطبیق با شرایط ایران اجرا نکنید.

سرمایه‌گذاری بلندمدت برای ساخت ثروت؛ راهنمای شروع مرحله‌به‌مرحله

· خواندن 20 دقیقه
تیم ریالیتی
ریالیتی

سرمایه‌گذاری بلندمدت برای ساخت ثروت؛ راهنمای شروع مرحله‌به‌مرحله

بودجه‌بندی کمک می‌کند پول ماه جاری را مدیریت کنید. صندوق اضطراری از برنامه شما در برابر هزینه‌های ناگهانی محافظت می‌کند. پس‌انداز هدفمند نیز برای خریدها و مخارجی مناسب است که مبلغ و زمان نسبتاً مشخصی دارند.

اما هدف‌هایی مانند بازنشستگی، استقلال مالی، تأمین آینده خانواده یا ساختن سرمایه در یک بازه طولانی، فقط با نگهداری پول کنارگذاشته‌شده پیش نمی‌روند. در اینجا سرمایه‌گذاری وارد برنامه مالی می‌شود: پذیرفتن سطحی حساب‌شده از ریسک برای افزایش احتمالی ارزش پول در طول زمان.

سرمایه‌گذاری بلندمدت با پیدا کردن «بهترین دارایی این ماه» شروع نمی‌شود. نقطه شروع، ساختن یک پایه مالی پایدار، تعیین هدف، انتخاب مبلغ قابل‌ادامه، پخش کردن ریسک و حفظ نظم در دوره‌های خوب و بد بازار است.

در این راهنما، یک چارچوب مرحله‌به‌مرحله برای شروع سرمایه‌گذاری بلندمدت و تبدیل آن به بخشی ثابت از برنامه مالی ماهانه ارائه می‌کنیم.

سرمایه‌گذاری منظم؛ چگونه بدون زمان‌بندی بازار یک برنامه خرید دوره‌ای بسازیم؟

· خواندن 27 دقیقه
تیم ریالیتی
ریالیتی

سرمایه‌گذاری منظم؛ چگونه بدون زمان‌بندی بازار یک برنامه خرید دوره‌ای بسازیم؟

بسیاری از افراد سرمایه‌گذاری را نه به‌دلیل کمبود پول، بلکه به‌دلیل انتظار برای «زمان مناسب» عقب می‌اندازند. وقتی قیمت‌ها رشد کرده‌اند، نگران خرید در اوج هستند. وقتی بازار افت کرده است، تصور می‌کنند هنوز برای خرید زود است. نتیجه این می‌شود که تصمیم هر ماه به ماه بعد منتقل می‌شود و برنامه بلندمدت به مجموعه‌ای از واکنش‌های کوتاه‌مدت تبدیل می‌گردد.

سرمایه‌گذاری منظم تلاش نمی‌کند کف و سقف بازار را پیش‌بینی کند. این روش از قبل مشخص می‌کند چه مقدار پول، در چه فاصله‌ای، بر اساس کدام ترکیب هدف و با چه قوانین اجرایی وارد سرمایه‌گذاری شود. تصمیم اصلی پیش از مشاهده خبر و قیمت گرفته می‌شود؛ نه در لحظه‌ای که ترس یا هیجان بیشترین اثر را دارد.

این روش سود را تضمین نمی‌کند، زیان را حذف نمی‌کند و یک دارایی نامناسب را به انتخاب خوب تبدیل نمی‌سازد. کار آن ساختن نظم اجرایی است: مبلغ قابل‌ادامه، زمان‌بندی روشن، کنترل تمرکز، توجه به هزینه و بازبینی محدود اما منظم.

در این راهنما، تفاوت سرمایه‌گذاری دوره‌ای با زمان‌بندی بازار، روش تعیین مبلغ و فاصله خرید، نحوه تقسیم واریز جدید میان بخش‌های سبد، برخورد با افت و رشد بازار و تصمیم‌گیری درباره پول یک‌جا را مرحله‌به‌مرحله بررسی می‌کنیم.

مفاهیم پایه سرمایه‌گذاری؛ راهنمای شناخت بازده، ریسک و انواع دارایی

· خواندن 27 دقیقه
تیم ریالیتی
ریالیتی

مفاهیم پایه سرمایه‌گذاری؛ راهنمای شناخت بازده، ریسک و انواع دارایی

سرمایه‌گذاری معمولاً با یک پرسش اشتباه شروع می‌شود: «الان چه چیزی بخریم؟»

پرسش‌های بنیادی‌تر این‌ها هستند:

  • با خرید این ابزار دقیقاً مالک چه چیزی می‌شوم؟
  • بازده آن از کجا ایجاد می‌شود؟
  • چه اتفاقی می‌تواند باعث زیان شود؟
  • چه زمانی و با چه هزینه‌ای می‌توانم از آن خارج شوم؟
  • این دارایی در برنامه مالی من چه وظیفه‌ای دارد؟

بدون پاسخ روشن به این پرسش‌ها، انتخاب دارایی بیشتر شبیه دنبال کردن قیمت و خبر است تا اجرای یک برنامه سرمایه‌گذاری.

در راهنمای سرمایه‌گذاری بلندمدت برای ساخت ثروت درباره ساختن یک برنامه منظم توضیح دادیم و در راهنمای مدیریت ریسک سرمایه‌گذاری آن برنامه را به مجموعه‌ای از محدودیت‌ها و قوانین اجرایی تبدیل کردیم. این مطلب یک مرحله عقب‌تر می‌رود و مفاهیمی را توضیح می‌دهد که برای فهم هر دو راهنما لازم هستند.

هدف این مقاله معرفی «دارایی برنده» نیست. هدف این است که بتوانید هر فرصت سرمایه‌گذاری را با یک زبان مشترک بررسی کنید: مالکیت، بازده، ریسک، زمان، نقدشوندگی، تنوع و هزینه.

مدیریت ریسک در سرمایه‌گذاری؛ چگونه یک استراتژی مقاوم بسازیم؟

· خواندن 24 دقیقه
تیم ریالیتی
ریالیتی

مدیریت ریسک در سرمایه‌گذاری؛ چگونه یک استراتژی مقاوم بسازیم؟

در راهنمای سرمایه‌گذاری بلندمدت برای ساخت ثروت توضیح دادیم که سرمایه‌گذاری باید پس از بودجه‌بندی، کنترل بدهی، ساخت صندوق اضطراری و تعیین هدف وارد برنامه مالی شود. همچنین دیدیم که افق زمانی، ترکیب دارایی، تنوع و سرمایه‌گذاری منظم از انتخاب یک دارایی داغ مهم‌تر هستند.

اما داشتن هدف و خرید چند دارایی هنوز به معنی داشتن استراتژی نیست. یک برنامه سرمایه‌گذاری زمانی قابل‌اتکا می‌شود که از قبل مشخص کرده باشید:

  • چه مقدار زیان موقت را می‌توانید تحمل کنید؛
  • چه مقدار زیان واقعاً زندگی مالی شما را مختل می‌کند؛
  • هر دارایی حداکثر چه سهمی از سبد داشته باشد؛
  • چه زمانی باید سبد را بازبینی یا متعادل کنید؛
  • در افت بازار چه کارهایی را انجام دهید و چه کارهایی را انجام ندهید.

مدیریت ریسک برای حذف نوسان نیست. هدف آن این است که یک اشتباه، یک دارایی ناموفق یا یک دوره سخت بازار نتواند کل برنامه مالی شما را از بین ببرد.

در این راهنما، مدیریت ریسک را از یک مفهوم کلی به مجموعه‌ای از قوانین اجرایی تبدیل می‌کنیم.