پرش به مطلب اصلی

4 پست با برچسب "برنامه‌ریزی مالی"

برنامه‌ریزی میان‌مدت و بلندمدت مالی

مشاهده تمام برچسب‌ها

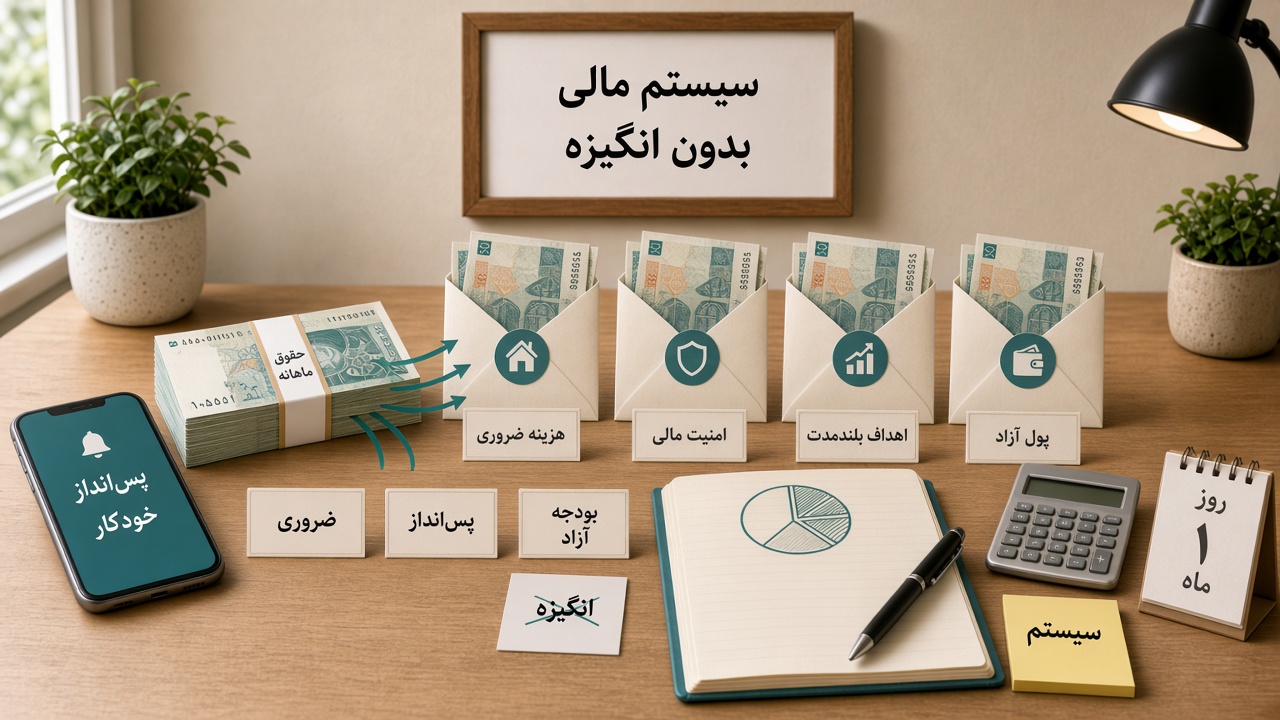
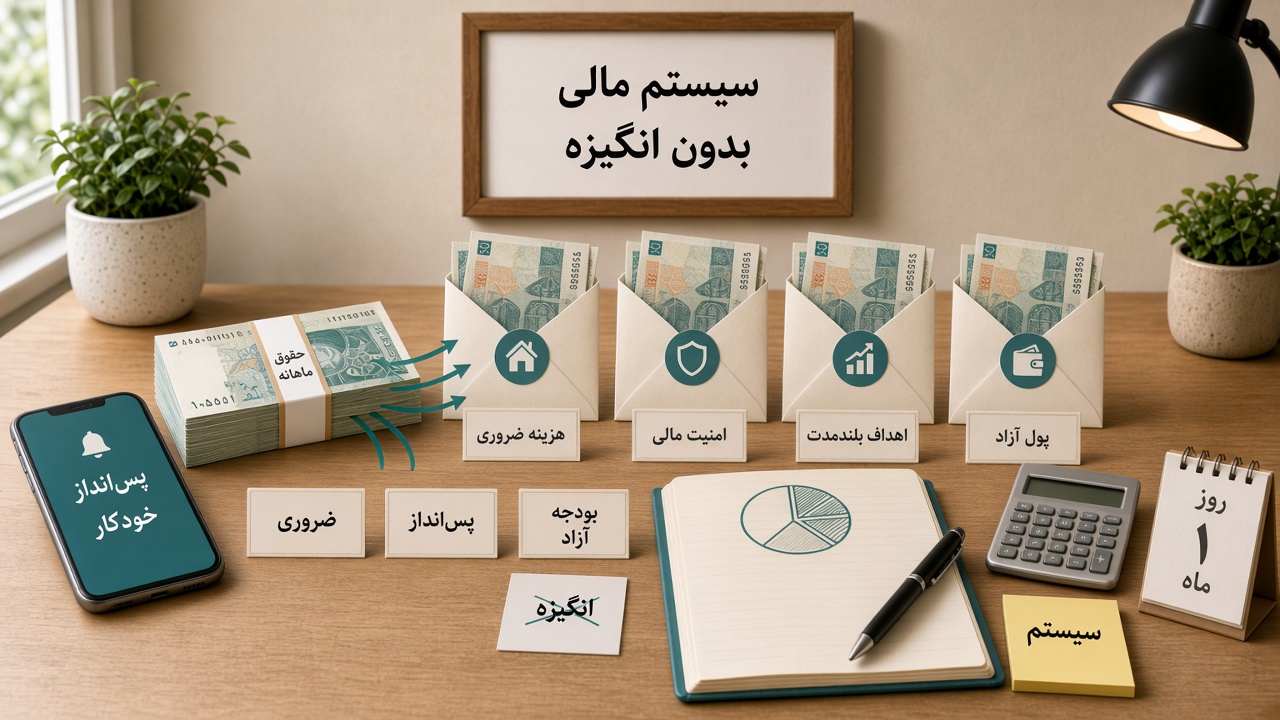
چگونه یک سیستم مالی شخصی بسازیم که به انگیزه وابسته نباشد؟
· خواندن 16 دقیقه
تیم ریالیتی
ریالیتی

چگونه یک سیستم مالی شخصی بسازیم که به انگیزه وابسته نباشد؟

بیشتر برنامه‌های مالی با انگیزه شروع می‌شوند.

یک شب تصمیم می‌گیریم:

از این ماه همه هزینه‌ها را ثبت می‌کنم.

یا:

دیگر خرید غیرضروری ندارم.

یا:

هر ماه دقیقاً ۲۰ درصد درآمدم را پس‌انداز می‌کنم.

چند روز یا چند هفته همه‌چیز خوب پیش می‌رود.

هزینه‌ها را با دقت ثبت می‌کنیم، موجودی حساب را مرتب بررسی می‌کنیم و حتی برای خریدهای کوچک هم تصمیم آگاهانه می‌گیریم.

بعد یک ماه شلوغ می‌شود.

کار زیاد است.

چند هزینه غیرمنتظره ایجاد می‌شود.

حوصله ثبت مخارج را نداریم.

و سیستم آرام‌آرام متوقف می‌شود.

مشکل لزوماً کمبود اراده نیست.

مشکل این است که سیستم مالی ما فقط زمانی کار می‌کند که حواسمان کاملاً جمع باشد.

یک سیستم مالی خوب باید برعکس عمل کند:

حتی وقتی انگیزه نداریم، بخش بزرگی از تصمیم‌های درست باید به‌صورت پیش‌فرض اتفاق بیفتند.

چقدر باید پس‌انداز کنیم؟ یک روش واقع‌بینانه برای تعیین نرخ پس‌انداز

· خواندن 16 دقیقه
تیم ریالیتی
ریالیتی

چقدر باید پس‌انداز کنیم؟ یک روش واقع‌بینانه برای تعیین نرخ پس‌انداز

یکی از رایج‌ترین سؤال‌های مالی این است:

چقدر باید از درآمدمان را پس‌انداز کنیم؟

۱۰ درصد؟

۲۰ درصد؟

۳۰ درصد؟

یا هرچقدر که بتوانیم؟

پاسخ کوتاه این است:

یک نرخ پس‌انداز مناسب برای همه وجود ندارد.

فردی که ۳۰ میلیون تومان درآمد دارد و ۲۰ میلیون تومان اجاره می‌دهد، شرایطش با کسی که همین درآمد را دارد اما هزینه مسکن ندارد یکسان نیست.

فردی که بدهی سنگین دارد، با فردی که صندوق اضطراری کامل و درآمد پایدار دارد، اولویت‌های متفاوتی دارد.

بنابراین به‌جای پیدا کردن یک عدد جادویی، بهتر است یک نرخ پس‌انداز واقع‌بینانه پیدا کنیم؛ عددی که هم با شرایط فعلی ما سازگار باشد و هم به مرور ما را به سمت امنیت و آزادی مالی بیشتر حرکت دهد.

حقوقمان را چطور تقسیم کنیم؟ یک سیستم ساده برای روز اول هر ماه

· خواندن 20 دقیقه
تیم ریالیتی
ریالیتی

حقوقمان را چطور تقسیم کنیم؟ یک سیستم ساده برای روز اول هر ماه

فرض کنید امروز حقوقتان واریز شده است.

موجودی حساب را نگاه می‌کنید و برای چند ساعت یا چند روز احساس می‌کنید پول کافی دارید.

اجاره یا قسط پرداخت می‌شود. چند خرید عقب‌افتاده انجام می‌دهید. مبلغی برای غذا، رفت‌وآمد و خریدهای روزمره خرج می‌شود. شاید یک وسیله بخرید که از ماه قبل در فهرستتان بوده است.

دو هفته بعد دوباره موجودی حساب را نگاه می‌کنید و سؤال آشنایی شکل می‌گیرد:

این همه پول کجا رفت؟

مشکل همیشه کم بودن درآمد نیست.

گاهی مسئله این است که حقوق قبل از اینکه برای آن تصمیم بگیریم، شروع به خرج شدن می‌کند.

یک روش ساده برای جلوگیری از این وضعیت وجود دارد:

به‌جای اینکه آخر ماه ببینیم چه مقدار پول باقی مانده است، همان روز اول مشخص کنیم هر بخش از حقوق قرار است چه کاری انجام دهد.

این مطلب یک فرمول جادویی مثل «همه باید دقیقاً ۲۰ درصد پس‌انداز کنند» ارائه نمی‌کند.

هدف ساختن یک سیستم تقسیم حقوق است که بتوانید متناسب با درآمد، هزینه‌ها و شرایط زندگی خودتان تنظیمش کنید.

سرمایه‌گذاری بلندمدت برای ساخت ثروت؛ راهنمای شروع مرحله‌به‌مرحله

· خواندن 20 دقیقه
تیم ریالیتی
ریالیتی

سرمایه‌گذاری بلندمدت برای ساخت ثروت؛ راهنمای شروع مرحله‌به‌مرحله

بودجه‌بندی کمک می‌کند پول ماه جاری را مدیریت کنید. صندوق اضطراری از برنامه شما در برابر هزینه‌های ناگهانی محافظت می‌کند. پس‌انداز هدفمند نیز برای خریدها و مخارجی مناسب است که مبلغ و زمان نسبتاً مشخصی دارند.

اما هدف‌هایی مانند بازنشستگی، استقلال مالی، تأمین آینده خانواده یا ساختن سرمایه در یک بازه طولانی، فقط با نگهداری پول کنارگذاشته‌شده پیش نمی‌روند. در اینجا سرمایه‌گذاری وارد برنامه مالی می‌شود: پذیرفتن سطحی حساب‌شده از ریسک برای افزایش احتمالی ارزش پول در طول زمان.

سرمایه‌گذاری بلندمدت با پیدا کردن «بهترین دارایی این ماه» شروع نمی‌شود. نقطه شروع، ساختن یک پایه مالی پایدار، تعیین هدف، انتخاب مبلغ قابل‌ادامه، پخش کردن ریسک و حفظ نظم در دوره‌های خوب و بد بازار است.

در این راهنما، یک چارچوب مرحله‌به‌مرحله برای شروع سرمایه‌گذاری بلندمدت و تبدیل آن به بخشی ثابت از برنامه مالی ماهانه ارائه می‌کنیم.