پرش به مطلب اصلی

4 پست با برچسب "صندوق اضطراری"

ساخت و نگهداری پس‌انداز اضطراری

مشاهده تمام برچسب‌ها

اگر درآمدتان فردا قطع شود، چند ماه دوام می‌آورید؟

· خواندن 27 دقیقه
تیم ریالیتی
ریالیتی

اگر درآمدتان فردا قطع شود، چند ماه دوام می‌آورید؟

فرض کنید امشب آخرین پیام کاری روز را می‌خوانید و فردا صبح متوجه می‌شوید درآمد اصلی شما متوقف شده است.

ممکن است تعدیل شده باشید. ممکن است پروژه اصلی یک فریلنسر ناگهان لغو شده باشد. ممکن است کسب‌وکار برای مدتی فروش کافی نداشته باشد. یا شاید مشکلی ایجاد شده که چند ماه امکان کار کردن را کاهش دهد.

سؤال اول معمولاً این است:

حالا چه کار کنم؟

اما یک سؤال عددی‌تر وجود دارد که بخش بزرگی از پاسخ را مشخص می‌کند:

اگر از فردا هیچ درآمدی نداشته باشم، با منابع فعلی چند ماه می‌توانم هزینه‌های ضروری زندگی را پرداخت کنم؟

این عدد را می‌توان دوام مالی یا Financial Runway نامید.

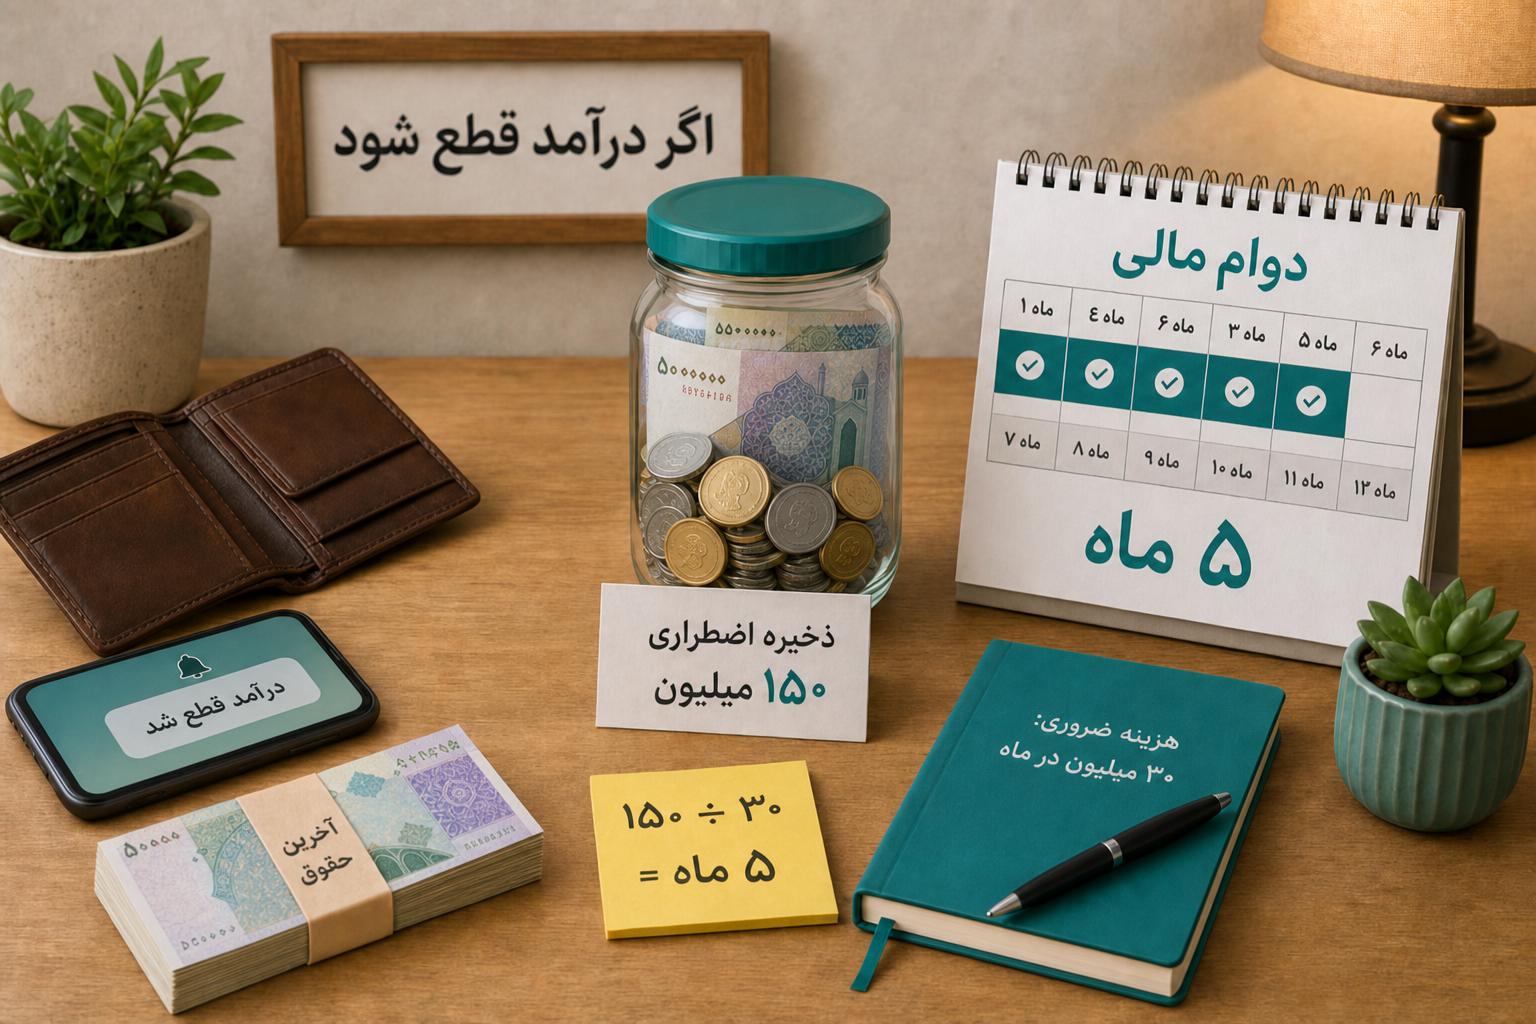
اگر برای ادامه یک ماه زندگی حداقل ۳۰ میلیون تومان لازم دارید و ۱۵۰ میلیون تومان پول قابل‌استفاده برای چنین شرایطی کنار گذاشته‌اید:

۱۵۰ ÷ ۳۰ = ۵ ماه

یعنی در یک محاسبه ساده، حدود پنج ماه زمان دارید.

اما محاسبه واقعی کمی پیچیده‌تر است.

آیا تمام ۱۵۰ میلیون واقعاً آزاد است؟ آیا هزینه ماهانه در شرایط قطع درآمد همان هزینه ماه عادی خواهد بود؟ هزینه بیمه سالانه، تعمیر خودرو یا شهریه‌ای که دو ماه دیگر می‌رسد چه می‌شود؟ اگر همسر شما همچنان درآمد داشته باشد چطور؟ اگر درآمد فریلنسری کوچکی باقی بماند؟

و مهم‌تر از همه:

چند ماه دوام برای شما کافی است؟

این مطلب یک عدد عمومی مثل «همه باید شش ماه پس‌انداز داشته باشند» ارائه نمی‌کند.

هدف این است که عدد خودتان را بسازید.
حداقل هزینه زندگی شما چقدر است؟

· خواندن 22 دقیقه
تیم ریالیتی
ریالیتی

حداقل هزینه زندگی شما چقدر است؟

اگر از شما بپرسند:

ماهی چقدر خرج می‌کنید؟

شاید بتوانید با نگاه کردن به حساب بانکی یا اپ مدیریت هزینه یک عدد تقریبی بگویید:

حدود ۴۵ میلیون تومان.

اما اگر سؤال کمی تغییر کند:

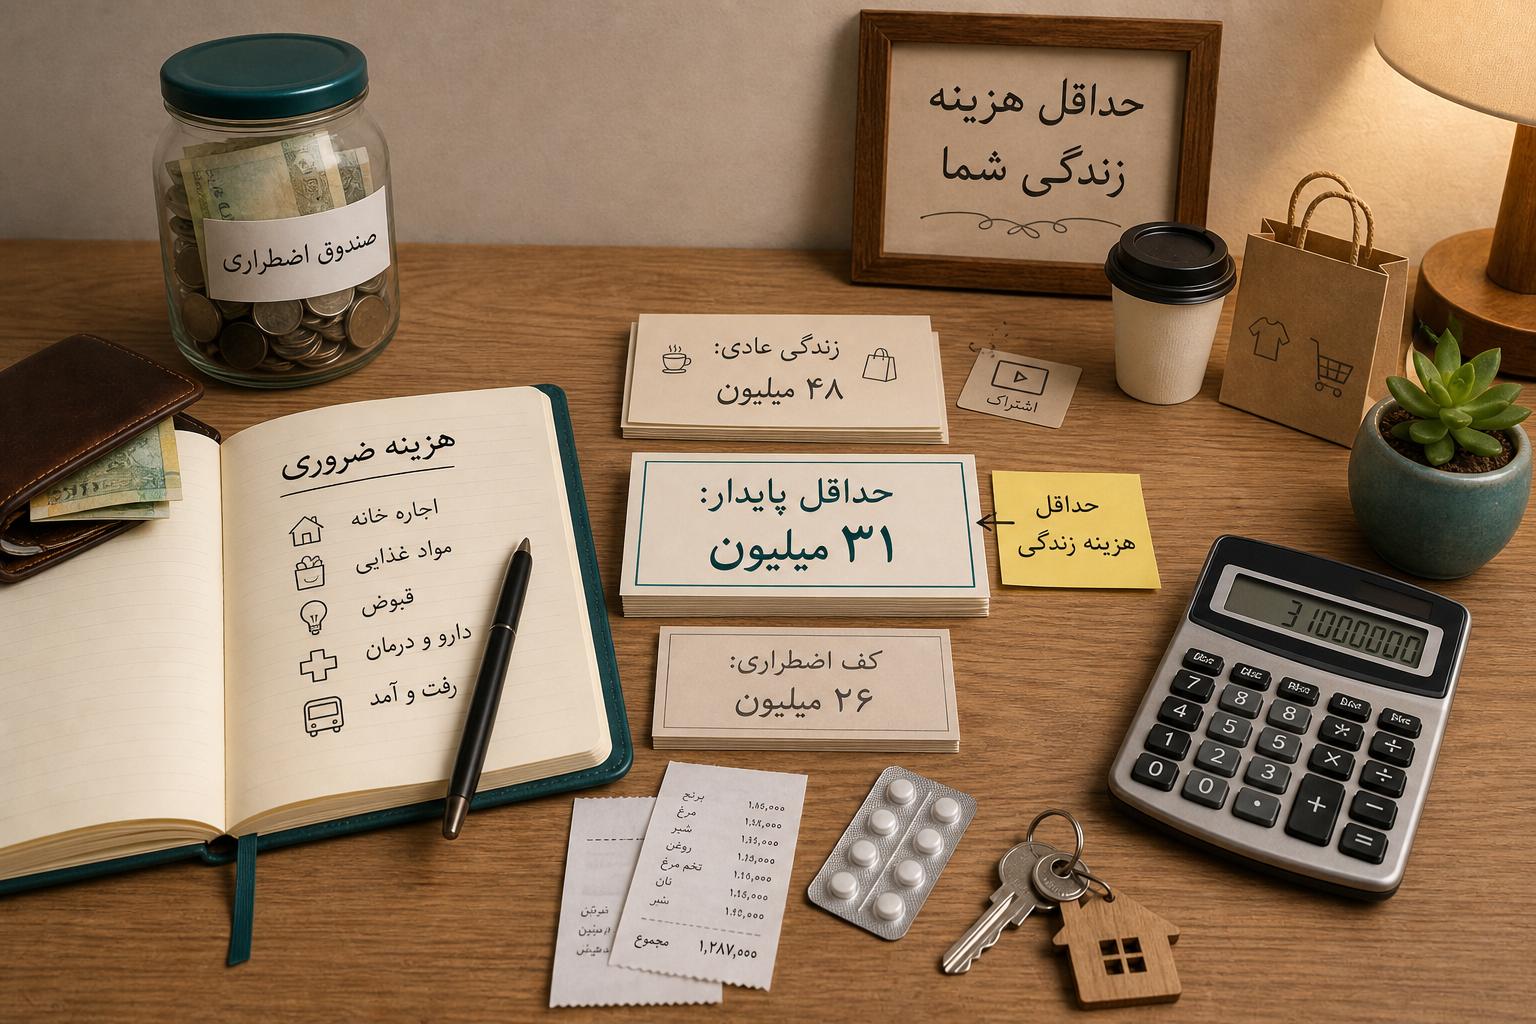
حداقل چقدر پول لازم دارید تا یک ماه زندگی را بدون ایجاد بدهی جدید ادامه دهید؟

جواب سخت‌تر می‌شود.

آیا رستوران را حذف می‌کنید؟

تاکسی چطور؟

اشتراک‌ها؟

پس‌انداز ماهانه؟

هزینه درمان؟

قسط؟

بیمه‌ای که هر شش ماه پرداخت می‌شود؟

تعمیر خودرو؟

هزینه فرزند؟

و اگر قرار باشد این بودجه را نه یک هفته، بلکه شش ماه ادامه دهید، آیا هنوز قابل‌تحمل است؟

دانستن حداقل هزینه زندگی یکی از بنیادی‌ترین اعداد مالی شخصی است.

چون بسیاری از سؤال‌های مهم مالی بدون آن جواب دقیقی ندارند:

  • صندوق اضطراری من باید چقدر باشد؟
  • اگر درآمدم قطع شود چند ماه دوام می‌آورم؟
  • حداقل حقوقی که برای یک شغل جدید نیاز دارم چقدر است؟
  • آیا می‌توانم چند ماه مرخصی بگیرم؟
  • آیا می‌توانم شغل فعلی را ترک کنم؟
  • هزینه ثابت زندگی من بیش از حد بالا رفته؟
  • برای استقلال مالی تقریباً چه مقدار درآمد لازم دارم؟

اما «حداقل هزینه زندگی» به معنی زندگی با نان و آب نیست.

عدد مفید باید واقع‌بینانه، پایدار و قابل‌استفاده باشد.

صندوق اضطراری چیست و چطور آن را از صفر بسازیم؟

· خواندن 15 دقیقه
تیم ریالیتی
ریالیتی

صندوق اضطراری چیست و چطور آن را از صفر بسازیم؟

بودجه ماهانه به شما کمک می‌کند درآمد را میان هزینه‌های ضروری، پس‌انداز و خرج آزاد تقسیم کنید. پس‌انداز برای هدف مالی نیز مسیر خرید، سفر یا آموزش را مشخص می‌کند. اما یک هزینه ناگهانی می‌تواند هر دو برنامه را به‌هم بزند.

خرابی وسیله ضروری، هزینه درمان، کاهش درآمد یا یک تعمیر فوری معمولاً منتظر آماده شدن بودجه شما نمی‌ماند. اگر پول جداگانه‌ای برای این وضعیت نداشته باشید، ممکن است از پس‌انداز هدف برداشت کنید، پرداخت یک قسط را عقب بیندازید یا بدهی جدید ایجاد کنید.

صندوق اضطراری یک ذخیره مالی جدا برای همین موقعیت‌ها است. در این راهنما، یک روش ساده و مرحله‌به‌مرحله برای ساختن آن از صفر ارائه می‌کنیم.

اول بدهی را پرداخت کنیم یا پس‌انداز کنیم؟

· خواندن 16 دقیقه
تیم ریالیتی
ریالیتی

اول بدهی را پرداخت کنیم یا پس‌انداز کنیم؟

وقتی هم بدهی دارید و هم می‌خواهید پس‌انداز کنید، انتخاب میان این دو ساده نیست. پرداخت سریع بدهی فشار ماهانه و هزینه‌های جانبی آن را کاهش می‌دهد. از طرف دیگر، نداشتن پس‌انداز باعث می‌شود با اولین هزینه غیرمنتظره دوباره بدهکار شوید.

بنابراین پاسخ همیشه «فقط بدهی» یا «فقط پس‌انداز» نیست. تصمیم درست به نوع بدهی، هزینه و جریمه آن، وضعیت پرداخت‌های ضروری، ثبات درآمد و اندازه صندوق اضطراری شما بستگی دارد.

در این راهنما، یک چارچوب مرحله‌به‌مرحله برای تقسیم پول اضافه میان بدهی و پس‌انداز ارائه می‌کنیم.