پرش به مطلب اصلی

17 پست با برچسب "بودجه‌بندی"

ساخت و اجرای بودجه ماهانه و سالانه

مشاهده تمام برچسب‌ها

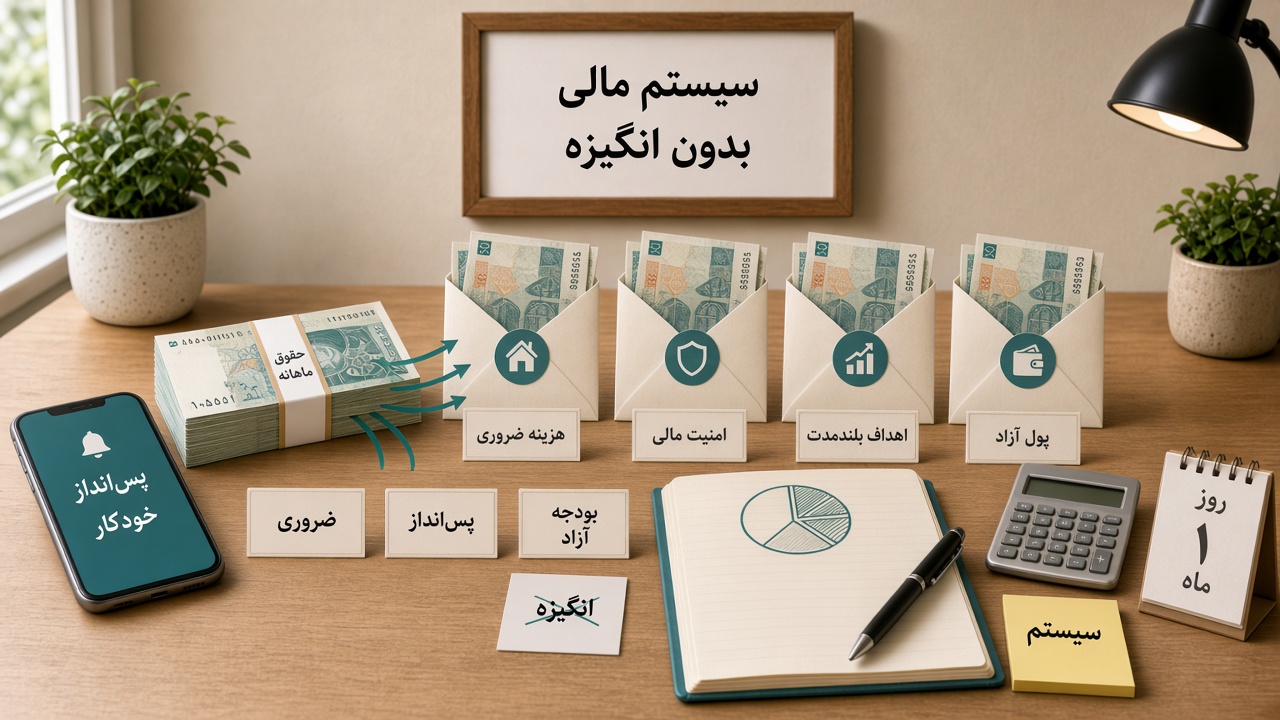
چگونه یک سیستم مالی شخصی بسازیم که به انگیزه وابسته نباشد؟
· خواندن 16 دقیقه
تیم ریالیتی
ریالیتی

چگونه یک سیستم مالی شخصی بسازیم که به انگیزه وابسته نباشد؟

بیشتر برنامه‌های مالی با انگیزه شروع می‌شوند.

یک شب تصمیم می‌گیریم:

از این ماه همه هزینه‌ها را ثبت می‌کنم.

یا:

دیگر خرید غیرضروری ندارم.

یا:

هر ماه دقیقاً ۲۰ درصد درآمدم را پس‌انداز می‌کنم.

چند روز یا چند هفته همه‌چیز خوب پیش می‌رود.

هزینه‌ها را با دقت ثبت می‌کنیم، موجودی حساب را مرتب بررسی می‌کنیم و حتی برای خریدهای کوچک هم تصمیم آگاهانه می‌گیریم.

بعد یک ماه شلوغ می‌شود.

کار زیاد است.

چند هزینه غیرمنتظره ایجاد می‌شود.

حوصله ثبت مخارج را نداریم.

و سیستم آرام‌آرام متوقف می‌شود.

مشکل لزوماً کمبود اراده نیست.

مشکل این است که سیستم مالی ما فقط زمانی کار می‌کند که حواسمان کاملاً جمع باشد.

یک سیستم مالی خوب باید برعکس عمل کند:

حتی وقتی انگیزه نداریم، بخش بزرگی از تصمیم‌های درست باید به‌صورت پیش‌فرض اتفاق بیفتند.

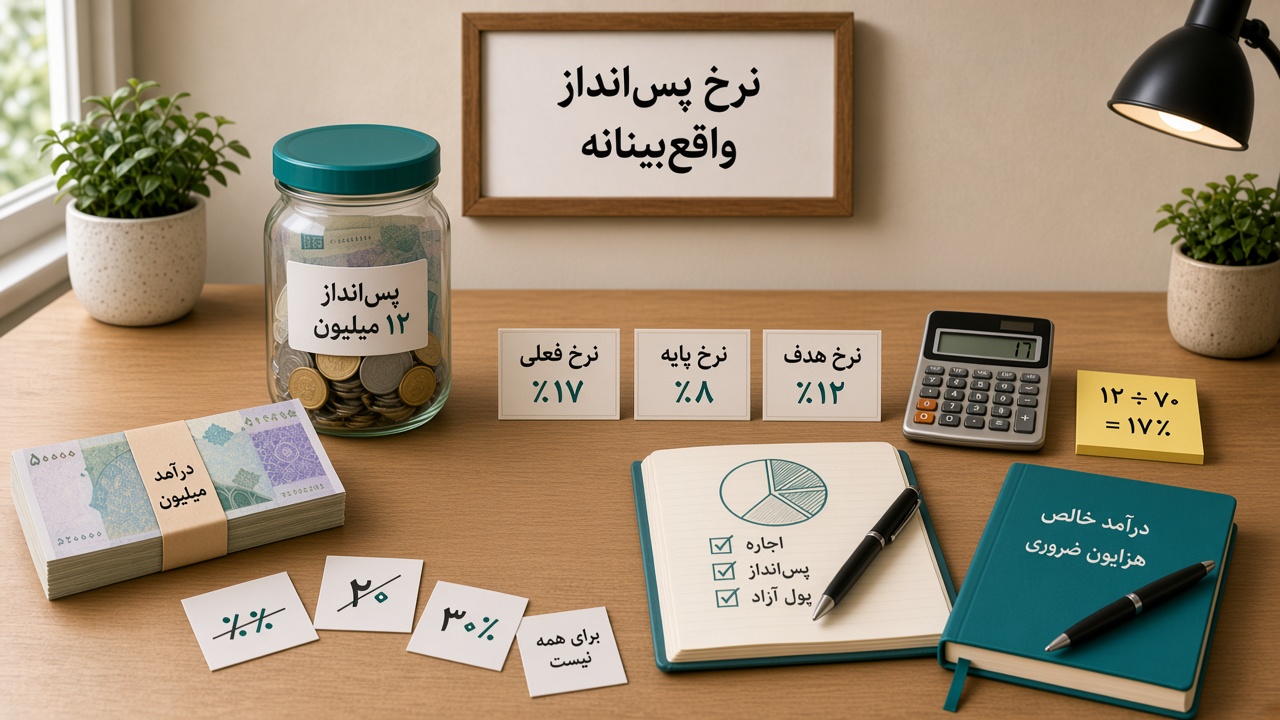
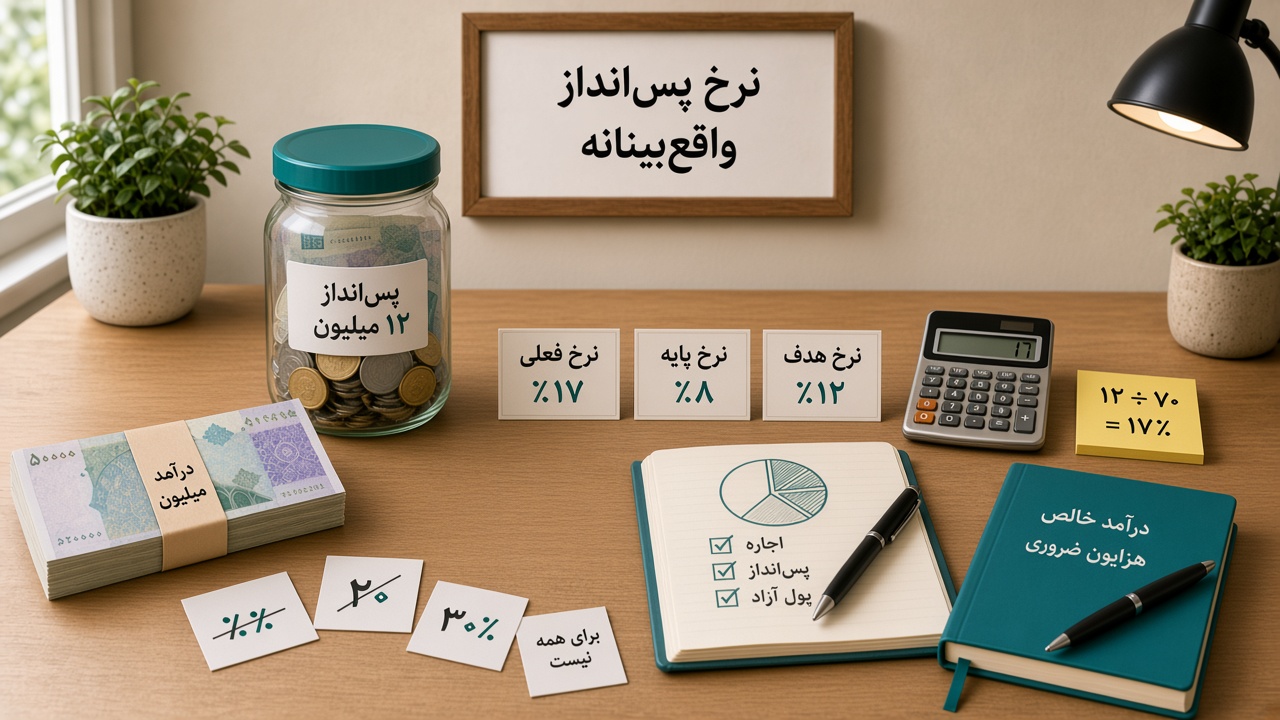
چقدر باید پس‌انداز کنیم؟ یک روش واقع‌بینانه برای تعیین نرخ پس‌انداز

· خواندن 16 دقیقه
تیم ریالیتی
ریالیتی

چقدر باید پس‌انداز کنیم؟ یک روش واقع‌بینانه برای تعیین نرخ پس‌انداز

یکی از رایج‌ترین سؤال‌های مالی این است:

چقدر باید از درآمدمان را پس‌انداز کنیم؟

۱۰ درصد؟

۲۰ درصد؟

۳۰ درصد؟

یا هرچقدر که بتوانیم؟

پاسخ کوتاه این است:

یک نرخ پس‌انداز مناسب برای همه وجود ندارد.

فردی که ۳۰ میلیون تومان درآمد دارد و ۲۰ میلیون تومان اجاره می‌دهد، شرایطش با کسی که همین درآمد را دارد اما هزینه مسکن ندارد یکسان نیست.

فردی که بدهی سنگین دارد، با فردی که صندوق اضطراری کامل و درآمد پایدار دارد، اولویت‌های متفاوتی دارد.

بنابراین به‌جای پیدا کردن یک عدد جادویی، بهتر است یک نرخ پس‌انداز واقع‌بینانه پیدا کنیم؛ عددی که هم با شرایط فعلی ما سازگار باشد و هم به مرور ما را به سمت امنیت و آزادی مالی بیشتر حرکت دهد.

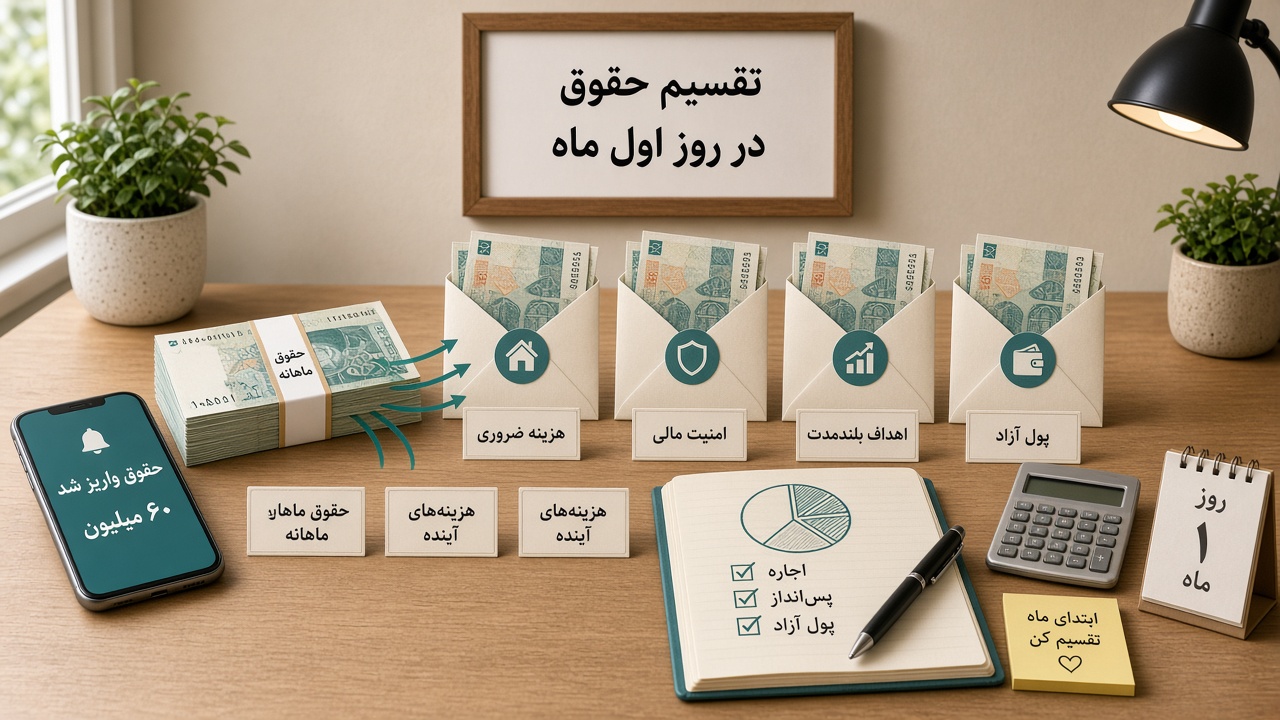
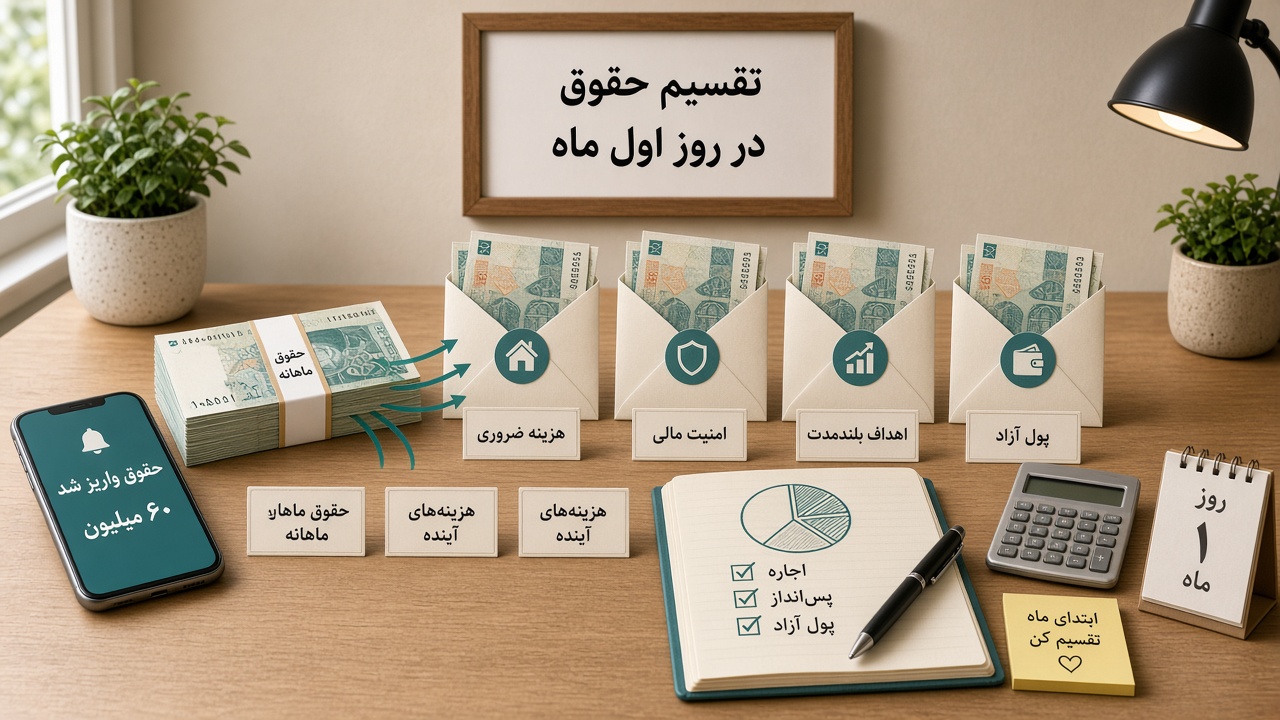
حقوقمان را چطور تقسیم کنیم؟ یک سیستم ساده برای روز اول هر ماه

· خواندن 20 دقیقه
تیم ریالیتی
ریالیتی

حقوقمان را چطور تقسیم کنیم؟ یک سیستم ساده برای روز اول هر ماه

فرض کنید امروز حقوقتان واریز شده است.

موجودی حساب را نگاه می‌کنید و برای چند ساعت یا چند روز احساس می‌کنید پول کافی دارید.

اجاره یا قسط پرداخت می‌شود. چند خرید عقب‌افتاده انجام می‌دهید. مبلغی برای غذا، رفت‌وآمد و خریدهای روزمره خرج می‌شود. شاید یک وسیله بخرید که از ماه قبل در فهرستتان بوده است.

دو هفته بعد دوباره موجودی حساب را نگاه می‌کنید و سؤال آشنایی شکل می‌گیرد:

این همه پول کجا رفت؟

مشکل همیشه کم بودن درآمد نیست.

گاهی مسئله این است که حقوق قبل از اینکه برای آن تصمیم بگیریم، شروع به خرج شدن می‌کند.

یک روش ساده برای جلوگیری از این وضعیت وجود دارد:

به‌جای اینکه آخر ماه ببینیم چه مقدار پول باقی مانده است، همان روز اول مشخص کنیم هر بخش از حقوق قرار است چه کاری انجام دهد.

این مطلب یک فرمول جادویی مثل «همه باید دقیقاً ۲۰ درصد پس‌انداز کنند» ارائه نمی‌کند.

هدف ساختن یک سیستم تقسیم حقوق است که بتوانید متناسب با درآمد، هزینه‌ها و شرایط زندگی خودتان تنظیمش کنید.

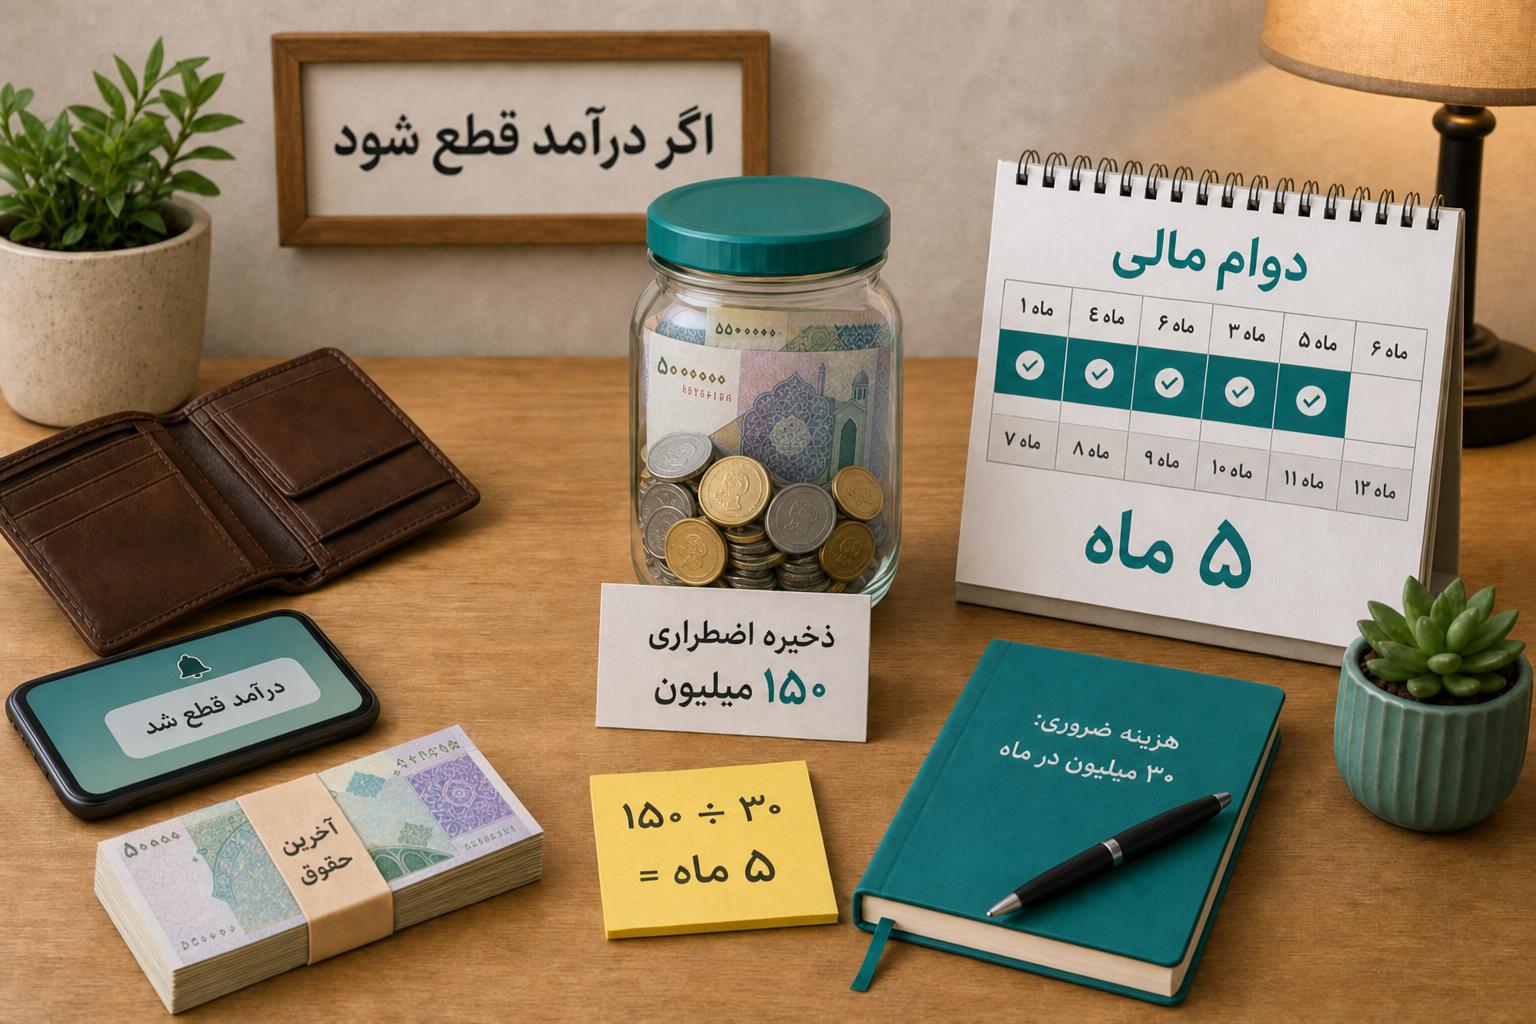
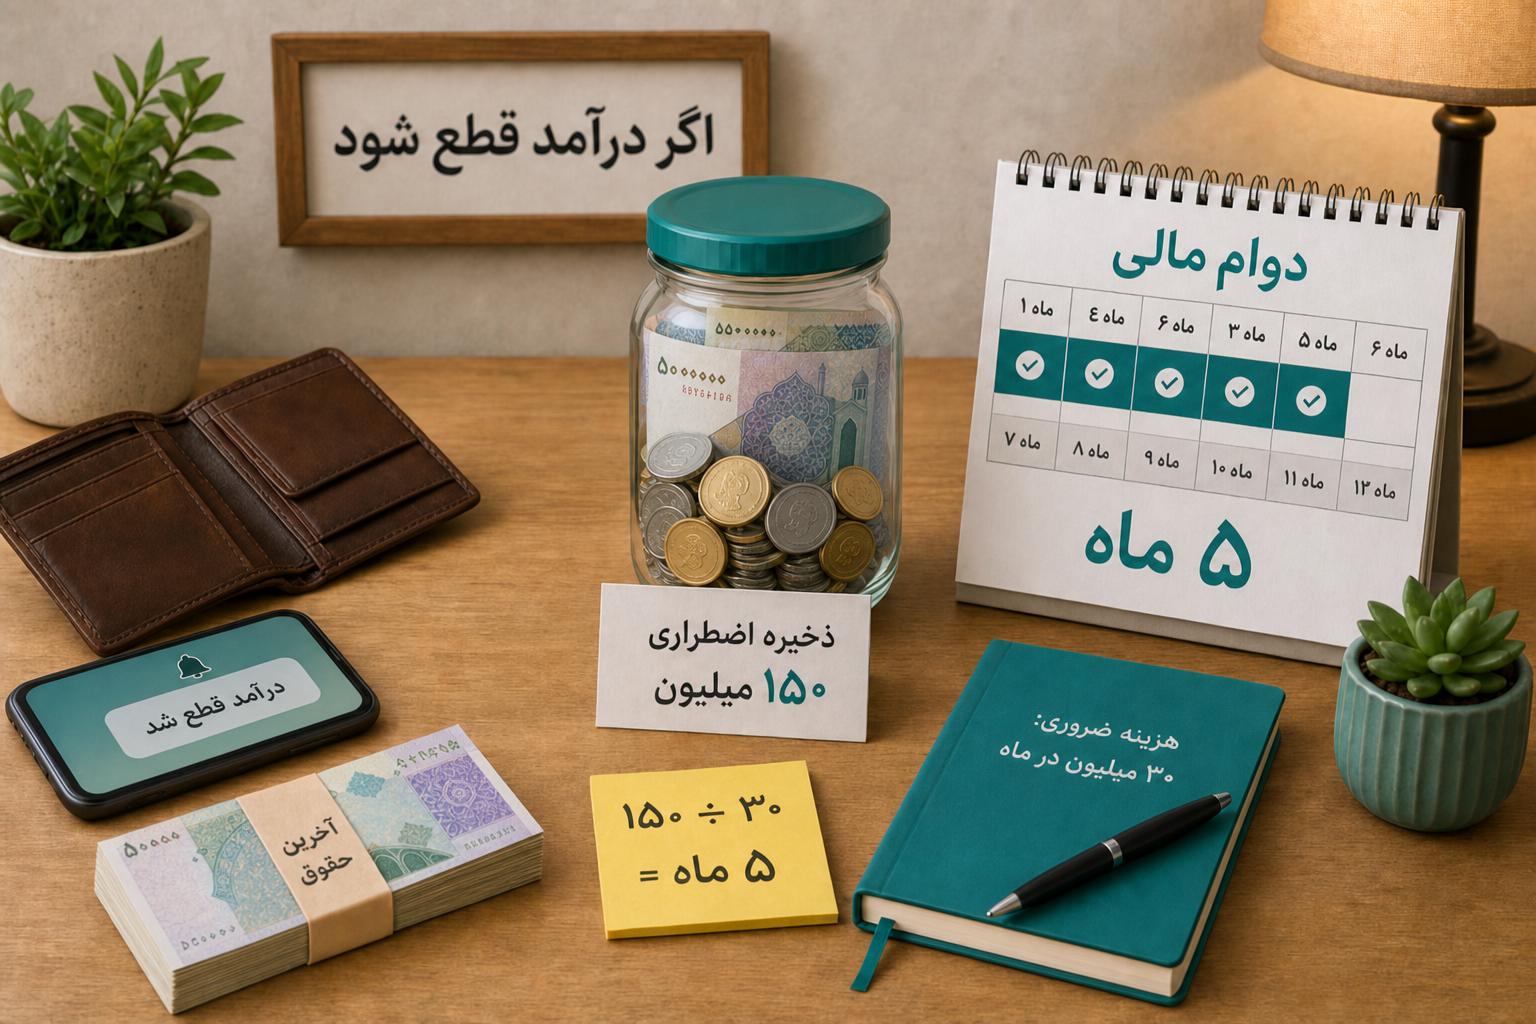
اگر درآمدتان فردا قطع شود، چند ماه دوام می‌آورید؟

· خواندن 27 دقیقه
تیم ریالیتی
ریالیتی

اگر درآمدتان فردا قطع شود، چند ماه دوام می‌آورید؟

فرض کنید امشب آخرین پیام کاری روز را می‌خوانید و فردا صبح متوجه می‌شوید درآمد اصلی شما متوقف شده است.

ممکن است تعدیل شده باشید. ممکن است پروژه اصلی یک فریلنسر ناگهان لغو شده باشد. ممکن است کسب‌وکار برای مدتی فروش کافی نداشته باشد. یا شاید مشکلی ایجاد شده که چند ماه امکان کار کردن را کاهش دهد.

سؤال اول معمولاً این است:

حالا چه کار کنم؟

اما یک سؤال عددی‌تر وجود دارد که بخش بزرگی از پاسخ را مشخص می‌کند:

اگر از فردا هیچ درآمدی نداشته باشم، با منابع فعلی چند ماه می‌توانم هزینه‌های ضروری زندگی را پرداخت کنم؟

این عدد را می‌توان دوام مالی یا Financial Runway نامید.

اگر برای ادامه یک ماه زندگی حداقل ۳۰ میلیون تومان لازم دارید و ۱۵۰ میلیون تومان پول قابل‌استفاده برای چنین شرایطی کنار گذاشته‌اید:

۱۵۰ ÷ ۳۰ = ۵ ماه

یعنی در یک محاسبه ساده، حدود پنج ماه زمان دارید.

اما محاسبه واقعی کمی پیچیده‌تر است.

آیا تمام ۱۵۰ میلیون واقعاً آزاد است؟ آیا هزینه ماهانه در شرایط قطع درآمد همان هزینه ماه عادی خواهد بود؟ هزینه بیمه سالانه، تعمیر خودرو یا شهریه‌ای که دو ماه دیگر می‌رسد چه می‌شود؟ اگر همسر شما همچنان درآمد داشته باشد چطور؟ اگر درآمد فریلنسری کوچکی باقی بماند؟

و مهم‌تر از همه:

چند ماه دوام برای شما کافی است؟

این مطلب یک عدد عمومی مثل «همه باید شش ماه پس‌انداز داشته باشند» ارائه نمی‌کند.

هدف این است که عدد خودتان را بسازید.

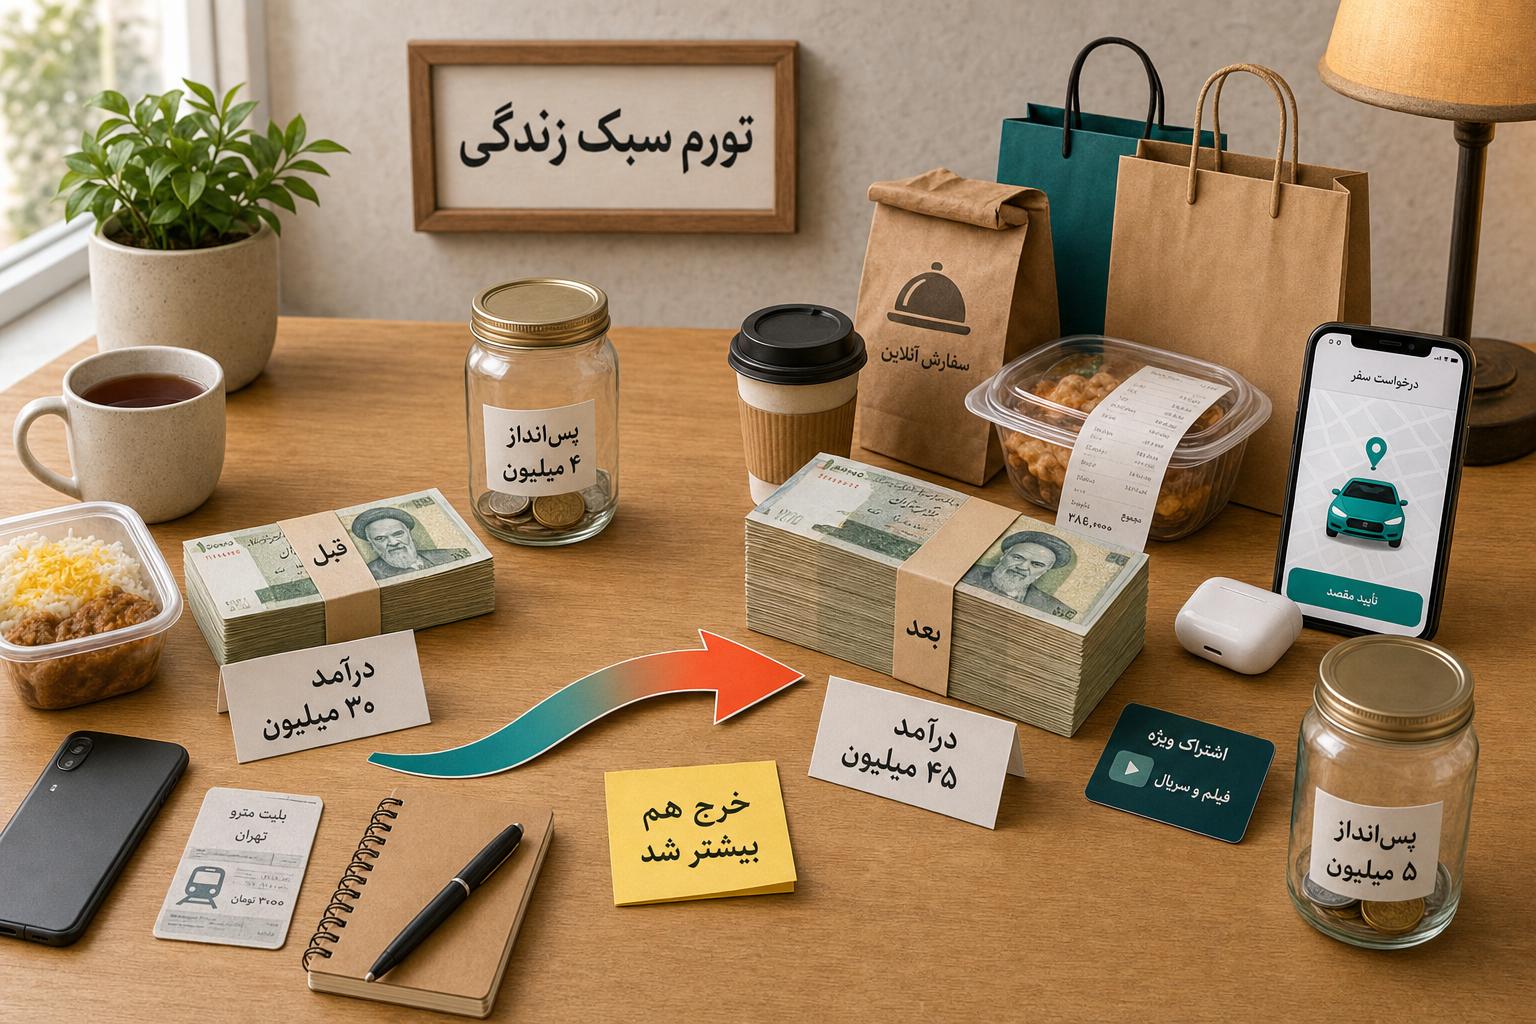
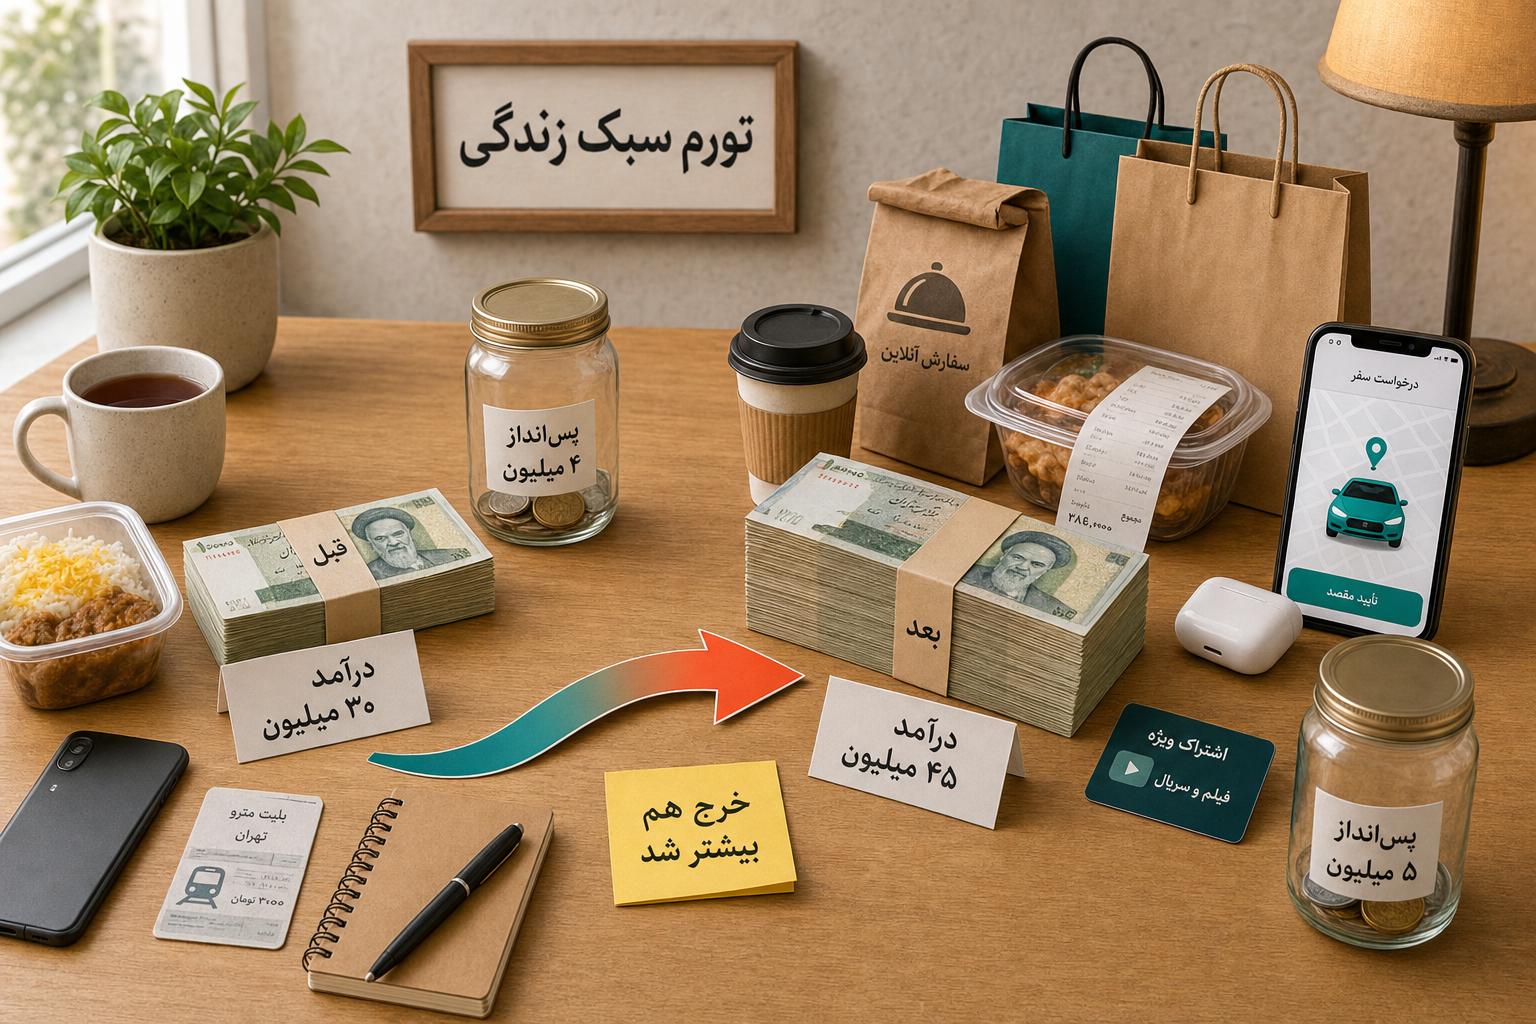
تورم سبک زندگی؛ چرا با بیشتر شدن درآمد، خرج ما هم بیشتر می‌شود؟

· خواندن 28 دقیقه
تیم ریالیتی
ریالیتی

تورم سبک زندگی؛ چرا با بیشتر شدن درآمد، خرج ما هم بیشتر می‌شود؟

فرض کنید دو سال قبل ماهی ۳۰ میلیون تومان درآمد داشتید.

آن زمان با خودتان می‌گفتید:

اگر درآمدم به ۴۵ میلیون برسد، دیگر واقعاً می‌توانم پس‌انداز کنم.

چند ماه می‌گذرد، شغل جدیدی پیدا می‌کنید یا حقوقتان افزایش پیدا می‌کند و بالاخره درآمد به ۴۵ میلیون تومان می‌رسد.

اما اتفاق عجیبی می‌افتد.

خانه کمی بهتر می‌شود. تاکسی اینترنتی جای بخشی از رفت‌وآمد قبلی را می‌گیرد. سفارش غذا بیشتر می‌شود. چند اشتراک جدید اضافه می‌کنید. گوشی‌ای که تا دیروز قابل‌استفاده بود، ناگهان قدیمی احساس می‌شود.

چند ماه بعد درآمد شما واقعاً ۱۵ میلیون تومان بیشتر شده است، اما مبلغی که آخر ماه باقی می‌ماند تقریباً همان قبلی است.

شاید حتی کمتر.

این پدیده معمولاً با نام تورم سبک زندگی یا Lifestyle Inflation / Lifestyle Creep شناخته می‌شود:

وقتی با افزایش درآمد، سطح هزینه‌های ما هم به‌تدریج بالا می‌رود و بخش بزرگی از درآمد اضافه، به جای افزایش پس‌انداز و آزادی مالی، تبدیل به هزینه‌های جدید می‌شود.

اما یک نکته مهم وجود دارد:

هر افزایش هزینه‌ای بعد از افزایش حقوق، تورم سبک زندگی نیست.

گاهی زندگی واقعاً گران‌تر شده است. گاهی کیفیت زندگی را آگاهانه بهتر کرده‌ایم. و گاهی بدون اینکه تصمیم مشخصی گرفته باشیم، تعریفمان از «عادی» تغییر کرده است.

این مطلب درباره تشخیص تفاوت این سه حالت است.

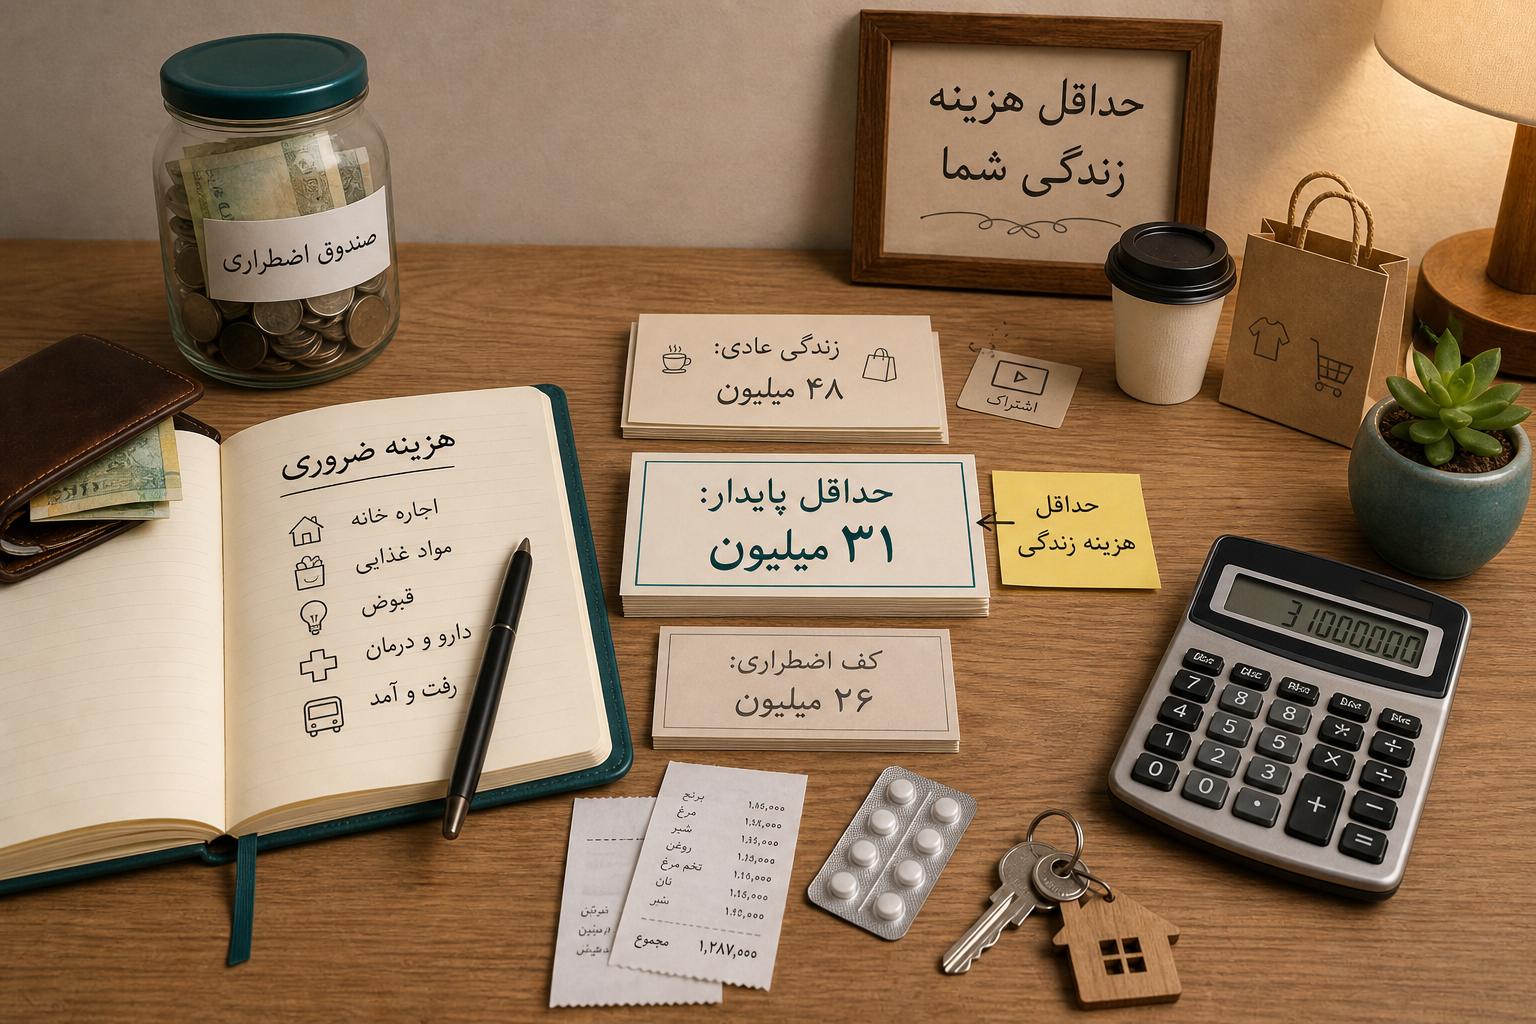
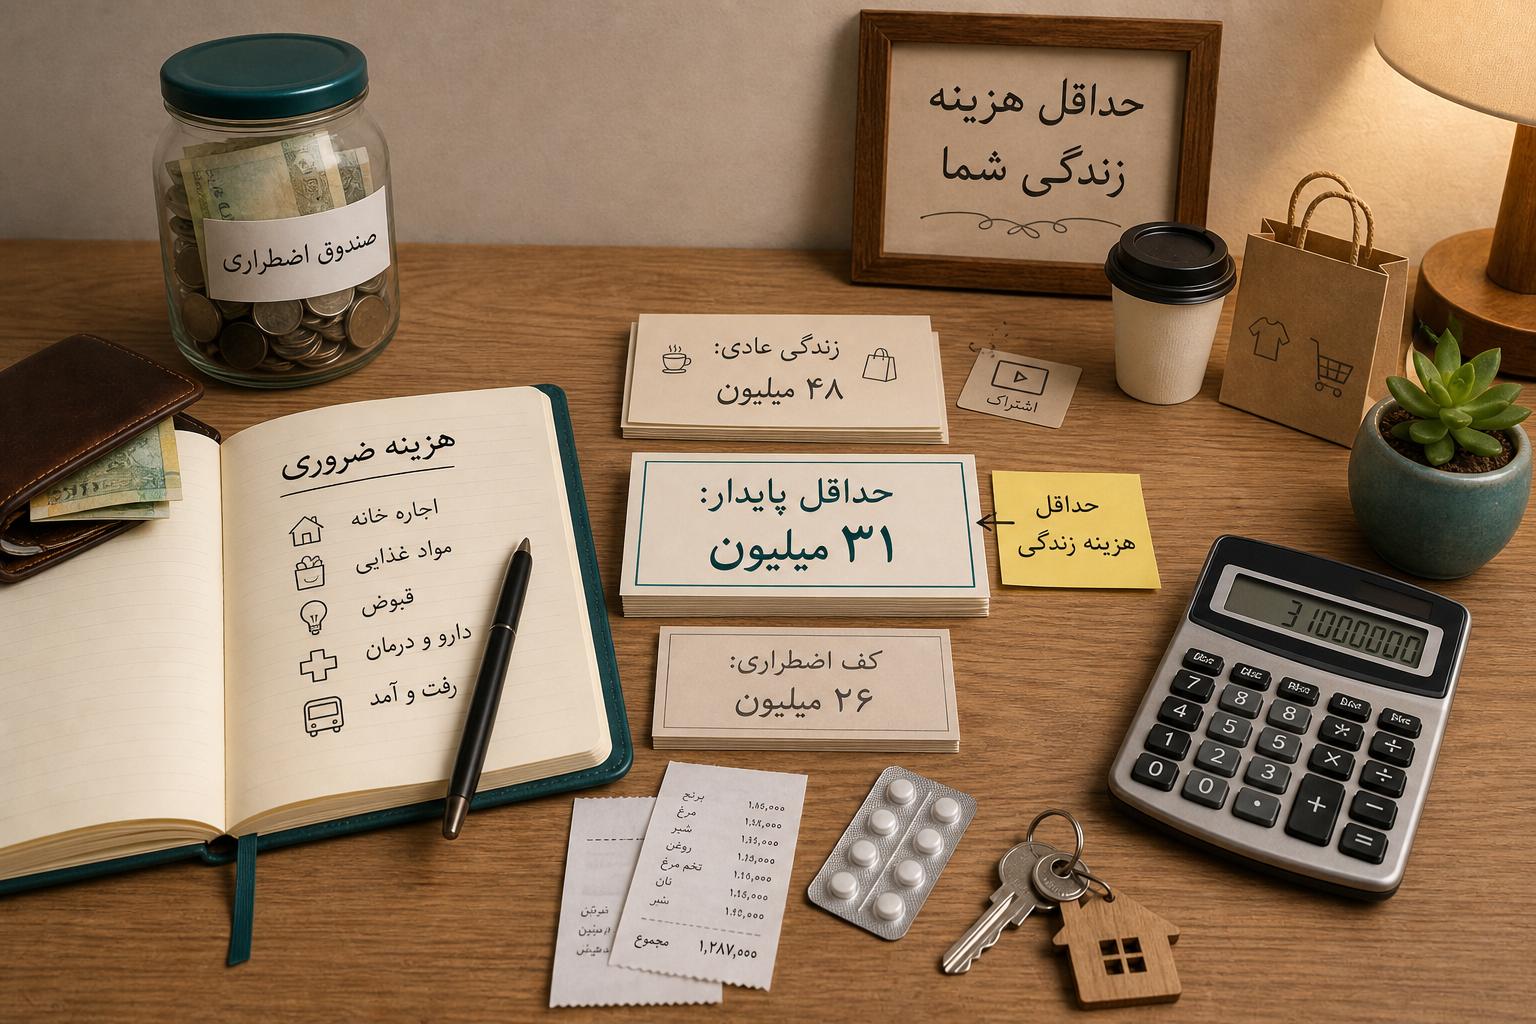
حداقل هزینه زندگی شما چقدر است؟

· خواندن 22 دقیقه
تیم ریالیتی
ریالیتی

حداقل هزینه زندگی شما چقدر است؟

اگر از شما بپرسند:

ماهی چقدر خرج می‌کنید؟

شاید بتوانید با نگاه کردن به حساب بانکی یا اپ مدیریت هزینه یک عدد تقریبی بگویید:

حدود ۴۵ میلیون تومان.

اما اگر سؤال کمی تغییر کند:

حداقل چقدر پول لازم دارید تا یک ماه زندگی را بدون ایجاد بدهی جدید ادامه دهید؟

جواب سخت‌تر می‌شود.

آیا رستوران را حذف می‌کنید؟

تاکسی چطور؟

اشتراک‌ها؟

پس‌انداز ماهانه؟

هزینه درمان؟

قسط؟

بیمه‌ای که هر شش ماه پرداخت می‌شود؟

تعمیر خودرو؟

هزینه فرزند؟

و اگر قرار باشد این بودجه را نه یک هفته، بلکه شش ماه ادامه دهید، آیا هنوز قابل‌تحمل است؟

دانستن حداقل هزینه زندگی یکی از بنیادی‌ترین اعداد مالی شخصی است.

چون بسیاری از سؤال‌های مهم مالی بدون آن جواب دقیقی ندارند:

  • صندوق اضطراری من باید چقدر باشد؟
  • اگر درآمدم قطع شود چند ماه دوام می‌آورم؟
  • حداقل حقوقی که برای یک شغل جدید نیاز دارم چقدر است؟
  • آیا می‌توانم چند ماه مرخصی بگیرم؟
  • آیا می‌توانم شغل فعلی را ترک کنم؟
  • هزینه ثابت زندگی من بیش از حد بالا رفته؟
  • برای استقلال مالی تقریباً چه مقدار درآمد لازم دارم؟

اما «حداقل هزینه زندگی» به معنی زندگی با نان و آب نیست.

عدد مفید باید واقع‌بینانه، پایدار و قابل‌استفاده باشد.

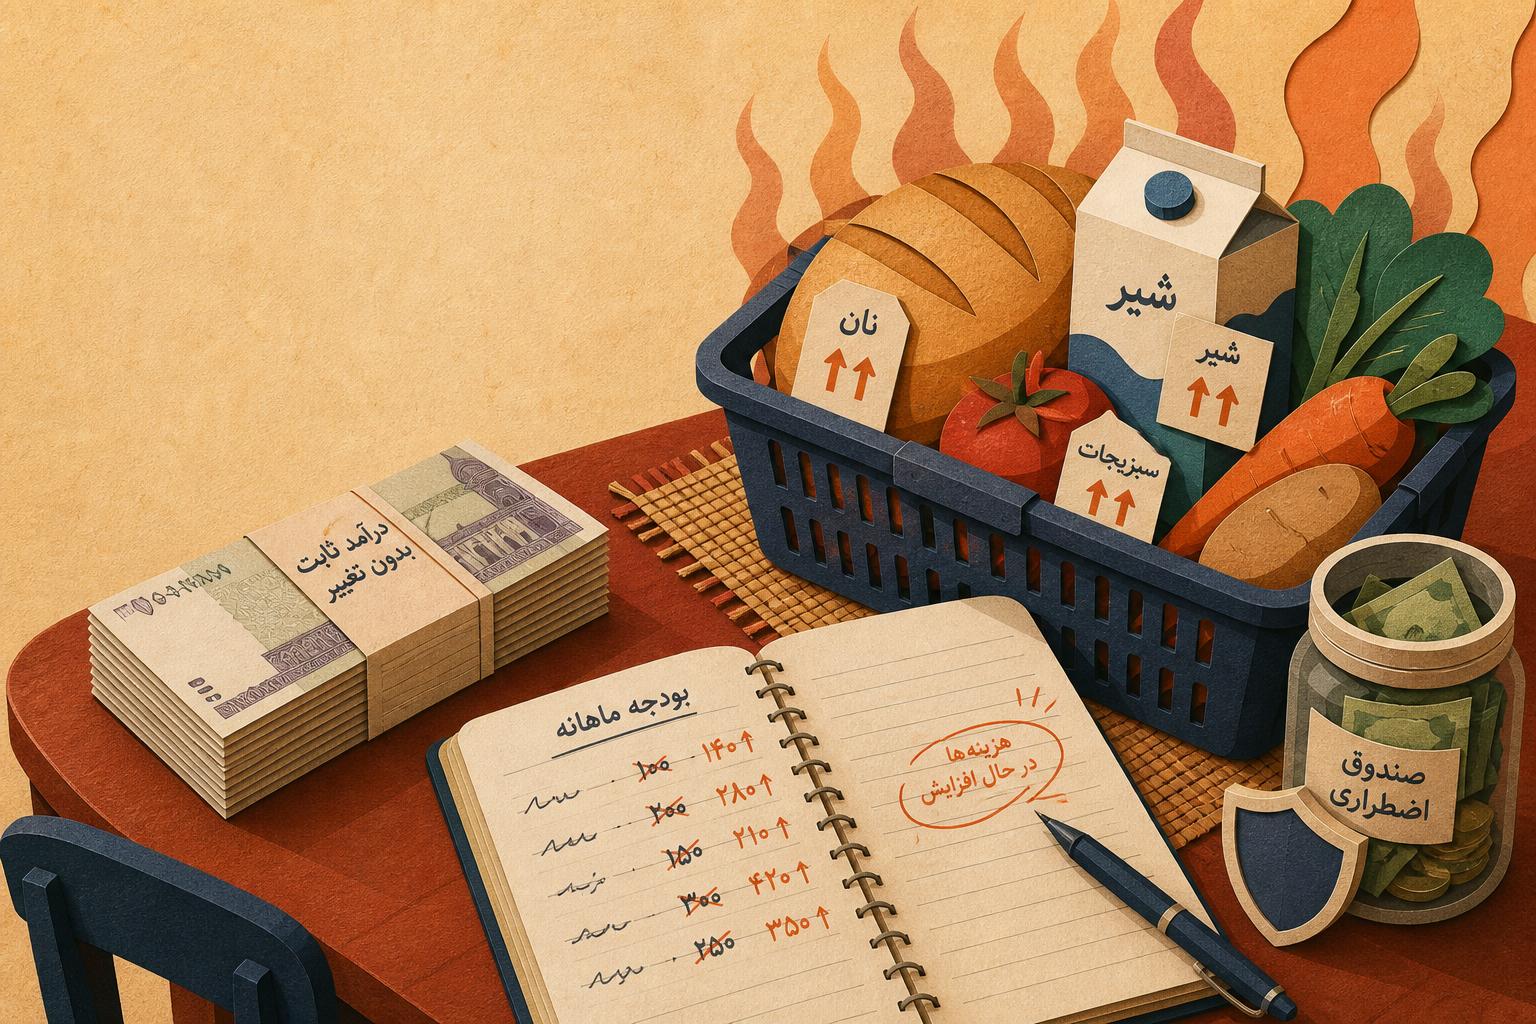
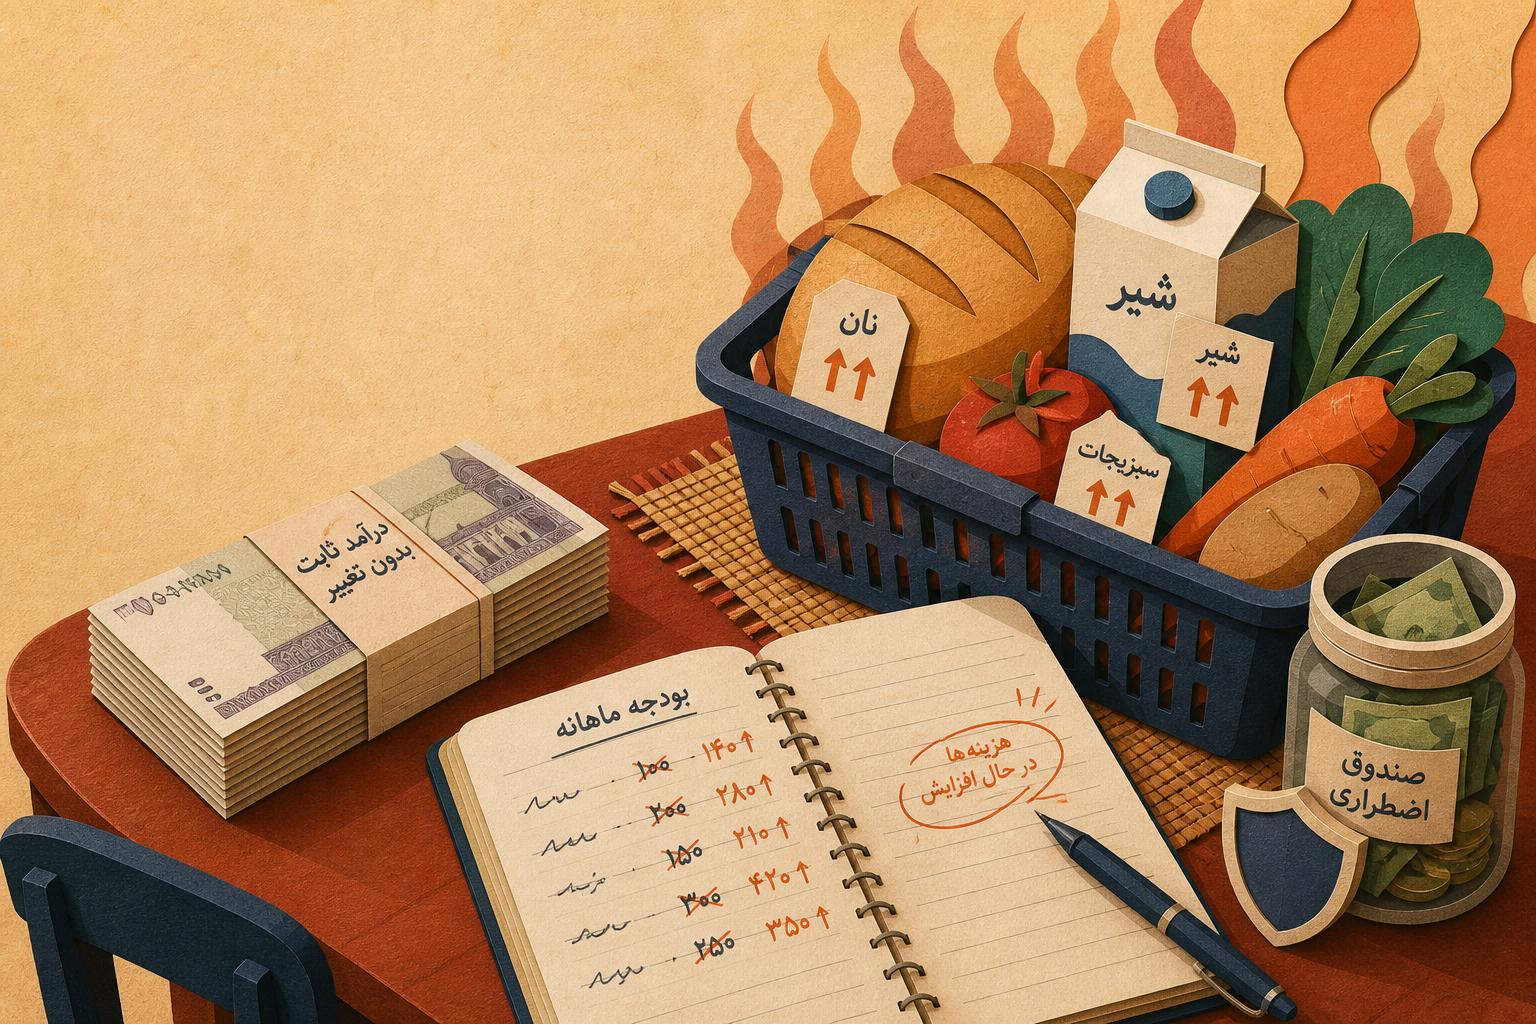
بودجه‌بندی در دوران تورم؛ چگونه قدرت خرید خود را حفظ کنیم؟

· خواندن 17 دقیقه
تیم ریالیتی
ریالیتی

بودجه‌بندی در دوران تورم؛ چگونه قدرت خرید خود را حفظ کنیم؟

تورم فقط قیمت چند کالا را افزایش نمی‌دهد. وقتی سطح عمومی قیمت‌ها بالا می‌رود، همان درآمد قبلی مقدار کمتری کالا و خدمت می‌خرد، هزینه‌های ضروری سهم بیشتری از بودجه را می‌گیرند و عددهایی که چند ماه قبل منطقی بودند، به‌تدریج غیرواقعی می‌شوند. وقتی سطح عمومی قیمت‌ها بالا می‌رود، همان درآمد قبلی مقدار کمتری کالا و خدمت می‌خرد، هزینه‌های ضروری سهم بیشتری از بودجه را می‌گیرند و عددهایی که چند ماه قبل منطقی بودند، به‌تدریج غیرواقعی می‌شوند.

در این وضعیت، ادامه دادن بودجه قدیمی معمولاً به دو نتیجه می‌رسد: یا تقریباً هر ماه از سقف دسته‌ها عبور می‌کنید، یا برای رعایت عددهای قبلی، هزینه‌های ضروری و کیفیت زندگی را بدون برنامه کاهش می‌دهید. مشکل لزوماً بی‌انضباطی نیست؛ ممکن است خود بودجه دیگر با قیمت‌های واقعی هماهنگ نباشد.

بودجه‌بندی در دوران تورم به معنی پیش‌بینی دقیق قیمت آینده نیست. هدف این است که برنامه مالی سریع‌تر از گذشته به اطلاعات جدید واکنش نشان دهد، هزینه‌های مهم را در اولویت نگه دارد و اجازه ندهد افزایش قیمت‌ها بدون تصمیم، تمام پس‌انداز و پول آزاد ماه را مصرف کند.

در این راهنما، یک روش مرحله‌به‌مرحله برای بازسازی بودجه در شرایط تورمی ارائه می‌کنیم؛ روشی که بر هزینه واقعی زندگی، بازبینی کوتاه‌مدت، حاشیه امن و تصمیم‌های قابل‌اجرا تکیه دارد.

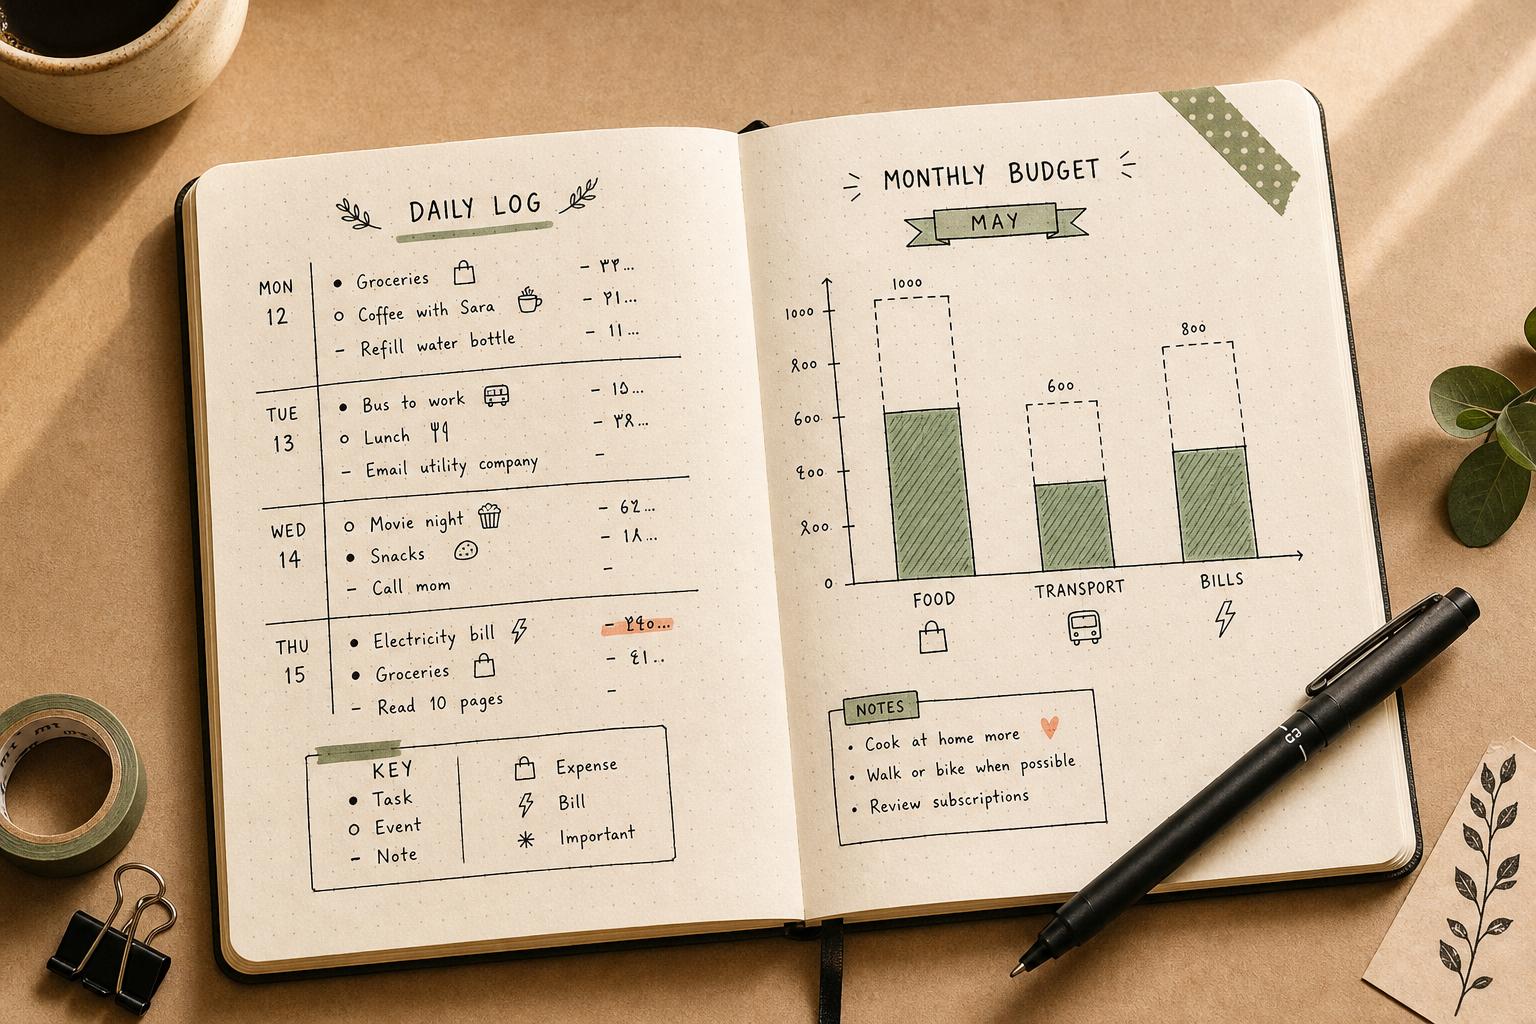
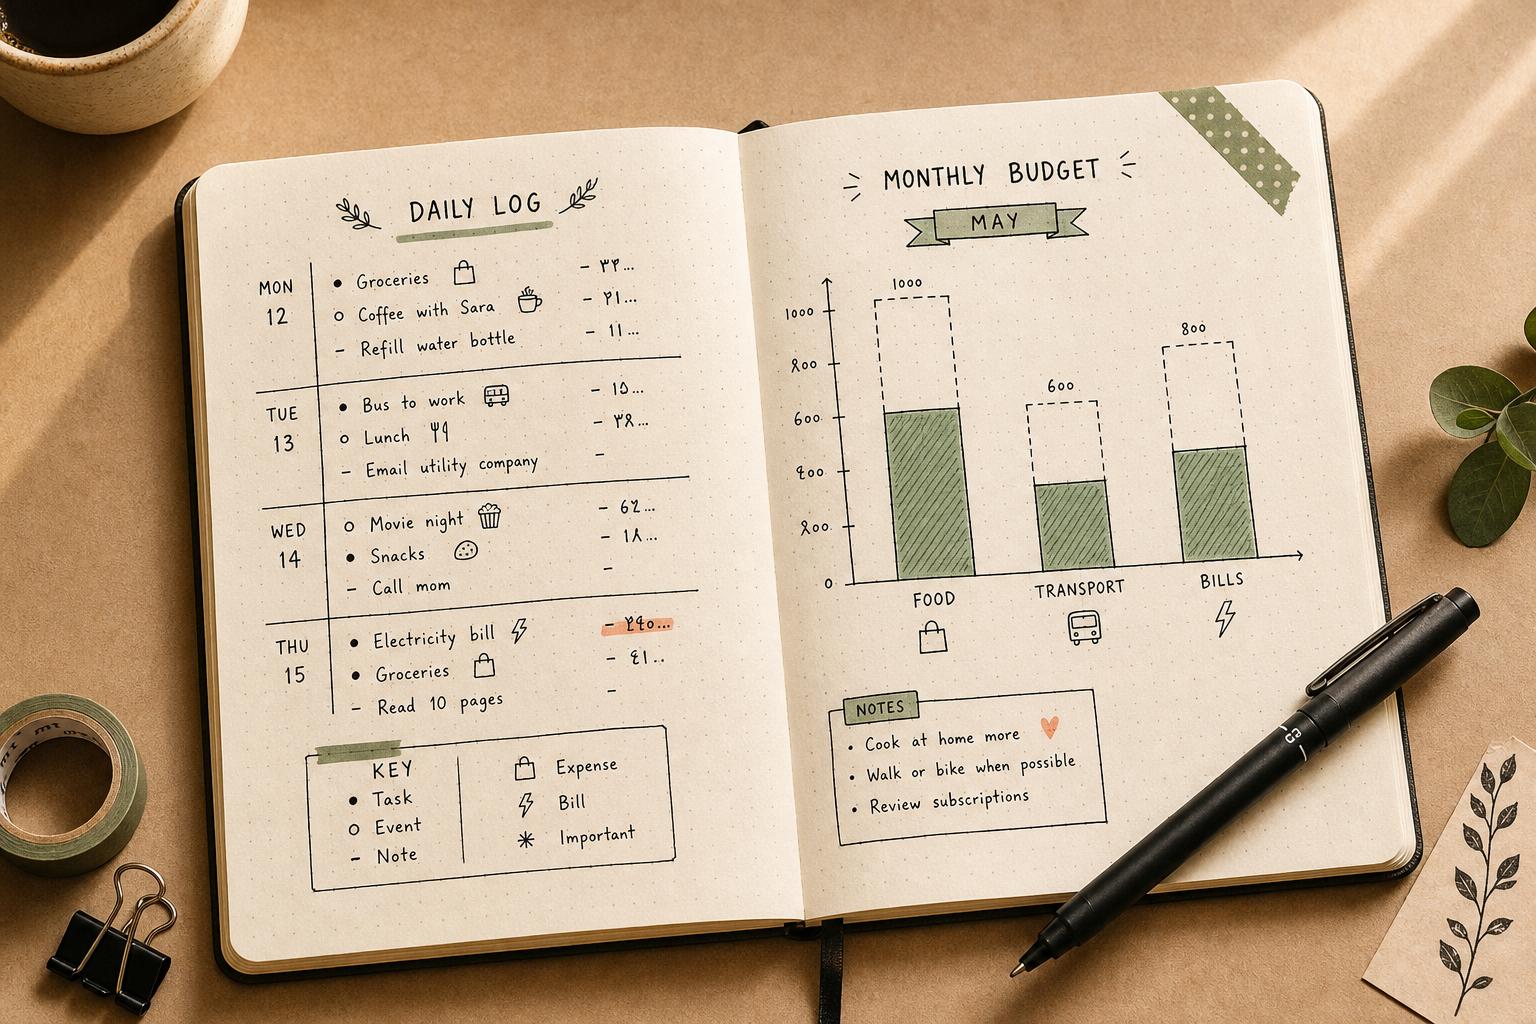
بولت ژورنال چیست و چطور با آن هزینه‌ها را ثبت کنیم؟

· خواندن 20 دقیقه
تیم ریالیتی
ریالیتی

بولت ژورنال چیست و چطور با آن هزینه‌ها را ثبت کنیم؟

بولت ژورنال معمولاً با صفحه‌های منظم، تقویم‌های دست‌نویس و جدول‌های پیگیری عادت شناخته می‌شود. اما اصل این روش طراحی دفتر زیبا نیست. بولت ژورنال یک سیستم انعطاف‌پذیر برای ثبت سریع، سازمان‌دهی اطلاعات و مرور تصمیم‌ها است.

همین سه ویژگی آن را برای مدیریت مالی شخصی مناسب می‌کنند. می‌توانید هزینه را بلافاصله پس از پرداخت در چند کلمه ثبت کنید، تراکنش‌های روزانه را در یک مجموعه مالی نگه دارید و در پایان هفته یا ماه آن‌ها را به بودجه و تصمیم تبدیل کنید.

رابطه بولت ژورنال و ثبت هزینه از اینجا شکل می‌گیرد:

ثبت سریع هزینه
→ دسته‌بندی
→ جمع‌بندی هفتگی
→ مقایسه با بودجه
→ تصمیم برای دوره بعد

این روش برای کسی مناسب است که با نوشتن روی کاغذ ارتباط بهتری دارد، هنگام پرداخت نمی‌خواهد فرم طولانی پر کند یا می‌خواهد کنار برنامه‌ها و عادت‌های روزانه، رفتار مالی خود را نیز ببیند.

در این راهنما توضیح می‌دهیم بولت ژورنال چیست، چه بخش‌هایی از آن برای امور مالی کاربرد دارد و چگونه می‌توان یک سیستم ساده برای ثبت مخارج روزانه، بودجه ماهانه و مرور مالی ساخت.

چطور هزینه‌ها را ثبت کنیم و ثبت مخارج چه فایده‌ای دارد؟

· خواندن 17 دقیقه
تیم ریالیتی
ریالیتی

چطور هزینه‌ها را ثبت کنیم و ثبت مخارج چه فایده‌ای دارد؟

بسیاری از افراد می‌دانند تقریباً چقدر حقوق می‌گیرند، اما نمی‌دانند پول آن‌ها در طول ماه دقیقاً کجا خرج می‌شود. چند پرداخت بزرگ به‌خاطر می‌ماند، ولی خریدهای کوچک، هزینه رفت‌وآمد، سفارش غذا، اشتراک‌ها و پرداخت‌های مشترک به‌تدریج فراموش می‌شوند.

ثبت هزینه قرار نیست زندگی را به حسابداری پیچیده تبدیل کند. هدف آن ساختن یک تصویر قابل‌اعتماد از رفتار مالی است؛ تصویری که نشان دهد چه مقدار خرج کرده‌اید، کدام هزینه‌ها ضروری بوده‌اند، چه بخش‌هایی از روی عادت تکرار می‌شوند و برای ادامه ماه چقدر امکان خرج دارید.

یک سیستم ثبت هزینه خوب باید سه ویژگی داشته باشد: سریع باشد، اطلاعات کافی ثبت کند و به تصمیم مشخص منتهی شود. اگر ثبت هر خرید زمان زیادی بگیرد، عادت ادامه پیدا نمی‌کند. اگر اطلاعات ناقص باشد، گزارش‌ها مفید نخواهند بود. اگر گزارش‌ها هیچ تصمیمی را تغییر ندهند، ثبت هزینه فقط به جمع‌آوری عدد تبدیل می‌شود.

در این راهنما، روش ساده ثبت مخارج شخصی و مشترک، دسته‌بندی مناسب، اشتباه‌های رایج و مرور هفتگی هزینه‌ها را مرحله‌به‌مرحله بررسی می‌کنیم.

مدیریت هزینه‌های سالانه و نامنظم؛ چگونه برای مخارج آینده از قبل پول کنار بگذاریم؟

· خواندن 20 دقیقه
تیم ریالیتی
ریالیتی

مدیریت هزینه‌های سالانه و نامنظم؛ چگونه برای مخارج آینده از قبل پول کنار بگذاریم؟

بعضی هزینه‌ها هر ماه تکرار نمی‌شوند، اما دیر یا زود باید پرداخت شوند. بیمه سالانه، سرویس خودرو، تعمیرات خانه، شهریه، خریدهای نوروز، هدیه‌های مناسبتی و تمدید اشتراک‌ها ممکن است فقط یک یا چند بار در سال ظاهر شوند. به همین دلیل، هنگام تنظیم بودجه ماهانه به‌راحتی فراموش می‌شوند.

وقتی زمان پرداخت می‌رسد، مبلغ هزینه ناگهان بزرگ به نظر می‌رسد. در این وضعیت ممکن است از صندوق اضطراری برداشت کنید، پس‌انداز یک هدف دیگر را خرج کنید، خرید را با بدهی انجام دهید یا هزینه‌های ضروری همان ماه را کاهش دهید.

اما بیشتر این هزینه‌ها واقعاً غیرمنتظره نیستند. مبلغ دقیق آن‌ها شاید معلوم نباشد، ولی نوع هزینه و زمان تقریبی آن از قبل قابل‌پیش‌بینی است. راه‌حل، ساختن یک «پس‌انداز دوره‌ای» است: مبلغ موردنیاز را از چند ماه قبل به سهم‌های کوچک‌تر تقسیم می‌کنید و هر ماه بخشی از آن را کنار می‌گذارید.

در این راهنما، روش شناسایی هزینه‌های سالانه و نامنظم، محاسبه سهم ماهانه، اولویت‌بندی صندوق‌ها و اجرای برنامه در ریالیتی را مرحله‌به‌مرحله بررسی می‌کنیم.