پرش به مطلب اصلی

4 پست با برچسب "اقتصاد رفتاری"

روان‌شناسی تصمیم‌های مالی و اثر آن بر خرج

مشاهده تمام برچسب‌ها

خرید قسطی چگونه قیمت واقعی کالا را از ذهن ما پنهان می‌کند؟

· خواندن 25 دقیقه
تیم ریالیتی
ریالیتی

خرید قسطی چگونه قیمت واقعی کالا را از ذهن ما پنهان می‌کند؟

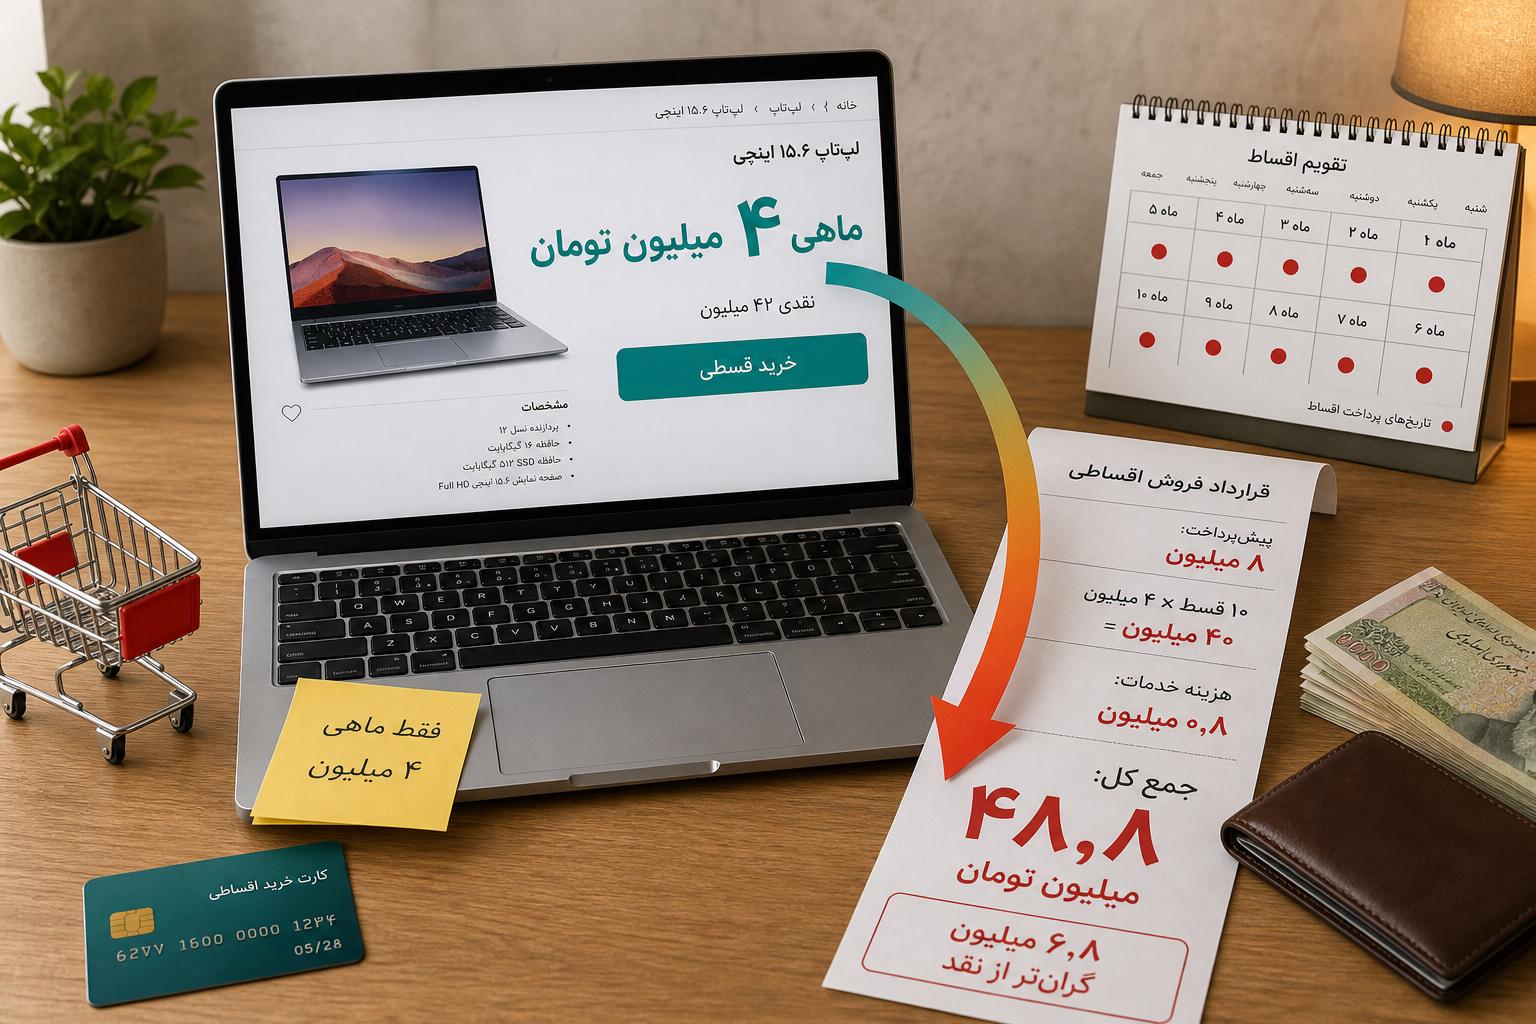
فرض کنید برای خرید یک لپ‌تاپ وارد فروشگاه شده‌اید. قیمت نقدی دستگاه ۴۲ میلیون تومان است.

عدد بزرگی است. احتمالاً چند ثانیه مکث می‌کنید، موجودی حساب را به یاد می‌آورید و از خودتان می‌پرسید آیا واقعاً این خرید ارزش ۴۲ میلیون تومان دارد یا نه.

حالا همان محصول با یک جمله دیگر نمایش داده می‌شود:

فقط ماهی ۴ میلیون تومان

ناگهان مسئله تغییر می‌کند.

دیگر ذهن شما با «یک خرید ۴۲ یا ۴۸ میلیون تومانی» روبه‌رو نیست. با یک سؤال بسیار کوچک‌تر روبه‌رو است:

آیا می‌توانم ماهی ۴ میلیون تومان کنار بگذارم؟

ممکن است پاسخ این سؤال مثبت باشد، در حالی که اگر قیمت کل جلوی چشم شما باقی می‌ماند، اصلاً خرید را انجام نمی‌دادید.

این یکی از مهم‌ترین ویژگی‌های خرید قسطی است: قیمت را حذف نمی‌کند؛ شکل دیده شدن آن را تغییر می‌دهد.

تورم سبک زندگی؛ چرا با بیشتر شدن درآمد، خرج ما هم بیشتر می‌شود؟

· خواندن 28 دقیقه
تیم ریالیتی
ریالیتی

تورم سبک زندگی؛ چرا با بیشتر شدن درآمد، خرج ما هم بیشتر می‌شود؟

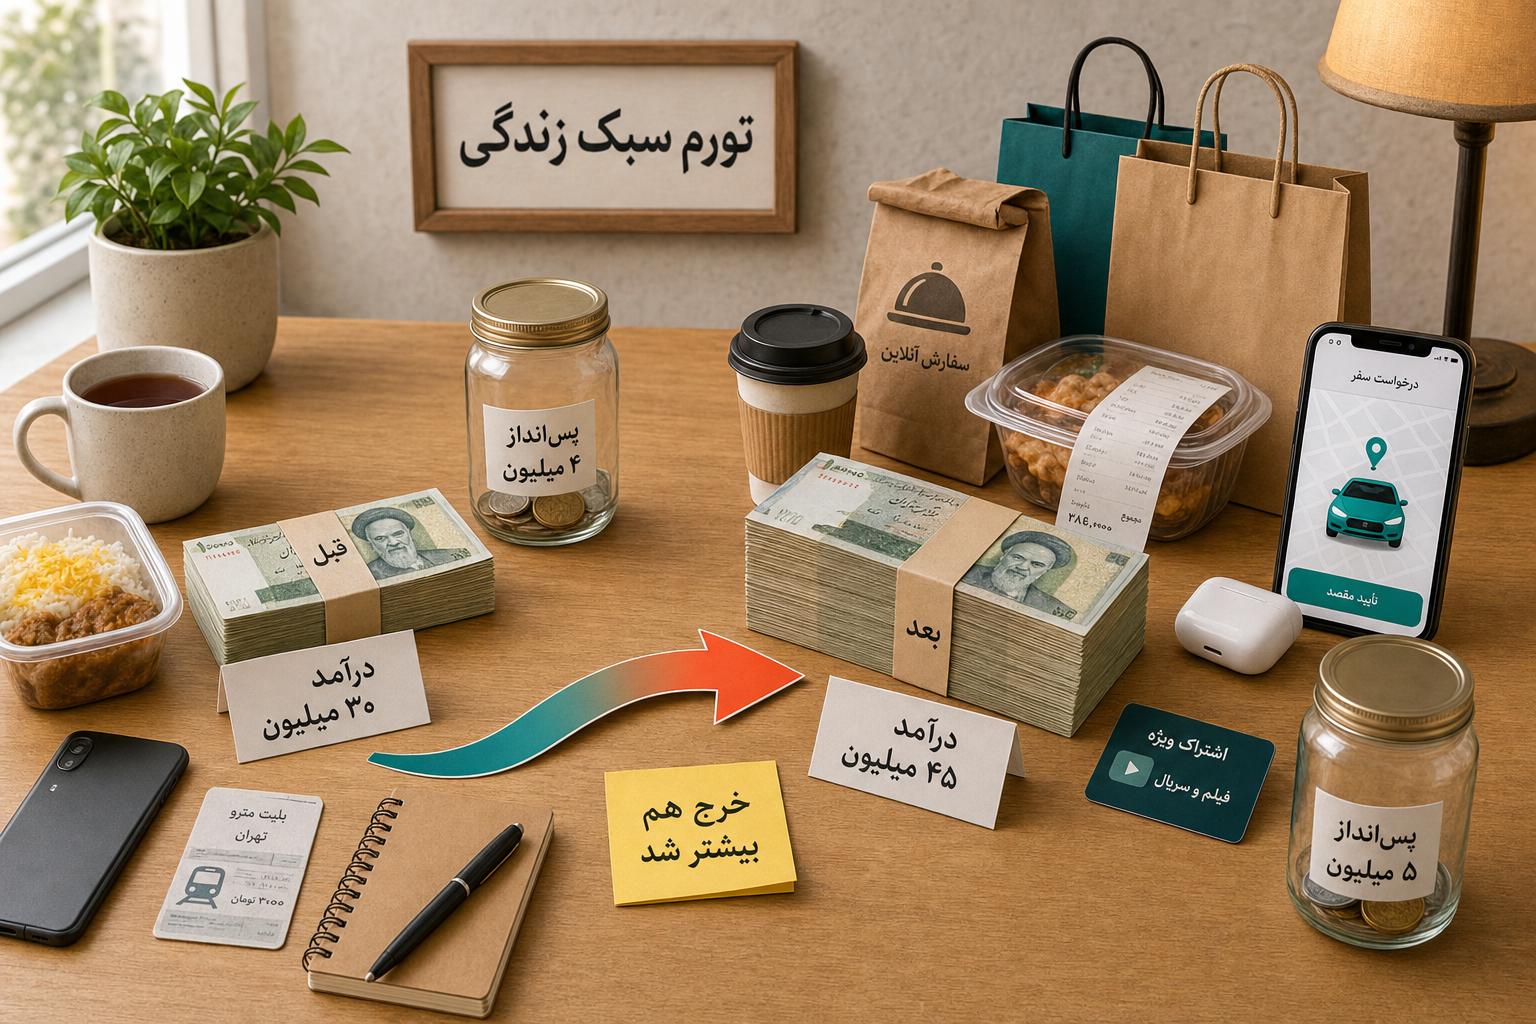
فرض کنید دو سال قبل ماهی ۳۰ میلیون تومان درآمد داشتید.

آن زمان با خودتان می‌گفتید:

اگر درآمدم به ۴۵ میلیون برسد، دیگر واقعاً می‌توانم پس‌انداز کنم.

چند ماه می‌گذرد، شغل جدیدی پیدا می‌کنید یا حقوقتان افزایش پیدا می‌کند و بالاخره درآمد به ۴۵ میلیون تومان می‌رسد.

اما اتفاق عجیبی می‌افتد.

خانه کمی بهتر می‌شود. تاکسی اینترنتی جای بخشی از رفت‌وآمد قبلی را می‌گیرد. سفارش غذا بیشتر می‌شود. چند اشتراک جدید اضافه می‌کنید. گوشی‌ای که تا دیروز قابل‌استفاده بود، ناگهان قدیمی احساس می‌شود.

چند ماه بعد درآمد شما واقعاً ۱۵ میلیون تومان بیشتر شده است، اما مبلغی که آخر ماه باقی می‌ماند تقریباً همان قبلی است.

شاید حتی کمتر.

این پدیده معمولاً با نام تورم سبک زندگی یا Lifestyle Inflation / Lifestyle Creep شناخته می‌شود:

وقتی با افزایش درآمد، سطح هزینه‌های ما هم به‌تدریج بالا می‌رود و بخش بزرگی از درآمد اضافه، به جای افزایش پس‌انداز و آزادی مالی، تبدیل به هزینه‌های جدید می‌شود.

اما یک نکته مهم وجود دارد:

هر افزایش هزینه‌ای بعد از افزایش حقوق، تورم سبک زندگی نیست.

گاهی زندگی واقعاً گران‌تر شده است. گاهی کیفیت زندگی را آگاهانه بهتر کرده‌ایم. و گاهی بدون اینکه تصمیم مشخصی گرفته باشیم، تعریفمان از «عادی» تغییر کرده است.

این مطلب درباره تشخیص تفاوت این سه حالت است.

حقیقت تخفیف‌ها؛ فروشگاه‌ها چگونه با عددها و ذهن ما بازی می‌کنند؟

· خواندن 22 دقیقه
تیم ریالیتی
ریالیتی

حقیقت تخفیف‌ها؛ فروشگاه‌ها چگونه با عددها و ذهن ما بازی می‌کنند؟

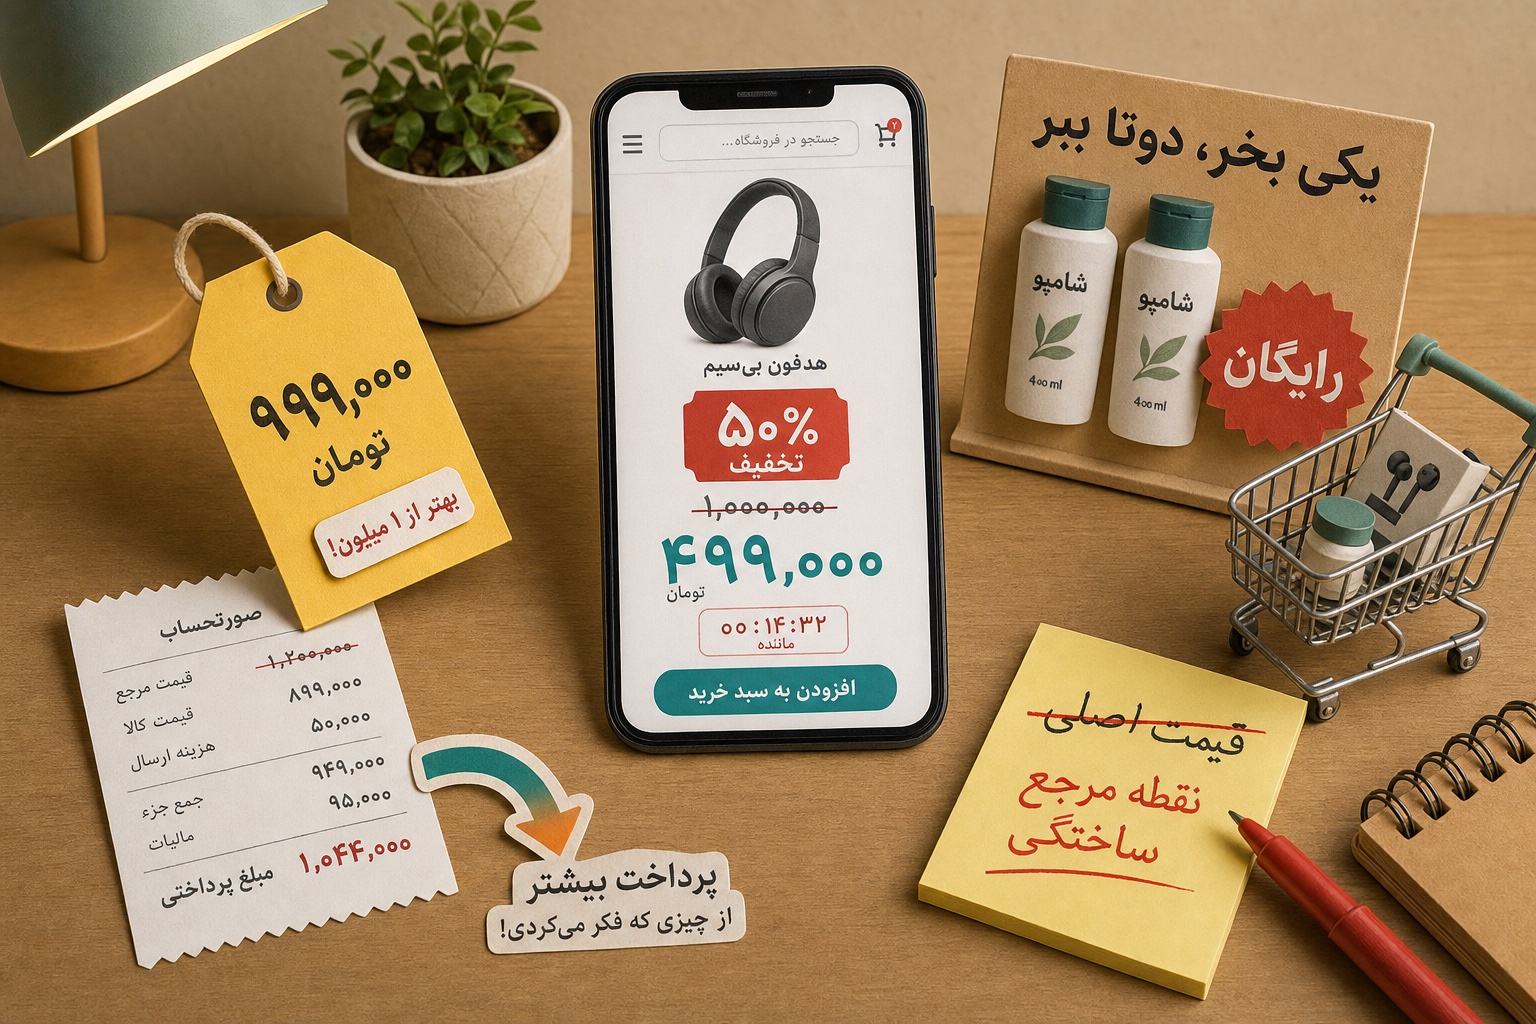
یک محصول یک میلیون تومان قیمت دارد. فروشگاه می‌تواند همان پیشنهاد اقتصادی را با چند عبارت متفاوت نمایش دهد:

۵۰۰ هزار تومان تخفیف
۵۰ درصد تخفیف
یکی بخر، دوتا ببر
محصول دوم رایگان

از نظر ریاضی، اگر هر دو واحد یکسان باشند و واقعاً به هر دو نیاز داشته باشید، این پیشنهادها می‌توانند معادل باشند. اما از نظر ذهنی یکسان احساس نمی‌شوند.

عبارت «رایگان» واکنش متفاوتی ایجاد می‌کند. قیمت خط‌خورده یک نقطه مرجع می‌سازد. عدد ۹۹۹ هزار تومان ارزان‌تر از یک میلیون تومان به نظر می‌رسد. شمارش معکوس فرصت مقایسه را کم می‌کند. پیشنهاد «فقط ۲۰۰ هزار تومان دیگر تا تخفیف» هدف خرید را از تهیه کالای موردنیاز به کامل کردن مأموریت فروشگاه تغییر می‌دهد.

این به معنی دروغ بودن همه تخفیف‌ها نیست. بعضی تخفیف‌ها واقعی و مفیدند. مسئله این است که یک تخفیف واقعی نیز می‌تواند شما را وادار کند:

  • زودتر از زمان لازم خرید کنید؛
  • تعداد بیشتری بخرید؛
  • برند گران‌تری انتخاب کنید؛
  • یا در مجموع پول بیشتری بپردازید.

پژوهش‌های رفتار مصرف‌کننده نشان می‌دهند که نحوه نمایش قیمت و تخفیف بر ارزیابی ما اثر می‌گذارد. این اثرها «کنترل ذهن» نیستند و روی همه افراد به یک اندازه عمل نمی‌کنند، اما در آزمایش‌ها و داده‌های واقعی بازار بارها مشاهده شده‌اند.

در این مطلب، ریاضی و روان‌شناسی رایج‌ترین ترفندهای تخفیف را بررسی می‌کنیم و یک روش ساده برای تشخیص تخفیف واقعی از «صرفه‌جویی گران» می‌سازیم.

اثر روز حقوق؛ چرا اول ماه بیشتر خرج می‌کنیم و آخر ماه تحت فشاریم؟

· خواندن 16 دقیقه
تیم ریالیتی
ریالیتی

اثر روز حقوق؛ چرا اول ماه بیشتر خرج می‌کنیم و آخر ماه تحت فشاریم؟

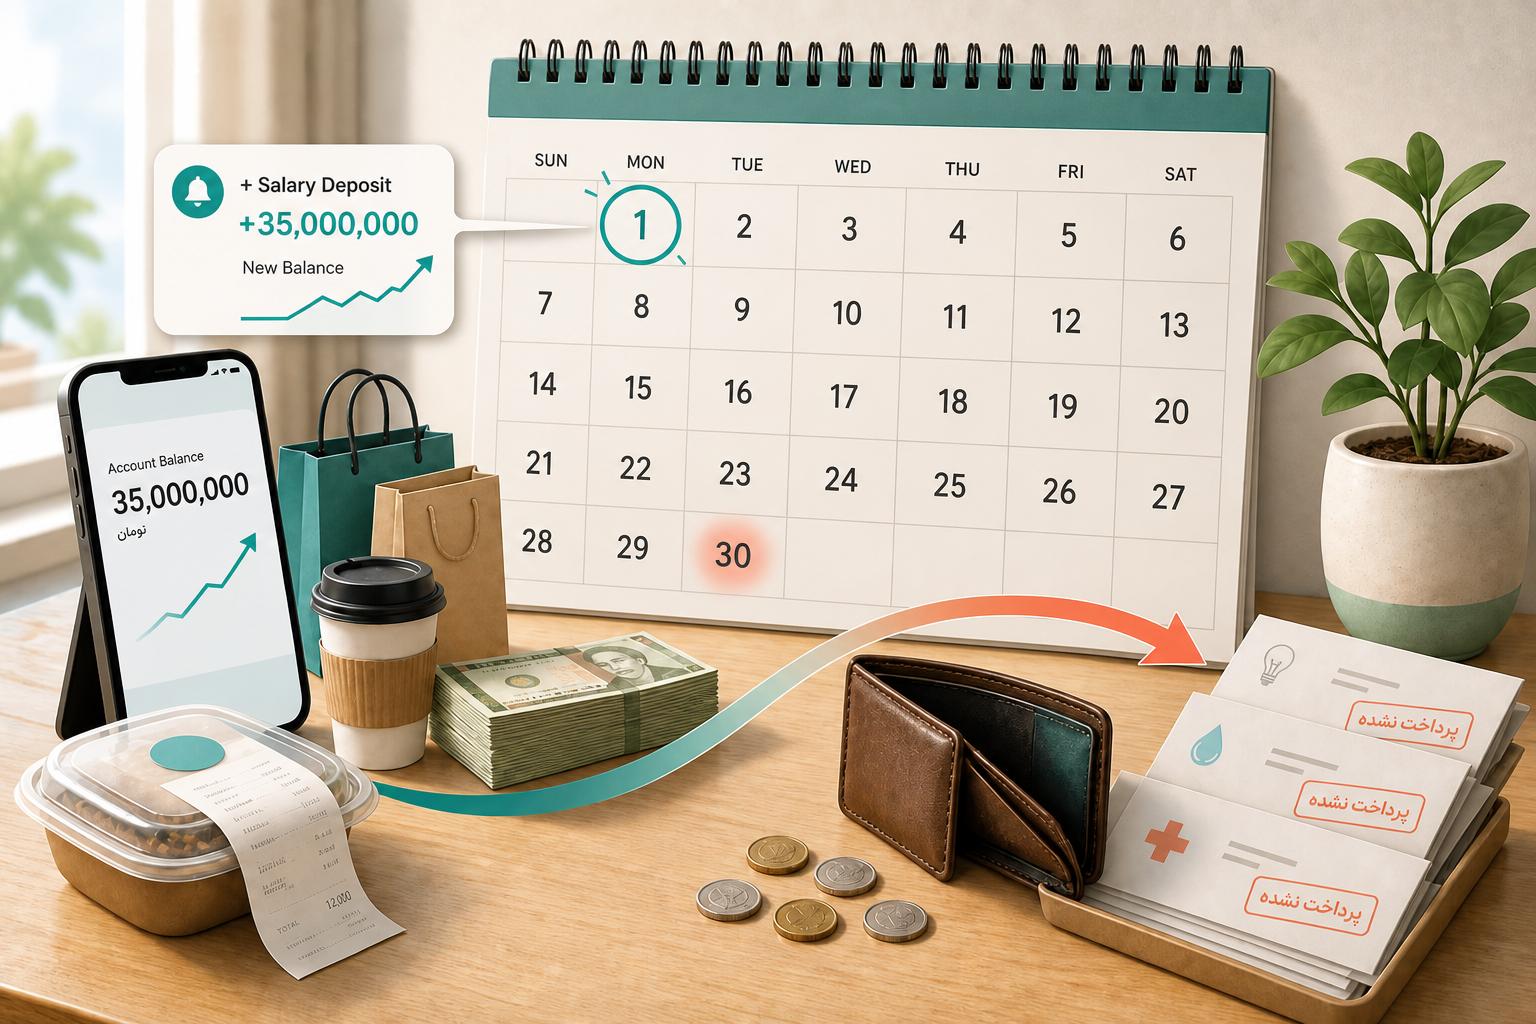
روز واریز حقوق، موجودی حساب ناگهان افزایش پیدا می‌کند. خریدی که چند روز قبل پرهزینه به نظر می‌رسید، حالا کوچک و قابل‌قبول دیده می‌شود. سفارش غذا، خرید لباس، تاکسی بیشتر یا پرداخت برای یک تفریح فوری، فشار چندانی ایجاد نمی‌کند؛ زیرا هنوز بخش بزرگی از حقوق در حساب دیده می‌شود.

چند هفته بعد، همان فرد برای پرداخت قبض، خرید خانه یا هزینه درمان نگران می‌شود. ممکن است خریدهای ضروری را عقب بیندازد، از پس‌انداز برداشت کند یا منتظر حقوق بعدی بماند.

این الگو فقط نتیجه «بی‌ارادگی» نیست. پژوهش‌های اقتصاد رفتاری نشان می‌دهند زمان دریافت درآمد، فاصله تا حقوق بعدی، دفعات پرداخت و احساس کمبود منابع می‌توانند ادراک ما از توان مالی را تغییر دهند. به این تغییر رفتار در اطراف زمان دریافت درآمد، می‌توان «اثر روز حقوق» گفت.

اثر روز حقوق برای کارمندانی که ماهانه حقوق می‌گیرند مهم است، اما در زندگی مشترک پیچیده‌تر می‌شود. ممکن است حقوق دو نفر در روزهای متفاوت واریز شود، هر نفر موجودی حساب خودش را ببیند و هیچ‌کدام تصویر دقیقی از پول آزاد واقعی خانواده نداشته باشند.

در این مطلب، ادبیات پژوهشی این موضوع را مرور می‌کنیم و سپس یک سیستم اجرایی برای کاهش خرج ابتدای ماه و فشار انتهای ماه می‌سازیم.