۷ عادت مالی ساده که از کتابهای مدیریت پول یاد میگیریم

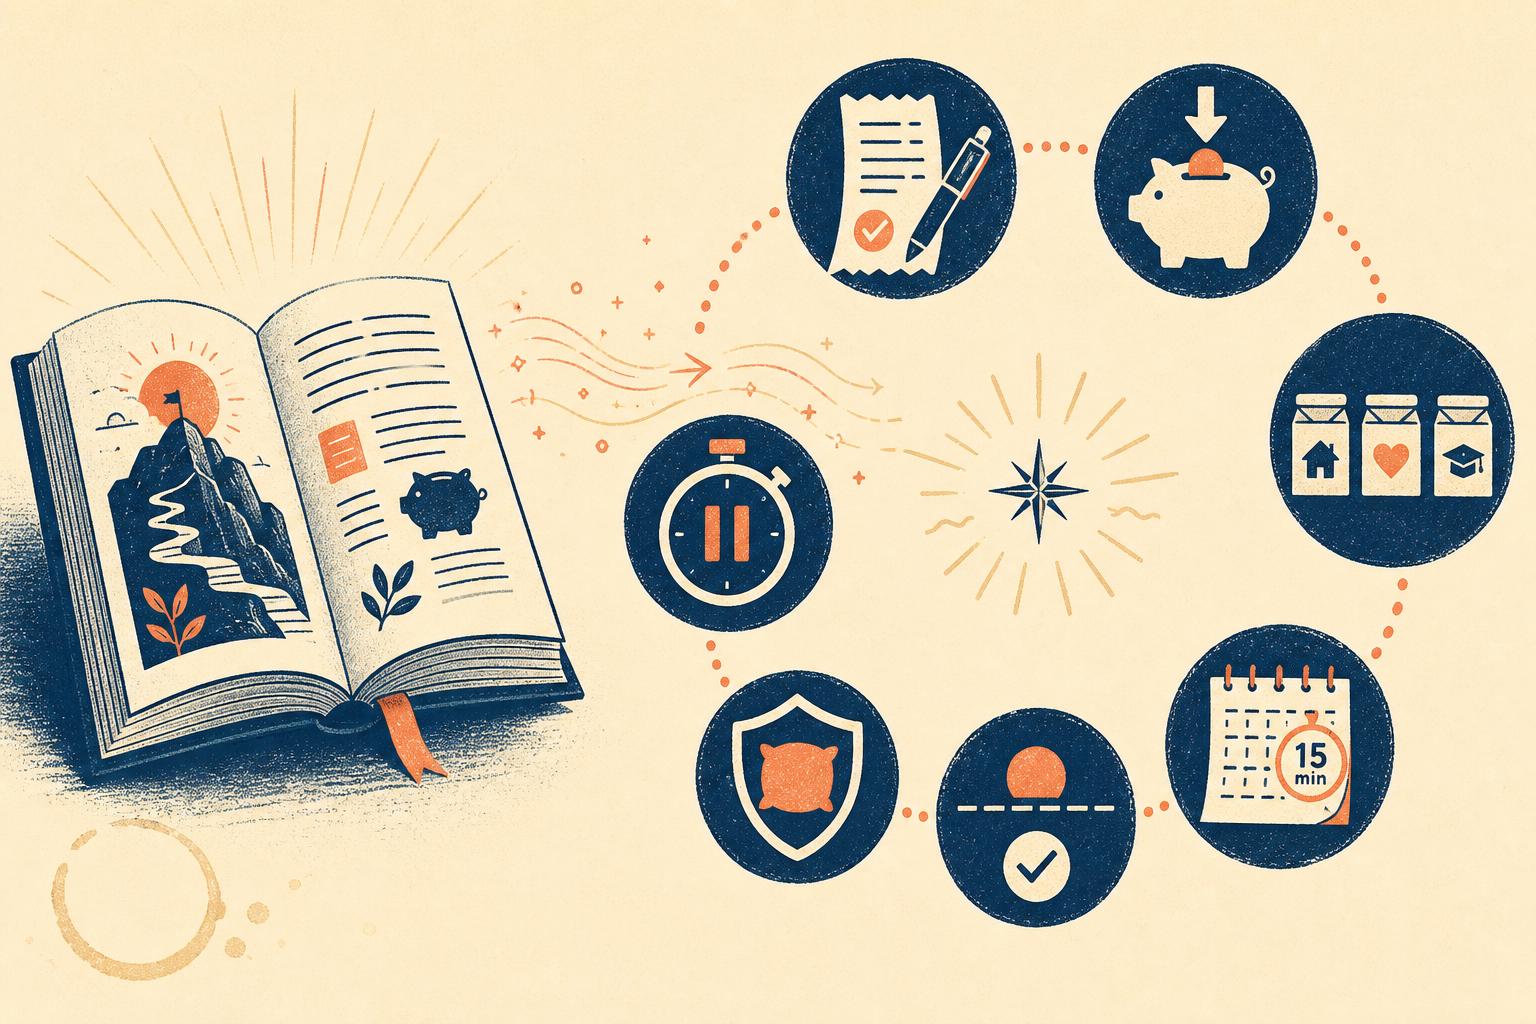
خواندن کتابهای مدیریت مالی میتواند نگرش ما به پول را تغییر دهد، اما تغییر واقعی زمانی اتفاق میافتد که یک ایده از صفحه کتاب وارد رفتار روزمره شود.
ممکن است بدانید ثبت هزینه مفید است، ولی پرداختهای کوچک را فراموش کنید. ممکن است اهمیت پسانداز را قبول داشته باشید، اما آن را به پول باقیمانده پایان ماه موکول کنید. شاید درباره سرمایهگذاری بلندمدت مطالعه کرده باشید، ولی با هر خبر بازار برنامه خود را تغییر دهید.
مسئله معمولاً کمبود اطلاعات نیست. فاصله میان دانستن و انجام دادن است.
در مطلب ۷ کتاب برتر مدیریت مالی شخصی درباره کتابهایی صحبت کردیم که رفتار مالی، بودجهبندی، مصرف آگاهانه، استقلال مالی و تصمیمگیری را از زاویههای مختلف بررسی میکنند. در این مطلب، همان ایدهها را به هفت عادت ساده و قابلاندازهگیری تبدیل میکنیم.
هدف این نیست که تمام روشهای یک کتاب را یکباره اجرا کنید. یک عادت کوچک که چند ماه ادامه پیدا کند، معمولاً از یک برنامه پیچیده که پس از چند روز رها شود مفیدتر است.
هر عادت مالی باید یک زمان مشخص، یک رفتار مشخص و یک معیار ساده برای بررسی داشته باشد.
هفت عادت در یک نگاه
| عادت | ایده اصلی | زمان اجرا | معیار ساده |
|---|---|---|---|
| ثبت فوری هزینه | واقعیت را جایگزین حافظه کنید | بعد از هر پرداخت | درصد تراکنشهای ثبتشده |
| پرداخت به خود در ابتدای ماه | پسانداز را به باقیمانده وابسته نکنید | روز دریافت درآمد | مبلغ انتقالیافته |
| تعیین وظیفه برای درآمد | پول آزاد را از موجودی حساب جدا کنید | ابتدای چرخه مالی | سهم هر بخش از درآمد |
| مرور هفتگی | داده را به تصمیم تبدیل کنید | هفتهای ۱۵ دقیقه | یک اقدام مشخص |
| تعریف «کافی» | جلوی رشد بیپایان مصرف را بگیرید | پیش از خرید و افزایش درآمد | سقف دستههای اختیاری |
| ساخت حاشیه امن | برنامه را برای خطا و شوک آماده کنید | هر ماه | ماههای پوشش هزینه ضروری |
| کند کردن تصمیمهای بزرگ | تصمیم هیجانی را متوقف کنید | پیش از خرید، بدهی یا سرمایهگذاری | رعایت دوره توقف |
عادت اول: هر هزینه را همان لحظه ثبت کنید
این عادت از یک اصل مشترک در کتابهایی مانند «پول یا زندگی شما» و بسیاری از روشهای بودجهبندی میآید: تا زمانی که جریان واقعی پول را نبینید، نمیتوانید آن را مدیریت کنید.
حافظه برای ثبت مخارج ابزار قابلاعتمادی نیست. خریدهای بزرگ معمولاً به خاطر میمانند، اما هزینههای کوچک، پرداختهای نقدی، اشتراکها، سفارش غذا و رفتوآمد بهتدریج فراموش میشوند.
ثبت هزینه قرار نیست یک فرایند حسابداری مفصل باشد. برای بیشتر پرداختها سه مورد کافی است:
- مبلغ؛
- دسته؛
- شخصی یا مشترک بودن.
تاریخ میتواند خودکار ثبت شود و توضیح فقط زمانی لازم است که بعداً نتوانید تراکنش را تشخیص دهید.
چرا ثبت فوری بهتر از ثبت آخر شب است؟
هرچه فاصله پرداخت و ثبت بیشتر شود، احتمال فراموشی افزایش پیدا میکند. همچنین ممکن است مبلغ، دسته یا هدف خرید را اشتباه به خاطر بیاورید.
روال ساده:
- پرداخت را انجام دهید؛
- پیش از بستن برنامه بانکی، مبلغ را ثبت کنید؛
- دسته مناسب را انتخاب کنید؛
- در صورت نیاز، نوع شخصی یا مشترک را مشخص کنید.
کل فرایند باید کمتر از یک دقیقه زمان بگیرد.
چه چیزی را ثبت نکنیم؟
انتقال پول میان حسابهای خودتان هزینه نیست. انتقال از حساب جاری به پسانداز، جابهجایی پول میان کارتها یا واریز سهم هزینه مشترک به حساب همسر بهخودیخود مصرف جدید ایجاد نمیکند.
هزینه زمانی رخ میدهد که پول برای کالا، خدمت، بدهی یا تعهد پرداخت شود.
معیار اجرای عادت
در پایان هفته بررسی کنید چند تراکنش ثبتنشده باقی مانده است.
نرخ ثبت هزینه =
تعداد تراکنشهای ثبتشده
÷
کل تراکنشهای واقعی
×
۱۰۰
هدف اولیه میتواند ثبت ۸۰ درصد تراکنشها باشد. پس از پایدار شدن عادت، این عدد را افزایش دهید.
برای ساختن دستهها و انتخاب اطلاعات مناسب، راهنمای ثبت هزینهها را ببینید.
ثبت هزینه بهتنهایی باعث کاهش خرج نمیشود. داده زمانی ارزش دارد که در مرور هفتگی به یک تصمیم مشخص منتهی شود.
عادت دوم: در ابتدای ماه به خودتان پرداخت کنید
یکی از مشهورترین اصول «ثروتمندترین مرد بابل» این است که بخشی از درآمد پیش از مصرف کنار گذاشته شود.
بیشتر افراد پسانداز را اینگونه تعریف میکنند:
درآمد − هزینههای ماه = پسانداز احتمالی
مشکل این روش این است که هزینهها معمولاً تا اندازه پول موجود رشد میکنند. اگر پسانداز به پایان ماه موکول شود، ممکن است چیزی باقی نماند.
ساختار جایگزین:
درآمد − پسانداز برنامهریزیشده = بودجه قابلمصرف
مبلغ مناسب چقدر است؟
عدد ثابت و عمومی وجود ندارد. مبلغ باید با درآمد، هزینه ضروری، بدهی و هدف شما هماهنگ باشد.
برای شروع، یکی از این دو روش را انتخاب کنید:
- یک مبلغ ثابت که بتوانید حداقل سه ماه ادامه دهید؛
- یک درصد کوچک از هر درآمد، حتی اگر درآمد متغیر باشد.
برای نمونه، پسانداز پایدار دو میلیون تومان در ماه از هدف هشت میلیون تومانی که پس از یک ماه رها میشود مفیدتر است.
پسانداز را به یک مقصد مشخص بفرستید
عبارت «برای آینده» بیش از حد مبهم است. هر مبلغ باید وظیفه داشته باشد:
| مقصد | کاربرد |
|---|---|
| صندوق اضطراری | هزینه ناگهانی و قطع درآمد |
| پسانداز دورهای | بیمه، تعمیر، شهریه یا مناسبت |
| هدف مالی | خرید، سفر یا آموزش |
| سرمایهگذاری بلندمدت | هدفهای چندساله |
ممکن است در یک دوره، اولویت فقط صندوق اضطراری باشد. لازم نیست همزمان برای تمام هدفها پول کنار بگذارید.
زمان اجرای عادت
بهترین زمان، همان روز دریافت حقوق یا درآمد است. فاصله چندروزه میان دریافت پول و انتقال پسانداز، فرصت مصرف آن را افزایش میدهد.
ترتیب پیشنهادی:
- درآمد را ثبت کنید؛
- مبلغ پسانداز را انتقال دهید؛
- تعهدات و هزینههای ثابت را جدا کنید؛
- سپس بودجه قابلمصرف را محاسبه کنید.
این ساختار در برنامه مالی روز دریافت حقوق بهصورت کاملتر توضیح داده شده است.
معیار اجرای عادت
فقط دو عدد را ثبت کنید:
- مبلغ برنامهریزیشده؛
- مبلغ واقعی انتقالیافته.
نرخ اجرای پسانداز =
پسانداز واقعی
÷
پسانداز برنامهریزیشده
×
۱۰۰
اگر چند ماه پیدرپی این نرخ پایین است، هدف بیش از حد بزرگ یا بودجه غیرواقعی است.
عادت سوم: پیش از خرج کردن، برای هر بخش درآمد وظیفه تعیین کنید
در کتاب «به تو یاد میدهم ثروتمند شوی»، یکی از ایدههای محوری این است که مدیریت پول به یک سیستم وابسته باشد، نه به تصمیمهای لحظهای و اراده روزانه.
موجودی حساب بانکی، پول آزاد شما نیست. ممکن است بخشی از آن برای اجاره، قبض، قسط، خرید خانه، درمان یا هزینه هفتههای بعد لازم باشد.
برای جدا کردن پول آزاد از موجودی حساب، درآمد را به چند بخش تقسیم کنید:
| بخش | وظیفه |
|---|---|
| هزینه ثابت | اجاره، شارژ، اشتراک و پرداختهای تکراری |
| هزینه ضروری متغیر | خوراک، رفتوآمد و درمان |
| بدهی و تعهد | قسط، شهریه یا بازپرداخت |
| آینده | پسانداز، صندوق اضطراری و سرمایهگذاری |
| هزینه اختیاری | تفریح، خرید شخصی و سفارش غذا |
| حاشیه امن | اختلاف قیمت و هزینه پیشبینینشده کوچک |
نمونه تقسیم یک درآمد ماهانه
فرض کنید درآمد قابلاتکای فردی ۵۰ میلیون تومان است:
| بخش | مبلغ |
|---|---|
| هزینه ثابت | ۱۷ میلیون تومان |
| هزینه ضروری متغیر | ۱۲ میلیون تومان |
| بدهی و تعهد | ۵ میلیون تومان |
| پسانداز و آینده | ۶ میلیون تومان |
| هزینه اختیاری | ۶ میلیون تومان |
| حاشیه امن | ۴ میلیون تومان |
| مجموع | ۵۰ میلیون تومان |
این جدول نسخه عمومی نیست. هدف آن نشان دادن ترتیب تصمیم است. ابتدا وظایف اصلی تعیین میشوند و سپس پول آزاد واقعی مشخص میشود.
چرا دسته «حاشیه امن» لازم است؟
هزینه واقعی همیشه دقیقاً برابر برآورد نیست. قیمتها تغییر میکنند، یک رفتوآمد اضافه ایجاد میشود یا قبض از انتظار بیشتر میشود.
اگر تمام درآمد از ابتدا میان دستهها پخش شود و هیچ حاشیهای باقی نماند، کوچکترین اختلاف بودجه را بههم میزند.
حاشیه امن نباید از روز اول خرج شود. فقط زمانی استفاده میشود که اختلافی واقعی میان برآورد و هزینه ایجاد شده باشد.
معیار اجرای عادت
در روز دریافت درآمد، این پرسش را پاسخ دهید:
چه مقدار از موجودی فعلی واقعاً بدون آسیب زدن به تعهدات و هدفها قابلخرج است؟
فرمول ساده:
پول آزاد واقعی =
درآمد
− هزینه ثابت
− تعهدات
− هزینه ضروری
− پسانداز برنامهریزیشده
− حاشیه امن
برای ساخت نسخه کاملتر این سیستم، راهنمای بودجهبندی ماهانه را مطالعه کنید.
عادت چهارم: هفتهای پانزده دقیقه پول خود را مرور کنید
ثبت تراکنشها داده تولید میکند. مرور هفتگی داده را به تصمیم تبدیل میکند.
این عادت با ایدههای «پول یا زندگی شما» و سیستمهای مالی اجرایی هماهنگ است: عددها باید به شما نشان دهند چه چیزی در هفته بعد تغییر کند.
جلسه مرور لازم نیست طولانی باشد. پانزده دقیقه در یک روز و ساعت ثابت کافی است.
هفت پرسش مرور هفتگی
- مجموع هزینه این هفته چقدر بود؟
- بیشترین هزینه مربوط به کدام دسته بود؟
- کدام پرداخت ضروری، تعهدی یا اختیاری بود؟
- آیا سرعت خرج با روزهای باقیمانده هماهنگ است؟
- آیا هزینه ثبتنشده یا انتقال اشتباه وجود دارد؟
- کدام رفتار تکراری ارزش کافی ایجاد نکرد؟
- تصمیم مشخص هفته بعد چیست؟
تصمیم خوب چه شکلی است؟
عبارتهایی مانند «هفته بعد کمتر خرج میکنم» قابلاجرا نیستند.
تصمیم باید مبلغ، تعداد، دسته یا زمان را تغییر دهد:
- حداکثر یک سفارش غذا در هفته؛
- خرید خانه در ابتدای هفته؛
- کاهش بودجه تاکسی به مبلغ مشخص؛
- لغو یک اشتراک بدون استفاده؛
- انتقال یک میلیون تومان به صندوق اضطراری؛
- یا توقف خرید شخصی تا حقوق بعدی.
سرعت خرج را بررسی کنید
برای هزینههای اختیاری، یک سقف تقریبی هفتگی بسازید:
سقف خرج هفتگی =
بودجه اختیاری باقیمانده
÷
تعداد هفتههای باقیمانده
اگر شش میلیون تومان بودجه اختیاری و سه هفته تا حقوق بعدی باقی مانده است، سقف تقریبی هفته دو میلیون تومان خواهد بود.
این سقف ممنوعیت قطعی نیست. ممکن است یک هفته بیشتر و هفته بعد کمتر خرج کنید. هدف، جلوگیری از مصرف زودهنگام کل بودجه است.
برای روش دقیقتر، راهنمای کنترل هزینههای روزانه را ببینید.
معیار اجرای عادت
در پایان هر مرور، فقط یک تصمیم اصلی ثبت کنید. در مرور هفته بعد بررسی کنید که اجرا شده است یا نه.
مرور مالی موفق =
داده بررسیشده
+
یک تصمیم مشخص
+
پیگیری در هفته بعد
عادت پنجم: پیش از افزایش مصرف، تعریف خود را از «کافی» بنویسید
«روانشناسی پول» بر اهمیت شناخت مفهوم «کافی» تأکید میکند و «میلیونر همسایه» تفاوت میان درآمد بالا، مصرف بالا و ثروت واقعی را نشان میدهد.
بدون تعریف کافی، هر افزایش درآمد میتواند به هزینه جدید تبدیل شود:
- خانه گرانتر؛
- خودرو جدیدتر؛
- اشتراکهای بیشتر؛
- سفرهای پرهزینهتر؛
- خریدهای شخصی بیشتر؛
- و تعهدات ثابت بزرگتر.
به این فرایند معمولاً تورم سبک زندگی گفته میشود. درآمد رشد میکند، اما فاصله میان درآمد و هزینه تقریباً ثابت میماند.
تعریف «کافی» به چه معنی است؟
به معنی توقف رشد یا حذف رفاه نیست. یعنی برای چند بخش مهم، پیش از تصمیمگیری حد قابلقبول تعیین کنید.
برای نمونه:
| موضوع | تعریف نمونه کافی |
|---|---|
| مسکن | خانهای امن و متناسب با اندازه خانواده |
| خودرو | وسیله قابلاعتماد برای رفتوآمد لازم |
| پوشاک | بودجه مشخص فصلی |
| تفریح | دو برنامه بیرون در ماه |
| فناوری | تعویض وسیله پس از پایان نیاز واقعی |
| درآمد | عددی که هزینه، پسانداز و وقت آزاد را پوشش دهد |
تعریف شما ممکن است کاملاً متفاوت باشد. مهم این است که تصمیم فقط با مقایسه اجتماعی ساخته نشود.
قانون افزایش درآمد
پیش از اولین خرج پس از افزایش حقوق، مبلغ اضافه را تقسیم کنید.
یک نمونه:
| مقصد | سهم نمونه |
|---|---|
| جبران افزایش هزینه ضروری | ۳۰٪ |
| تقویت پسانداز و صندوق اضطراری | ۲۵٪ |
| کاهش بدهی | ۱۵٪ |
| سرمایهگذاری یا هدف مالی | ۲۰٪ |
| افزایش رفاه | ۱۰٪ |
این درصدها قانون نیستند. اصل مهم این است که تمام افزایش درآمد فوراً به تعهد دائمی تبدیل نشود.
هزینه کامل مالکیت را ببینید
خرید بزرگ فقط قیمت اولیه ندارد. خودرو، خانه، وسیله دیجیتال یا حیوان خانگی میتواند هزینه نگهداری، بیمه، تعمیر، لوازم جانبی و زمان ایجاد کند.
پیش از خرید بنویسید:
هزینه کامل مالکیت =
قیمت خرید
+
هزینه نگهداری
+
هزینه استفاده
+
هزینه تعمیر
+
هزینه فرصت پول
معیار اجرای عادت
برای سه دسته اختیاری مهم، سقف یا قاعده بنویسید. سپس در پایان ماه بررسی کنید آیا افزایش درآمد یا موجودی حساب باعث عبور بیبرنامه از آن شده است.
هدف این عادت کمترین مصرف ممکن نیست. هدف این است که افزایش هزینه، رضایت یا ارزش واقعی ایجاد کند و فقط واکنش به درآمد بیشتر یا مقایسه با دیگران نباشد.
عادت ششم: همیشه یک حاشیه امن مالی نگه دارید
یکی از ایدههای اصلی «روانشناسی پول» و کتابهای سرمایهگذاری بلندمدت این است که برنامه باید بتواند خطا، نوسان و اتفاق غیرمنتظره را تحمل کند.
بودجهای که فقط در بهترین حالت کار میکند، بودجه مقاومی نیست.
حاشیه امن میتواند چند شکل داشته باشد:
- پول باقیمانده در بودجه ماهانه؛
- صندوق اضطراری؛
- نداشتن حداکثر قسط قابلتحمل؛
- تنوع در سرمایهگذاری؛
- زمان اضافه برای رسیدن به هدف؛
- و وابسته نبودن تمام برنامه به یک درآمد.
صندوق اضطراری را با «ماه پوشش» بسنجید
مبلغ اسمی صندوق بهتنهایی کافی نیست. باید بدانید چند ماه هزینه ضروری را پوشش میدهد.
ماههای پوشش =
موجودی صندوق اضطراری
÷
هزینه ضروری ماهانه
فرض کنید ۱۲۰ میلیون تومان ذخیره دارید:
- با هزینه ضروری ۳۰ میلیون تومان، چهار ماه پوشش دارید؛
- با هزینه ضروری ۴۰ میلیون تومان، سه ماه پوشش دارید.
ممکن است موجودی صندوق ثابت باشد، اما با افزایش هزینه زندگی، توان واقعی آن کاهش پیدا کند.
راهنمای کامل ساخت این ذخیره در مطلب صندوق اضطراری چیست؟ آمده است.
قسط را تا مرز توان خود بالا نبرید
مبلغی که امروز «قابلپرداخت» است، ممکن است پس از افزایش هزینه یا کاهش درآمد سنگین شود.
پیش از ایجاد بدهی جدید، یک آزمون فشار انجام دهید:
اگر هزینه ضروری من ۱۵ درصد افزایش پیدا کند یا درآمد یک ماه دیرتر برسد، آیا هنوز این قسط قابلپرداخت است؟
اگر پاسخ منفی است، تعهد بر اساس سناریوی بیش از حد خوشبینانه ساخته شده است.
برای هزینههای نامنظم صندوق جدا بسازید
بیمه، تعمیر خودرو، درمان، هدیه، سفر و تمدید اشتراک اضطراری نیستند؛ فقط هر ماه تکرار نمیشوند.
برای هر هزینه قابلپیشبینی، سهم ماهانه بسازید:
سهم ماهانه =
مبلغ برآوردشده
÷
ماههای باقیمانده
برای اجرای این روش، راهنمای هزینههای سالانه و نامنظم را ببینید.
معیار اجرای عادت
هر ماه سه عدد را ثبت کنید:
- مبلغ حاشیه بودجه؛
- موجودی صندوق اضطراری؛
- تعداد ماههای پوشش هزینه ضروری.
رشد یکی از این سه عدد نشانه افزایش مقاومت برنامه است.
عادت هفتم: تصمیمهای مالی بزرگ را کند کنید
کتاب «تفکر، سریع و کند» نشان میدهد ذهن انسان برای بسیاری از تصمیمها از پاسخهای سریع، شهودی و کمزحمت استفاده میکند. این سازوکار برای زندگی روزمره ضروری است، اما در خرید بزرگ، بدهی و سرمایهگذاری میتواند خطا ایجاد کند.
هیجان، ترس، تخفیف، نظر جمع، قیمت قبلی و اعتماد بیش از حد ممکن است تصمیم را جلو بیندازند.
راهحل ساده این است که میان محرک و اقدام فاصله ایجاد کنید.
دوره توقف بسازید
| تصمیم | دوره توقف نمونه |
|---|---|
| خرید اختیاری کوچک | تا روز بعد |
| خرید متوسط | ۴۸ ساعت |
| خرید بزرگ | ۷ روز |
| قسط یا بدهی جدید | ۷ تا ۱۴ روز |
| سرمایهگذاری جدید | تا تکمیل چکلیست |
| فروش هیجانی دارایی | تا بازبینی دلیل اولیه |
دوره توقف به معنی ممنوعیت خرید نیست. فقط اجازه میدهد هیجان اولیه کاهش پیدا کند و اطلاعات بررسی شوند.
چکلیست خرید بزرگ
پیش از پرداخت، این پرسشها را پاسخ دهید:
- دقیقاً چه مسئلهای را حل میکند؟
- آیا جایگزین کمهزینهتری وجود دارد؟
- هزینه کامل مالکیت چقدر است؟
- آیا برای خرید باید پسانداز را تخلیه کنم؟
- آیا بدهی جدید ایجاد میشود؟
- اگر قیمت تخفیفخورده نبود، باز هم آن را میخریدم؟
- این خرید کدام هدف دیگر را عقب میاندازد؟
چکلیست سرمایهگذاری
پیش از ورود به یک دارایی بنویسید:
- دقیقاً مالک چه چیزی میشوم؟
- بازده از کجا ایجاد میشود؟
- چه اتفاقی باعث زیان میشود؟
- نقدشوندگی چقدر است؟
- هزینه و کارمزد چیست؟
- افق زمانی من چقدر است؟
- این دارایی چه سهمی از کل سرمایه خواهد داشت؟
- چه شرایطی دلیل اولیه خرید را باطل میکند؟
برای فهم دقیقتر این معیارها، مفاهیم پایه سرمایهگذاری و راهنمای مدیریت ریسک را مطالعه کنید.
معیار اجرای عادت
تعداد تصمیمهای بزرگی را که دوره توقف برای آنها رعایت کردهاید ثبت کنید.
هدف این نیست که همیشه از خرید یا سرمایهگذاری منصرف شوید. هدف این است که تصمیم نهایی پس از بررسی انجام شود، نه در لحظه بیشترین هیجان.
چرا عادت مالی باید کوچک باشد؟
عادت بزرگ معمولاً به انگیزه زیاد وابسته است. عادت کوچک میتواند در روزهای عادی و حتی هفتههای شلوغ ادامه پیدا کند.
مقایسه کنید:
| هدف مبهم و سنگین | عادت کوچک و مشخص |
|---|---|
| باید تمام هزینهها را کنترل کنم | هر پرداخت را در کمتر از یک دقیقه ثبت میکنم |
| باید خیلی بیشتر پسانداز کنم | روز حقوق دو میلیون تومان انتقال میدهم |
| باید سرمایهگذار حرفهای شوم | ماهانه مبلغ ثابتی طبق برنامه کنار میگذارم |
| دیگر خرید هیجانی نمیکنم | برای خرید بالای سقف مشخص ۴۸ ساعت صبر میکنم |
| باید بودجه دقیقی بسازم | جمعهها ۱۵ دقیقه گزارش هفته را میبینم |
عادت کوچک سه مزیت دارد:
- شروع آن مقاومت کمتری ایجاد میکند؛
- سنجش اجرای آن سادهتر است؛
- پس از تثبیت، میتوان آن را توسعه داد.
هفت عادت را همزمان شروع نکنید
شروع همزمان چند تغییر، احتمال رها کردن همه آنها را افزایش میدهد.
ترتیب مناسب به وضعیت فعلی شما بستگی دارد.
اگر نمیدانید پول کجا میرود
- ثبت هزینه؛
- مرور هفتگی؛
- تعیین وظیفه برای درآمد.
اگر درآمد دارید ولی پسانداز شکل نمیگیرد
- پرداخت به خود در ابتدای ماه؛
- تعیین وظیفه برای درآمد؛
- تعریف کافی و کنترل سبک زندگی.
اگر هزینه ناگهانی برنامه را بههم میزند
- ساخت حاشیه امن؛
- پسانداز دورهای برای هزینههای نامنظم؛
- مرور هفتگی.
اگر خرید یا سرمایهگذاری هیجانی دارید
- دوره توقف؛
- چکلیست تصمیم؛
- ثبت دلیل خرید یا سرمایهگذاری.
اگر زوج هستید
ثبت هزینه باید شخصی و مشترک را جدا کند و مرور مالی باید بدون کنترلگری انجام شود. برای ساختن روش تقسیم مخارج، راهنمای بودجه مشترک زوجین را ببینید.
برنامه ۳۰ روزه ساخت عادتهای مالی
هفته اول: فقط مشاهده کنید
هدف این هفته تغییر شدید رفتار نیست. تصویر واقعی بسازید.
- تمام هزینهها را همان لحظه ثبت کنید؛
- انتقال بین حسابها را از هزینه جدا کنید؛
- دستههای اصلی را مشخص کنید؛
- در پایان هفته، مجموع هر دسته را ببینید.
در پایان هفته فقط یک رفتار تکراری را علامت بزنید. هنوز لازم نیست چند دسته را همزمان کاهش دهید.
هفته دوم: جریان درآمد را طراحی کنید
در روز دریافت درآمد یا در نزدیکترین زمان ممکن:
- سهم پسانداز را انتقال دهید؛
- هزینه ثابت و تعهدات را جدا کنید؛
- بودجه ضروری متغیر را تعیین کنید؛
- پول آزاد واقعی را محاسبه کنید؛
- حاشیهای کوچک باقی بگذارید.
در پایان هفته بررسی کنید آیا تقسیم اولیه واقعبینانه بوده است.
هفته سوم: یک قانون مصرف بسازید
یکی از دستههای اختیاری را انتخاب کنید:
- سفارش غذا؛
- تاکسی غیرضروری؛
- پوشاک؛
- خرید آنلاین؛
- تفریح بیرون؛
- یا اشتراکها.
برای آن یک سقف مبلغ یا تعداد تعیین کنید.
نمونه:
سفارش غذا حداکثر چهار بار در ماه و تا سقف سه میلیون تومان.
قانون باید روشن و قابلاندازهگیری باشد.
هفته چهارم: حاشیه امن و تصمیمهای بزرگ
- تعداد ماههای پوشش صندوق اضطراری را محاسبه کنید؛
- یک هزینه نامنظم آینده را به سهم ماهانه تبدیل کنید؛
- سقف خریدی را مشخص کنید که بالاتر از آن دوره توقف لازم است؛
- یک چکلیست کوتاه برای بدهی یا سرمایهگذاری بنویسید.
در پایان ۳۰ روز، فقط عادتهایی را نگه دارید که واقعاً به تصمیم بهتر منجر شدهاند. سیستم مالی نباید با قوانین بدون استفاده شلوغ شود.
جدول پیگیری ماهانه
این جدول را میتوانید در پایان هر هفته یا ماه تکمیل کنید:
| عادت | هدف | نتیجه واقعی | وضعیت | تصمیم بعدی |
|---|---|---|---|---|
| ثبت هزینه | ۹۰٪ تراکنشها | |||
| پسانداز ابتدای ماه | مبلغ مشخص | |||
| تقسیم درآمد | قبل از اولین خرید | |||
| مرور هفتگی | چهار جلسه | |||
| کنترل سبک زندگی | رعایت سقفها | |||
| حاشیه امن | تعداد ماه پوشش | |||
| دوره توقف | تمام خریدهای بزرگ |
وضعیت را ساده نگه دارید:
- انجام شد؛
- ناقص؛
- انجام نشد.
هدف جدول قضاوت نیست. باید نشان دهد کدام عادت به اصلاح نیاز دارد.
وقتی یک عادت شکست میخورد، چه چیزی را تغییر دهیم؟
شکست مکرر عادت همیشه به معنی کمبود اراده نیست. ممکن است طراحی عادت ایراد داشته باشد.
عادت بیش از حد بزرگ است
بهجای ثبت تمام جزئیات، فقط مبلغ و دسته را ثبت کنید. بهجای پسانداز درصد بالا، مبلغی کوچکتر اما پایدار انتخاب کنید.
زمان اجرا نامشخص است
«بعداً ثبت میکنم» زمان مشخصی نیست. عادت را به یک رویداد وصل کنید:
- بعد از پرداخت؛
- روز دریافت حقوق؛
- جمعه ساعت مشخص؛
- پیش از خرید بالای سقف؛
- یا اولین روز ماه.
ابزار پیچیده است
اگر ثبت هر تراکنش چند دقیقه زمان میبرد، سیستم سادهتر لازم است. تعداد دستهها و اطلاعات اجباری را کاهش دهید.
نتیجه دیده نمیشود
عادت باید یک خروجی قابلمشاهده داشته باشد:
- نمودار هزینه؛
- رشد صندوق اضطراری؛
- کاهش بدهی؛
- افزایش نرخ پسانداز؛
- یا کمتر شدن خریدهای هیجانی.
هدف با واقعیت مالی سازگار نیست
اگر پسانداز برنامهریزیشده هر ماه از هزینه ضروری کم میکند، مبلغ هدف غیرواقعی است. بودجه باید اصلاح شود.
پرسشهای رایج
بهترین عادت مالی برای شروع چیست؟
اگر تصویر روشنی از خرج ندارید، ثبت هزینه بهترین شروع است. اگر هزینهها را میدانید ولی پسانداز نمیکنید، انتقال پسانداز در ابتدای ماه اثر مستقیمتری دارد.
آیا ثبت تمام هزینههای کوچک لازم است؟
در مرحله شناخت رفتار، بله. هزینههای کوچک و تکراری معمولاً در حافظه کمرنگ میشوند. پس از چند ماه میتوانید ثبت برخی پرداختهای ثابت را خودکار یا سادهتر کنید.
چه مقدار از درآمد را پسانداز کنیم؟
عدد مناسب به هزینه ضروری، بدهی، امنیت شغلی و هدفها بستگی دارد. با مبلغی شروع کنید که بدون برداشت مجدد بتوانید چند ماه ادامه دهید.
مرور هفتگی دقیقاً چقدر زمان میخواهد؟
برای بیشتر افراد ۱۰ تا ۱۵ دقیقه کافی است. مرور باید کوتاه، منظم و منتهی به یک تصمیم باشد.
آیا بودجهبندی باعث محدود شدن زندگی میشود؟
بودجه فقط مشخص میکند چه مقدار پول برای هر اولویت وجود دارد. میتوانید برای علایق مهم بودجه بیشتری در نظر بگیرید، به شرط آنکه هزینه ضروری، تعهد و آینده تأمین شده باشند.
صندوق اضطراری را سرمایهگذاری کنیم؟
وظیفه اصلی صندوق اضطراری دسترسی سریع و حفظ ثبات است، نه بیشترین بازده. سطح ریسک و نقدشوندگی باید با احتمال نیاز فوری به پول سازگار باشد.
برای خرید بزرگ چند روز صبر کنیم؟
برای خرید متوسط ۲۴ تا ۴۸ ساعت و برای خرید بزرگ یا بدهی جدید حداقل چند روز زمان منطقی است. مبلغ، فوریت و امکان بازگشت خرید بر دوره مناسب اثر میگذارند.
چگونه بفهمیم یک عادت واقعاً مفید است؟
پس از یک تا سه ماه باید حداقل یکی از این نتایج دیده شود:
- تصمیم سریعتر و روشنتر؛
- کاهش هزینه کمارزش؛
- افزایش پسانداز؛
- کمتر شدن کسری پایان ماه؛
- رشد حاشیه امن؛
- یا کاهش خرید و سرمایهگذاری هیجانی.
جمعبندی
کتابهای مدیریت پول زمانی ارزش عملی پیدا میکنند که ایدههای آنها به رفتارهای کوچک و تکرارشونده تبدیل شوند.
هفت عادت اصلی این مطلب عبارتاند از:
- هر هزینه را همان لحظه ثبت کنید؛
- در ابتدای ماه به خودتان پرداخت کنید؛
- پیش از خرج کردن، برای درآمد وظیفه تعیین کنید؛
- هفتهای پانزده دقیقه پول خود را مرور کنید؛
- تعریف خود را از «کافی» بنویسید؛
- در بودجه، پسانداز و بدهی حاشیه امن نگه دارید؛
- تصمیمهای مالی بزرگ را با دوره توقف و چکلیست کند کنید.
لازم نیست تمام این عادتها را همزمان اجرا کنید. یک مورد را انتخاب کنید، زمان و معیار آن را مشخص کنید و حداقل یک چرخه مالی ادامه دهید. پس از تثبیت، عادت بعدی را اضافه کنید.
در ریالیتی میتوانید درآمد و هزینه را ثبت کنید، رفتارهای تکراری را ببینید، بودجه ماهانه بسازید و نتیجه عادتهای مالی را در طول زمان بررسی کنید. هدف، ساختن یک سیستم پیچیده نیست؛ هدف این است که تصمیم مالی خوب به رفتار معمول شما تبدیل شود.