حقوقمان را چطور تقسیم کنیم؟ یک سیستم ساده برای روز اول هر ماه
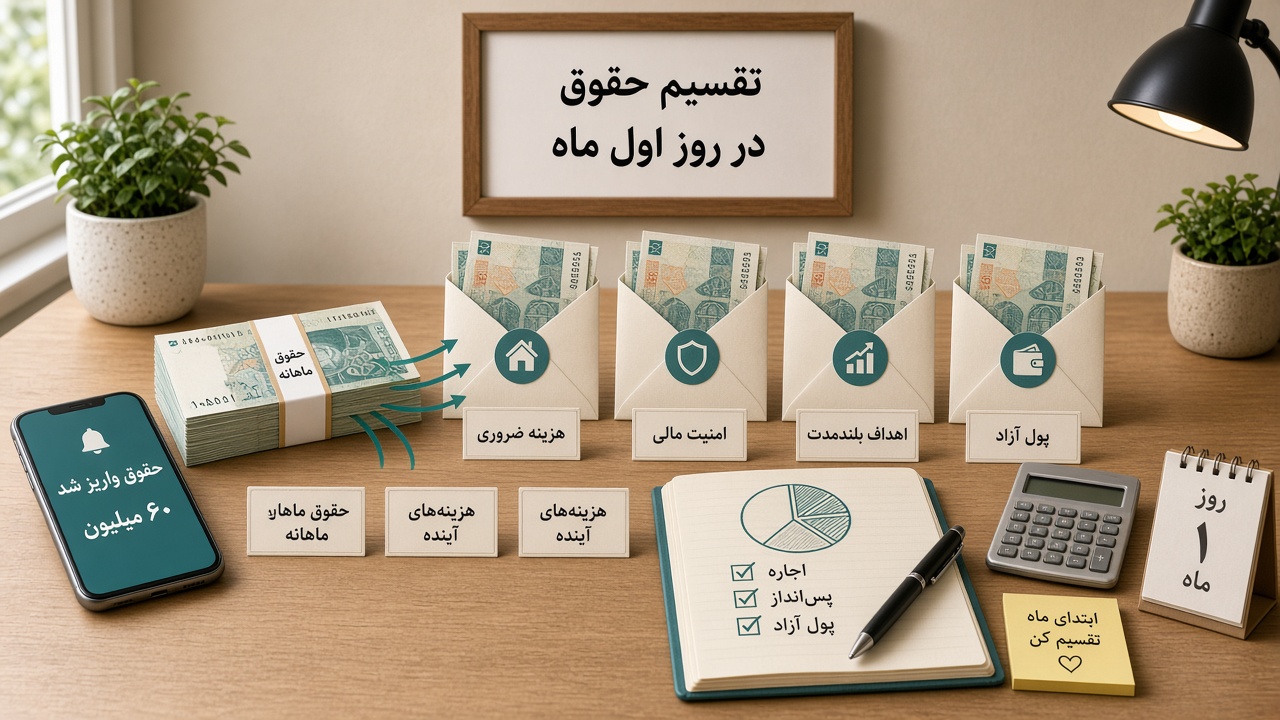
فرض کنید امروز حقوقتان واریز شده است.
موجودی حساب را نگاه میکنید و برای چند ساعت یا چند روز احساس میکنید پول کافی دارید.
اجاره یا قسط پرداخت میشود. چند خرید عقبافتاده انجام میدهید. مبلغی برای غذا، رفتوآمد و خریدهای روزمره خرج میشود. شاید یک وسیله بخرید که از ماه قبل در فهرستتان بوده است.
دو هفته بعد دوباره موجودی حساب را نگاه میکنید و سؤال آشنایی شکل میگیرد:
این همه پول کجا رفت؟
مشکل همیشه کم بودن درآمد نیست.
گاهی مسئله این است که حقوق قبل از اینکه برای آن تصمیم بگیریم، شروع به خرج شدن میکند.
یک روش ساده برای جلوگیری از این وضعیت وجود دارد:
بهجای اینکه آخر ماه ببینیم چه مقدار پول باقی مانده است، همان روز اول مشخص کنیم هر بخش از حقوق قرار است چه کاری انجام دهد.
این مطلب یک فرمول جادویی مثل «همه باید دقیقاً ۲۰ درصد پسانداز کنند» ارائه نمیکند.
هدف ساختن یک سیستم تقسیم حقوق است که بتوانید متناسب با درآمد، هزینهها و شرایط زندگی خودتان تنظیمش کنید.
اصل اول: موجودی حساب، پول قابل خرج نیست
یکی از سادهترین خطاهای مالی این است که موجودی حساب بانکی را با پول آزاد اشتباه بگیریم.
فرض کنید ابتدای ماه ۶۰ میلیون تومان حقوق دریافت کردهاید.
در اپ بانک عدد زیر را میبینید:
موجودی: ۶۰ میلیون تومان
اما ممکن است از این مبلغ:
- ۱۸ میلیون برای اجاره باشد،
- ۵ میلیون برای اقساط،
- ۴ میلیون برای بیمهای که دو ماه دیگر سررسید میشود،
- ۶ میلیون برای پسانداز،
- و چند میلیون برای قبضها و هزینههای ضروری.
بنابراین ۶۰ میلیون تومان موجودی دارید، اما ۶۰ میلیون تومان پول قابل خرج ندارید.
تا زمانی که تمام این مبالغ در یک حساب و بدون دستهبندی کنار هم قرار دارند، مغز تمایل دارد آنها را یک عدد واحد ببیند.
سیستم تقسیم حقوق دقیقاً برای حل همین مسئله است.
قبل از تقسیم حقوق، یک عدد را مشخص کنید
اول باید بدانید درآمد واقعی قابلتقسیم شما چقدر است.
اگر حقوق ثابت دارید، این عدد نسبتاً ساده است:
درآمد خالص ماهانه = مبلغی که بعد از کسورات واقعاً دریافت میکنید
برای مثال:
حقوق ناخالص: ۶۵ میلیون تومان
کسورات: ۵ میلیون تومان
درآمد خالص قابلتقسیم:
۶۰ میلیون تومان
اما اگر درآمد متغیر دارید، بهتر است تمام درآمد یک ماه خوب را مبنای بودجه قرار ندهید.
مثلاً اگر درآمد چند ماه اخیر شما این بوده است:
ماه اول: ۵۲ میلیون
ماه دوم: ۷۰ میلیون
ماه سوم: ۵۸ میلیون
ماه چهارم: ۸۰ میلیون
ماه پنجم: ۶۱ میلیون
ساختن سبک زندگی بر اساس ۸۰ میلیون تومان خطرناک است.
برای درآمدهای متغیر، معمولاً منطقیتر است بودجه اصلی را بر اساس یک رقم محافظهکارانهتر بسازید و درآمد اضافه را جداگانه تقسیم کنید.
سیستم پنجبخشی تقسیم حقوق
میتوان حقوق را در همان روز اول ماه به پنج بخش تقسیم کرد:
- هزینههای ضروری
- هزینههای آینده و دورهای
- امنیت مالی
- اهداف بلندمدت
- پول آزاد
مرز این بخشها برای هر فرد متفاوت است، اما منطق پشت آنها تقریباً ثابت میماند.
۱. هزینههای ضروری
اولین بخش مربوط به هزینههایی است که زندگی عادی شما بدون آنها مختل میشود.
برای مثال:
- اجاره یا قسط مسکن
- خوراک پایه
- آب، برق، گاز و اینترنت
- رفتوآمد ضروری
- دارو و درمان
- بیمه
- اقساط ضروری
- هزینه ضروری فرزند
نکته مهم این است که «ضروری» را با «هزینهای که همیشه انجام میدهم» اشتباه نگیریم.
مثلاً سفارش غذا ممکن است بخشی از سبک زندگی شما باشد، اما الزاماً هزینه ضروری نیست.
اشتراک یک سرویس آنلاین ممکن است هر ماه بهصورت خودکار پرداخت شود، اما خودکار بودن آن را ضروری نمیکند.
نسبت مناسب چقدر است؟
عدد ثابتی وجود ندارد.
ممکن است برای یک نفر هزینههای ضروری ۴۰ درصد درآمد باشد و برای فرد دیگری ۷۰ درصد.
بهجای تلاش برای رسیدن فوری به یک درصد خاص، ابتدا عدد واقعی خودتان را پیدا کنید.
مثلاً:
درآمد ماهانه: ۶۰ میلیون تومان
اجاره: ۱۸ میلیون
خوراک ضروری: ۷ میلیون
رفتوآمد: ۳ میلیون
قبوض و اینترنت: ۲ میلیون
اقساط: ۴ میلیون
مجموع هزینههای ضروری:
۳۴ میلیون تومان
یعنی تقریباً:
۳۴ ÷ ۶۰ ≈ ۵۷٪
این عدد بهخودیخود خوب یا بد نیست.
اما اطلاعات مهمی درباره ساختار مالی شما میدهد.
اگر بخش بسیار بزرگی از درآمد قبل از هر انتخابی مصرف میشود، انعطاف مالی شما پایینتر است.
۲. هزینههای آینده و دورهای
این بخش معمولاً در بودجهها فراموش میشود.
بعضی هزینهها ماهانه نیستند، اما کاملاً قابل پیشبینیاند.
مثلاً:
- بیمه سالانه خودرو
- سرویس خودرو
- تعمیرات خانه
- شهریه
- هدیه و مناسبتها
- سفر
- خرید لباس
- عوارض و مالیات
- تمدید سرویسهای سالانه
- هزینههای مدرسه
- تعویض وسایل دیجیتال
فرض کنید بیمه خودرو سالانه ۲۴ میلیون تومان هزینه دارد.
اگر تا روز سررسید صبر کنید، ناگهان با یک هزینه ۲۴ میلیون تومانی روبهرو میشوید.
اما اگر از قبل آن را ماهانه تقسیم کنید:
۲۴ میلیون ÷ ۱۲ ماه = ۲ میلیون تومان در ماه
در واقع بیمه خودرو برای بودجه شما یک هزینه ماهانه دو میلیون تومانی است؛ فقط پرداخت آن سالی یک بار انجام میشود.
همین منطق را میتوان برای بسیاری از هزینهها استفاده کرد.
مثال
فرض کنید طی سال انتظار دارید:
بیمه خودرو: ۲۴ میلیون
سرویس و تعمیر خودرو: ۱۸ میلیون
هدیه و مناسبتها: ۱۲ میلیون
خرید لباس: ۱۸ میلیون
مجموع سالانه:
۷۲ میلیون تومان
تقسیم بر ۱۲:
۷۲ ÷ ۱۲ = ۶ میلیون تومان در ماه
بنابراین همان روز اول ماه، ۶ میلیون تومان برای هزینههای آینده کنار میگذارید.
این پول پسانداز به معنای کلاسیک نیست.
قرار است خرج شود؛ فقط زمان خرج شدن آن هنوز نرسیده است.
۳. امنیت مالی
بخش بعدی برای اتفاقهایی است که قابل پیشبینی نیستند.
اینجا تفاوت مهمی وجود دارد.
بیمه سالانه خودرو یک هزینه دورهای است؛ چون میدانید خواهد رسید.
اما از دست دادن شغل، خرابی جدی خودرو یا یک هزینه درمانی غیرمنتظره ممکن است قابل پیشبینی نباشد.
برای همین به یک ذخیره جداگانه نیاز دارید:
صندوق اضطراری
هدف این صندوق این نیست که بازده بالایی ایجاد کند.
هدف آن خریدن زمان و انعطاف است.
مثلاً اگر حداقل هزینه ضروری شما ماهانه ۳۰ میلیون تومان باشد و ۱۲۰ میلیون تومان ذخیره اضطراری داشته باشید:
۱۲۰ ÷ ۳۰ = ۴ ماه
یعنی در یک محاسبه ساده، حدود چهار ماه هزینه ضروری در اختیار دارید.
تا زمانی که صندوق اضطراری شما به سطح موردنظرتان نرسیده است، میتوانید بخشی از حقوق هر ماه را مستقیماً به آن منتقل کنید.
مثلاً:
حقوق: ۶۰ میلیون تومان

انتقال ماهانه به صندوق اضطراری:
۵ میلیون تومان
بعد از تکمیل صندوق، این مبلغ میتواند به هدف دیگری منتقل شود.
۴. اهداف بلندمدت
بعد از هزینههای ضروری، هزینههای دورهای و امنیت مالی، نوبت پولی است که برای آینده دورتر کنار گذاشته میشود.
برای مثال:
- پیشپرداخت خانه
- سرمایهگذاری بلندمدت
- بازنشستگی
- تحصیل
- راهاندازی کسبوکار
- مهاجرت
- خرید دارایی
- آزادی مالی
تفاوت این بخش با صندوق اضطراری در این است که قرار نیست با اولین مشکل مالی به آن دست بزنید.
این پول یک وظیفه مشخص دارد.
مثلاً:
سرمایهگذاری بلندمدت: ۶ میلیون
پسانداز برای پیشپرداخت خانه: ۳ میلیون
مجموع:
۹ میلیون تومان
یکی از بهترین زمانها برای انتقال این پول بلافاصله بعد از دریافت حقوق است.
نه روز بیستم ماه.
نه وقتی که «اگر چیزی باقی ماند» آن را پسانداز کنیم.
چون معمولاً هزینهها توانایی عجیبی برای مصرف کردن هر مبلغی دارند که در حساب باقی میماند.
۵. پول آزاد
بودجهای که هیچ پول آزادی در آن وجود ندارد معمولاً دوام زیادی ندارد.
بخشی از درآمد باید بتواند بدون احساس بدهکاری برای چیزهایی مصرف شود که ضروری نیستند.
مثلاً:
- رستوران
- کافه
- سرگرمی
- بازی
- خرید غیرضروری
- تاکسی بیشتر
- اشتراکهای تفریحی
- تفریح آخر هفته
- خریدهای شخصی
این بخش را میتوان «پول آزاد» نامید.
نکته اصلی این است که مقدار آن از قبل مشخص باشد.
برای مثال:
پول آزاد ماهانه:
۶ میلیون تومان
تا زمانی که در این محدوده هستید، لازم نیست برای هر خرید کوچک تحلیل مالی انجام دهید.
محدودیت از قبل تعیین شده است.
یک مثال کامل
فرض کنیم درآمد خالص یک نفر ماهانه ۶۰ میلیون تومان است.
تقسیم اولیه ممکن است چنین باشد:
| بخش | مبلغ |
|---|---|
| هزینههای ضروری | ۳۰ میلیون |
| هزینههای دورهای | ۶ میلیون |
| امنیت مالی | ۶ میلیون |
| اهداف بلندمدت | ۹ میلیون |
| پول آزاد | ۹ میلیون |
| مجموع | ۶۰ میلیون |
از نظر درصدی:
هزینههای ضروری: ۵۰٪
هزینههای دورهای: ۱۰٪
امنیت مالی: ۱۰٪
اهداف بلندمدت: ۱۵٪
پول آزاد: ۱۵٪
اما این درصدها قانون نیستند.
فرد دیگری ممکن است چنین ساختاری داشته باشد:
هزینههای ضروری: ۶۵٪
هزینههای دورهای: ۱۰٪
امنیت مالی: ۵٪
اهداف بلندمدت: ۱۰٪
پول آزاد: ۱۰٪
یا فردی که با خانواده زندگی میکند و هزینه مسکن ندارد، بتواند درصد بسیار بیشتری را به سرمایهگذاری اختصاص دهد.
سیستم مهمتر از درصدهاست.
روز اول ماه دقیقاً چه کار کنیم؟
حالا میتوان این ایده را به یک روال بسیار ساده تبدیل کرد.
فرض کنید امروز حقوق واریز شده است.
بهجای شروع خرید، این ترتیب را اجرا کنید.
مرحله اول: تعهدات قطعی را جدا کنید
اول پول هزینههای ضروری را کنار بگذارید.
مثلاً:
حقوق: ۶۰ میلیون
اجاره: ۱۸ میلیون
اقساط: ۴ میلیون
قبوض: ۲ میلیون
خوراک و رفتوآمد ضروری: ۶ میلیون
مجموع:
۳۰ میلیون تومان
این پول دیگر نباید بخشی از موجودی قابل خرج شما محسوب شود.
مرحله دوم: سهم هزینههای آینده را منتقل کنید
مثلاً:
بیمه خودرو: ۲ میلیون
تعمیرات و نگهداری: ۱.۵ میلیون
هدایا: ۱ میلیون
خریدهای سالانه: ۱.۵ میلیون

مجموع:
۶ میلیون تومان
این مبلغ میتواند در یک حساب یا کیف پول جداگانه قرار بگیرد.
مرحله سوم: پسانداز را همان روز انجام دهید
مثلاً:
صندوق اضطراری: ۶ میلیون
سرمایهگذاری بلندمدت: ۶ میلیون
هدف خرید خانه: ۳ میلیون
مجموع:
۱۵ میلیون تومان
این انتقال اگر خودکار شود، احتمال اجرای آن بیشتر میشود.
مرحله چهارم: پول آزاد ماه را مشخص کنید
بعد از سه مرحله قبل:
درآمد: ۶۰ میلیون
هزینه ضروری: ۳۰ میلیون
هزینه دورهای: ۶ میلیون
پسانداز و اهداف: ۱۵ میلیون
باقیمانده:
۹ میلیون تومان
این ۹ میلیون تومان پول آزاد شماست.
حالا مسئله بسیار سادهتر شده است.
دیگر برای یک خرید غیرضروری لازم نیست موجودی کل حساب را نگاه کنید.
سؤال درست این است:
از بودجه آزاد این ماه چقدر باقی مانده؟
پول آزاد را هفتگی کنید
یک مشکل بودجه ماهانه این است که یک ماه زمان نسبتاً طولانیای است.
ممکن است روزهای اول بیش از حد خرج کنیم و هفته آخر تحت فشار قرار بگیریم.
برای حل این مشکل، پول آزاد ماهانه را میتوان به بودجه هفتگی تبدیل کرد.
مثلاً اگر ۸ میلیون تومان بودجه آزاد دارید:
۸ میلیون ÷ ۴ ≈ ۲ میلیون تومان در هفته
حالا بهجای مدیریت یک عدد بزرگ، فقط یک سقف تقریبی هفتگی دارید.
مثلاً:
هفته اول: ۲ میلیون
هفته دوم: ۲ میلیون
هفته سوم: ۲ میلیون
هفته چهارم: ۲ میلیون
اگر هفته اول فقط ۱.۵ میلیون خرج کردید، میتوانید ۵۰۰ هزار تومان باقیمانده را به هفته بعد منتقل کنید.
اما اگر همان هفته اول ۴ میلیون تومان خرج کردید، حداقل فوراً میدانید که از بودجه هفتههای آینده مصرف کردهاید.
چرا انتقال پول بهتر از تصمیم ذهنی است؟
فرض کنید ۱۰ میلیون تومان برای پسانداز کنار گذاشتهاید اما آن را در همان حساب اصلی نگه میدارید.
از نظر ذهنی میدانید:
این پول را نباید خرج کنم.
اما اپ بانک همچنان مثلاً عدد ۲۷ میلیون تومان را نشان میدهد.
بعد یک خرید چهار میلیون تومانی ظاهر میشود.
در سطح ذهنی ممکن است احساس کنید:
هنوز ۲۷ میلیون دارم. چهار میلیون خیلی زیاد نیست.
در حالی که شاید بخش بزرگی از آن ۲۷ میلیون قبلاً مأموریت دیگری داشته باشد.
به همین دلیل، جدا کردن فیزیکی یا دیجیتالی پول میتواند مؤثر باشد.
میتوانید از چند حساب، کیف پول، حساب پسانداز یا هر ساختار دیگری استفاده کنید.
لازم نیست برای هر دسته یک حساب بانکی مستقل داشته باشید.
اصل مهم این است:
بتوانید پولی را که اجازه خرج کردنش را دارید از پولی که برای هدف دیگری کنار گذاشته شده تشخیص دهید.
آیا قانون ۵۰/۳۰/۲۰ کافی است؟
یکی از چارچوبهای معروف بودجهبندی، تقسیم درآمد به شکل زیر است:
۵۰٪ نیازها
۳۰٪ خواستهها
۲۰٪ پسانداز و اهداف مالی
سادگی این مدل مزیت اصلی آن است.
اما مشکل زمانی ایجاد میشود که درصدها بهعنوان قانون در نظر گرفته شوند.
فرض کنید فردی در شهری زندگی میکند که اجاره بهتنهایی ۴۵ درصد درآمد اوست.
در چنین شرایطی قرار دادن کل هزینههای ضروری زیر ۵۰ درصد ممکن است فعلاً امکانپذیر نباشد.
یا فرد دیگری ممکن است هزینه مسکن بسیار پایینی داشته باشد و بتواند ۴۰ درصد درآمدش را پسانداز کند.
برای همین بهتر است درصدها را نتیجه بودجه بدانیم، نه نقطه شروع آن.
اول واقعیت مالی خودتان را ثبت کنید.
بعد ببینید هر بخش چند درصد درآمد را مصرف میکند.
اگر بدهی داریم چه کار کنیم؟
همه بدهیها یکسان نیستند.
اما اگر بدهی با هزینه مالی بالا دارید، پرداخت سریعتر آن میتواند در اولویت بالایی قرار بگیرد.
در این حالت ممکن است سیستم شما موقتاً چنین باشد:
هزینههای ضروری
↓
حداقل ذخیره اضطراری
↓
بازپرداخت بدهی پرهزینه
↓
اهداف بلندمدت
↓
پول آزاد
یعنی برای چند ماه سهم پول آزاد یا سرمایهگذاری را کاهش دهید و مبلغ بیشتری به بازپرداخت بدهی اختصاص دهید.
نکته مهم این است که این تصمیم از قبل گرفته شود.
نه اینکه هر ماه بسته به احساس همان لحظه مقداری به بدهی پرداخت کنید.
اگر درآمدمان متغیر است چه؟
برای فریلنسرها، صاحبان کسبوکار یا افرادی که بخشی از درآمدشان پورسانتی است، تقسیم حقوق کمی متفاوت میشود.
بهتر است ابتدا یک درآمد پایه تعریف کنید.
مثلاً درآمد شما بین ۴۰ تا ۸۰ میلیون تومان تغییر میکند.
ممکن است بودجه اصلی را بر اساس ۴۵ میلیون تومان تنظیم کنید.
درآمد پایه بودجه:
۴۵ میلیون تومان
اگر یک ماه ۷۰ میلیون تومان درآمد داشتید:
۷۰ - ۴۵ = ۲۵ میلیون تومان درآمد اضافه
سپس برای این ۲۵ میلیون هم یک قانون جدا داشته باشید.
مثلاً:
۴۰٪ اهداف بلندمدت
۳۰٪ ذخیره درآمد
۲۰٪ هزینه یا تفریح
۱۰٪ هدف خاص
در این مدل، ماههای خوب بهصورت خودکار باعث بالا رفتن دائمی سطح هزینهها نمیشوند.
یک «حقوق شخصی» برای درآمدهای نامنظم
اگر درآمد بسیار نوسانی دارید، روش دیگری هم وجود دارد.
تمام درآمد را وارد یک حساب اصلی کنید و هر ماه مبلغ ثابتی به خودتان پرداخت کنید.
مثلاً کسبوکار یا فعالیت فریلنسری شما در ماههای مختلف چنین درآمدی دارد:
ماه اول: ۸۰ میلیون
ماه دوم: ۴۵ میلیون
ماه سوم: ۹۰ میلیون
ماه چهارم: ۵۵ میلیون
بهجای خرج کردن مستقیم این اعداد، ممکن است برای خودتان یک حقوق ثابت ۵۰ میلیون تومانی تعریف کنید.
ماههای پُردرآمد ذخیره ایجاد میکنند.
ماههای کمدرآمد از آن ذخیره جبران میشوند.
نتیجه این است که زندگی شخصی شما مجبور نیست همراه با نوسانات درآمد بالا و پایین برود.
برای زوجها چطور؟
در بودجه مشترک، مسئله فقط تقسیم پول نیست.
باید مشخص شود چه هزینههایی شخصی و چه هزینههایی مشترک هستند.
یک ساختار ساده میتواند سه بخش داشته باشد:
حساب مشترک
حساب شخصی نفر اول
حساب شخصی نفر دوم
هزینههایی مثل:
- اجاره
- خوراک خانه
- قبضها
- هزینه فرزند
- سفر مشترک
- پسانداز مشترک
از حساب مشترک پرداخت میشوند.
در مقابل، هر نفر مقداری پول شخصی دارد که برای خرج کردن آن نیاز به تأیید طرف مقابل ندارد.
مشارکت در حساب مشترک نیز الزاماً نباید ۵۰/۵۰ باشد.
اگر درآمد دو نفر متفاوت است، میتوان سهم را متناسب با درآمد تعیین کرد.
مثلاً:
درآمد نفر اول: ۶۰ میلیون
درآمد نفر دوم: ۴۰ میلیون

درآمد کل:
۱۰۰ میلیون تومان
سهم درآمدی:
نفر اول: ۶۰٪
نفر دوم: ۴۰٪
اگر هزینه مشترک ماهانه ۳۰ میلیون تومان باشد:
سهم نفر اول: ۱۸ میلیون
سهم نفر دوم: ۱۲ میلیون
این فقط یکی از روشهاست؛ مهمتر از فرمول، روشن بودن قواعد است.
پول اضافه آخر ماه را چه کنیم؟
گاهی بعد از تمام هزینهها مقداری از بودجه باقی میماند.
بهتر است از قبل برای آن هم یک قانون داشته باشید.
مثلاً:
۵۰٪ → هدف بلندمدت
۳۰٪ → ماه بعد
۲۰٪ → تفریح یا خرید
یا میتوانید تمام باقیمانده را به یک هدف مشخص منتقل کنید.
وقتی قانون از قبل مشخص باشد، هر مبلغ اضافه تبدیل به مجوز فوری برای خرج بیشتر نمیشود.
افزایش حقوق را هم از قبل تقسیم کنید
افزایش درآمد یکی از بهترین زمانها برای اصلاح ساختار مالی است.
فرض کنید حقوق شما از ۶۰ میلیون به ۷۰ میلیون تومان افزایش پیدا کرده است.
اگر هیچ تصمیمی نگیرید، احتمال دارد طی چند ماه تمام ۱۰ میلیون افزایش درآمد وارد سبک زندگی شود.
اما میتوانید قبل از آن تصمیم بگیرید:
افزایش درآمد: ۱۰ میلیون
۴ میلیون → سرمایهگذاری
۲ میلیون → صندوق اهداف
۲ میلیون → بهبود کیفیت زندگی
۲ میلیون → پول آزاد
در نتیجه هم کیفیت زندگی بهتر میشود و هم تمام افزایش درآمد ناپدید نمیشود.
اشتباه اول: پسانداز کردن چیزی که آخر ماه میماند
این شاید رایجترین مشکل باشد.
فرمول ذهنی بسیاری از ما این است:
درآمد - هزینهها = پسانداز
مشکل این است که هزینهها قابلیت گسترش دارند.
اگر درآمد بالاتر باشد، معمولاً چیزهای بیشتری پیدا میکنیم که میتوانیم برای آنها پول خرج کنیم.
یک ساختار دیگر این است:
درآمد
- هزینههای ضروری
- هزینههای آینده
- پسانداز و اهداف
= پول قابل خرج
در این مدل، پسانداز نتیجه تصادفی آخر ماه نیست.
بخشی از برنامه ماه است.
اشتباه دوم: ساختن بودجه بیش از حد دقیق
ممکن است وسوسه شوید ۳۰ یا ۴۰ دسته مختلف بسازید.
مثلاً:
قهوه
رستوران
تنقلات
تاکسی
بنزین
کتاب
فیلم
لباس
لوازم دیجیتال
هدیه
...
این سطح از جزئیات برای بعضی افراد مفید است، اما برای بسیاری باعث میشود بودجه بعد از چند هفته رها شود.
هدف بودجه ساختن یک سیستم حسابداری پیچیده نیست.
هدف کمک به تصمیمگیری است.
اگر پنج یا شش دسته اطلاعات کافی برای تصمیمگیری به شما میدهند، نیازی به پنجاه دسته ندارید.
اشتباه سوم: نداشتن بودجه برای لذت
یک بودجه غیرواقعی ممکن است چنین فرض کند:
از این ماه هیچ خرید غیرضروری انجام نمیدهم.
ممکن است مدتی کار کند، اما معمولاً پایدار نیست.
بودجه خوب قرار نیست تمام خرجهای لذتبخش را حذف کند.
قرار است بین دو چیز تعادل ایجاد کند:
لذت امروز و امنیت فردا.
به همین دلیل وجود یک بخش مشخص برای پول آزاد مهم است.
اشتباه چهارم: فراموش کردن هزینههای سالانه
اگر هر چند ماه یک بار میگویید:
این ماه استثنایی بود.
احتمال دارد بخشی از این «استثناها» در واقع قابل پیشبینی باشند.
بیمه خودرو استثنا نیست.
نوروز استثنا نیست.
ثبتنام مدرسه استثنا نیست.
تعمیر دورهای وسیلهای که دائماً استفاده میکنید هم کاملاً غیرمنتظره نیست.
اگر هر سال اتفاق میافتد، باید به شکلی در بودجه ماهانه دیده شود.
اشتباه پنجم: استفاده از درصدها بدون نگاه کردن به واقعیت
ممکن است جایی بخوانید باید ۲۰ درصد، ۳۰ درصد یا حتی ۵۰ درصد درآمدتان را پسانداز کنید.
بعد متوجه شوید با ساختار فعلی زندگی شما چنین چیزی ممکن نیست.
دو واکنش نامناسب ممکن است شکل بگیرد:
- کل بودجهبندی را کنار بگذارید.
- یک بودجه غیرواقعی بنویسید که در عمل اجرا نمیشود.
راه بهتر این است که ابتدا وضعیت فعلی را دقیق ببینید.
مثلاً:
هزینه ضروری: ۶۲٪
هزینه دورهای: ۸٪
پسانداز: ۷٪
پول آزاد: ۲۳٪
بعد یک تغییر کوچک ایجاد کنید:
هدف سه ماه آینده:
هزینه ضروری: ۶۲٪
هزینه دورهای: ۸٪
پسانداز: ۱۰٪
پول آزاد: ۲۰٪
بودجهای که واقعاً اجرا شود، از بودجه ایدهآلی که فقط روی کاغذ وجود دارد مفیدتر است.
یک سیستم سادهتر: سه حساب
اگر پنج دسته برایتان زیاد است، میتوانید کل سیستم را به سه حساب کاهش دهید.
حساب ۱: زندگی
برای:
- اجاره
- خوراک
- رفتوآمد
- قبضها
- هزینههای روزمره
حساب ۲: آینده
برای:
- هزینههای دورهای
- صندوق اضطراری
- اهداف کوتاهمدت
حساب ۳: بلندمدت
برای:
- سرمایهگذاری
- خرید خانه
- بازنشستگی
- اهداف چندساله
روز دریافت حقوق، پول را بین این سه حساب تقسیم میکنید.
سادگی این سیستم باعث میشود موجودی حساب اصلی دیگر تصویر اشتباهی از قدرت خرید شما ایجاد نکند.
نسخه عملی برای روز حقوق
اگر بخواهیم تمام این مطلب را به یک روال تبدیل کنیم، روز دریافت حقوق میتواند چنین باشد:
۱. درآمد خالص را ثبت کنید
درآمد این ماه: __________
۲. هزینههای ضروری را جدا کنید
مسکن: __________
خوراک: __________
رفتوآمد: __________
قبوض: __________
اقساط: __________
سایر: __________
جمع: __________
۳. هزینههای دورهای را کنار بگذارید
بیمه: __________
تعمیرات: __________
هدایا: __________
سفر: __________
سایر: __________

جمع: __________
۴. امنیت مالی را تأمین کنید
صندوق اضطراری: __________
۵. پول اهداف آینده را منتقل کنید
سرمایهگذاری: __________
هدف اول: __________
هدف دوم: __________
جمع: __________
۶. پول آزاد را مشخص کنید
درآمد
- هزینههای ضروری
- هزینههای دورهای
- امنیت مالی
- اهداف بلندمدت
= پول آزاد
۷. پول آزاد را به بودجه هفتگی تبدیل کنید
پول آزاد ماه ÷ ۴.۳
≈ بودجه هفتگی
عدد ۴.۳ میانگین تقریبی تعداد هفتههای یک ماه است.
یک مثال نهایی
فرض کنید:
حقوق خالص:
۷۰ میلیون تومان
در همان روز اول:
۳۵ میلیون → هزینههای ضروری
۷ میلیون → هزینههای سالانه و دورهای
۵ میلیون → صندوق اضطراری
۱۰ میلیون → سرمایهگذاری و اهداف بلندمدت
۱۳ میلیون → پول آزاد
سپس ۱۳ میلیون پول آزاد را تقسیم میکنید:
۱۳ ÷ ۴.۳ ≈ ۳ میلیون تومان در هفته
از این لحظه دیگر سؤال اصلی این نیست:
چقدر در حسابم پول دارم؟
سؤال تبدیل میشود به:
از پولی که برای این هفته قابل خرج است چقدر باقی مانده؟
این دو سؤال شبیه هم به نظر میرسند، اما رفتار مالی کاملاً متفاوتی ایجاد میکنند.
بودجه قرار نیست آینده را پیشبینی کند
هیچ بودجهای دقیقاً مطابق برنامه اجرا نمیشود.
ممکن است قیمتها تغییر کنند.
یک ماه هزینه درمان بالاتر برود.
مهمان داشته باشید.
درآمد تغییر کند.
وسیلهای خراب شود.
یا تصمیم بگیرید برای چیزی که واقعاً برایتان مهم است بیشتر هزینه کنید.
بنابراین هدف بودجه این نیست که اول ماه آینده را با دقت کامل پیشبینی کنیم.
هدف این است که وقتی واقعیت تغییر کرد، بدانیم کدام بخش از برنامه باید تغییر کند.
اگر یک هزینه غیرمنتظره سه میلیون تومانی ایجاد شد، میتوانید آگاهانه تصمیم بگیرید:
- از پول آزاد کم شود،
- از بودجه یک هدف کوتاهمدت کم شود،
- یا در شرایط مناسب از صندوق اضطراری استفاده شود.
بدون بودجه، همان سه میلیون فقط از حساب پرداخت میشود و اثر واقعی آن ممکن است تا آخر ماه مشخص نشود.
مهمترین عدد، درصد پسانداز نیست
ممکن است دو نفر هر دو ماهانه ۱۰ میلیون تومان پسانداز کنند.
اما شرایطشان کاملاً متفاوت باشد.
نفر اول:
درآمد: ۳۰ میلیون
پسانداز: ۱۰ میلیون
نرخ پسانداز:
۳۳٪
نفر دوم:
درآمد: ۱۰۰ میلیون
پسانداز: ۱۰ میلیون
نرخ پسانداز:
۱۰٪
حتی همین درصد هم تمام واقعیت را نشان نمیدهد.
ممکن است نفر دوم هزینه درمان یا مسئولیت خانوادگی بسیار بیشتری داشته باشد.
هدف این نیست که یک عدد را با دیگران مقایسه کنیم.
سؤال مفیدتر این است:
آیا ساختار مالی من در طول زمان به سمتی حرکت میکند که انتخابهای بیشتری داشته باشم؟
جمعبندی
برای مدیریت حقوق لازم نیست دهها قانون مالی حفظ کنیم.
یک سیستم ساده کافی است:
۱. هزینههای ضروری
۲. هزینههای آینده
۳. امنیت مالی
۴. اهداف بلندمدت
۵. پول آزاد
و مهمتر از همه:
این تقسیم را ابتدای ماه انجام دهید، نه انتهای آن.
وقتی حقوق واریز میشود، موجودی حساب فقط یک عدد بزرگ است.
تا زمانی که برای آن تصمیم نگرفتهاید، هر بخش از آن میتواند به هر چیزی تبدیل شود.
اما بعد از تقسیم، هر تومان یک وظیفه دارد.
بخشی برای امروز است.
بخشی برای هزینههایی که میدانید خواهند رسید.
بخشی برای روزهایی که نمیتوانید پیشبینی کنید.
بخشی برای آیندهای که میخواهید بسازید.
و بخشی هم برای اینکه بتوانید امروز زندگی کنید.
یک بودجه خوب قرار نیست شما را مجبور کند برای هر خرج کوچک احساس محدودیت کنید.
قرار است دقیقاً مشخص کند:
چه مقدار را میتوانید با خیال راحت خرج کنید، چون بقیه پولتان از قبل سر جای خودش قرار گرفته است.