چقدر باید پسانداز کنیم؟ یک روش واقعبینانه برای تعیین نرخ پسانداز
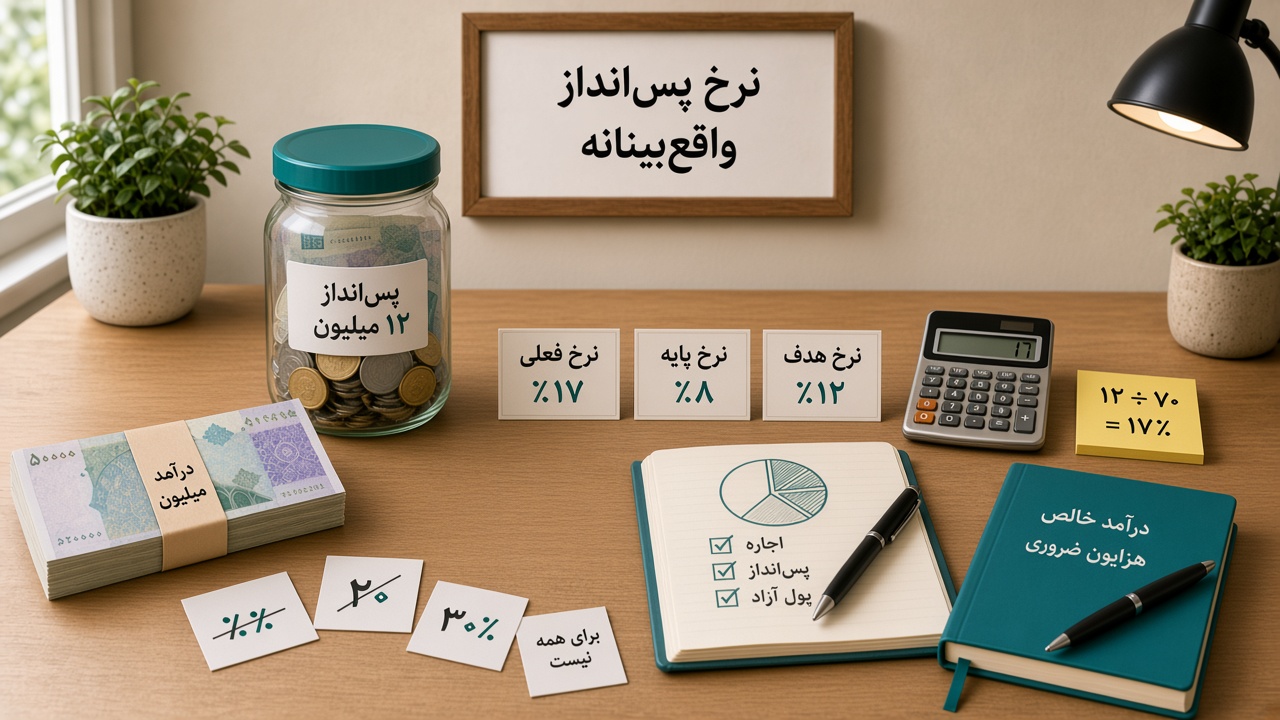
یکی از رایجترین سؤالهای مالی این است:
چقدر باید از درآمدمان را پسانداز کنیم؟
۱۰ درصد؟
۲۰ درصد؟
۳۰ درصد؟
یا هرچقدر که بتوانیم؟
پاسخ کوتاه این است:
یک نرخ پسانداز مناسب برای همه وجود ندارد.
فردی که ۳۰ میلیون تومان درآمد دارد و ۲۰ میلیون تومان اجاره میدهد، شرایطش با کسی که همین درآمد را دارد اما هزینه مسکن ندارد یکسان نیست.
فردی که بدهی سنگین دارد، با فردی که صندوق اضطراری کامل و درآمد پایدار دارد، اولویتهای متفاوتی دارد.
بنابراین بهجای پیدا کردن یک عدد جادویی، بهتر است یک نرخ پسانداز واقعبینانه پیدا کنیم؛ عددی که هم با شرایط فعلی ما سازگار باشد و هم به مرور ما را به سمت امنیت و آزادی مالی بیشتر حرکت دهد.
نرخ پسانداز نشان میدهد چه درصدی از درآمدتان را خرج نمیکنید و برای آینده کنار میگذارید.
فرمول ساده آن:
نرخ پسانداز = مبلغ پسانداز ÷ درآمد خالص × ۱۰۰
مثلاً اگر ماهانه ۵۰ میلیون تومان درآمد خالص دارید و ۸ میلیون تومان کنار میگذارید:
۸ ÷ ۵۰ × ۱۰۰ = ۱۶٪
نرخ پسانداز شما ۱۶ درصد است.
اما همینجا یک سؤال مهم ایجاد میشود:
چه چیزهایی را باید «پسانداز» حساب کنیم؟
چه چیزهایی جزو پسانداز هستند؟
برای اینکه نرخ پسانداز قابل استفاده باشد، باید تعریف نسبتاً ثابتی داشته باشیم.
معمولاً موارد زیر را میتوان جزو پسانداز در نظر گرفت:
- پولی که وارد صندوق اضطراری میشود
- سرمایهگذاری بلندمدت
- پسانداز برای خرید خانه
- پسانداز برای بازنشستگی
- پسانداز برای یک هدف مالی چندماهه یا چندساله
- پرداخت اضافه روی اصل یک بدهی، در بعضی مدلهای شخصی
اما همه پولهایی که در حساب باقی میمانند الزاماً پسانداز نیستند.
مثلاً اگر ماهانه برای بیمه سالانه خودرو پول کنار میگذارید، این مبلغ بیشتر یک هزینه آینده است تا پسانداز بلندمدت.
قرار است خرج شود؛ فقط زمان خرج شدن آن هنوز نرسیده است.
بنابراین بهتر است این دو مفهوم را جدا کنیم:
پسانداز واقعی
≠
هزینههای آینده
چرا عددهای معروف همیشه جواب نمیدهند؟
احتمالاً با توصیههایی مثل این روبهرو شدهاید:
حداقل ۱۰٪ پسانداز کنید.
یا:
۲۰٪ درآمدتان را پسانداز کنید.
این اعداد برای شروع مفیدند، اما مشکل زمانی ایجاد میشود که آنها را به یک قانون عمومی تبدیل کنیم.
فرض کنید دو نفر هر دو ماهانه ۶۰ میلیون تومان درآمد دارند.
نفر اول:
اجاره و هزینههای ضروری:
۴۲ میلیون تومان
نفر دوم:
هزینههای ضروری:
۲۵ میلیون تومان
اگر هر دو بخواهند دقیقاً ۲۰ درصد درآمدشان را پسانداز کنند:
۲۰٪ × ۶۰ میلیون = ۱۲ میلیون تومان
برای نفر دوم این عدد احتمالاً قابل اجراست.
اما برای نفر اول ممکن است باعث شود بودجه بسیار فشرده و ناپایدار شود.
پس درصد مناسب باید از دل شرایط واقعی شما بیرون بیاید.
اول وضعیت فعلی را اندازه بگیرید
قبل از تعیین نرخ هدف، نرخ فعلی خودتان را محاسبه کنید.
مثلاً:
درآمد خالص ماهانه:
۶۰ میلیون تومان
پسانداز و سرمایهگذاری ماهانه:
۶ میلیون تومان
در نتیجه:
۶ ÷ ۶۰ = ۱۰٪
اگر تا امروز نرخ پساندازتان صفر یا بسیار پایین بوده است، دانستن همین عدد نقطه شروع مهمی است.
هدف اول لزوماً رسیدن فوری به ۲۰ یا ۳۰ درصد نیست.
گاهی هدف بهتر این است:
از ۳٪ به ۷٪
بعد:
از ۷٪ به ۱۰٪
و سپس:
از ۱۰٪ به ۱۵٪
یک سیستم پایدار معمولاً از تغییرات قابل اجرا ساخته میشود.
روش واقعبینانه: نرخ پسانداز را از «ظرفیت مالی» پیدا کنید
بهجای انتخاب یک درصد تصادفی، میتوانیم نرخ پسانداز را از چهار عدد استخراج کنیم:
- درآمد خالص
- هزینههای ضروری
- هزینههای قابل کاهش
- اهداف مالی
مثلاً فرض کنید:
درآمد خالص:
۷۰ میلیون تومان
هزینههای ضروری:
۴۰ میلیون تومان
هزینههای اختیاری:
۱۸ میلیون تومان
پسانداز فعلی:
۱۲ میلیون تومان
در این حالت:
۱۲ ÷ ۷۰ ≈ ۱۷٪
حالا سؤال اصلی این نیست که «آیا ۱۷ درصد خوب است؟»
سؤال بهتر این است:
آیا میتوانم بدون آسیب زدن به کیفیت زندگی و بدون ساختن بودجه غیرواقعی، این نرخ را کمی افزایش دهم؟
مرحله اول: حداقل قابلاجرا را پیدا کنید
حداقل قابلاجرا عددی است که حتی در یک ماه عادی و نهچندان خوب هم بتوانید آن را کنار بگذارید.
مثلاً ممکن است متوجه شوید که:
درآمد: ۵۰ میلیون
پسانداز مطمئن: ۳ میلیون
یعنی حداقل نرخ قابلاجرا:
۳ ÷ ۵۰ = ۶٪
این ۶ درصد ممکن است از یک هدف ۲۰ درصدی کمتر باشد، اما اگر هر ماه انجام شود ارزش بیشتری دارد.
یک نرخ پایین و پایدار معمولاً از یک نرخ بالا و ناپایدار بهتر است.
مرحله دوم: نرخ پایه و نرخ هدف تعریف کنید
یک روش عملی این است که دو عدد داشته باشید:
نرخ پایه
نرخ هدف
نرخ پایه
مقداری که تقریباً تحت هر شرایط عادی باید انجام شود.
مثلاً:
نرخ پایه: ۸٪
نرخ هدف
مقداری که در یک ماه معمولی تلاش میکنید به آن برسید.
مثلاً:
نرخ هدف: ۱۵٪
در این مدل، اگر یک ماه هزینه غیرمنتظره داشتید و فقط ۸ درصد پسانداز کردید، سیستم شکست نخورده است.
فقط به نرخ پایه برگشتهاید.
مرحله سوم: نرخ پسانداز را به هدف مالی وصل کنید
پسانداز بدون هدف ممکن است تبدیل به یک عدد مبهم شود.
اما وقتی هدف مشخص باشد، میتوان نرخ مناسب را دقیقتر محاسبه کرد.
فرض کنید میخواهید طی دو سال ۲۴۰ میلیون تومان برای پیشپرداخت یک هدف مالی جمع کنید.
۲۴۰ میلیون ÷ ۲۴ ماه = ۱۰ میلیون تومان در ماه
اگر درآمد ماهانه شما ۶۰ میلیون تومان باشد:
۱۰ ÷ ۶۰ ≈ ۱۶.۷٪
یعنی فقط برای این هدف، حدود ۱۷ درصد درآمد نیاز دارید.
اگر در کنار آن بخواهید ۵ درصد هم به صندوق اضطراری اختصاص دهید:
۱۷٪ + ۵٪ = ۲۲٪
در نتیجه نرخ هدف شما میتواند حدود ۲۲ درصد باشد.
اینجا درصد از یک هدف واقعی استخراج شده است، نه از یک توصیه عمومی.
مرحله چهارم: هزینههای ضروری را بررسی کنید
یکی از مهمترین عوامل تعیین نرخ پسانداز، نسبت هزینههای ضروری به درآمد است.
فرض کنید:
درآمد:
۶۰ میلیون تومان
هزینههای ضروری:
۴۵ میلیون تومان
یعنی:
۷۵٪ درآمد
در چنین شرایطی فضای زیادی برای پسانداز وجود ندارد.
اما اگر هزینههای ضروری فقط ۳۰ میلیون تومان باشد:
۳۰ ÷ ۶۰ = ۵۰٪
در این حالت انعطاف بسیار بیشتری دارید.
بنابراین قبل از فشار آوردن به بخش پسانداز، بهتر است بدانید چه مقدار از درآمدتان از قبل متعهد شده است.
یک شاخص ساده: نسبت هزینههای ضروری
فرمول:
نسبت هزینههای ضروری
=
هزینههای ضروری ÷ درآمد خالص
مثلاً:
هزینههای ضروری:
۳۶ میلیون
درآمد:
۶۰ میلیون
نتیجه:
۳۶ ÷ ۶۰ = ۶۰٪
این عدد به شما کمک میکند بفهمید چرا رسیدن به یک نرخ پسانداز خاص آسان یا دشوار است.
نرخ پسانداز مناسب در مراحل مختلف زندگی
نرخ مناسب میتواند با مرحله زندگی تغییر کند.
شروع زندگی کاری
در ابتدای مسیر شغلی ممکن است درآمد پایینتر باشد و هزینههای اولیه زیاد باشند.
هدف مناسب میتواند ساختن عادت باشد.
مثلاً:
۵٪ تا ۱۰٪
نه بهعنوان قانون، بلکه بهعنوان یک محدوده قابل شروع.
دوره رشد درآمد
وقتی درآمد افزایش مییابد، یکی از بهترین فرصتها برای افزایش نرخ پسانداز ایجاد میشود.
مثلاً:
حقوق قبلی:
۵۰ میلیون

حقوق جدید:
۶۰ میلیون
اگر قبل از افزایش حقوق ۵ میلیون پسانداز میکردید:
نرخ قبلی:
۱۰٪
میتوانید از افزایش ۱۰ میلیونی، مثلاً ۶ میلیون را به پسانداز اضافه کنید:
پسانداز جدید:
۱۱ میلیون
در نتیجه:
۱۱ ÷ ۶۰ ≈ ۱۸٪
بدون اینکه مجبور شوید سطح زندگی قبلی خود را کاهش دهید.
دوره خرید خانه یا هدف بزرگ
اگر هدف بزرگی دارید، ممکن است نرخ پسانداز برای مدتی عمداً بالاتر رود.
مثلاً:
نرخ عادی:
۱۵٪

نرخ دوره هدف:
۲۵٪
این افزایش میتواند موقت باشد.
دوره فشار مالی
در دورههایی مثل:
- بیکاری
- کاهش درآمد
- هزینه درمان
- تولد فرزند
- جابهجایی
- بدهی سنگین
ممکن است نرخ پسانداز موقتاً کاهش پیدا کند.
این لزوماً به معنی شکست مالی نیست.
گاهی حفظ جریان نقدی و جلوگیری از بدهی جدید، مهمتر از حفظ یک درصد خاص است.
اگر صندوق اضطراری نداریم چه؟
اگر هیچ ذخیره اضطراری ندارید، یکی از اولین اهداف پسانداز میتواند ساختن یک ذخیره اولیه باشد.
مثلاً:
هدف اولیه:
یک ماه هزینه ضروری
اگر هزینه ضروری شما ماهانه ۳۰ میلیون تومان است، هدف اول:
۳۰ میلیون تومان
بعد میتوانید این صندوق را بهمرور افزایش دهید.
مثلاً:
هدف دوم:
۳ ماه هزینه ضروری
یعنی:
۹۰ میلیون تومان
نرخ پسانداز شما در این مرحله ممکن است بیشتر به سمت صندوق اضطراری برود تا سرمایهگذاری.
اگر بدهی داریم چه؟
اگر بدهی با هزینه مالی بالا دارید، ممکن است منطقی باشد بخشی از ظرفیت پسانداز به بازپرداخت بدهی اختصاص پیدا کند.
مثلاً:
ظرفیت ماهانه:
۱۰ میلیون تومان
میتوانید آن را اینطور تقسیم کنید:
۳ میلیون → صندوق اضطراری
۷ میلیون → بازپرداخت اضافه بدهی
در این شرایط اگر فقط «پسانداز نقدی» را اندازه بگیرید، ممکن است فکر کنید نرخ شما پایین است.
اما کاهش بدهی هم میتواند بخشی از بهبود تراز مالی شما باشد.
پسانداز را با سرمایهگذاری اشتباه نگیریم
پسانداز و سرمایهگذاری به هم مرتبطاند، اما یکسان نیستند.
پسانداز
معمولاً برای:
- اهداف کوتاهمدت
- صندوق اضطراری
- نقدینگی
- هزینههای مهم نزدیک
سرمایهگذاری
معمولاً برای:
- اهداف بلندمدت
- رشد سرمایه
- بازنشستگی
- حفظ و افزایش قدرت خرید در طول زمان
ممکن است نرخ پسانداز کلی شما ۲۰ درصد باشد:
۵٪ → صندوق اضطراری
۱۵٪ → سرمایهگذاری بلندمدت
هر دو بخشی از پولی هستند که امروز مصرف نمیشود.
اما هدف و ریسک آنها متفاوت است.
آیا هرچه نرخ پسانداز بالاتر باشد بهتر است؟
نه لزوماً.
فرض کنید فردی ۵۰ درصد درآمدش را پسانداز میکند، اما:
- درمان ضروری را عقب میاندازد،
- روابط اجتماعی خود را کاملاً حذف میکند،
- دائماً بودجه را میشکند،
- یا بعد از چند ماه تمام سیستم را رها میکند.
نرخ بالا بهتنهایی موفقیت نیست.
یک نرخ مناسب باید سه ویژگی داشته باشد:
قابل اجرا باشد
قابل تکرار باشد
با اهداف شما هماهنگ باشد
نرخ پسانداز باید پایدار باشد
فرض کنید دو روش دارید.
روش اول
ماه اول: ۳۰٪
ماه دوم: ۵٪
ماه سوم: ۰٪
ماه چهارم: ۲۵٪
روش دوم
هر ماه: ۱۵٪
روش دوم معمولاً قابل پیشبینیتر است.
این ثبات برای برنامهریزی اهداف مالی اهمیت زیادی دارد.
بهجای عدد ماهانه، میانگین سهماهه را ببینید
هزینههای زندگی همیشه یکنواخت نیستند.
ممکن است یک ماه:
نرخ پسانداز:
۸٪
ماه بعد:
۱۸٪
و ماه سوم:
۱۴٪
میانگین:
(۸ + ۱۸ + ۱۴) ÷ ۳
≈ ۱۳.۳٪
بررسی میانگین چندماهه میتواند تصویر دقیقتری از رفتار واقعی شما بدهد.
درآمد متغیر دارید؟ درصد ثابت بهتر از مبلغ ثابت است
اگر فریلنسر هستید یا درآمدتان ثابت نیست، پسانداز یک مبلغ ثابت ممکن است سخت باشد.
مثلاً درآمد شما:
ماه اول: ۴۰ میلیون
ماه دوم: ۷۵ میلیون
ماه سوم: ۵۵ میلیون
بهجای اینکه بگویید:
هر ماه ۱۰ میلیون پسانداز میکنم
میتوانید بگویید:
۱۵٪ از هر دریافتی را پسانداز میکنم
نتیجه:
۴۰ میلیون → ۶ میلیون
۷۵ میلیون → ۱۱.۲۵ میلیون
۵۵ میلیون → ۸.۲۵ میلیون
این روش با نوسان درآمد بهتر سازگار میشود.
مدل دو لایه برای درآمد متغیر
برای درآمدهای نامنظم میتوان دو نرخ تعریف کرد:
نرخ پایه:
۱۰٪

نرخ درآمد اضافه:
۴۰٪
مثلاً اگر درآمد پایه شما ۵۰ میلیون تومان است و این ماه ۷۰ میلیون درآمد دارید:
۵۰ میلیون × ۱۰٪ = ۵ میلیون
درآمد اضافه:
۷۰ - ۵۰ = ۲۰ میلیون
از درآمد اضافه:
۲۰ × ۴۰٪ = ۸ میلیون
پسانداز کل:
۵ + ۸ = ۱۳ میلیون تومان
این مدل باعث میشود ماههای خوب تأثیر بیشتری روی آینده مالی شما داشته باشند.
افزایش درآمد را کامل خرج نکنید
یکی از سادهترین روشهای افزایش نرخ پسانداز این است که بخشی از هر افزایش درآمد را مستقیماً کنار بگذارید.
مثلاً:
افزایش حقوق:
۸ میلیون تومان
قانون شخصی:
۵۰٪ افزایش درآمد → پسانداز
۵۰٪ → افزایش کیفیت زندگی
پس:
۴ میلیون → پسانداز
۴ میلیون → هزینه بیشتر
در این حالت هم کیفیت زندگی بهتر میشود و هم نرخ پسانداز رشد میکند.
یک روش عملی برای تعیین نرخ پسانداز شخصی
میتوانید این فرایند را مرحلهبهمرحله اجرا کنید.
۱. درآمد خالص را مشخص کنید
درآمد خالص ماهانه:
__________
۲. هزینههای ضروری را جمع کنید
مسکن: __________
خوراک: __________
رفتوآمد: __________
قبوض: __________
درمان: __________
اقساط ضروری: __________
سایر: __________
جمع هزینههای ضروری:
__________
۳. هزینههای قابل انتخاب را مشخص کنید
رستوران: __________
سرگرمی: __________
خرید شخصی: __________
اشتراکها: __________
سفر و تفریح: __________
سایر: __________
جمع:
__________
۴. پسانداز فعلی را محاسبه کنید
پسانداز فعلی:
__________
فرمول:
پسانداز ÷ درآمد خالص × ۱۰۰
۵. یک نرخ پایه تعریف کنید
مثلاً:
نرخ پایه:
۸٪
این عدد باید حتی در ماههای عادی قابل اجرا باشد.
۶. نرخ هدف را مشخص کنید
مثلاً:
نرخ هدف:
۱۵٪
این عدد میتواند بر اساس اهداف شما تنظیم شود.
۷. فاصله را تدریجی کم کنید
اگر نرخ فعلی:
۷٪
و نرخ هدف:
۱۵٪
است، لازم نیست ماه آینده مستقیم به ۱۵ درصد برسید.
میتوانید:
ماه ۱ تا ۳:
۹٪

ماه ۴ تا ۶:
۱۲٪

بعد:
۱۵٪
مثال کامل اول
فرض کنید:
درآمد:
۶۰ میلیون تومان
هزینههای ضروری:
۳۵ میلیون
هزینههای اختیاری:
۱۵ میلیون
پسانداز:
۱۰ میلیون
نرخ پسانداز:
۱۰ ÷ ۶۰ = ۱۶.۷٪
اگر این فرد بتواند فقط ۲ میلیون از هزینههای اختیاری کم کند:
پسانداز جدید:
۱۲ میلیون
نرخ جدید:
۱۲ ÷ ۶۰ = ۲۰٪
بدون تغییر شدید در سبک زندگی.
مثال کامل دوم
فرض کنید:
درآمد:
۴۰ میلیون تومان
هزینههای ضروری:
۳۲ میلیون
هزینههای اختیاری:
۶ میلیون
پسانداز:
۲ میلیون
نرخ:
۲ ÷ ۴۰ = ۵٪
در این شرایط تعیین هدف ۲۰ درصدی احتمالاً غیرواقعی است.
اما هدف زیر میتواند منطقیتر باشد:
سه ماه آینده:
۷٪

شش ماه آینده:
۱۰٪
همزمان باید بررسی شود آیا امکان افزایش درآمد یا کاهش بخشی از هزینههای ضروری وجود دارد.
مثال کامل سوم: درآمد بالا، پسانداز پایین
فرض کنید:
درآمد:
۱۲۰ میلیون تومان
هزینههای ضروری:
۴۵ میلیون
هزینههای اختیاری:
۶۵ میلیون
پسانداز:
۱۰ میلیون
نرخ پسانداز:
۱۰ ÷ ۱۲۰ ≈ ۸.۳٪
در این مثال مسئله کمبود درآمد نیست.
فضای قابل توجهی برای اصلاح وجود دارد.
اگر هزینه اختیاری فقط ۱۵ میلیون کاهش پیدا کند:
پسانداز جدید:
۲۵ میلیون
نرخ جدید:
۲۵ ÷ ۱۲۰ ≈ ۲۰.۸٪
نرخ پسانداز را با دیگران مقایسه نکنید
ممکن است فردی بگوید:
من ۴۰ درصد درآمدم را پسانداز میکنم.
این اطلاعات بدون دانستن شرایط او تقریباً ناقص است.
نمیدانیم:
- هزینه مسکن دارد یا نه
- چند نفر تحت تکفل دارد
- درآمدش چقدر است
- بدهی دارد یا نه
- در چه شهری زندگی میکند
- چه هزینه درمانی دارد
- چه اهدافی دارد
نرخ پسانداز یک ابزار شخصی است، نه مسابقه.
مقایسه مفیدتر این است:
نرخ امروز من نسبت به یک سال قبل چه تغییری کرده است؟
یک شاخص مهمتر: نرخ پسانداز افزایشی
فرض کنید سال گذشته:
درآمد:
۵۰ میلیون
پسانداز:
۵ میلیون
نرخ:
۱۰٪
امسال:
درآمد:
۶۰ میلیون
پسانداز:
۹ میلیون
نرخ:
۱۵٪
این تغییر مهم است، چون نشان میدهد فقط مبلغ پسانداز بالا نرفته؛ سهم بیشتری از درآمد هم به آینده اختصاص پیدا کرده است.
اگر هیچ پولی برای پسانداز باقی نمیماند چه؟
در این شرایط اولین هدف نباید پیدا کردن یک درصد ایدهآل باشد.
ابتدا باید مشخص شود مشکل از کدام بخش است:
درآمد پایین است؟
هزینه ضروری بالا است؟
بدهی زیاد است؟
هزینه اختیاری زیاد است؟
درآمد نوسان شدید دارد؟
بعد باید روی همان بخش کار کرد.
مثلاً اگر:
درآمد:
۴۵ میلیون

هزینه ضروری:
۴۲ میلیون
فشار اصلی روی هزینههای ضروری است.
اما اگر:
درآمد:
۴۵ میلیون

هزینه ضروری:
۲۵ میلیون

هزینه اختیاری:
۲۰ میلیون
مسئله ساختار خرج کردن است.
این دو وضعیت به راهحلهای متفاوت نیاز دارند.
اتوماتیک کردن پسانداز
یکی از سادهترین روشها برای افزایش ثبات این است که پسانداز قبل از خرج کردن انجام شود.
یعنی بهجای این فرمول:
درآمد - هزینهها = پسانداز
از این مدل استفاده کنید:
درآمد - پسانداز = بودجه قابل خرج
مثلاً اگر نرخ هدف شما ۱۵ درصد است و ۶۰ میلیون درآمد دارید:
۶۰ × ۱۵٪ = ۹ میلیون تومان
همان ابتدای ماه:
۹ میلیون → حساب پسانداز یا سرمایهگذاری
بعد بودجه زندگی را بر اساس ۵۱ میلیون باقیمانده تنظیم کنید.
نرخ پسانداز را هر ماه تغییر ندهید
اگر هر ماه بر اساس احساس تصمیم بگیرید:
این ماه ۵٪
ماه بعد ۲۰٪
ماه بعد صفر
سیستم قابل پیشبینی نیست.
بهتر است یک نرخ پایه برای چند ماه ثابت بماند.
مثلاً:
سه ماه آینده:
۱۲٪
بعد از سه ماه نتیجه را بررسی کنید.
هر سه تا شش ماه یک بار بازبینی کنید
نرخ مناسب شما دائمی نیست.
اگر یکی از این موارد تغییر کرد، نرخ را دوباره بررسی کنید:
- افزایش یا کاهش درآمد
- تغییر اجاره
- ازدواج
- فرزند
- پایان یک بدهی
- تکمیل صندوق اضطراری
- شروع هدف مالی جدید
- تغییر شغل
مثلاً اگر یک قسط ۵ میلیون تومانی تمام شود، بهتر است قبل از اینکه آن مبلغ وارد سبک زندگی شود، برای آن تصمیم بگیرید.
مثلاً:
قسط پایانیافته:
۵ میلیون
۳ میلیون → سرمایهگذاری
۱ میلیون → هدف کوتاهمدت
۱ میلیون → پول آزاد
پسانداز بیشتر همیشه از کاهش هزینه نمیآید
دو راه اصلی برای افزایش نرخ پسانداز وجود دارد:
کاهش هزینه
یا
افزایش درآمد
گاهی کاهش بیشتر هزینهها منطقی نیست.
در این شرایط، افزایش درآمد میتواند مسیر مؤثرتری باشد.
مثلاً:
درآمد فعلی:
۵۰ میلیون
پسانداز:
۵ میلیون
نرخ:
۱۰٪
اگر درآمد به ۶۰ میلیون برسد و هزینهها ثابت بمانند:
پسانداز:
۱۵ میلیون
نرخ جدید:
۱۵ ÷ ۶۰ = ۲۵٪
افزایش درآمد میتواند نرخ پسانداز را بهشدت تغییر دهد، به شرطی که تمام درآمد اضافه وارد هزینههای جدید نشود.
نرخ پسانداز مناسب چه ویژگیهایی دارد؟
یک نرخ خوب باید:
- قابل اندازهگیری باشد
- با درآمد واقعی شما هماهنگ باشد
- هزینههای ضروری را نادیده نگیرد
- به هدف مشخصی متصل باشد
- در چند ماه متوالی قابل اجرا باشد
- با افزایش درآمد قابل رشد باشد
- در شرایط سخت امکان کاهش موقت داشته باشد
اگر عددی فقط روی کاغذ زیباست اما در عمل هر ماه شکسته میشود، نرخ مناسبی نیست.
یک چارچوب ساده برای شروع
اگر هنوز نمیدانید از کجا شروع کنید، این مدل را استفاده کنید:
مرحله ۱:
نرخ فعلی را محاسبه کنید

مرحله ۲:
۲ تا ۵ واحد درصد به آن اضافه کنید

مرحله ۳:
سه ماه اجرا کنید

مرحله ۴:
دوباره بررسی کنید
مثلاً:
نرخ فعلی:
۷٪

هدف سه ماه آینده:
۱۰٪
بعد از سه ماه اگر پایدار بود:
هدف جدید:
۱۲٪
این روش بسیار واقعبینانهتر از پریدن مستقیم از صفر به ۲۰ درصد است.
یک الگوی ساده
میتوانید هر ماه این جدول را برای خودتان کامل کنید:
| مورد | مبلغ |
|---|---|
| درآمد خالص | ______ |
| هزینههای ضروری | ______ |
| هزینههای اختیاری | ______ |
| هزینههای آینده | ______ |
| پسانداز و سرمایهگذاری | ______ |
بعد:
نرخ پسانداز
=
پسانداز و سرمایهگذاری
÷
درآمد خالص
× ۱۰۰
و در پایان سه عدد را ثبت کنید:
نرخ فعلی: ______٪
نرخ پایه: ______٪
نرخ هدف: ______٪
جمعبندی
برای سؤال:
چقدر باید پسانداز کنیم؟
یک پاسخ واحد وجود ندارد.
بهجای دنبال کردن یک درصد عمومی، این مسیر منطقیتر است:
۱. نرخ فعلی را محاسبه کنید.
۲. هزینههای ضروری را بشناسید.
۳. هدف مالی مشخص کنید.
۴. یک نرخ پایه تعیین کنید.
۵. یک نرخ هدف واقعبینانه انتخاب کنید.
۶. بهتدریج فاصله بین این دو را کم کنید.
ممکن است نرخ مناسب شما امروز ۸ درصد باشد.
سال بعد ۱۵ درصد.
و چند سال بعد ۲۵ درصد.
این تغییر طبیعی است.
مهمترین نکته این نیست که به یک عدد خاص برسید.
مهم این است که:
بخشی از درآمد امروز شما بهصورت منظم برای ساختن امنیت و انتخابهای بیشتر در آینده کنار گذاشته شود.
نرخ پسانداز خوب، بالاترین عدد ممکن نیست.
عددی است که بتوانید آن را حفظ کنید، اندازه بگیرید و به مرور افزایش دهید.