چگونه یک سیستم مالی شخصی بسازیم که به انگیزه وابسته نباشد؟
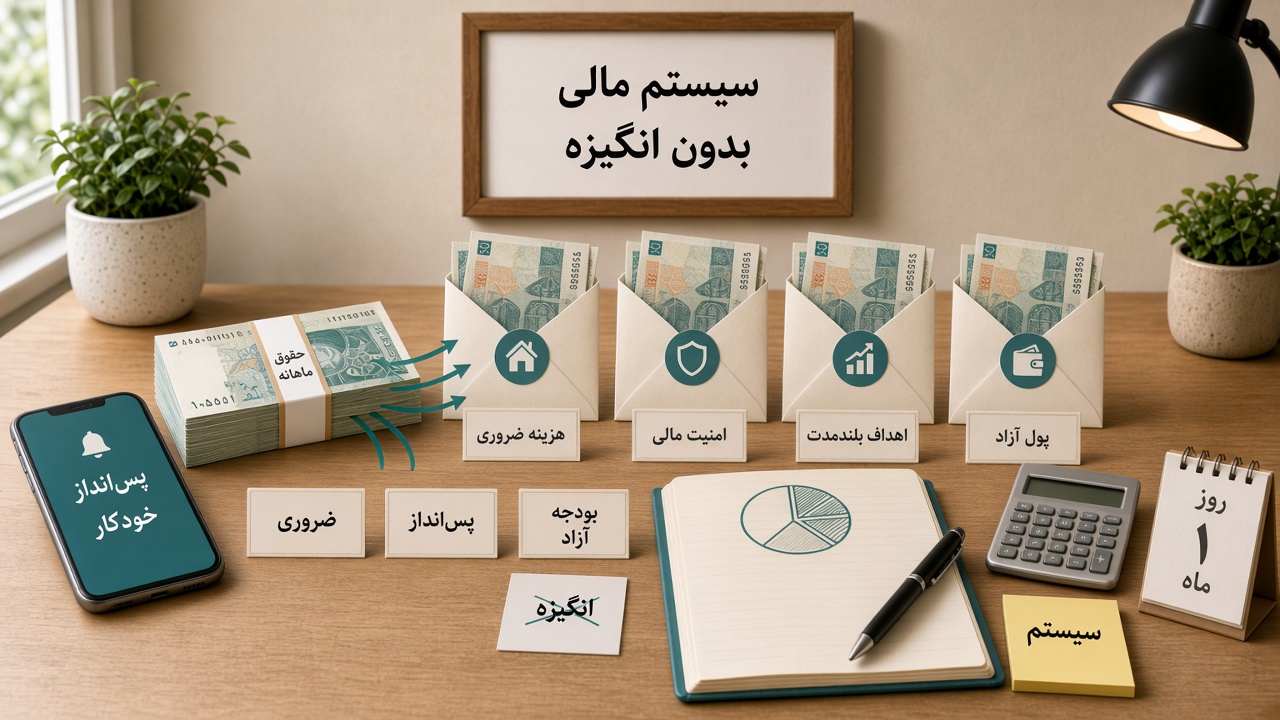
بیشتر برنامههای مالی با انگیزه شروع میشوند.
یک شب تصمیم میگیریم:
از این ماه همه هزینهها را ثبت میکنم.
یا:
دیگر خرید غیرضروری ندارم.
یا:
هر ماه دقیقاً ۲۰ درصد درآمدم را پسانداز میکنم.
چند روز یا چند هفته همهچیز خوب پیش میرود.
هزینهها را با دقت ثبت میکنیم، موجودی حساب را مرتب بررسی میکنیم و حتی برای خریدهای کوچک هم تصمیم آگاهانه میگیریم.
بعد یک ماه شلوغ میشود.
کار زیاد است.
چند هزینه غیرمنتظره ایجاد میشود.
حوصله ثبت مخارج را نداریم.
و سیستم آرامآرام متوقف میشود.
مشکل لزوماً کمبود اراده نیست.
مشکل این است که سیستم مالی ما فقط زمانی کار میکند که حواسمان کاملاً جمع باشد.
یک سیستم مالی خوب باید برعکس عمل کند:
حتی وقتی انگیزه نداریم، بخش بزرگی از تصمیمهای درست باید بهصورت پیشفرض اتفاق بیفتند.
اگر برای مدیریت پول لازم باشد هر روز:
- موجودی چند حساب را بررسی کنیم،
- تمام هزینهها را دستی ثبت کنیم،
- برای هر خرید تصمیم تازه بگیریم،
- هر ماه بودجه را از صفر بسازیم،
- و دائماً به خودمان یادآوری کنیم که پسانداز کنیم،
احتمال شکست بالا میرود.
هر تصمیم کوچک مقداری انرژی ذهنی مصرف میکند.
اگر سیستم مالی شما به دهها تصمیم روزانه وابسته باشد، کافی است چند روز خسته یا درگیر باشید تا کل ساختار از کار بیفتد.
هدف این نیست که همیشه فرد منظمی باشیم.
هدف این است که سیستم به نظم دائمی نیاز نداشته باشد.
تفاوت «هدف» و «سیستم»
هدف میگوید:
میخواهم امسال ۱۲۰ میلیون تومان پسانداز کنم.
سیستم میگوید:
روز دریافت حقوق، ۱۰ میلیون تومان بهصورت خودکار از حساب اصلی خارج میشود.
هدف میگوید:
باید کمتر برای سفارش غذا هزینه کنم.
سیستم میگوید:
برای هزینههای آزاد هفته فقط یک بودجه مشخص دارم.
هدف میگوید:
میخواهم بدهیام را سریعتر پرداخت کنم.
سیستم میگوید:
هر ماه، بلافاصله بعد از دریافت درآمد، یک مبلغ ثابت اضافه به بدهی پرداخت میشود.
هدف جهت میدهد.
اما سیستم مشخص میکند که در عمل چه اتفاقی میافتد.
اصل اول: تصمیمهای مهم را از لحظه خرج کردن جدا کنید
یکی از ضعیفترین زمانها برای تصمیمگیری مالی، همان لحظهای است که میخواهیم چیزی بخریم.
فرض کنید چیزی را میخواهید و قیمت آن ۳ میلیون تومان است.
اگر همان لحظه بخواهید تصمیم بگیرید:
بخرم یا نخرم؟
عوامل زیادی روی تصمیم اثر میگذارند:
- خستگی
- هیجان
- تخفیف
- فشار اجتماعی
- موجودی حساب
- احساس اینکه «حقم است»
- ترس از دست دادن فرصت
اما اگر قبلاً قانون ساخته باشید، تصمیم سادهتر میشود.
مثلاً:
بودجه خرید شخصی این ماه:
۴ میلیون تومان
و تا امروز:
۳.۵ میلیون تومان خرج شده
در این حالت دیگر سؤال اصلی این نیست:
آیا این کالا ارزش خرید دارد؟
بلکه:
آیا میخواهم تقریباً تمام بودجه آزاد باقیمانده این ماه را برای این خرید مصرف کنم؟
سیستم، تصمیم مبهم را به یک انتخاب قابل اندازهگیری تبدیل میکند.
اصل دوم: روز دریافت درآمد باید مهمترین روز مالی ماه باشد
بسیاری از افراد این مدل را دارند:
درآمد
↓
خرج کردن
↓
پرداخت قبضها
↓
خریدهای مختلف
↓
اگر چیزی ماند، پسانداز
مشکل واضح است:
معمولاً چیزی که باقی میماند کمتر از چیزی است که در ابتدای ماه تصور میکردیم.
یک سیستم مقاومتر:
درآمد
↓
تعهدات ضروری
↓
پسانداز و اهداف
↓
هزینههای آینده
↓
پول قابل خرج
در این مدل، بخش مهم کار همان ابتدای ماه انجام میشود.
بعد از آن، نیاز کمتری به تصمیمگیری روزانه دارید.
یک معماری ساده برای پول
سیستم مالی شخصی میتواند فقط چهار بخش داشته باشد:
۱. حساب ورودی
۲. حساب هزینههای جاری
۳. حساب آینده
۴. حساب بلندمدت
این الزاماً به معنی چهار حساب بانکی واقعی نیست.
میتواند چهار کیف پول، چهار دسته در یک اپ، یا چهار بخش ذهنی و حسابداری باشد.
اما تفکیک باید بهاندازهای واضح باشد که پول هر بخش با بقیه اشتباه نشود.
۱. حساب ورودی
تمام درآمد ابتدا وارد این بخش میشود.
مثلاً:
- حقوق
- درآمد فریلنسری
- پاداش
- درآمد جانبی
این حساب نباید نقش «پول قابل خرج» را بازی کند.
فقط محل ورود پول است.
۲. حساب هزینههای جاری
پولی که برای زندگی این ماه لازم دارید وارد این بخش میشود.
مثلاً:
- مسکن
- خوراک
- رفتوآمد
- قبضها
- هزینه روزمره
- تفریح
- خریدهای کوچک
مزیت اصلی:
وقتی موجودی این حساب را میبینید، عددی را میبینید که واقعاً برای خرج کردن در دسترس است.
۳. حساب آینده
برای هزینههایی که میدانید خواهند رسید.
مثلاً:
- بیمه
- تعمیر خودرو
- سفر
- هدیه
- شهریه
- خرید تجهیزات
- هزینههای سالانه
این پول خرج خواهد شد، اما نه امروز.
۴. حساب بلندمدت
برای پولی که نباید وارد هزینههای روزمره شود.
مثلاً:
- صندوق اضطراری
- سرمایهگذاری
- بازنشستگی
- پیشپرداخت خانه
- اهداف چندساله
این جداسازی ساده، نیاز به کنترل اراده را کمتر میکند.
اتوماسیون: بخش اصلی یک سیستم بدون انگیزه
هر کاری که تکرار میشود و تصمیم جدیدی نمیخواهد، گزینه خوبی برای اتوماسیون است.
مثلاً:
روز دریافت حقوق
↓
انتقال خودکار به پسانداز
↓
انتقال به حساب هزینههای دورهای
↓
پرداخت اقساط و قبضهای ثابت
↓
باقیمانده برای هزینههای جاری
اگر انتقالها خودکار باشند، لازم نیست هر ماه دوباره تصمیم بگیرید که آیا این بار پسانداز کنید یا نه.
سیستم قبلاً تصمیم را گرفته است.
مثال کامل
فرض کنید درآمد خالص ماهانه:
۷۰ میلیون تومان
سیستم روز حقوق:
۷ میلیون → صندوق اضطراری
۸ میلیون → سرمایهگذاری بلندمدت
۵ میلیون → هزینههای دورهای
۴۰ میلیون → هزینههای ضروری
۱۰ میلیون → پول آزاد
در عرض چند انتقال، وظیفه تمام پول مشخص شده است.
از این نقطه به بعد لازم نیست هر روز به این فکر کنید:
آیا باید این ماه پسانداز کنم؟
تصمیم از قبل اجرا شده است.
قانون «اول انتقال، بعد خرج»
یکی از قدرتمندترین قواعد ساده:
پولی که برای آینده است، باید قبل از شروع خرج کردن منتقل شود.
اگر قرار است:
۱۰٪ درآمد → سرمایهگذاری
این ۱۰ درصد نباید تا پایان ماه در حساب اصلی بماند.
چون تا وقتی در حساب اصلی است، در عمل بخشی از موجودی قابل خرج دیده میشود.
از سقف استفاده کنید، نه پیشبینی دقیق
یکی از دلایل شکست بودجهها این است که بیش از حد دقیق طراحی میشوند.
مثلاً:
قهوه: ۸۵۰ هزار
رستوران: ۲.۴ میلیون
تاکسی: ۱.۳ میلیون
کتاب: ۶۵۰ هزار
خرید شخصی: ۱.۷ میلیون
واقعیت زندگی به این دقت رفتار نمیکند.
یک مدل سادهتر:
هزینه ضروری: ۳۵ میلیون
هزینه آزاد: ۸ میلیون
هزینه آینده: ۵ میلیون
پسانداز: ۱۲ میلیون
دستههای کمتر، نگهداری سیستم را سادهتر میکنند.
پول آزاد داشته باشید
سیستمی که برای هر خرج غیرضروری احساس گناه ایجاد کند، معمولاً پایدار نیست.
یک بخش مشخص برای هزینه آزاد تعریف کنید.
مثلاً:
پول آزاد ماهانه:
۸ میلیون تومان
تا زمانی که در این محدوده هستید، نیازی نیست هر خرید کوچک را تحلیل کنید.
این پول برای خرج کردن است.
سیستم خوب فقط برای محدود کردن ساخته نمیشود.
باید مشخص کند کجا نیازی به محدودیت بیشتر نیست.
بودجه آزاد را هفتگی کنید
یک ماه بازه بزرگی است.
اگر بودجه آزاد شما:
۸.۶ میلیون تومان
است، میتوانید آن را تقریباً به چهار هفته تقسیم کنید:
حدود ۲ میلیون تومان در هفته
یا دقیقتر:
۸.۶ ÷ ۴.۳ ≈ ۲ میلیون
حالا فقط باید یک عدد کوچکتر را مدیریت کنید.
اگر هفته اول زیاد خرج کنید، سریع متوجه میشوید.
برای خریدهای غیرضروری یک تأخیر بسازید
بسیاری از خریدها فوریت واقعی ندارند.
یک قانون ساده:
خرید غیرضروری بالای ۲ میلیون تومان
=
۲۴ ساعت تأخیر
یا:
خرید بالای ۵ میلیون تومان
=
۷۲ ساعت تأخیر
هدف این قانون منع خرید نیست.
فقط فاصلهای بین میل اولیه و پرداخت ایجاد میکند.
اگر بعد از این فاصله هنوز خرید منطقی باشد و در بودجه جا داشته باشد، میتوانید انجامش دهید.
عدد آستانه خرید تعیین کنید
بدون آستانه، هر خرید نیازمند تحلیل است.
با آستانه، فقط خریدهای مهم نیاز به بررسی دارند.
مثلاً:
زیر ۵۰۰ هزار:
بدون بررسی خاص، در چارچوب بودجه

۵۰۰ هزار تا ۳ میلیون:
از بودجه آزاد

بالاتر از ۳ میلیون:
۲۴ ساعت تأخیر

بالاتر از ۱۰ میلیون:
بررسی جداگانه
این اعداد برای هر فرد متفاوتاند.
مهم وجود قانون است، نه مقدار دقیق آن.
هزینههای دورهای را ماهانه کنید
بسیاری از «هزینههای ناگهانی» واقعاً ناگهانی نیستند.
مثلاً:
بیمه سالانه خودرو:
۲۴ میلیون
بهجای مواجه شدن با یک هزینه ۲۴ میلیونی:
ماهانه:
۲ میلیون تومان
کنار بگذارید.
همین کار را برای:
- تعمیر خودرو
- سفر
- هدایا
- خرید لباس
- تمدید سرویسها
- تجهیزات دیجیتال
- هزینه مدرسه
انجام دهید.
در نتیجه ماههای پرهزینه کمتر شما را غافلگیر میکنند.
صندوق اضطراری را از حساب روزمره جدا کنید
اگر صندوق اضطراری در همان حسابی باشد که هر روز از آن خرید میکنید، استفاده از آن سادهتر میشود.
بهتر است دسترسی به آن ممکن باشد، اما نه بیش از حد آسان.
هدف صندوق اضطراری:
پوشش اتفاق غیرمنتظره
نه:
جبران تمام خرجهای بیش از بودجه
برای خودتان تعریف کنید چه چیزی «اضطراری» محسوب میشود.
مثلاً:
- هزینه درمان غیرمنتظره
- از دست دادن درآمد
- تعمیر ضروری وسیله حیاتی
- بحران واقعی خانوادگی
نه:
- تخفیف خرید
- سفر ناگهانی
- ارتقای گوشی
- شام گرانتر از برنامه
برای هر هدف یک مقصد مشخص بسازید
پسانداز مبهم راحتتر خرج میشود.
این:
پسانداز:
۱۰۰ میلیون
از نظر ذهنی انعطاف زیادی دارد.
اما این:
صندوق اضطراری:
۶۰ میلیون
پیشپرداخت خانه:
۳۰ میلیون
سفر:
۱۰ میلیون
وظیفه پول را روشن میکند.
هرچه مقصد مشخصتر باشد، خرج کردن آن برای هدف دیگر سختتر میشود.
قانون افزایش درآمد بسازید
یکی از مهمترین نقاط شکست مالی، افزایش درآمد است.
بدون قانون، هزینهها معمولاً همراه درآمد بالا میروند.
یک قانون ساده:
۵۰٪ هر افزایش درآمد
→ آینده

۵۰٪
→ کیفیت زندگی
مثلاً حقوق از:
۶۰ میلیون
به:
۷۰ میلیون
میرسد.
افزایش:
۱۰ میلیون
تقسیم:
۵ میلیون → پسانداز یا سرمایهگذاری
۵ میلیون → هزینه و کیفیت زندگی
در این حالت هم زندگی بهتر میشود و هم تمام افزایش درآمد مصرف نمیشود.
قانون پاداش و درآمد غیرمنتظره
پاداش، عیدی، پروژه اضافه یا درآمد جانبی معمولاً راحتتر خرج میشوند چون بخشی از بودجه عادی نیستند.
قبل از دریافت آنها قانون داشته باشید.
مثلاً:
۵۰٪ → اهداف بلندمدت
۳۰٪ → هدف کوتاهمدت
۲۰٪ → خرج آزاد
یا:
۶۰٪ → بدهی
۲۰٪ → پسانداز
۲۰٪ → تفریح
قانون را قبل از دیدن عدد واقعی تعیین کنید.
پرداخت قبضها را متمرکز کنید
اگر امکان دارد، پرداختهای ثابت را در یک بازه مشخص قرار دهید.
مثلاً:
روز ۱ تا ۵ ماه:
تمام تعهدات ثابت
مزیت:
- تصویر سریعتری از پول باقیمانده دارید
- احتمال فراموشی کمتر میشود
- تعداد تصمیمهای پراکنده در طول ماه کاهش پیدا میکند
اشتراکها و پرداختهای خودکار را بازبینی کنید
اتوماسیون همیشه مثبت نیست.
پرداخت خودکار میتواند باعث شود هزینهای را ماهها فراموش کنیم.
بنابراین یک قاعده مکمل لازم است:
هر سه ماه، تمام پرداختهای تکرارشونده را مرور کنید.
مثلاً:
- سرویسهای ویدئویی
- فضای ابری
- نرمافزارها
- باشگاه
- اپلیکیشنها
- اینترنت و تلفن
- سرویسهای کاری
اتوماسیون باید برای حفظ تصمیم خوب استفاده شود، نه برای پنهان کردن هزینه بد.
بازبینی مالی را روزانه نکنید
بررسی دائمی حسابها ممکن است باعث خستگی شود.
برای بیشتر افراد، یک بازبینی کوتاه هفتگی کافی است.
مثلاً:
هر جمعه:
۱۰ دقیقه
موارد بررسی:
- موجودی پول آزاد
- هزینههای غیرعادی
- قبض یا پرداخت نزدیک
- پیشرفت هدفهای مالی
لازم نیست هر تراکنش را تحلیل کنید.
هدف فقط این است که سیستم از مسیر خارج نشده باشد.
بازبینی ماهانه
یک بار در ماه، تصویر بزرگتر را بررسی کنید.
چهار سؤال کافی است:
۱. این ماه چقدر درآمد داشتم؟
۲. چقدر پسانداز یا سرمایهگذاری کردم؟
۳. کدام هزینه غیرعادی بود؟
۴. ماه بعد چه چیزی باید تغییر کند؟
این بازبینی میتواند ۲۰ تا ۳۰ دقیقه طول بکشد.
نباید تبدیل به پروژه حسابداری شود.
بازبینی فصلی
هر سه ماه، قواعد سیستم را بررسی کنید.
مثلاً:
آیا نرخ پسانداز هنوز مناسب است؟
آیا هزینه ضروری تغییر کرده؟
آیا اشتراک اضافی داریم؟
آیا هدف جدیدی ایجاد شده؟
آیا صندوق اضطراری کافی است؟
آیا درآمد تغییر کرده؟
سیستم ثابت نیست.
باید بتواند با زندگی تغییر کند.
شاخصهای محدود انتخاب کنید
اگر ۲۰ شاخص مالی داشته باشید، احتمالاً هیچکدام را دنبال نمیکنید.
سه تا پنج عدد کافی است.
مثلاً:
درآمد خالص
نرخ پسانداز
هزینه ضروری
موجودی صندوق اضطراری
ارزش خالص
این اعداد تصویر مناسبی از روند مالی میدهند.
بهجای رفتار کامل، خطای قابلتحمل طراحی کنید
فرض کنید بودجه آزاد ماهانه شما:
۸ میلیون
اگر ۸.۵ میلیون خرج کردید، سیستم نباید به این نتیجه برسد که:
این ماه شکست خورد.
بهتر است خطای کوچک قابل مدیریت باشد.
مثلاً:
اضافهخرج تا ۵٪:
اصلاح در هفته بعد
اضافهخرج بزرگتر:
بررسی در بازبینی ماهانه
سیستمی که با کوچکترین خطا فرو میریزد، سیستم مقاومی نیست.
اصطکاک برای تصمیمهای بد ایجاد کنید
همهچیز نباید آسان باشد.
برای رفتارهایی که میخواهید کمتر شوند، اصطکاک ایجاد کنید.
مثلاً:
- اطلاعات کارت را از فروشگاههای آنلاین حذف کنید
- اعلان تخفیف را خاموش کنید
- اپ خرید را از صفحه اصلی بردارید
- خریدهای بزرگ را به یک لیست انتظار منتقل کنید
- حساب سرمایهگذاری را از حساب خرج روزمره جدا کنید
چند ثانیه اصطکاک میتواند جلوی بخشی از تصمیمهای لحظهای را بگیرد.
برای رفتارهای خوب اصطکاک را کم کنید
برعکس، رفتارهای مطلوب باید ساده باشند.
مثلاً:
- انتقال خودکار به پسانداز
- پرداخت خودکار بدهی
- ثبت خودکار تراکنشها
- دستهبندی خودکار هزینهها
- یادآوری یکباره برای بازبینی ماهانه
اصل ساده:
رفتار مطلوب → آسانتر
رفتار نامطلوب → کمی سختتر
محیط مالی مهمتر از اراده است
فرض کنید دو نفر هدف یکسانی دارند:
خریدهای غیرضروری کمتر.
نفر اول:
- اعلان فروشگاهها روشن است
- اطلاعات کارت ذخیره شده
- اپ خرید روی صفحه اول گوشی است
- بودجه مشخصی ندارد
نفر دوم:
- اعلانها خاموشاند
- بودجه آزاد مشخص است
- خریدهای بزرگ ۲۴ ساعت تأخیر دارند
- موجودی قابل خرج جدا شده است
نفر دوم لزوماً اراده بیشتری ندارد.
محیط او تصمیم درست را سادهتر کرده است.
سیستم مالی برای درآمد متغیر
اگر درآمد ثابت ندارید، سیستم باید انعطاف بیشتری داشته باشد.
یک مدل مناسب:
هر دریافتی
↓
درصد مالیات یا تعهدات
↓
درصد پسانداز
↓
درصد ذخیره درآمد
↓
باقیمانده برای زندگی
مثلاً:
هر پرداخت دریافتی:
۱۰٪ → صندوق اضطراری
۱۵٪ → سرمایهگذاری
۱۵٪ → ذخیره ماههای ضعیف
۶۰٪ → هزینههای جاری
اعداد فقط مثالاند.
مهم این است که قانون درصدی داشته باشید تا سیستم با درآمد بالا و پایین کار کند.
یک «حقوق شخصی» برای فریلنسرها
اگر درآمد بسیار نوسانی است، میتوانید تمام درآمد را در یک حساب تجمیع کنید و مبلغ ثابتی به خودتان پرداخت کنید.
مثلاً درآمد:
ماه اول: ۹۰ میلیون
ماه دوم: ۴۵ میلیون
ماه سوم: ۷۰ میلیون
ماه چهارم: ۵۵ میلیون
اما حقوق شخصی:
۵۰ میلیون تومان
ماههای خوب ذخیره میسازند.
ماههای ضعیف از ذخیره استفاده میکنند.
در نتیجه بودجه زندگی پایدارتر میشود.
سیستم برای زوجها
اگر دو نفر زندگی مالی مشترک دارند، سیستم باید مشخص کند:
چه چیزی مشترک است؟
چه چیزی شخصی است؟
چه مبلغی به حساب مشترک میرود؟
چه کسی چه پرداختی را انجام میدهد؟
یک مدل ساده:
حساب مشترک
+
حساب شخصی نفر اول
+
حساب شخصی نفر دوم
هزینههای مشترک از حساب مشترک پرداخت میشوند.
هر نفر هم پول شخصی مشخصی دارد.
این ساختار تعداد بحثهای موردی درباره خریدهای کوچک را کاهش میدهد.
برای تصمیمهای مالی بزرگ چکلیست داشته باشید
خرید خانه، خودرو، سرمایهگذاری بزرگ یا وام نباید با همان قواعد خرید روزمره انجام شود.
یک چکلیست ثابت بسازید.
مثلاً:
آیا این تصمیم با هدف مالی من هماهنگ است؟
هزینه واقعی سالانه چقدر است؟
چه مقدار نقدینگی بعد از خرید باقی میماند؟
آیا بدهی جدید ایجاد میشود؟
اگر درآمد ۲۰٪ کاهش پیدا کند، هنوز قابل تحمل است؟
هزینه فرصت این تصمیم چیست؟
چکلیست باعث میشود در هر تصمیم بزرگ، از صفر فکر نکنید.
«نه» گفتن را به قانون تبدیل کنید
گاهی رد کردن یک هزینه سخت است چون هر بار باید دوباره تصمیم بگیریم.
قانونها این کار را ساده میکنند.
مثلاً:
برای خرید قسطی غیرضروری وام نمیگیرم.
یا:
از صندوق اضطراری برای سفر استفاده نمیکنم.
یا:
برای خرید بالای ۱۰ میلیون تومان حداقل ۷۲ ساعت صبر میکنم.
قانون خوب تصمیمهای تکراری را حذف میکند.
سیستم باید نسخه حداقلی داشته باشد
بعضی ماهها همهچیز طبق برنامه پیش نمیرود.
برای همین یک نسخه حداقلی از سیستم تعریف کنید.
مثلاً در ماه سخت:
حداقل پسانداز:
۵٪
حداقل پرداخت بدهی:
مبلغ قرارداد + مقدار ثابت کوچک
بازبینی:
فقط یک بار در ماه
وقتی انرژی یا درآمد کمتر است، سیستم کاملاً متوقف نمیشود.
فقط وارد حالت حداقلی میشود.
سیستم را بیش از حد بهینه نکنید
ممکن است ساعتها صرف پیدا کردن:
- بهترین اپ
- بهترین دستهبندی
- بهترین حساب
- بهترین درصد
- بهترین روش بودجهبندی
کنید.
اما اگر سیستم پیچیده شود، نگهداری آن سختتر خواهد شد.
برای بیشتر افراد اینها کافیاند:
چند دسته اصلی
چند انتقال خودکار
یک بودجه آزاد
یک بازبینی هفتگی کوتاه
یک بازبینی ماهانه
سادگی یک مزیت عملی است.
نمونه سیستم کامل
فرض کنیم درآمد ماهانه:
۸۰ میلیون تومان
روز اول ماه:
۳۸ میلیون → هزینههای ضروری
۸ میلیون → هزینههای آینده
۸ میلیون → صندوق اضطراری
۱۰ میلیون → سرمایهگذاری
۱۶ میلیون → پول آزاد
قواعد:
خرید بالای ۳ میلیون:
۲۴ ساعت تأخیر

خرید بالای ۱۰ میلیون:
بررسی جداگانه

پول آزاد:
تقریباً ۳.۷ میلیون در هفته

درآمد اضافه:
۵۰٪ آینده / ۵۰٪ مصرف

بازبینی:
هفتگی ۱۰ دقیقه
ماهانه ۳۰ دقیقه
این سیستم به انگیزه روزانه زیادی نیاز ندارد.
بخش زیادی از تصمیمها قبلاً گرفته شدهاند.
نسخه بسیار ساده
اگر همه این موارد زیاد به نظر میرسد، فقط این پنج قانون را اجرا کنید:
۱. روز حقوق، پسانداز را منتقل کن.
۲. هزینههای آینده را ماهانه کنار بگذار.
۳. برای خرج آزاد یک سقف مشخص داشته باش.
۴. خریدهای بزرگ را با تأخیر انجام بده.
۵. ماهی یک بار سیستم را بررسی کن.
همین پنج قانون میتوانند بخش بزرگی از مدیریت مالی روزمره را پوشش دهند.
از کجا بفهمیم سیستم خوب کار میکند؟
سیستم مالی خوب الزاماً سیستمی نیست که هر ماه دقیقاً مطابق برنامه اجرا شود.
نشانههای بهتر:
- کمتر غافلگیر میشوید
- پسانداز بدون تصمیم لحظهای انجام میشود
- هزینههای سالانه قابل پیشبینیتر شدهاند
- برای خریدهای روزمره نیاز به محاسبه دائمی ندارید
- اضافهخرج سریعتر دیده میشود
- اهداف مالی بهصورت منظم پیشرفت میکنند
- چند روز بینظمی کل سیستم را خراب نمیکند
هدف نهایی این است که مدیریت پول از یک کار ذهنی دائمی به یک ساختار قابل نگهداری تبدیل شود.
جمعبندی
انگیزه ناپایدار است.
بعضی روزها زیاد است.
بعضی روزها تقریباً وجود ندارد.
اگر سلامت مالی فقط در روزهای پرانرژی حفظ شود، سیستم شکننده است.
یک سیستم مالی شخصی بهتر بر چند اصل ساده بنا میشود:
تصمیمهای مهم را از قبل بگیرید
↓
انتقالهای تکراری را خودکار کنید
↓
پول را بر اساس وظیفه جدا کنید
↓
برای هزینه آزاد سقف تعیین کنید
↓
برای خریدهای بزرگ تأخیر بسازید
↓
سیستم را دورهای بازبینی کنید
در این مدل، موفقیت مالی کمتر به این وابسته است که هر روز چقدر منظم، باانگیزه یا متمرکز هستید.
سیستم کار اصلی را انجام میدهد.
و نقش شما بیشتر به این محدود میشود که هر چند وقت یک بار بررسی کنید:
آیا قواعدی که ساختهام هنوز با زندگی و اهدافم هماهنگاند؟