اثر روز حقوق؛ چرا اول ماه بیشتر خرج میکنیم و آخر ماه تحت فشاریم؟

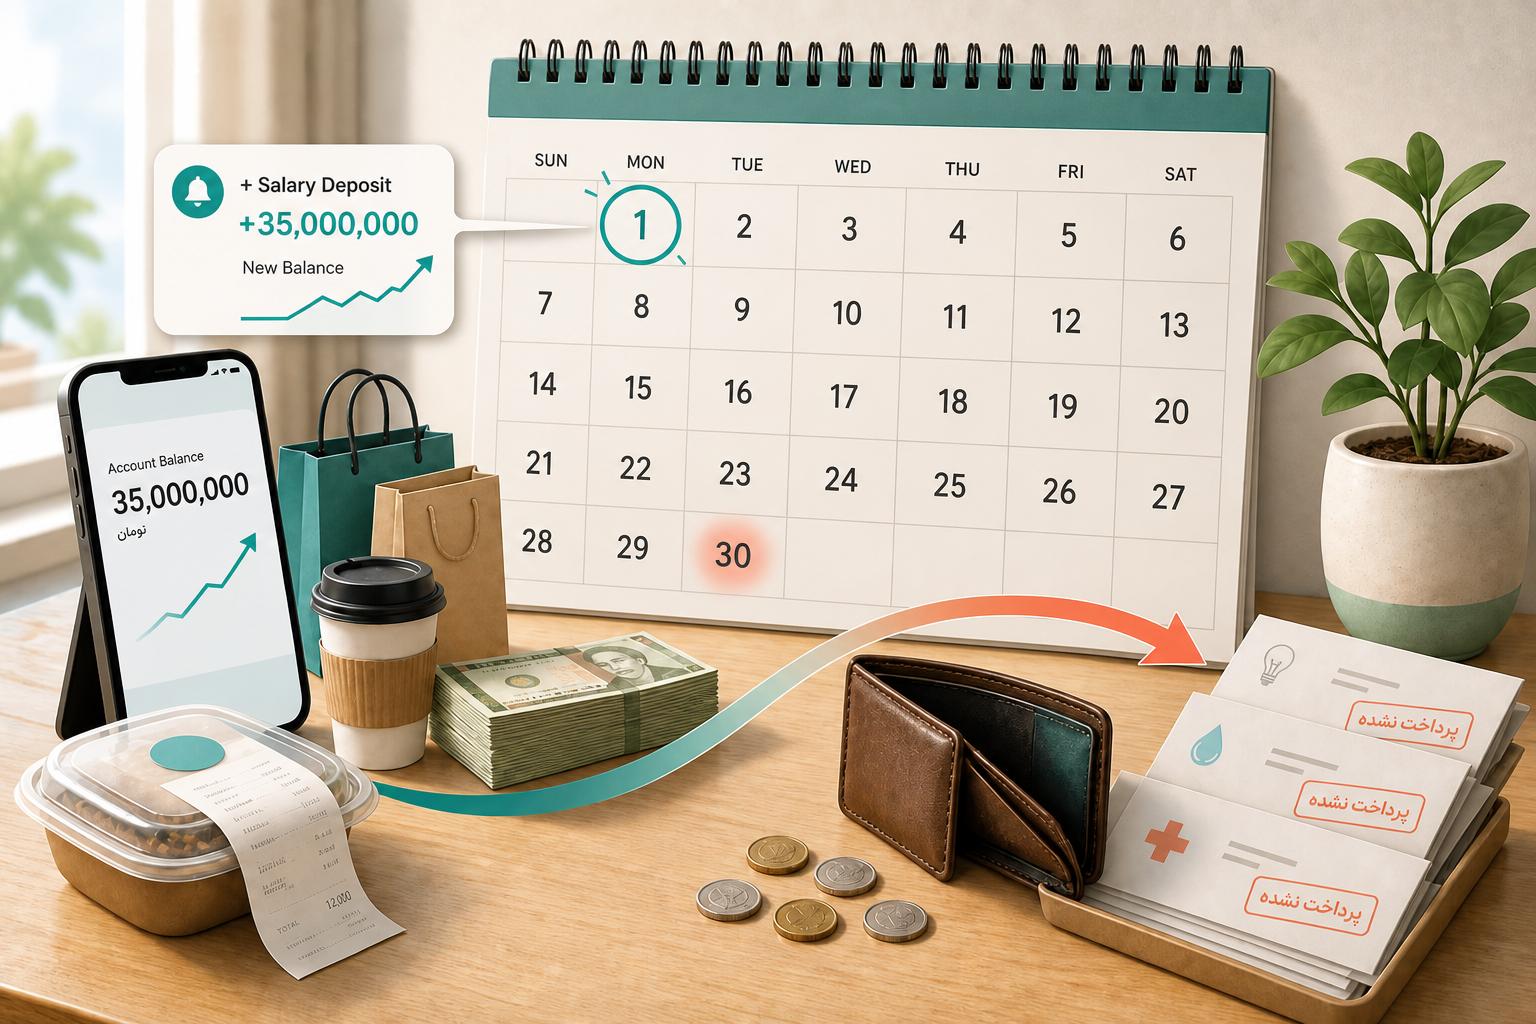
روز واریز حقوق، موجودی حساب ناگهان افزایش پیدا میکند. خریدی که چند روز قبل پرهزینه به نظر میرسید، حالا کوچک و قابلقبول دیده میشود. سفارش غذا، خرید لباس، تاکسی بیشتر یا پرداخت برای یک تفریح فوری، فشار چندانی ایجاد نمیکند؛ زیرا هنوز بخش بزرگی از حقوق در حساب دیده میشود.
چند هفته بعد، همان فرد برای پرداخت قبض، خرید خانه یا هزینه درمان نگران میشود. ممکن است خریدهای ضروری را عقب بیندازد، از پسانداز برداشت کند یا منتظر حقوق بعدی بماند.
این الگو فقط نتیجه «بیارادگی» نیست. پژوهشهای اقتصاد رفتاری نشان میدهند زمان دریافت درآمد، فاصله تا حقوق بعدی، دفعات پرداخت و احساس کمبود منابع میتوانند ادراک ما از توان مالی را تغییر دهند. به این تغییر رفتار در اطراف زمان دریافت درآمد، میتوان «اثر روز حقوق» گفت.
اثر روز حقوق برای کارمندانی که ماهانه حقوق میگیرند مهم است، اما در زندگی مشترک پیچیدهتر میشود. ممکن است حقوق دو نفر در روزهای متفاوت واریز شود، هر نفر موجودی حساب خودش را ببیند و هیچکدام تصویر دقیقی از پول آزاد واقعی خانواده نداشته باشند.
در این مطلب، ادبیات پژوهشی این موضوع را مرور میکنیم و سپس یک سیستم اجرایی برای کاهش خرج ابتدای ماه و فشار انتهای ماه میسازیم.
اثر روز حقوق چیست؟
اثر روز حقوق به تغییر احساس، توجه و رفتار مالی در فاصله میان دو دریافتی اشاره دارد.
در روزهای نزدیک به دریافت حقوق:
- موجودی حساب زیاد میشود؛
- محدودیت مالی موقتاً دورتر به نظر میرسد؛
- هزینههای آینده کمتر دیده میشوند؛
- و تصمیمهای اختیاری آسانتر میشوند.
در روزهای پایانی چرخه حقوق:
- موجودی کاهش پیدا میکند؛
- هر پرداخت وزن ذهنی بیشتری پیدا میکند؛
- توجه به قبض، بدهی و هزینه ضروری افزایش مییابد؛
- و فشار مالی میتواند تمرکز و حال روانی را ضعیف کند.
اگر درآمد و هزینه ماهانه تغییر نکردهاند، چرا رفتار فرد در طول ماه تغییر میکند؟ پاسخ در تفاوت میان ثروت واقعی و ثروت ادراکشده است.
ثروت واقعی به درآمد، دارایی، بدهی و تعهدات شما وابسته است. ثروت ادراکشده، احساسی است که در یک لحظه درباره توان خرج کردن دارید. موجودی بالای روز حقوق میتواند این احساس را ایجاد کند که منابع فراواناند، حتی اگر بیشتر آن پول از قبل برای اجاره، قسط، خوراک و پسانداز وظیفه داشته باشد.
واریز حقوق، ثروت ماهانه شما را ناگهان افزایش نمیدهد؛ فقط زمان دسترسی به پول را تغییر میدهد. با این حال، ذهن ممکن است آن را بهصورت افزایش توان خرج کردن تفسیر کند.
پژوهشها درباره چرخه حقوق چه میگویند؟
خرج کردن میان دو روز حقوق کاهش پیدا میکند
یک پژوهش درباره خانوارهای شاغل در بریتانیا نشان داد مخارج مصرفی در فاصله میان دو روز حقوق کاهش پیدا میکند. پژوهشگران همچنین مشاهده کردند که خرج نقدی در طول چرخه حقوق افت میکند، اما خرج با کارت اعتباری الگوی هموارتری دارد.
این تفاوت نشان میدهد افراد ممکن است پول نقد، موجودی حساب و اعتبار را در «حسابهای ذهنی» جداگانه قرار دهند. وقتی پول نقد رو به پایان است، کارت اعتباری میتواند احساس وجود یک منبع جایگزین را ایجاد کند؛ حتی اگر استفاده از آن فقط هزینه را به آینده منتقل کند.
این پژوهش توضیح ساده «فرد فقط خودکنترلی ندارد» را کافی نمیداند و بر نقش هزینه ذهنی بودجهبندی و خطاهای ادراکی تأکید میکند.
دفعات بیشتر پرداخت میتواند احساس ثروت را افزایش دهد
پژوهشی در Journal of Consumer Research با بررسی تراکنشهای بیش از ۳۰ هزار مصرفکننده و چند مطالعه آزمایشگاهی نشان داد دریافتهای مکررتر میتواند خرج را افزایش دهد.
توضیح پیشنهادی پژوهشگران این بود:
- دریافتهای مکرر، فاصلههای طولانی کاهش موجودی را کمتر میکند؛
- فرد درباره کافی بودن منابع تا دریافت بعدی اطمینان بیشتری احساس میکند؛
- ثروت ذهنی او افزایش پیدا میکند؛
- و در نتیجه، آمادگی بیشتری برای خرج کردن دارد.
نکته مهم این است که اثر فقط به مقدار واقعی پول وابسته نبود. حتی در برخی شرایط که گروه با دفعات پرداخت کمتر از نظر عینی منابع بیشتری داشت، گروه با پرداخت مکررتر احساس ثروت بیشتری میکرد و بیشتر خرج میکرد.
کمبود پیش از حقوق میتواند تمرکز و سلامت روان را تضعیف کند
یک مطالعه منتشرشده در ژوئیه ۲۰۲۶، ۳۸۵ کارمند کمدرآمد در آکرا، پایتخت غنا، را در روزهای پیش و پس از دریافت حقوق مقایسه کرد.
افرادی که پیش از روز حقوق بررسی شدند، فشار مالی ادراکشده بیشتری داشتند. نتایج همچنین کاهش عملکرد شناختی و وضعیت ضعیفتر سلامت روان را در این گروه نشان داد. تفاوتها بهویژه در شاخصهایی مانند شادی، ناامیدی و افسردگی دیده شدند.
با این حال، پژوهش شواهدی پیدا نکرد که این فشار بهطور قابلاندازهگیری ریسکپذیری، ترجیح زمانی یا کیفیت تصمیمهای اقتصادی آزمایششده را تغییر داده باشد.
این نتیجه مهم است: نباید هر تصمیم مالی ضعیف را مستقیماً به کمبود پول نسبت داد. شواهد نشان میدهند فشار پیش از حقوق میتواند تمرکز و حال روانی را کاهش دهد، اما اثر آن بر ترجیحات و انتخابهای اقتصادی در تمام پژوهشها یکسان نیست.
مطالعه سال ۲۰۲۶ روی کارمندان کمدرآمد یک شهر در غنا انجام شده است. نتیجه آن برای فهم سازوکار کمبود مالی مفید است، اما نباید اندازه اثر را بدون پژوهش محلی به همه کارمندان یا خانوادهها تعمیم داد.
سه سازوکار پشت خرج ابتدای ماه
۱. خطای موجودی حساب
موجودی حساب با پول قابلخرج یکسان نیست.
فرض کنید پس از واریز حقوق، ۶۰ میلیون تومان در حساب دارید. این عدد ممکن است بزرگ دیده شود، اما اگر تعهدات ماه چنین باشند، تصویر تغییر میکند:
| مورد | مبلغ |
|---|---|
| اجاره | ۲۰ میلیون تومان |
| قسطها | ۸ میلیون تومان |
| خوراک و رفتوآمد | ۱۴ میلیون تومان |
| قبوض و درمان | ۵ میلیون تومان |
| پسانداز برنامهریزیشده | ۶ میلیون تومان |
| مجموع پول دارای وظیفه | ۵۳ میلیون تومان |
پول آزاد واقعی ۷ میلیون تومان است، نه ۶۰ میلیون تومان.
خطای رفتاری زمانی رخ میدهد که خرید با موجودی کل مقایسه شود:
خرید ۱ میلیون تومانی در برابر موجودی ۶۰ میلیون تومان = کوچک به نظر میرسد
مقایسه درست این است:
خرید ۱ میلیون تومانی در برابر پول آزاد ۷ میلیون تومان = حدود ۱۴٪ پول آزاد ماه
۲. حسابداری ذهنی
حسابداری ذهنی یعنی افراد پول را بر اساس منبع، عنوان یا محل نگهداری به حسابهای جداگانه تقسیم میکنند؛ حتی وقتی همه این پولها از نظر اقتصادی قابلجایگزینیاند.
نمونههای رایج:
- حقوق برای هزینههای جدی است، اما پاداش برای تفریح؛
- پول نقد محدود است، اما سقف کارت اعتباری هنوز «موجود» است؛
- حساب پسانداز دستنخورده میماند، در حالی که بدهی پرهزینه افزایش پیدا میکند؛
- درآمد همسر اول برای خانه است، اما درآمد همسر دوم برای خریدهای شخصی؛ بدون توافق روشن.
حسابهای ذهنی همیشه بد نیستند. جدا کردن پول اجاره، صندوق اضطراری و خرج شخصی میتواند از بودجه محافظت کند. مشکل زمانی ایجاد میشود که برچسب پول باعث شود هزینه واقعی تصمیم نادیده گرفته شود.
۳. فاصله روانی با هزینههای آینده
در روز حقوق، قبض پایان ماه هنوز دور است. ذهن برای هزینه فوری وزن بیشتری از تعهد آینده در نظر میگیرد.
برای نمونه، فرد میان دو گزینه انتخاب میکند:
- خرید اختیاری امروز؛
- یا حفظ پول برای قبضی که سه هفته بعد پرداخت میشود.
اگر قبض هنوز از حساب کم نشده باشد، خرید امروز ممکن است بدون هزینه جانبی دیده شود. در واقع، هزینه خرید شامل کاهش توان پرداخت آینده نیز هست؛ اما این بخش در لحظه قابلمشاهده نیست.
اثر روز حقوق در زندگی مشترک چگونه تشدید میشود؟
دو روز حقوق، دو موج خرج ایجاد میکند
اگر حقوق دو نفر در تاریخهای متفاوت واریز شود، خانواده ممکن است در یک ماه دو بار احساس افزایش توان مالی داشته باشد.
برای مثال:
- حقوق نفر اول در روز اول ماه واریز میشود؛
- حقوق نفر دوم در روز پانزدهم؛
- پس از هر واریز، بخشی از خریدهای عقبافتاده یا اختیاری فعال میشوند؛
- اما هزینههای مشترک ماه فقط یک بار محاسبه نشدهاند.
در این وضعیت، هر واریز ممکن است بهاشتباه «پول تازه» تلقی شود، در حالی که هر دو حقوق باید یک چرخه مالی واحد را پوشش دهند.
هر نفر فقط موجودی حساب خودش را میبیند
یک نفر ممکن است حساب پرموجودی داشته باشد اما مسئول پرداخت اجاره باشد. نفر دیگر موجودی کمتری داشته باشد اما بیشتر هزینههای روزانه خانه را پرداخت کند.
بدون ثبت تراکنش و بودجه مشترک، هیچکدام نمیدانند:
- مجموع پول خانواده چقدر است؛
- چه مبلغی از قبل وظیفه دارد؛
- سهم هر نفر از هزینه مشترک چقدر شده است؛
- و چه مقدار برای خرید اختیاری باقی مانده است.
برای ساختن داده قابلاعتماد، راهنمای ثبت هزینهها را ببینید.
خرید اختیاری به مجوز متقابل تبدیل میشود
یکی از الگوهای مخرب این است:
«او برای خودش خرید کرد، پس من هم حق دارم همان مقدار خرج کنم.»
در این حالت، یک خرید اختیاری به دو خرید تبدیل میشود. مسئله اصلی دیگر ارزش هر خرید نیست؛ حفظ احساس برابری است.
عدالت مالی به معنی تکرار هر خرج نیست. راه سالمتر، تعیین بودجه شخصی مستقل برای هر نفر است تا خرید شخصی به مسابقه یا مجوز متقابل تبدیل نشود.
چگونه بفهمیم اثر روز حقوق در بودجه ما وجود دارد؟
برای تشخیص، فقط مجموع هزینه ماهانه کافی نیست. باید زمان هزینهها را نیز بررسی کنید.
شاخص اول: نسبت خرج هفته اول
این شاخص نشان میدهد چه مقدار از هزینه اختیاری ماه در هفت روز اول پس از دریافت حقوق انجام شده است.
نسبت خرج هفته اول = هزینه اختیاری ۷ روز اول ÷ کل هزینه اختیاری ماه × ۱۰۰
مثال:
خرج اختیاری ۷ روز اول: ۶ میلیون تومان
کل خرج اختیاری ماه: ۱۰ میلیون تومان
نسبت خرج هفته اول: ۶۰٪
عدد بالا لزوماً به معنی اشتباه نیست. ممکن است خرید ماهانه یا هزینه برنامهریزیشده در هفته اول انجام شود. باید بررسی کنید چه سهمی از این مبلغ از قبل برنامه داشته و چه سهمی واکنشی بوده است.
شاخص دوم: روز شروع فشار مالی
ثبت کنید از چه روزی در ماه یکی از رفتارهای زیر شروع میشود:
- نگرانی درباره موجودی؛
- عقب انداختن خرید ضروری؛
- استفاده از اعتبار یا قرض؛
- برداشت از پسانداز؛
- یا انتظار برای حقوق بعدی.
اگر این نقطه هر ماه تکرار میشود، مشکل فقط یک خرید خاص نیست. ساختار توزیع پول در چرخه حقوق نامناسب است.
شاخص سوم: خرج ۷۲ ساعت اول
سه روز نخست پس از دریافت حقوق را جداگانه بررسی کنید. خریدهای اختیاری این بازه بیشتر در معرض احساس ثروت ناگهانی قرار دارند.
برای هر خرید بپرسید:
- آیا پیش از واریز حقوق نیز قصد خرید داشتم؟
- آیا مبلغ آن در بودجه بود؟
- آیا خرید را بهدلیل افزایش موجودی جلو انداختم؟
- اگر حقوق سه روز دیرتر واریز میشد، باز هم آن را میخریدم؟
سیستم ضد اثر روز حقوق
هدف این سیستم حذف تفریح یا خرید شخصی نیست. هدف این است که زمان واریز حقوق نتواند بهتنهایی سقف خرج را تعیین کند.
مرحله اول: حقوق را به پول دارای وظیفه تبدیل کنید
در همان روز دریافت، درآمد را به پنج بخش تقسیم کنید:
| بخش | کارکرد |
|---|---|
| تعهدات ثابت | اجاره، قسط، شهریه و پرداختهای قطعی |
| نیازهای ماه | خوراک، رفتوآمد، قبوض و درمان |
| آینده | پسانداز، صندوق اضطراری و هدف مالی |
| هزینه اختیاری | تفریح، رستوران و خرید غیرضروری |
| پول شخصی | سهم مستقل هر نفر برای خرج بدون گزارش جزئی |
تا زمانی که این تقسیم انجام نشده است، عدد موجودی حساب نباید مبنای خرید باشد.
مرحله دوم: خرج متغیر را هفتگی آزاد کنید
بودجه خوراک، رفتوآمد و تفریح را یکباره در دسترس ذهنی قرار ندهید. آن را به سهمهای هفتگی تبدیل کنید.
بودجه متغیر ماه ÷ تعداد هفتههای چرخه حقوق = سقف هفتگی
اگر چرخه حقوق ۳۰ روزه است، تقسیم ساده بر چهار میتواند در هفته آخر کسری ایجاد کند. روش دقیقتر، تعیین سقف روزانه و ضرب آن در تعداد روزهای هر هفته است.
این کار دو فایده دارد:
- موجودی بزرگ ابتدای ماه به مجوز خرج تبدیل نمیشود؛
- خطای هفته اول زودتر دیده و اصلاح میشود.
مرحله سوم: انتقالهای مهم را خودکار یا فوری کنید
پسانداز و هزینههای قطعی را به «باقیمانده آخر ماه» وابسته نکنید.
ترتیب مناسب در روز حقوق:
- انتقال سهم هزینه مشترک؛
- کنار گذاشتن اجاره و اقساط؛
- انتقال پسانداز یا صندوق اضطراری؛
- تعیین سقف هفتگی؛
- سپس آزاد کردن بودجه اختیاری.
آنچه در حساب اصلی باقی میماند، باید به پول قابلاستفاده نزدیکتر باشد؛ نه ترکیبی از اجاره، پسانداز و خرج روزانه.
مرحله چهارم: برای ۷۲ ساعت اول محدودیت تصمیم بگذارید
برای خریدهای اختیاری بزرگ، در سه روز نخست پس از حقوق یک دوره توقف ایجاد کنید.
قانون نمونه:
هر خرید اختیاری بالاتر از ۵٪ بودجه آزاد ماه، باید ۲۴ ساعت متوقف شود.
در این فاصله، خرید را در فهرست برنامهریزی قرار دهید، مبلغ آزاد واقعی را بررسی کنید و اثر آن را بر باقی هفتههای ماه ببینید.
مبلغ و مدت توقف باید با شرایط خانواده تنظیم شود. اصل مهم این است که افزایش ناگهانی موجودی، به پرداخت فوری منجر نشود.
مرحله پنجم: زوجها فقط یک «روز مالی» داشته باشند
حتی اگر حقوق دو نفر در تاریخهای متفاوت واریز میشود، بودجه مشترک باید یک نقطه تصمیم داشته باشد.
در این جلسه کوتاه فقط پنج عدد بررسی شود:
- مجموع درآمد دریافتشده؛
- مجموع تعهدات تا حقوق بعدی؛
- سهم پسانداز و اهداف؛
- بودجه متغیر باقیمانده؛
- پول شخصی هر نفر.
واریز حقوق دوم نباید بودجه را از ابتدا باز کند. فقط باید برنامه قبلی را تکمیل یا اصلاح کند.
برای خطاهای رایج در این ساختار، ۱۰ اشتباه مالی زوجهای کارمند را مطالعه کنید.
یک نمونه اجرایی برای زوج کارمند
فرض کنید درآمد دو نفر چنین است:
| درآمد | مبلغ | تاریخ واریز |
|---|---|---|
| حقوق نفر اول | ۴۰ میلیون تومان | اول ماه |
| حقوق نفر دوم | ۳۰ میلیون تومان | پانزدهم ماه |
| مجموع | ۷۰ میلیون تومان | — |
برنامه ماه:
| مقصد | مبلغ |
|---|---|
| مسکن و قبوض | ۲۴ میلیون تومان |
| قسط و تعهدات | ۸ میلیون تومان |
| خوراک و رفتوآمد | ۱۴ میلیون تومان |
| پسانداز و صندوق اضطراری | ۱۰ میلیون تومان |
| پول شخصی دو نفر | ۶ میلیون تومان |
| تفریح و خرید اختیاری مشترک | ۵ میلیون تومان |
| حاشیه خطا | ۳ میلیون تومان |
| مجموع | ۷۰ میلیون تومان |
در روز اول، خانواده نباید کل ۴۰ میلیون تومان را پول آزاد ببیند. بخشی از آن باید هزینههای نیمه اول ماه و تعهدات قطعی را پوشش دهد. در روز پانزدهم نیز ۳۰ میلیون تومان درآمد تازه، مجوز شروع دور دوم خرید نیست؛ بلکه بخش باقیمانده برنامه ماه را تأمین میکند.
برای کاهش اثر روز حقوق:
- ۱۰ میلیون تومان پسانداز طبق نسبت توافقشده و در دو تاریخ منتقل میشود؛
- بودجه ۱۴ میلیونی خوراک و رفتوآمد به سقفهای هفتگی تقسیم میشود؛
- پول شخصی هر نفر پس از دریافت سهم درآمد او آزاد میشود؛
- خرید اختیاری مشترک فقط از بودجه ۵ میلیونی انجام میشود؛
- و ۳ میلیون تومان حاشیه خطا تا پایان ماه خرج آزاد محسوب نمیشود.
چه کارهایی مشکل را بدتر میکنند؟
نگه داشتن تمام پول در یک حساب
وقتی اجاره، پسانداز و خرج روزانه در یک موجودی دیده میشوند، عدد حساب اطلاعات غلط میدهد. جداسازی حساب یا بودجه، خطای موجودی را کم میکند.
بودجهریزی فقط در پایان ماه
مرور پایان ماه برای یادگیری مفید است، اما نمیتواند خرید انجامشده را اصلاح کند. بودجه باید پیش از خرج و مرور باید در طول چرخه انجام شود.
استفاده از بدهی برای هموار کردن ماه
اگر خرج ابتدای ماه با اعتبار انجام شود و آخر ماه با حقوق بعدی تسویه شود، چرخه درآمد به چرخه بدهی تبدیل میشود. این روش فشار را حل نمیکند؛ فقط آن را به آینده منتقل میکند.
حذف کامل تفریح
بودجه بسیار سختگیرانه معمولاً پایدار نیست. اگر هیچ سهمی برای تفریح و پول شخصی وجود نداشته باشد، خریدهای اختیاری به شکل ناگهانی، پنهانی یا جبرانی برمیگردند.
سرزنش فرد بهجای اصلاح سیستم
عبارتهایی مانند «تو همیشه اول ماه پول را تمام میکنی» مسئله را شخصی میکنند. گفتوگوی مفید باید بر داده متمرکز باشد:
۶۰٪ هزینه اختیاری ما در هفت روز اول انجام شده است.
برای سه هفته بعد فقط ۴۰٪ باقی مانده است.
باید سقف هفتگی را تغییر دهیم.
یک آزمایش چهارماهه برای شناخت رفتار خودتان
برای چهار چرخه حقوق، این دادهها را ثبت کنید:
| داده | روش ثبت |
|---|---|
| تاریخ دریافت حقوق | روز صفر چرخه |
| هزینه اختیاری | مبلغ و دسته |
| فاصله خرید تا روز حقوق | روز ۱، روز ۲ و مانند آن |
| برنامهریزیشده یا واکنشی | انتخاب یکی از دو حالت |
| احساس فشار مالی | امتیاز صفر تا پنج در پایان هر هفته |
| برداشت از پسانداز یا اعتبار | مبلغ و علت |
در پایان هر ماه، سه پرسش را پاسخ دهید:
- بیشترین خرج اختیاری در کدام هفته انجام شد؟
- فشار مالی از چه روزی شروع شد؟
- کدام دسته باعث انتقال فشار به ماه بعد شد؟
پس از چهار ماه، میتوانید تشخیص دهید مشکل اصلی کدام است:
- خرج سنگین ابتدای ماه؛
- تعهدات ثابت بیش از ظرفیت؛
- بودجه متغیر غیرواقعی؛
- بینظمی در تقسیم هزینه مشترک؛
- یا درآمدی که واقعاً برای سطح هزینه فعلی کافی نیست.
این تمایز ضروری است. تکنیک رفتاری نمیتواند کسری ساختاری درآمد را حل کند، اما میتواند از تبدیل درآمد کافی به کسری رفتاری جلوگیری کند.
جمعبندی
اثر روز حقوق نشان میدهد تصمیم مالی فقط به مقدار پول وابسته نیست. زمان دریافت، شکل نمایش موجودی، فاصله تا هزینههای آینده و احساس کمبود یا فراوانی نیز رفتار را تغییر میدهند.
پژوهشها سه پیام اصلی دارند:
- خرج میتواند در فاصله میان دو دریافت کاهش پیدا کند؛
- دفعات پرداخت میتواند ثروت ذهنی و میزان خرج را تغییر دهد؛
- و فشار پیش از حقوق ممکن است تمرکز و سلامت روان را تضعیف کند، بدون اینکه الزاماً تمام ترجیحات اقتصادی فرد را تغییر دهد.
برای کاهش این اثر، موجودی حساب را معیار توان خرید ندانید. در روز حقوق، ابتدا پول را به تعهدات، نیازها، آینده، هزینه اختیاری و سهم شخصی تقسیم کنید. هزینه متغیر را هفتگی آزاد کنید و زوجها تمام دریافتیها را در یک چرخه مشترک ببینند.
هدف این نیست که ابتدای ماه هیچ خرجی انجام نشود. هدف این است که روز واریز حقوق نتواند بهجای بودجه تصمیم بگیرد.
منابع و مطالعه بیشتر
- De La Rosa, W., & Tully, S. M. (2022). The Impact of Payment Frequency on Consumer Spending and Subjective Wealth Perceptions. Journal of Consumer Research, 48(6), 991–1009.
- Huffman, D. B., & Barenstein, M. (2004). Riches to Rags Every Month? The Fall in Consumption Expenditures Between Paydays. IZA Discussion Paper No. 1430.
- Amankwa-Poku, F. A., & Kijima, Y. (2026). The Effect of Financial Scarcity on Decision-Making Among Low-Paid Employees in Urban Ghana. Journal of African Economies, 35(4).
- Carvalho, L. S., Meier, S., & Wang, S. W. (2016). Poverty and Economic Decision-Making: Evidence from Changes in Financial Resources at Payday. American Economic Review, 106(2), 260–284.
- Gathergood, J., Mahoney, N., Stewart, N., & Weber, J. (2026). The Coholding Puzzle: New Evidence from Transaction-Level Data. The Review of Financial Studies, 39(6), 1877–1921.