پرش به مطلب اصلی

زندگی در آینده؛ از AGI و اضطراب هوش مصنوعی تا تایوان و «امپراتوری کالیفرنیا»
· خواندن 17 دقیقه
ریالیتی

زندگی در آینده؛ از AGI و اضطراب هوش مصنوعی تا تایوان و «امپراتوری کالیفرنیا»

اگر بخواهیم یک جمله از گفت‌وگوی Naval Ravikant با Garry Tan، Daniel Francis و Farbood Nivi را به‌عنوان ایده مرکزی انتخاب کنیم، احتمالاً این جمله است: برای فهم آینده، باید تا حد ممکن در آینده زندگی کرد.

این گفت‌وگوی بیش از یک‌ساعته از تجربه روزمره کار با عامل‌های هوش مصنوعی شروع می‌شود، به AGI و ASI، آینده شغل‌ها، مدل‌های متن‌باز و بسته و کیفیت نوشتن با AI می‌رسد، سپس ناگهان وارد منشأ کووید، رقابت آمریکا و چین، دفاع از تایوان و در نهایت سیاست و جغرافیای کالیفرنیا می‌شود.

در ظاهر موضوع‌ها پراکنده‌اند؛ اما یک نخ مشترک آن‌ها را به هم وصل می‌کند: وقتی فناوری با سرعتی بسیار بیشتر از نهادهای اجتماعی، سیاسی و اقتصادی تغییر می‌کند، چه کسی می‌تواند خود را با جهان جدید هماهنگ کند و چه کسی جا می‌ماند؟

چگونه بدون تکیه بر شانس ثروتمند شویم؟

· خواندن 19 دقیقه
تیم ریالیتی
ریالیتی

چگونه بدون تکیه بر شانس ثروتمند شویم؟

بیشتر توصیه‌های رایج درباره ثروتمند شدن روی درآمد بیشتر، صرفه‌جویی شدید یا پیدا کردن یک سرمایه‌گذاری پربازده تمرکز می‌کنند. این توصیه‌ها بخشی از مسئله را پوشش می‌دهند، اما پرسش بنیادی‌تری باقی می‌ماند: چه سازوکاری باعث می‌شود ارزش اقتصادی تولیدشده توسط یک نفر، بدون وابستگی کامل به ساعت‌های کاری او رشد کند؟

ناوال راویکانت در مجموعه گفت‌وگوهای «چگونه ثروتمند شویم» چارچوبی برای پاسخ به این پرسش ارائه می‌کند. محور اصلی این چارچوب، دنبال کردن پول سریع نیست؛ بلکه ساختن ترکیبی از دانش کمیاب، اعتبار، مالکیت و اهرم است که بتواند در یک بازه طولانی ارزش تولید کند.

این مطلب ترجمه آزاد و بازنویسی تحلیلی آن گفت‌وگوها برای مخاطب فارسی‌زبان است. مثال‌ها و توضیح‌ها برای خوانایی بیشتر بازآرایی شده‌اند و متن حاضر توصیه شخصی سرمایه‌گذاری یا تضمین نتیجه مالی نیست.

۶ گام عملی برای میلیونر شدن با پس‌انداز و سرمایه‌گذاری

· خواندن 10 دقیقه
تیم ریالیتی
ریالیتی

۶ گام عملی برای میلیونر شدن با پس‌انداز و سرمایه‌گذاری

رسیدن به دارایی یک‌میلیون‌دلاری معمولاً نتیجه یک معامله درخشان یا یک جهش ناگهانی نیست. این هدف بیشتر از ترکیب چند رفتار تکراری ساخته می‌شود: زود شروع کردن، پس‌انداز منظم، سرمایه‌گذاری بلندمدت، کنترل بدهی پُرهزینه و افزایش تدریجی درآمد.

عدد «یک میلیون» در این مطلب بیشتر یک نقطه مرجع برای هدف بزرگ و بلندمدت است، نه یک شعار انگیزشی. اصل ماجرا این است که با زمان کافی، نرخ پس‌انداز مشخص و رشد مرکب سرمایه، ساختن دارایی بزرگ ممکن‌تر از چیزی است که در نگاه اول به‌نظر می‌رسد.

در این راهنما، شش گام مقاله Investopedia را به زبانی اجرایی بازنویسی می‌کنیم و در پایان، همان اصول را به یک برنامه ماهانه قابل‌اجرا تبدیل می‌کنیم.

سرمایه‌گذاری برای نسل Z؛ راهنمای شروع با درآمد کم و افق بلندمدت

· خواندن 18 دقیقه
تیم ریالیتی
ریالیتی

سرمایه‌گذاری برای نسل Z؛ راهنمای شروع با درآمد کم و افق بلندمدت

نسل Z زودتر از نسل‌های قبل با بازارهای مالی، رمزارز، اپلیکیشن‌های معامله و محتوای سرمایه‌گذاری در شبکه‌های اجتماعی روبه‌رو شده است. دسترسی ساده‌تر می‌تواند شروع سرمایه‌گذاری را ممکن کند، اما هم‌زمان فاصله میان «دیدن یک فرصت» و «انتقال پول» را نیز بسیار کوتاه کرده است.

برای یک جوان، مهم‌ترین مزیت معمولاً سرمایه اولیه بزرگ نیست؛ زمان است. حتی مبلغ‌های محدود، اگر منظم، متنوع و متناسب با ظرفیت ریسک سرمایه‌گذاری شوند، فرصت بیشتری برای رشد در اختیار دارند. در مقابل، یک تصمیم هیجانی، بدهی پُرهزینه یا زیان سنگین در شروع مسیر می‌تواند چند سال برنامه مالی را عقب بیندازد.

سرمایه‌گذاری مناسب نسل Z با انتخاب دارایی داغ هفته شروع نمی‌شود. نقطه شروع، شناخت جریان پول، ساختن حاشیه امن، افزایش توان درآمدزایی و سپس ورود تدریجی به دارایی‌هایی است که نقش آن‌ها در برنامه مشخص شده است.

در این راهنما، یک چارچوب مرحله‌به‌مرحله برای شروع سرمایه‌گذاری با درآمد محدود یا متغیر ارائه می‌کنیم؛ بدون وعده سود، پیش‌بینی بازار یا معرفی دارایی برنده.

سرمایه‌گذاری والدین برای آینده فرزندان در ایران؛ از کجا و چه زمانی شروع کنیم؟

· خواندن 22 دقیقه
تیم ریالیتی
ریالیتی

سرمایه‌گذاری والدین برای آینده فرزندان در ایران؛ از کجا و چه زمانی شروع کنیم؟

وقتی فرزندی به خانواده اضافه می‌شود، هدف‌های مالی جدیدی نیز شکل می‌گیرند: هزینه آموزش، دانشگاه، مهارت‌آموزی، درمان، شروع کسب‌وکار، مهاجرت تحصیلی، پیش‌پرداخت مسکن یا سرمایه‌ای که در ابتدای بزرگسالی آزادی انتخاب بیشتری ایجاد کند.

در ایران، این برنامه با یک مسئله جدی‌تر روبه‌رو است: تورم بالا می‌تواند ارزش واقعی پولی را که سال‌ها کنار گذاشته‌اید کاهش دهد. ممکن است موجودی حساب از نظر عددی رشد کند، اما هنگام رسیدن فرزند به دانشگاه یا شروع زندگی مستقل، همان مبلغ بخش کوچکی از هزینه هدف را پوشش دهد.

پاسخ این مسئله، خرید عجولانه طلا، ارز، سهام، ملک یا رمزارز نیست. سرمایه‌گذاری برای فرزند باید از یک سیستم خانوادگی شروع شود: ثبات مالی والدین، تعریف هدف با قدرت خرید واقعی، انتخاب افق زمانی، واریز منظم، تنوع و کاهش تدریجی ریسک با نزدیک شدن به زمان استفاده از پول.

این راهنما توضیح می‌دهد والدین در ایران چه زمانی شروع کنند، چه اصولی را رعایت کنند و چگونه یک برنامه ۱۰ تا ۲۰ ساله بسازند که فقط به افزایش عدد موجودی وابسته نباشد.

نسل Z، آلفا، بتا و نسل‌های قبل؛ این نام‌ها از کجا آمده‌اند؟

· خواندن 19 دقیقه
تیم ریالیتی
ریالیتی

نسل Z، آلفا، بتا و نسل‌های قبل؛ این نام‌ها از کجا آمده‌اند؟

اصطلاح‌هایی مانند «نسل Z»، «نسل آلفا»، «نسل هزاره» و «بیبی‌بومر» در خبرها، شبکه‌های اجتماعی، محیط کار، بازاریابی و حتی گفت‌وگوهای خانوادگی استفاده می‌شوند. معمولاً نیز هر نسل با چند ویژگی سریع توصیف می‌شود: نسل Z دیجیتال است، نسل هزاره دیرتر خانه می‌خرد، نسل X مستقل است و نسل آلفا با هوش مصنوعی بزرگ می‌شود.

این توصیف‌ها ساده و به‌یادماندنی‌اند، اما یک مسئله اساسی دارند: نسل‌ها گروه‌های طبیعی با مرزهای قطعی نیستند. هیچ آزمایش علمی وجود ندارد که نشان دهد فردی متولد یک روز خاص عضو نسلی کاملاً متفاوت از فردی است که چند روز زودتر متولد شده است.

نام نسل‌ها در طول زمان از ترکیب جمعیت‌شناسی، رویدادهای تاریخی، کتاب‌ها، رسانه‌ها، پژوهش‌های اجتماعی و صنعت بازاریابی شکل گرفته‌اند. بعضی نام‌ها، مانند «بیبی‌بومر»، به یک تغییر جمعیتی قابل‌اندازه‌گیری اشاره می‌کنند. بعضی دیگر، مانند «نسل X» یا «نسل Z»، بیشتر بر اثر تکرار رسانه‌ای و پذیرش عمومی تثبیت شده‌اند.

در این راهنما، منشأ نام‌گذاری نسل‌ها، اختلاف میان بازه‌های رایج، روش تبدیل آن‌ها به تقویم هجری شمسی و محدودیت کاربرد این دسته‌بندی‌ها در ایران را بررسی می‌کنیم.

۷ کتاب برتر مدیریت مالی شخصی که نگرش شما به پول را تغییر می‌دهند

· خواندن 30 دقیقه
تیم ریالیتی
ریالیتی

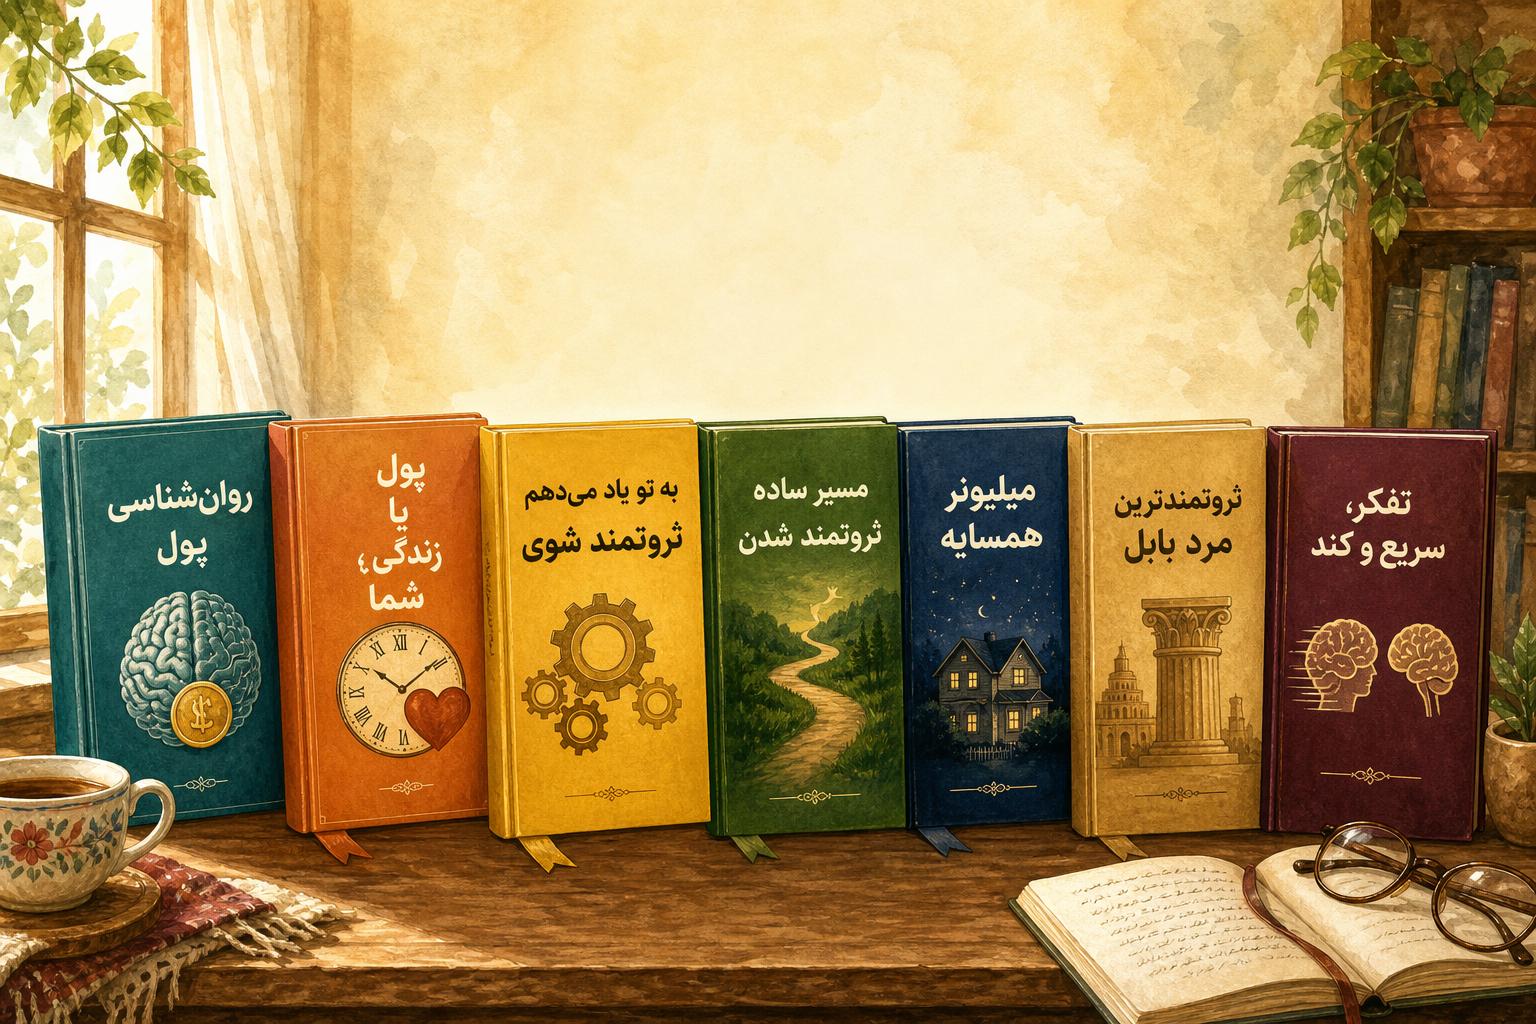
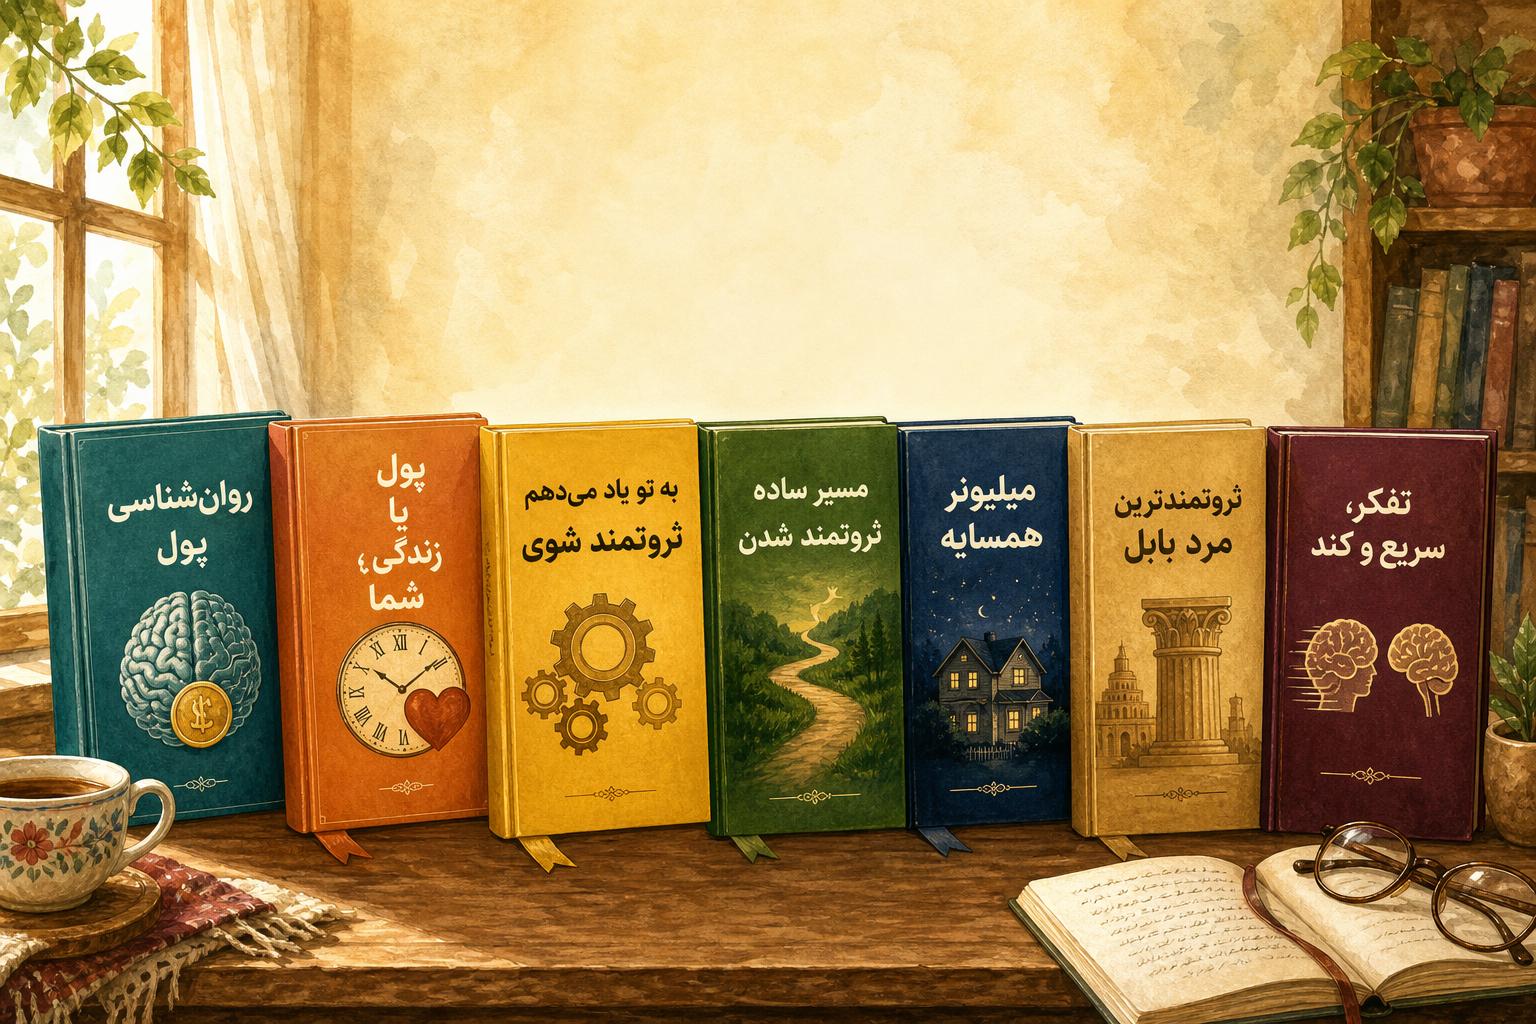
۷ کتاب برتر مدیریت مالی شخصی که نگرش شما به پول را تغییر می‌دهند

بیشتر کتاب‌های مالی با یک وعده مشابه شروع می‌شوند: اگر روش درست را یاد بگیرید، می‌توانید پول خود را بهتر مدیریت کنید. اما مسئله این است که «روش درست» برای همه یکسان نیست. اگر روش درست را یاد بگیرید، می‌توانید پول خود را بهتر مدیریت کنید. اما مسئله این است که «روش درست» برای همه یکسان نیست.

یک نفر درآمد مناسبی دارد، ولی بدون برنامه خرج می‌کند. فرد دیگری بودجه می‌سازد، اما هنگام خریدهای هیجانی آن را کنار می‌گذارد. شخصی بدهی ندارد، ولی از سرمایه‌گذاری می‌ترسد. فردی نیز مرتب درباره بازار مطالعه می‌کند، اما هنوز صندوق اضطراری و برنامه مالی مشخصی ندارد.

به همین دلیل، یک کتاب نمی‌تواند تمام مسئله‌های مالی را حل کند. بعضی کتاب‌ها درباره رفتار و نگرش ما به پول هستند، بعضی یک سیستم اجرایی برای درآمد و هزینه می‌سازند و بعضی دیگر اصول پس‌انداز، سرمایه‌گذاری و استقلال مالی را توضیح می‌دهند.

در این مطلب، هفت کتاب را معرفی می‌کنیم که هرکدام بخش متفاوتی از مدیریت مالی شخصی را پوشش می‌دهند. هدف، رتبه‌بندی قطعی کتاب‌ها نیست. این فهرست طوری انتخاب شده است که از شناخت رفتار مالی شروع شود و تا ساختن یک برنامه بلندمدت ادامه پیدا کند.

پیش از انتخاب ترجمه فارسی

عنوان فارسی، تعداد صفحات و حتی ترتیب فصل‌ها ممکن است میان ترجمه‌ها و ویرایش‌های مختلف تفاوت داشته باشد. نام انگلیسی و نویسنده را بررسی کنید و هیچ توصیه مربوط به حساب بانکی، مالیات، بازنشستگی یا ابزار سرمایه‌گذاری خارجی را بدون تطبیق با شرایط ایران اجرا نکنید.

بودجه‌بندی در دوران تورم؛ چگونه قدرت خرید خود را حفظ کنیم؟

· خواندن 17 دقیقه
تیم ریالیتی
ریالیتی

بودجه‌بندی در دوران تورم؛ چگونه قدرت خرید خود را حفظ کنیم؟

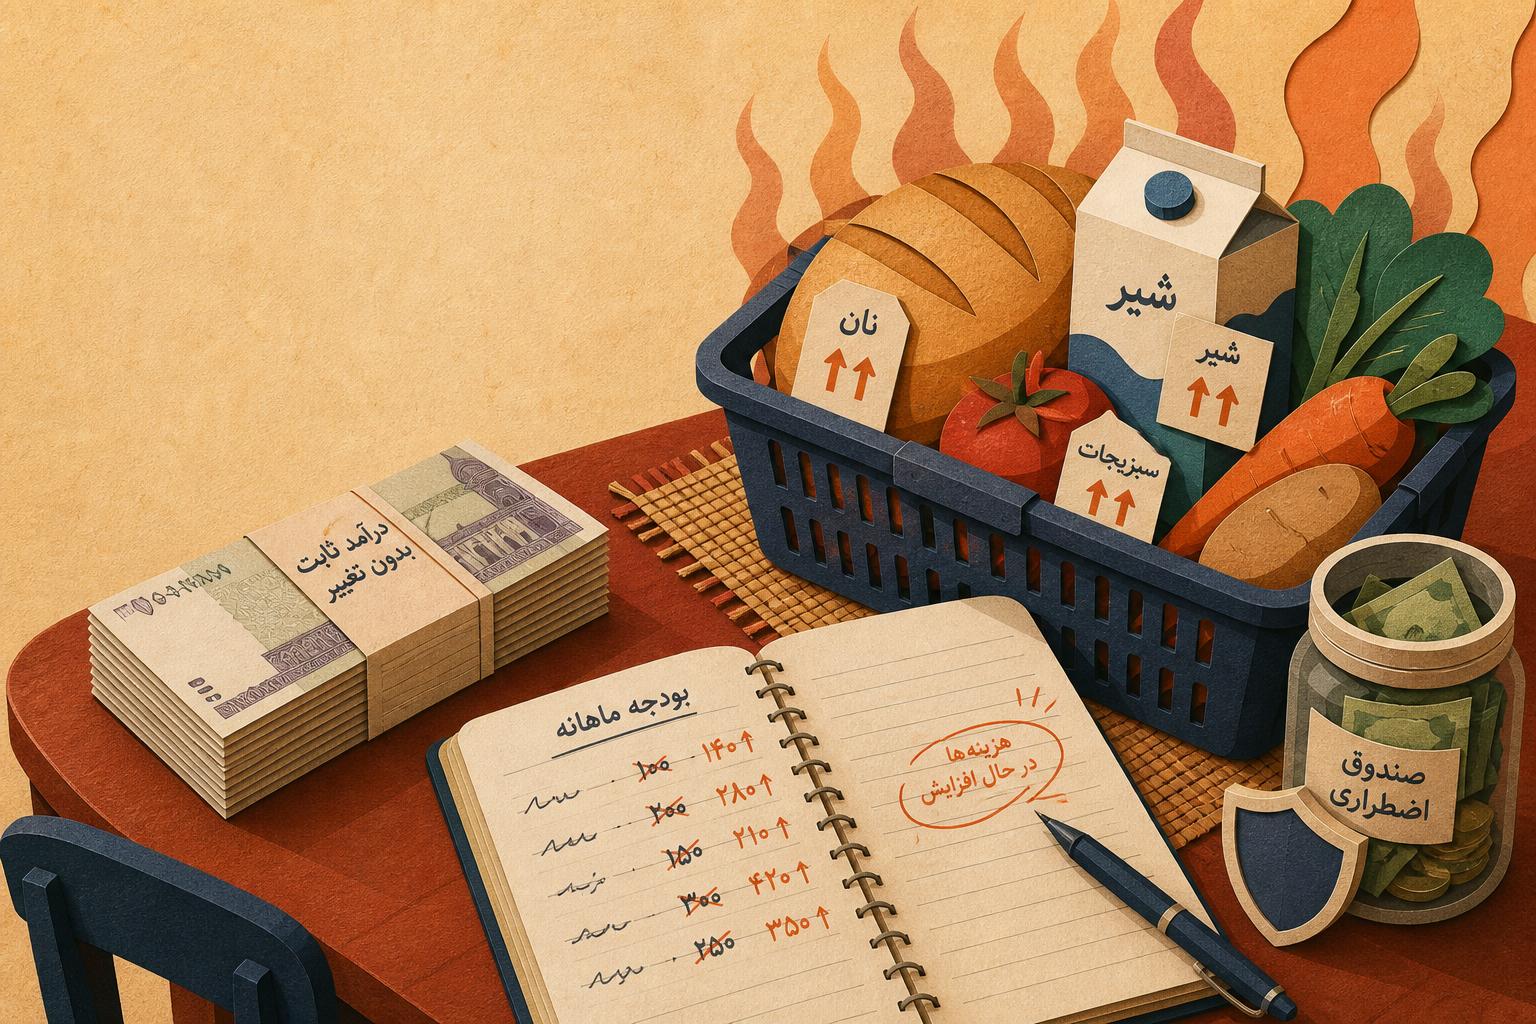
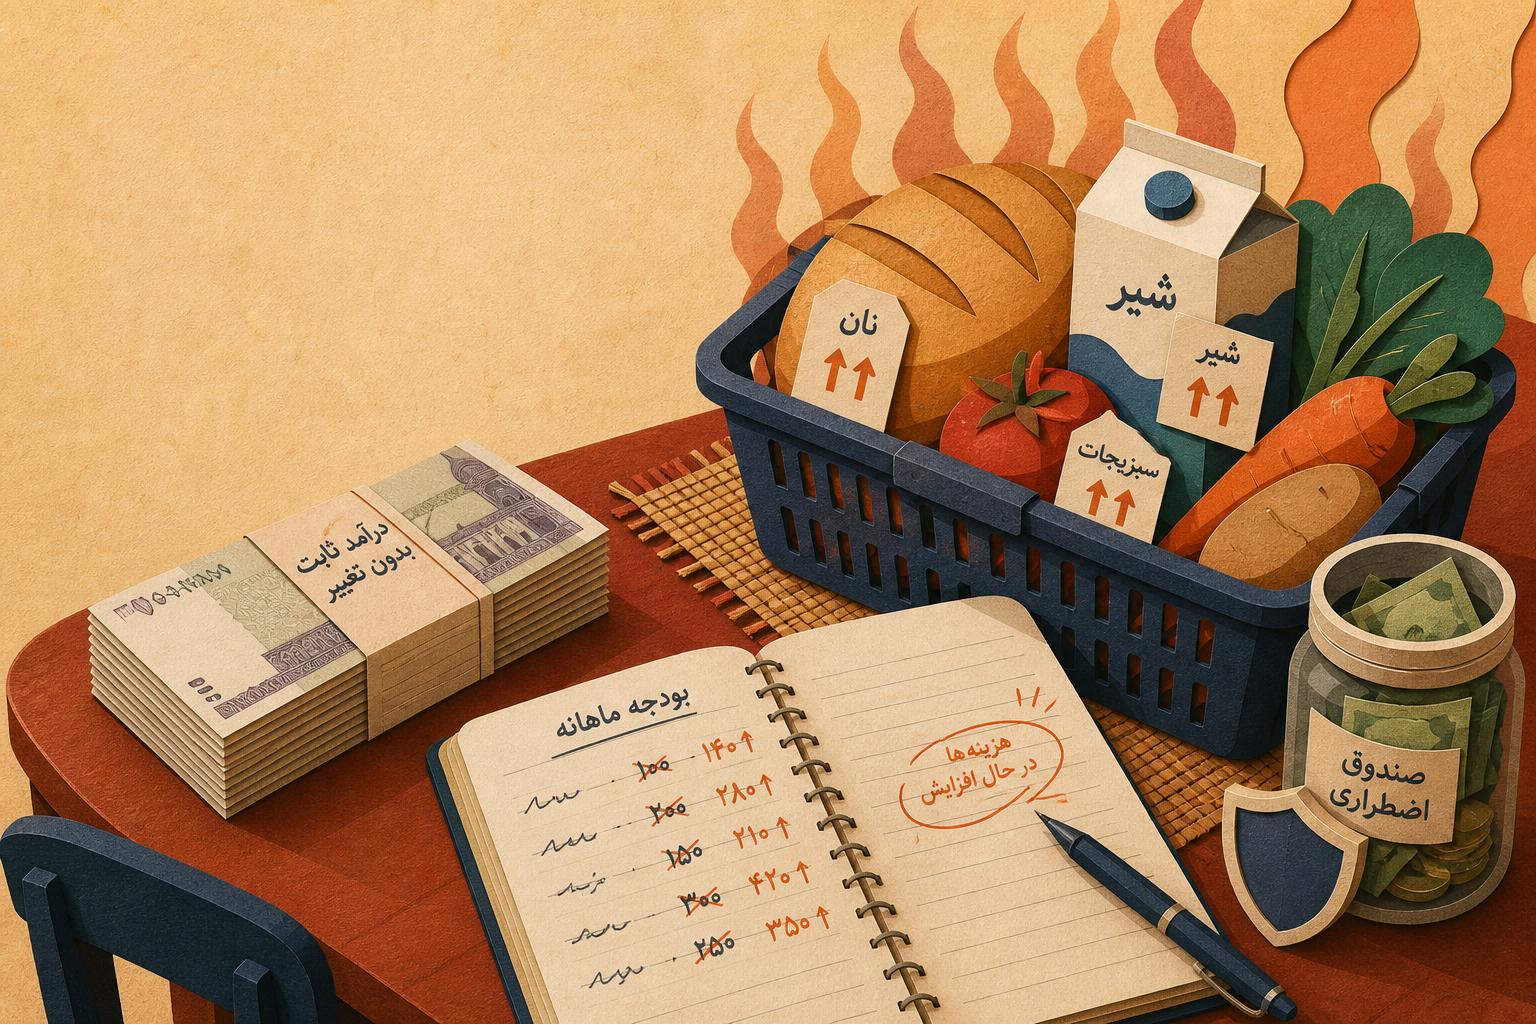
تورم فقط قیمت چند کالا را افزایش نمی‌دهد. وقتی سطح عمومی قیمت‌ها بالا می‌رود، همان درآمد قبلی مقدار کمتری کالا و خدمت می‌خرد، هزینه‌های ضروری سهم بیشتری از بودجه را می‌گیرند و عددهایی که چند ماه قبل منطقی بودند، به‌تدریج غیرواقعی می‌شوند. وقتی سطح عمومی قیمت‌ها بالا می‌رود، همان درآمد قبلی مقدار کمتری کالا و خدمت می‌خرد، هزینه‌های ضروری سهم بیشتری از بودجه را می‌گیرند و عددهایی که چند ماه قبل منطقی بودند، به‌تدریج غیرواقعی می‌شوند.

در این وضعیت، ادامه دادن بودجه قدیمی معمولاً به دو نتیجه می‌رسد: یا تقریباً هر ماه از سقف دسته‌ها عبور می‌کنید، یا برای رعایت عددهای قبلی، هزینه‌های ضروری و کیفیت زندگی را بدون برنامه کاهش می‌دهید. مشکل لزوماً بی‌انضباطی نیست؛ ممکن است خود بودجه دیگر با قیمت‌های واقعی هماهنگ نباشد.

بودجه‌بندی در دوران تورم به معنی پیش‌بینی دقیق قیمت آینده نیست. هدف این است که برنامه مالی سریع‌تر از گذشته به اطلاعات جدید واکنش نشان دهد، هزینه‌های مهم را در اولویت نگه دارد و اجازه ندهد افزایش قیمت‌ها بدون تصمیم، تمام پس‌انداز و پول آزاد ماه را مصرف کند.

در این راهنما، یک روش مرحله‌به‌مرحله برای بازسازی بودجه در شرایط تورمی ارائه می‌کنیم؛ روشی که بر هزینه واقعی زندگی، بازبینی کوتاه‌مدت، حاشیه امن و تصمیم‌های قابل‌اجرا تکیه دارد.

بولت ژورنال چیست و چطور با آن هزینه‌ها را ثبت کنیم؟

· خواندن 20 دقیقه
تیم ریالیتی
ریالیتی

بولت ژورنال چیست و چطور با آن هزینه‌ها را ثبت کنیم؟

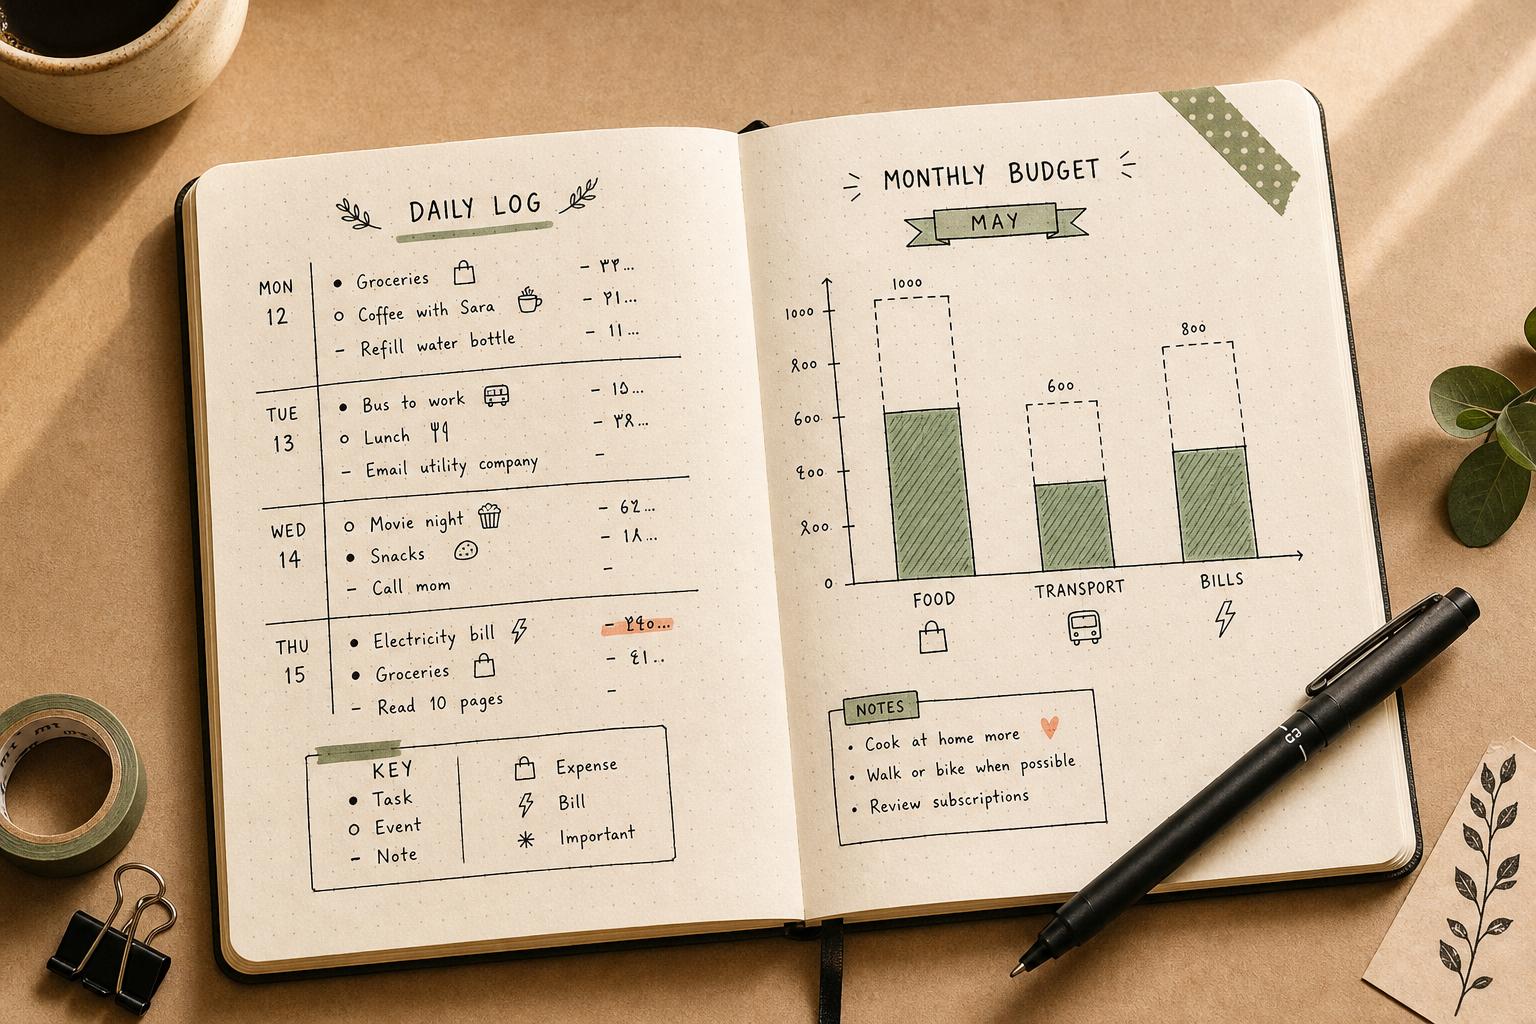
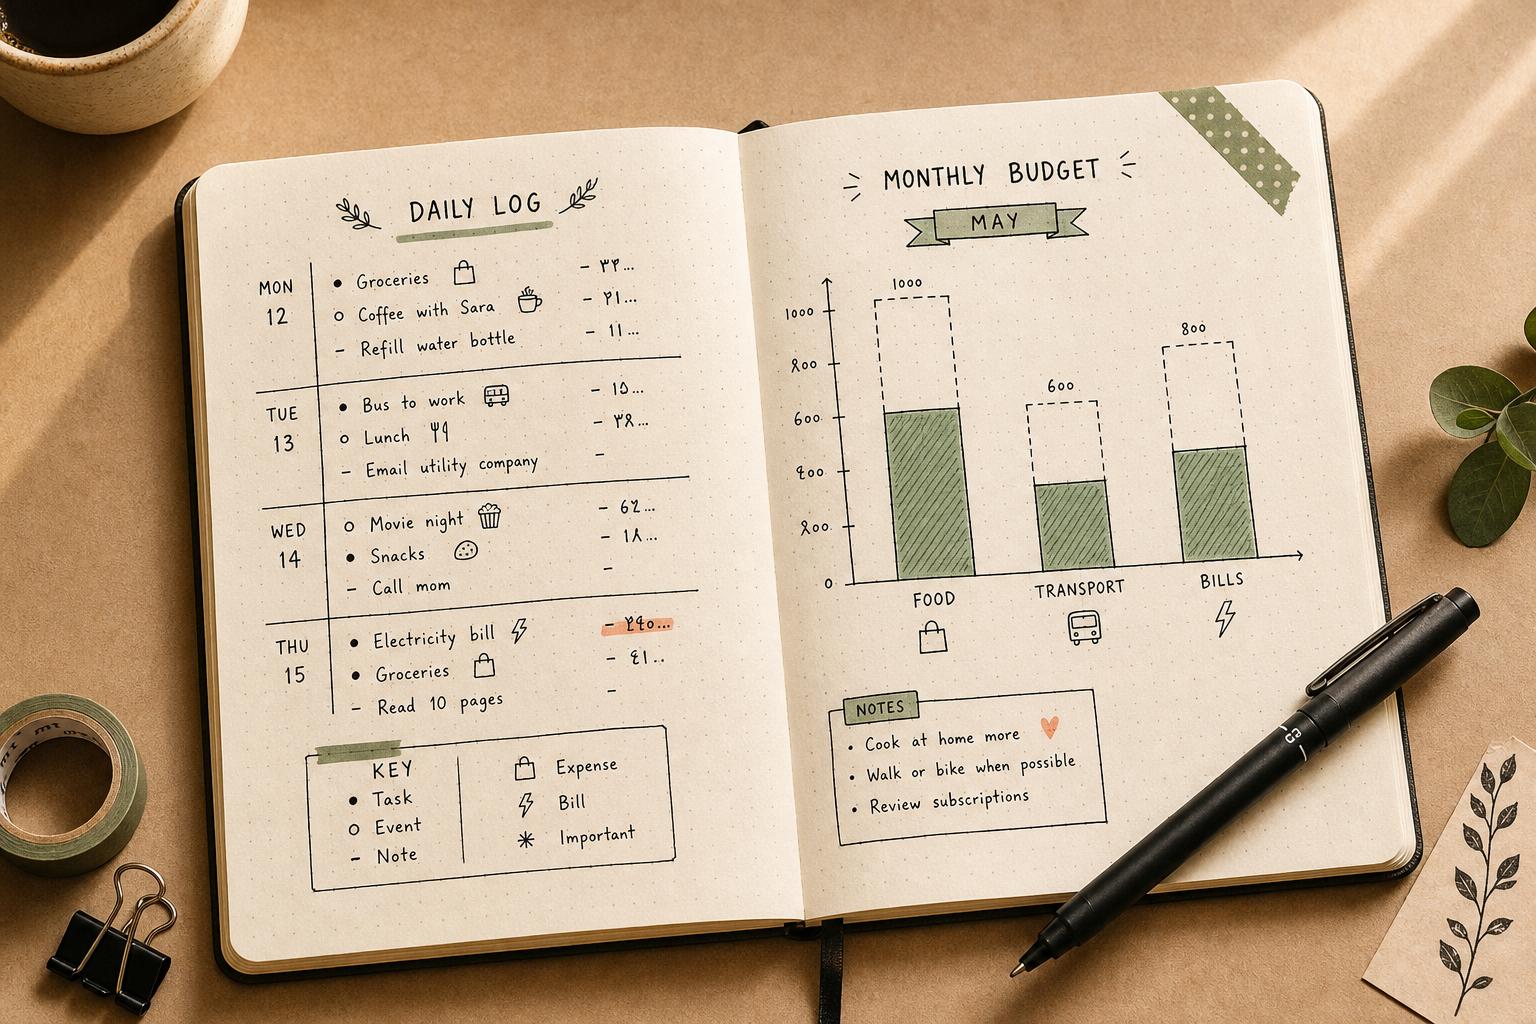
بولت ژورنال معمولاً با صفحه‌های منظم، تقویم‌های دست‌نویس و جدول‌های پیگیری عادت شناخته می‌شود. اما اصل این روش طراحی دفتر زیبا نیست. بولت ژورنال یک سیستم انعطاف‌پذیر برای ثبت سریع، سازمان‌دهی اطلاعات و مرور تصمیم‌ها است.

همین سه ویژگی آن را برای مدیریت مالی شخصی مناسب می‌کنند. می‌توانید هزینه را بلافاصله پس از پرداخت در چند کلمه ثبت کنید، تراکنش‌های روزانه را در یک مجموعه مالی نگه دارید و در پایان هفته یا ماه آن‌ها را به بودجه و تصمیم تبدیل کنید.

رابطه بولت ژورنال و ثبت هزینه از اینجا شکل می‌گیرد:

ثبت سریع هزینه
→ دسته‌بندی
→ جمع‌بندی هفتگی
→ مقایسه با بودجه
→ تصمیم برای دوره بعد

این روش برای کسی مناسب است که با نوشتن روی کاغذ ارتباط بهتری دارد، هنگام پرداخت نمی‌خواهد فرم طولانی پر کند یا می‌خواهد کنار برنامه‌ها و عادت‌های روزانه، رفتار مالی خود را نیز ببیند.

در این راهنما توضیح می‌دهیم بولت ژورنال چیست، چه بخش‌هایی از آن برای امور مالی کاربرد دارد و چگونه می‌توان یک سیستم ساده برای ثبت مخارج روزانه، بودجه ماهانه و مرور مالی ساخت.

چطور فقط برای گرفتن ارسال رایگان، دو برابر بیشتر خرج می‌کنیم؟

· خواندن 14 دقیقه
تیم ریالیتی
ریالیتی

چطور فقط برای گرفتن ارسال رایگان، دو برابر بیشتر خرج می‌کنیم؟

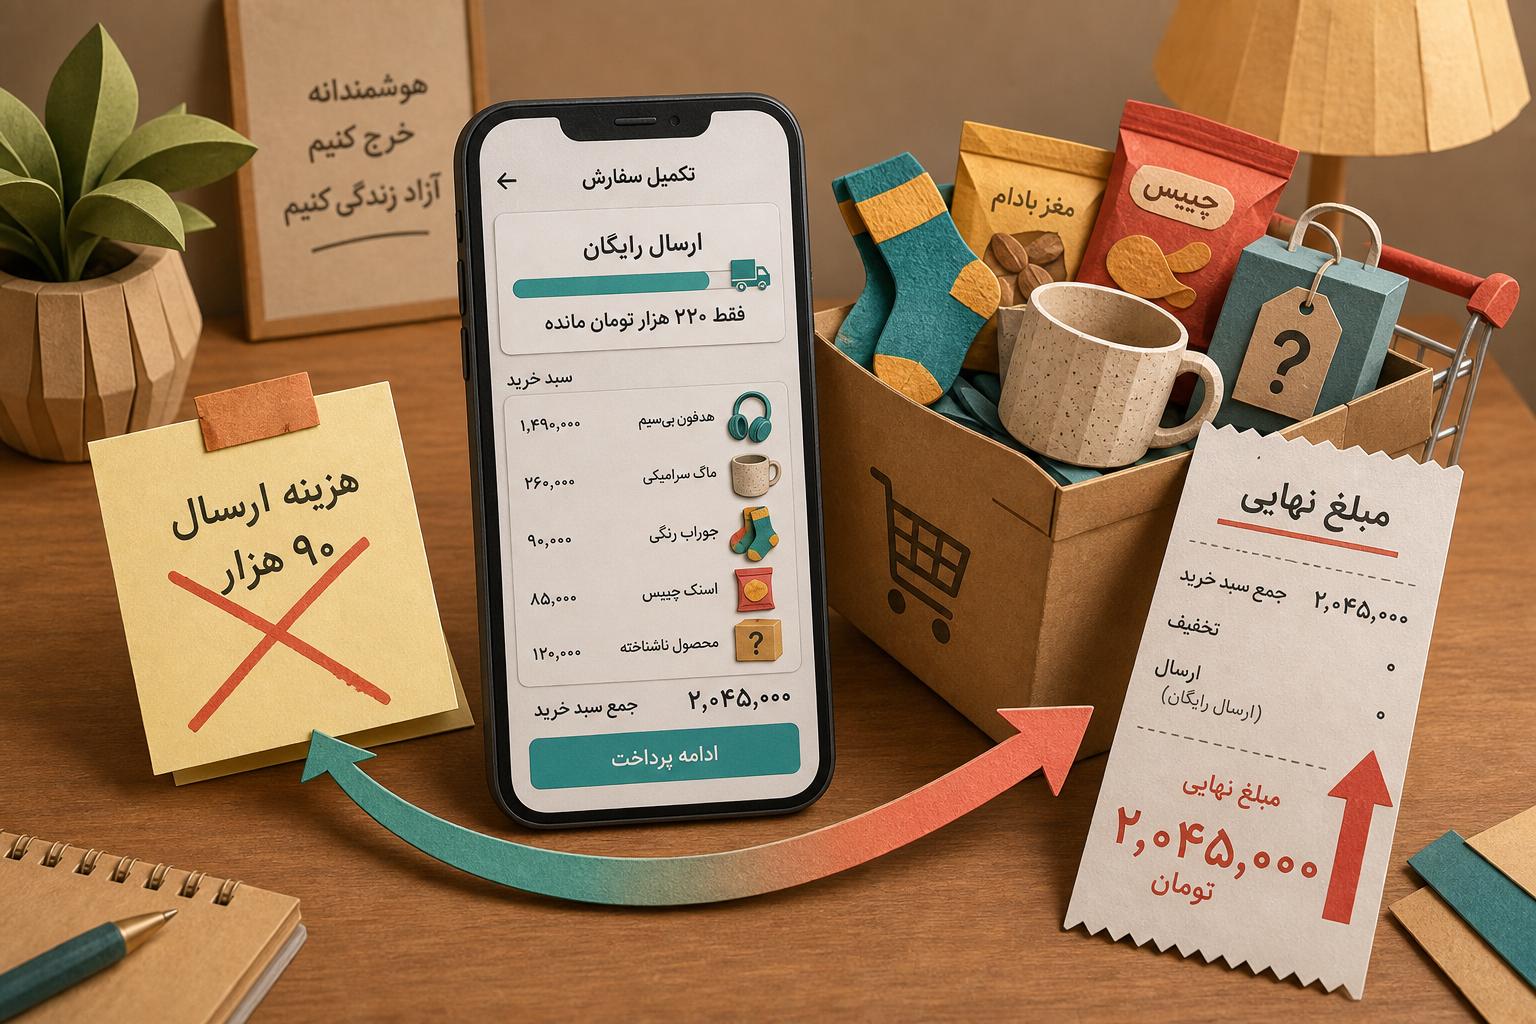
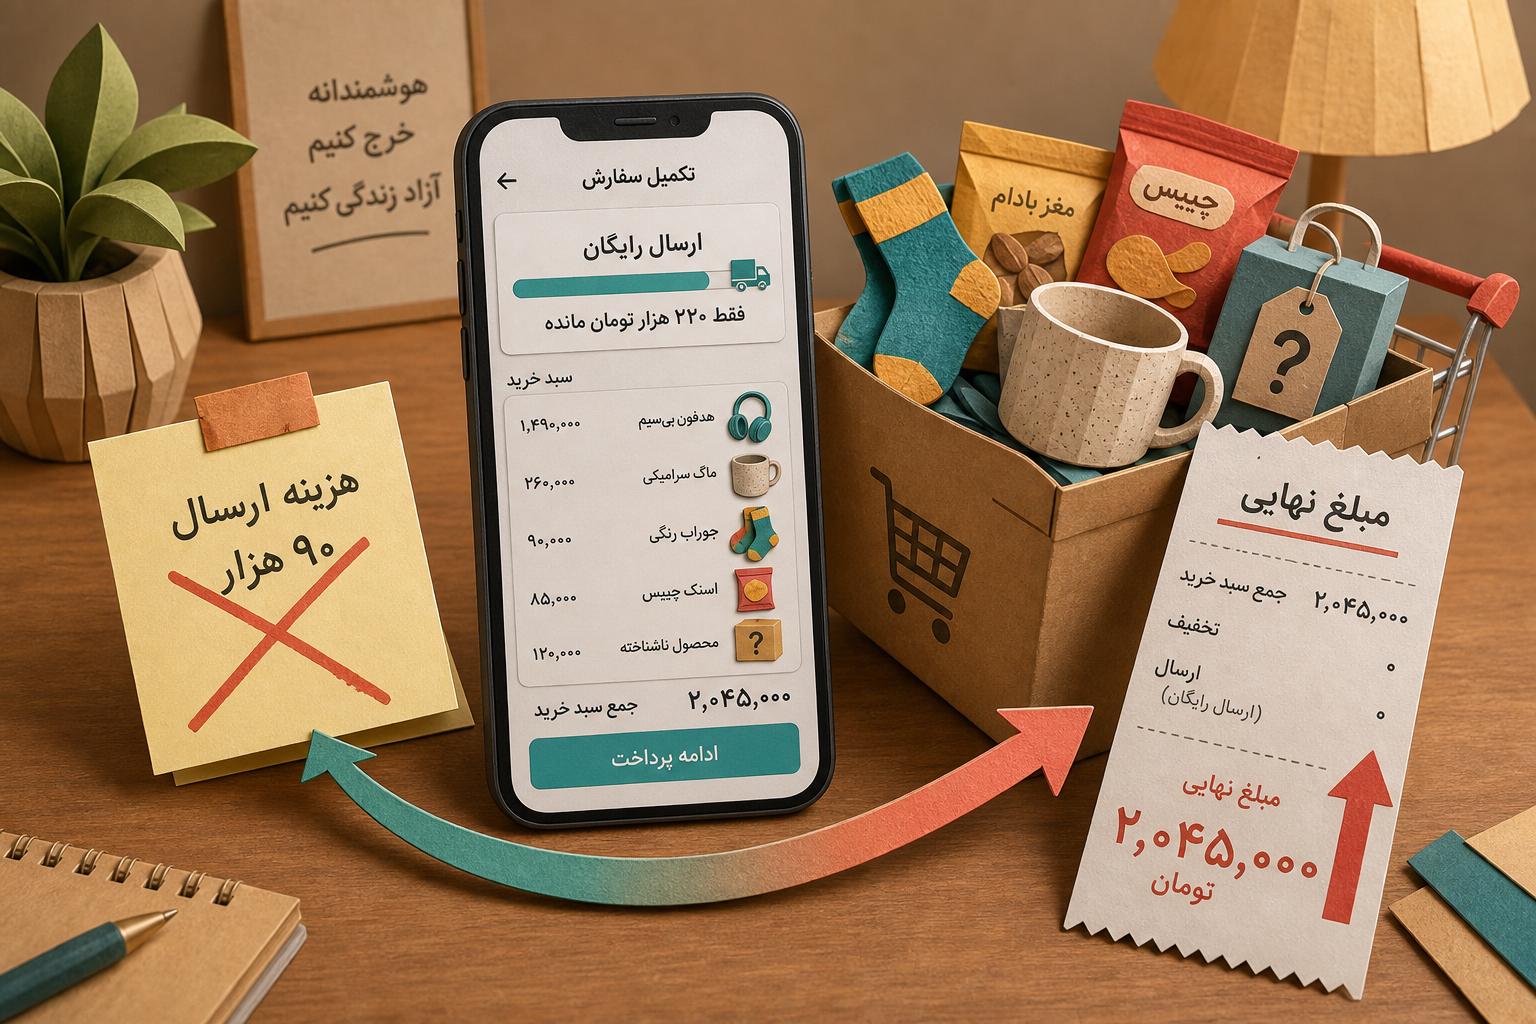
فرض کنید یک کالا به قیمت ۷۸۰ هزار تومان در سبد خرید دارید. هزینه ارسال ۹۰ هزار تومان است. درست در لحظه‌ای که آماده پرداخت هستید، فروشگاه پیام نجات‌بخش خود را نشان می‌دهد:

فقط ۲۲۰ هزار تومان تا ارسال رایگان فاصله دارید.

در این لحظه، مغز شما با اعتمادبه‌نفس یک مدیر مالی بین‌المللی نتیجه می‌گیرد:

پرداخت ۹۰ هزار تومان برای ارسال = ضرر
خرید ۲۲۰ هزار تومان کالای اضافه = صرفه‌جویی

چند دقیقه بعد، یک جفت جوراب، یک ماگ، دو بسته خوراکی و محصولی که دقیقاً نمی‌دانید چه کاربردی دارد وارد سبد شده‌اند. مبلغ پرداختی از ۸۷۰ هزار تومان به یک میلیون و ۶۰ هزار تومان رسیده است.

ارسال رایگان شده، اما شما ۱۹۰ هزار تومان بیشتر خرج کرده‌اید.

این اتفاق فقط نتیجه ضعف اراده نیست. فروشگاه‌ها آستانه ارسال رایگان را طوری طراحی می‌کنند که مبلغ سبد خرید را افزایش دهد. مشتری نیز هزینه ارسال را «پول هدررفته» می‌بیند، اما کالای اضافه را «چیزی که بالاخره استفاده می‌شود» حساب می‌کند.

این مطلب درباره همان لحظه‌ای است که برای نپرداختن هزینه پست، چیزهایی می‌خریم که اصلاً قرار نبود بخریم.