حداقل هزینه زندگی شما چقدر است؟

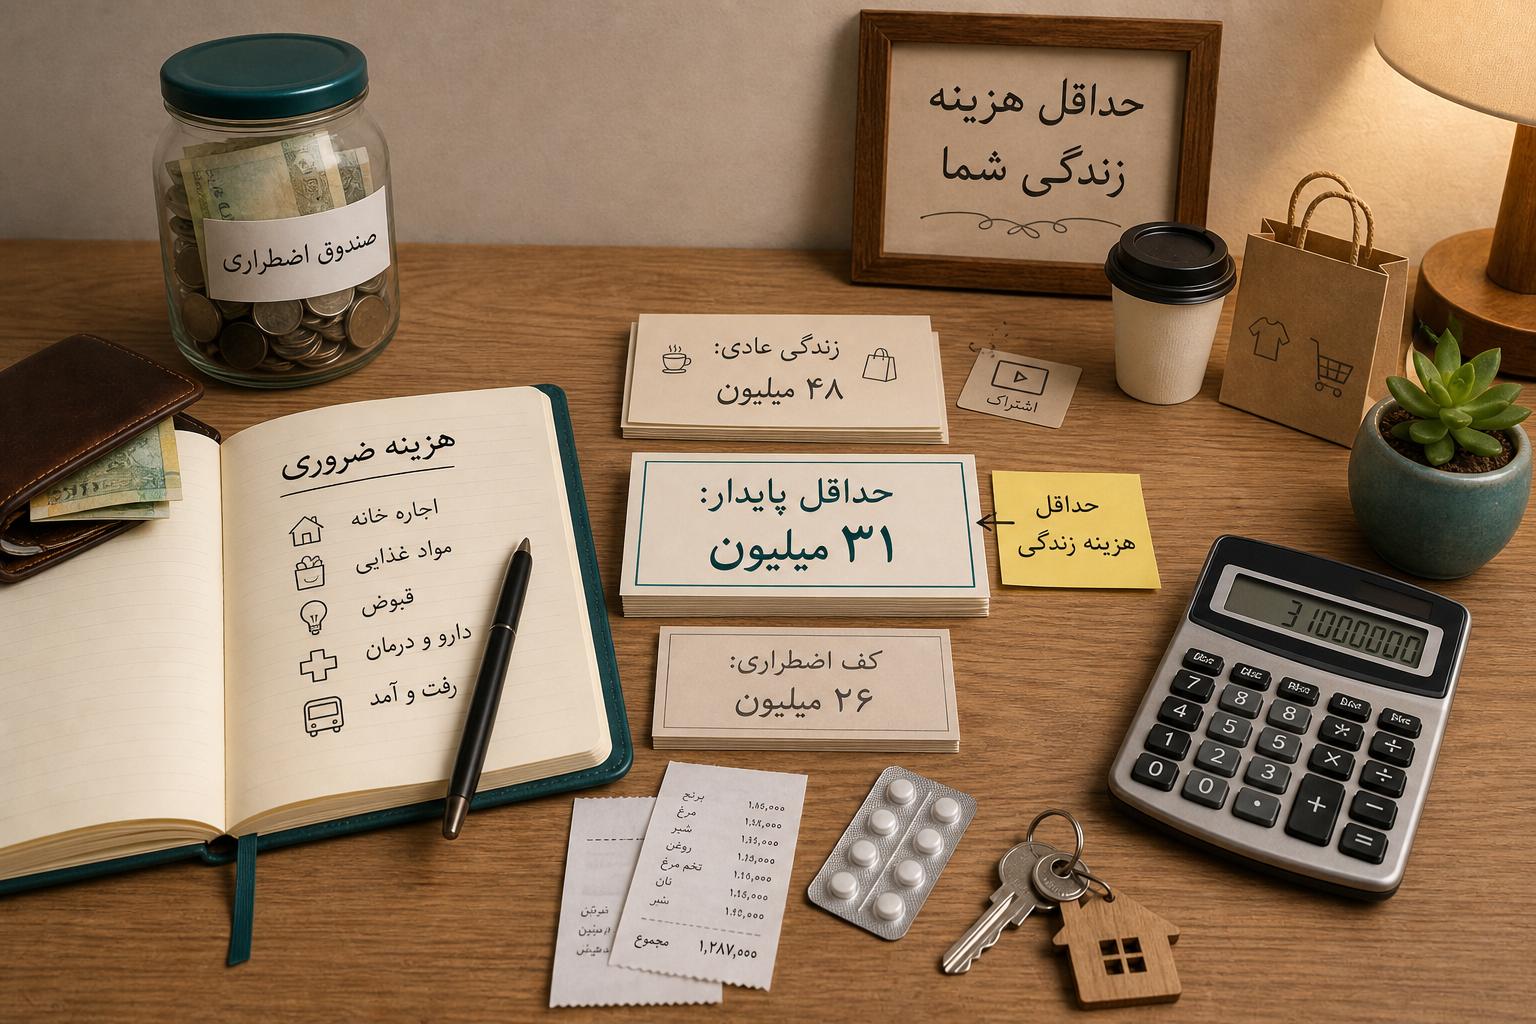
اگر از شما بپرسند:
ماهی چقدر خرج میکنید؟
شاید بتوانید با نگاه کردن به حساب بانکی یا اپ مدیریت هزینه یک عدد تقریبی بگویید:
حدود ۴۵ میلیون تومان.
اما اگر سؤال کمی تغییر کند:
حداقل چقدر پول لازم دارید تا یک ماه زندگی را بدون ایجاد بدهی جدید ادامه دهید؟
جواب سختتر میشود.
آیا رستوران را حذف میکنید؟
تاکسی چطور؟
اشتراکها؟
پسانداز ماهانه؟
هزینه درمان؟
قسط؟
بیمهای که هر شش ماه پرداخت میشود؟
تعمیر خودرو؟
هزینه فرزند؟
و اگر قرار باشد این بودجه را نه یک هفته، بلکه شش ماه ادامه دهید، آیا هنوز قابلتحمل است؟
دانستن حداقل هزینه زندگی یکی از بنیادیترین اعداد مالی شخصی است.
چون بسیاری از سؤالهای مهم مالی بدون آن جواب دقیقی ندارند:
- صندوق اضطراری من باید چقدر باشد؟
- اگر درآمدم قطع شود چند ماه دوام میآورم؟
- حداقل حقوقی که برای یک شغل جدید نیاز دارم چقدر است؟
- آیا میتوانم چند ماه مرخصی بگیرم؟
- آیا میتوانم شغل فعلی را ترک کنم؟
- هزینه ثابت زندگی من بیش از حد بالا رفته؟
- برای استقلال مالی تقریباً چه مقدار درآمد لازم دارم؟
اما «حداقل هزینه زندگی» به معنی زندگی با نان و آب نیست.
عدد مفید باید واقعبینانه، پایدار و قابلاستفاده باشد.
این مطلب مکمل اگر درآمدتان فردا قطع شود، چند ماه دوام میآورید؟ است. در آن مطلب درباره «دوام مالی» صحبت کردیم. اینجا عددی را میسازیم که در مخرج آن محاسبه قرار میگیرد: هزینه واقعی ادامه زندگی در شرایط محدودتر.
چرا دانستن هزینه ماهانه معمولی کافی نیست؟
فرض کنید هزینه ماه گذشته شما:
۴۸ میلیون تومان
این عدد شامل همهچیز بوده:
- اجاره؛
- خوراک؛
- تاکسی؛
- رستوران؛
- لباس؛
- تفریح؛
- اشتراک؛
- قسط؛
- پسانداز؛
- خریدهای کوچک.
حالا اگر درآمد فردا قطع شود، احتمالاً همه ۴۸ میلیون را به همان شکل خرج نمیکنید.
شاید هزینه قابلکاهش باشد به:
۳۱ میلیون تومان
پس این دو عدد یک چیز نیستند:
هزینه زندگی عادی = ۴۸ میلیون
حداقل هزینه قابلتحمل = ۳۱ میلیون
اگر صندوق اضطراری شما ۱۵۰ میلیون تومان باشد:
۱۵۰ ÷ ۴۸ ≈ ۳٫۱ ماه
اما با هزینه حداقلی:
۱۵۰ ÷ ۳۱ ≈ ۴٫۸ ماه
تقریباً یک ماه و نیم تفاوت.
بنابراین دانستن حداقل هزینه زندگی فقط برای «کم خرج کردن» نیست.
این عدد مستقیماً میزان آزادی زمانی شما را تغییر میدهد.
سه عدد، نه یک عدد
برای مدیریت مالی بهتر است به جای یک «هزینه ماهانه»، سه عدد داشته باشید.
۱. هزینه زندگی عادی
چیزی که در یک ماه معمولی خرج میکنید.
مثلاً:
۴۸ میلیون تومان
۲. حداقل هزینه پایدار
مبلغی که میتوانید برای چند ماه با آن زندگی قابلقبولی داشته باشید، بدون اینکه بدهی جدید بسازید یا نیازهای مهم را نادیده بگیرید.
مثلاً:
۳۱ میلیون تومان
۳. کف اضطراری کوتاهمدت
بودجهای بسیار محدود برای یک دوره کوتاه و بحرانی.
مثلاً:
۲۶ میلیون تومان
| عدد | کاربرد |
|---|---|
| هزینه عادی | بودجه ماهانه |
| حداقل هزینه پایدار | صندوق اضطراری، تغییر شغل، دوام مالی |
| کف اضطراری | بحران کوتاه و شدید |
اگر فقط عدد سوم را بهعنوان «حداقل هزینه زندگی» انتخاب کنید، ممکن است یک بودجه غیرواقعی بسازید.
چرا «کمترین عدد ممکن» عدد خوبی نیست؟
فرض کنید میگویید:
اگر مجبور باشم، ماهی ۱۸ میلیون هم میتوانم زندگی کنم.
بعد بودجه را بررسی میکنیم:
اجاره: ۱۲
خوراک: ۴
قبوض: ۱
رفتوآمد: ۱
جمع:
۱۸ میلیون
اما چیزهایی جا افتادهاند:
- دارو و درمان؛
- تعمیر و نگهداری؛
- هزینه فرزند؛
- لباس ضروری؛
- وسایل مصرفی خانه؛
- بیمه؛
- هزینه سالانه؛
- تلفن و اینترنت؛
- حداقل زندگی اجتماعی؛
- هزینه پیدا کردن شغل جدید.
شاید بتوانید یک ماه با ۱۸ میلیون دوام بیاورید.
اما اگر قرار باشد شش ماه این بودجه ادامه پیدا کند، هزینههایی که حذف کردهاید دوباره ظاهر میشوند.
حداقل هزینه پایدار با کمترین هزینه ممکن فرق دارد.
عدد خوب باید بتواند واقعیت چند ماه زندگی را تحمل کند.
«ضروری» یعنی چه؟
برای هر هزینه بپرسید:
اگر این هزینه را برای سه ماه حذف کنم، چه اتفاقی میافتد؟
پاسخها معمولاً هزینهها را به چهار گروه تقسیم میکنند.
گروه اول: حذف آن سریعاً مشکل جدی ایجاد میکند
مثل:
- اجاره یا مسکن؛
- خوراک پایه؛
- داروی ضروری؛
- درمان ضروری؛
- آب و برق و گاز؛
- ارتباطات لازم؛
- حداقل رفتوآمد؛
- هزینه ضروری فرزند؛
- حداقل پرداخت بدهی؛
- بیمه مهم؛
- هزینه لازم برای حفظ یا پیدا کردن درآمد.
اینها هسته حداقل هزینه زندگی هستند.
گروه دوم: ضروریاند، اما میتوان سطحشان را کاهش داد
مثل خوراک و رفتوآمد.
مثلاً:
سفارش غذا ↓
رستوران ↓
تاکسی ↓
برنامهریزی خرید ↑
گروه سوم: برای کیفیت زندگی مهماند، ولی کوتاهمدت قابلکاهشاند
مثل:
- تفریح؛
- رستوران؛
- خرید شخصی؛
- بعضی اشتراکها.
اینها بد نیستند، اما در بودجه حداقلی نسخه کوچکتری دارند.
گروه چهارم: قابلتعویقاند
مثل:
- ارتقای گوشی سالم؛
- سفر بزرگ؛
- دکوراسیون؛
- خرید غیرضروری.
این دسته معمولاً از بودجه حداقلی حذف میشود.
یک مثال واقعیتر
فرض کنید هزینه عادی یک فرد:
| دسته | هزینه عادی |
|---|---|
| اجاره | ۱۴ |
| خوراک خانه | ۷ |
| رستوران و سفارش غذا | ۴ |
| رفتوآمد | ۴ |
| قبوض و ارتباطات | ۲ |
| درمان و دارو | ۱ |
| قسط | ۳ |
| تفریح | ۳ |
| خرید شخصی | ۲ |
| اشتراکها | ۱ |
| پسانداز و سرمایهگذاری | ۵ |
| جمع | ۴۶ میلیون |
نسخه حداقل پایدار:
| دسته | عادی | حداقل |
|---|---|---|
| اجاره | ۱۴ | ۱۴ |
| خوراک | ۷ | ۷ |
| رستوران | ۴ | ۱ |
| رفتوآمد | ۴ | ۲ |
| قبوض | ۲ | ۱٫۵ |
| درمان | ۱ | ۱ |
| قسط | ۳ | ۳ |
| تفریح | ۳ | ۱ |
| خرید شخصی | ۲ | ۰٫۵ |
| اشتراکها | ۱ | ۰٫۵ |
| پسانداز جدید | ۵ | ۰ |
| جمع | ۴۶ | ۳۱٫۵ میلیون |
پس:
هزینه عادی: ۴۶ میلیون
حداقل هزینه پایدار: ۳۱٫۵ میلیون
فاصله:
۱۴٫۵ میلیون
این فاصله همان بخشی از سبک زندگی است که انعطاف بیشتری دارد.
آیا پسانداز را از حداقل هزینه حذف کنیم؟
معمولاً پسانداز بلندمدت جدید در بودجه بحران قابلتوقف است.
اما همه چیزهایی که اسم «پسانداز» دارند اختیاری نیستند.
مثلاً پولی که برای این موارد کنار میگذارید:
- بیمه سالانه؛
- شهریه؛
- مالیات؛
- تعمیرات؛
- هزینه پزشکی مشخص.
اینها هزینههای قطعی آیندهاند.
توقف کنار گذاشتن پول برایشان فقط باعث میشود چند ماه بعد هزینه بزرگ بدون پشتوانه ظاهر شود.
پس میان این دو فرق بگذارید:
پسانداز برای آینده نامشخص
و:
ذخیره برای هزینه قطعی آینده
هزینههای سالانه را ماهانه کنید
مثلاً:
بیمه سالانه: ۱۸ میلیون
تعمیر و سرویس: ۱۲ میلیون
هزینه پزشکی معمول: ۶ میلیون
جمع:
۳۶ میلیون در سال
ماهانه:
۳۶ ÷ ۱۲ = ۳ میلیون تومان
اگر این مبلغ را نبینید، کف زندگی شما بیش از حد پایین محاسبه میشود.
این همان اصل مدیریت هزینههای سالانه و نامنظم است:
هزینه نامنظم، لزوماً هزینه غیرقابلپیشبینی نیست.
فرمول بهتر
حداقل هزینه پایدار
=
هزینههای ثابت ضروری
+
هزینههای متغیر ضروری
+
نسخه کاهشیافته هزینههای انعطافپذیر
+
سهم ماهانه هزینههای سالانه ضروری
مثال:
هزینه ثابت ضروری: ۲۰
هزینه متغیر ضروری: ۸
انعطافپذیر حداقلی: ۲
سهم هزینه سالانه: ۳
جمع:
۳۳ میلیون تومان
این عدد از «فقط اجاره + غذا» واقعیتر است.
هزینه ثابت با هزینه ضروری یکی نیست
مثلاً:
اشتراک باشگاه:
ثابت = بله
ضروری = نه
اجاره:
ثابت = بله
ضروری = بله
خوراک:
ثابت = نه
ضروری = بله
قسط کالای غیرضروری:
ضروری از نظر نیاز اولیه = نه
اما الزام پرداخت = بله
برای بودجه بحران، هر هزینه الزامآور مهم است، حتی اگر خرید اولیه آن ضروری نبوده باشد.
بدهی کف زندگی را بالا میبرد
فرض کنید بدون بدهی:
حداقل هزینه زندگی:
۲۸ میلیون
بعد قسط جدید:
۶ میلیون در ماه
کف جدید:
۳۴ میلیون
یعنی یک تصمیم خرید، حداقل هزینه شما را حدود:
۲۱٪
بالا برده است.
در خرید قسطی گفتیم قسط بخشی از درآمد آینده را متعهد میکند.
اینجا نتیجه دیگرش را میبینیم:
قسط، مبلغی را که برای «فقط ادامه دادن زندگی» نیاز دارید افزایش میدهد.
مسکن بیشترین اصطکاک را دارد
رستوران را میتوان هفته بعد کم کرد.
اجاره معمولاً هفته بعد نصف نمیشود.
به همین دلیل تغییر مسکن، یکی از مهمترین تصمیمها درباره کف هزینه است.
فرض کنید:
حداقل هزینه فعلی: ۳۲ میلیون
خانه جدید:
+۷ میلیون اجاره
کف جدید:
۳۹ میلیون
اگر هدف شما شش ماه صندوق اضطراری باشد:
قبل:
۳۲ × ۶ = ۱۹۲ میلیون
بعد:
۳۹ × ۶ = ۲۳۴ میلیون
یعنی این ارتقا، هدف صندوق اضطراری را:
۴۲ میلیون تومان
بزرگتر کرده است.
این هزینه در صفحه آگهی خانه نوشته نمیشود، اما واقعی است.
حداقل هزینه زندگی یک عدد اخلاقی نیست
اگر کف هزینه شما ۲۰ میلیون است و فرد دیگری ۴۰ میلیون، این بهتنهایی چیزی درباره مسئولیتپذیری یا ولخرجی نمیگوید.
شرایط متفاوت است:
- شهر؛
- خانواده؛
- سلامت؛
- اجاره؛
- فرزند؛
- بدهی؛
- شغل؛
- رفتوآمد.
هدف این عدد مقایسه با دیگران نیست.
هدف شناخت ساختار مالی خودتان است.
از «نیاز یا خواسته» فراتر بروید
یک گوشی شاید روی کاغذ «خواسته» باشد، اما برای کسی که شغلش به تماس و اینترنت وابسته است، داشتن گوشی سالم عملاً ضروری است.
خودرو برای یک نفر اختیاری و برای فرد دیگری ابزار اصلی درآمد است.
پس به جای:
نیاز است یا خواسته؟
بپرسید:
اگر این هزینه حذف شود، چه عملکرد یا تعهد مهمی مختل میشود؟
این سؤال معمولاً دقیقتر است.
خرجی که برای درآمد لازم است، ضروری است
در شرایط قطع درآمد ممکن است وسوسه شوید اینها را حذف کنید:
- اینترنت مناسب؛
- نرمافزار کاری؛
- تلفن؛
- رفتوآمد؛
- فضای کار.
اما اگر حذف آنها پیدا کردن درآمد بعدی را سخت کند، صرفهجویی مناسبی نیست.
یک دسته مهم در بودجه حداقلی:
هزینه حفظ قابلیت درآمدزایی
است.
از سه ماه داده واقعی استفاده کنید
حافظه ابزار خوبی برای این محاسبه نیست.
حداقل سه ماه تراکنش را ببینید.
اگر هزینهها فصلیاند، شش تا دوازده ماه بهتر است.
دستهها:
مسکن
خوراک
رفتوآمد
درمان
قسط
قبوض
خانواده
رستوران
تفریح
خرید
اشتراک
هزینه سالانه
بعد میانگین را پیدا کنید.
مثلاً خوراک:
ماه اول: ۸
ماه دوم: ۹
ماه سوم: ۷

میانگین:
۸ میلیون
این عدد نقطه شروع است، نه عدد نهایی.
راهنمای ثبت هزینههای روزانه دقیقاً برای ساخت چنین دادهای مفید است.
روش A/B/C/D
برای هر هزینه یک برچسب بزنید:
A = باید بماند
B = میتواند کمتر شود
C = موقتاً قابلتوقف است
D = قابلتعویق است
مثال:
| هزینه | برچسب |
|---|---|
| اجاره | A |
| دارو | A |
| خوراک | B |
| تاکسی | B |
| اشتراک موسیقی | C |
| رستوران | C |
| گوشی جدید | D |
| سفر | D |
بعد:
حداقل هزینه پایدار
=
A
+
نسخه کاهشیافته B
+
مقدار کوچک و انتخابشده از C
D فعلاً حذف میشود.
عدد را برای یک ماه آزمایش کنید
اگر حداقل محاسبهشده شما:
۲۸ میلیون
است، یک ماه عادی تلاش کنید نزدیک همین عدد زندگی کنید.
اگر درآمد دارید، تفاوت را پسانداز کنید.
اگر نتیجه واقعی:
۳۳ میلیون
شد، بودجه ۲۸ میلیونی احتمالاً بیش از حد خوشبینانه بوده است.
این شکست نیست.
اطلاعات است.
شاید متوجه شوید:
- رفتوآمد را بیش از حد کم کرده بودید؛
- درمان را فراموش کرده بودید؛
- هزینه خوراک کمتر از واقعیت بود؛
- یا یک اشتراک مهم قابلحذف نبود.
دو عدد ثبت کنید: حداقل پایدار و کف اضطراری
مثلاً:
هزینه عادی:
۴۵ میلیون

حداقل پایدار:
۳۳ میلیون

کف اضطراری:
۲۸ میلیون
حداقل پایدار
برای:
- محاسبه صندوق اضطراری؛
- تغییر شغل؛
- برنامه درآمد متغیر؛
- برنامه چندماهه.
کف اضطراری
برای:
- یک یا دو ماه بحران شدید؛
- زمانی که حفظ نقدینگی حیاتی است.
این دو را با هم اشتباه نگیرید.
حداقل درآمد موردنیاز از همین عدد شروع میشود
فرض کنید حداقل هزینه پایدار شما:
۳۳ میلیون تومان
آیا یعنی حداقل حقوق موردنیاز هم ۳۳ میلیون است؟
نه.
اگر درآمد دقیقاً برابر هزینه باشد:
پسانداز = صفر
حاشیه خطا = صفر
رشد هزینه = مشکل
هزینه ناگهانی = مشکل
پس میتوانید مفهوم دیگری بسازید:
حداقل درآمد سالم
=
حداقل هزینه پایدار
+
پسانداز هدف
+
حاشیه خطا
مثلاً:
حداقل هزینه:
۳۳
پسانداز هدف:
۵
حاشیه:
۳
حداقل درآمد سالم:
۴۱ میلیون
این عدد برای ارزیابی پیشنهاد شغلی بسیار کاربردیتر از جمله:
«فکر کنم با ۳۵ هم بشود.»
است.
پیشنهاد شغلی را با کف زندگی مقایسه کنید
فرض کنید شغل جدید:
حقوق خالص:
۴۵ میلیون
حداقل هزینه فعلی:
۳۳ میلیون
ظاهراً:
۱۲ میلیون حاشیه
اما شغل جدید این هزینهها را ایجاد میکند:
رفتوآمد: +۳
غذای بیرون: +۱٫۵
لباس و هزینه کار: +۰٫۵
کف مرتبط با شغل جدید:
۳۸ میلیون
حاشیه واقعی:
۷ میلیون
این هنوز ممکن است پیشنهاد خوبی باشد.
اما تصمیم دقیقتر شده است.
فریلنسرها باید یک «کف درآمد» داشته باشند
برای درآمد متغیر، حداقل هزینه پایدار حتی مهمتر است.
فرض کنید:
حداقل هزینه:
۳۰ میلیون
درآمد ماهها:
۴۵ → +۱۵
۲۵ → −۵
۶۰ → +۳۰
۲۰ → −۱۰
در ماههای قوی، بخشی از مازاد باید ماههای ضعیف را پوشش دهد.
اگر کف هزینه را ندانید، تشخیص اینکه درآمد فعلی واقعاً کافی است سخت میشود.
خانواده دو درآمده هم باید این عدد را بداند
فرض کنید:
درآمد نفر اول: ۴۰
درآمد نفر دوم: ۳۵

جمع:
۷۵ میلیون
هزینه عادی:
۶۰ میلیون
حداقل پایدار:
۴۲ میلیون
اگر درآمد نفر دوم قطع شود:
درآمد باقیمانده:
۴۰ میلیون
کسری حداقلی:
۴۲ − ۴۰ = ۲ میلیون
اما اگر حداقل پایدار خانواده:
۵۵ میلیون
بود، کسری:
۱۵ میلیون
میشد.
این تفاوت برای اندازه صندوق اضطراری بسیار مهم است.
حداقل هزینه زندگی، عدد صندوق اضطراری را تعیین میکند
فرض کنید هدف شما شش ماه ذخیره است.
با هزینه عادی
۴۵ × ۶
=
۲۷۰ میلیون
با حداقل پایدار
۳۳ × ۶
=
۱۹۸ میلیون
تفاوت:
۷۲ میلیون تومان
ممکن است برای حاشیه اطمینان عددی بین این دو را انتخاب کنید.
اما مهم این است که هدف صندوق بر اساس ساختار واقعی هزینه ساخته شود، نه یک عدد تصادفی.
راهنمای صندوق اضطراری درباره انتخاب هدف و ساخت مرحلهای آن صحبت میکند.
حداقل هزینه زندگی و «دوام مالی»
اگر منابع اضطراری:
۱۸۰ میلیون
و حداقل پایدار:
۳۰ میلیون
باشد:
۱۸۰ ÷ ۳۰
=
۶ ماه
اگر حداقل واقعی در حقیقت:
۳۶ میلیون
باشد:
۱۸۰ ÷ ۳۶
=
۵ ماه
فقط شش میلیون خطا در هزینه ماهانه، یک ماه تفاوت در دوام ایجاد کرده است.
به همین دلیل قبل از محاسبه دوام مالی، باید این عدد را درست بسازید.
تورم تعداد ماههای پوشش را کم میکند
این عدد ثابت نیست.
فرض کنید:
حداقل هزینه پارسال:
۲۵ میلیون
و امروز همان زندگی پایه:
۳۲ میلیون
هزینه دارد.
اگر ذخیره:
۱۵۰ میلیون
باشد، پارسال:
۱۵۰ ÷ ۲۵
=
۶ ماه
و امسال:
۱۵۰ ÷ ۳۲
≈
۴٫۷ ماه
موجودی صندوق کم نشده.
اما زمان خریداریشده کمتر شده است.
برای همین در اقتصاد تورمی، فقط موجودی صندوق اضطراری را بررسی نکنید.
تعداد ماه پوشش را هم ببینید.
تورم سبک زندگی کف هزینه را بالا میبرد
بعد از افزایش درآمد ممکن است اینها رشد کنند:
خانه بهتر
قسط بیشتر
اشتراک بیشتر
رفتوآمد گرانتر
این همان موضوع تورم سبک زندگی است.
ممکن است:
درآمد:
+۲۰ میلیون
شود، اما:
حداقل هزینه:
+۱۲ میلیون
هم بالا برود.
یعنی بخش بزرگی از افزایش درآمد به تعهد دائمی تبدیل شده است.
یک سؤال بسیار مفید بعد از هر تغییر بزرگ:
حداقل هزینه زندگی من قبل و بعد از این تصمیم چقدر است؟
یک ماشین جدید چه اثری روی کف زندگی دارد؟
فرض کنید:
قسط: ۶ میلیون
بیمه و هزینه اضافه ماهانهشده: ۱ میلیون
سوخت و نگهداری اضافه: ۱ میلیون
اثر کل:
+۸ میلیون در ماه
اگر حداقل هزینه قبلی:
۳۰ میلیون
بود، حداقل جدید:
۳۸ میلیون
یعنی:
حدود ۲۶٫۷٪ افزایش
سؤال خرید فقط این نیست:
آیا امروز قسط ششمیلیونی را میتوانم بدهم؟
بلکه:
آیا میخواهم هزینه پایه زندگیام برای چند سال هشت میلیون بیشتر شود؟
«Burn Rate» شخصی شما چیست؟
در کسبوکارها اصطلاح Burn Rate معمولاً به سرعت مصرف نقدینگی اشاره دارد.
میتوان همین ایده را به زندگی شخصی هم منتقل کرد.
اگر درآمد صفر شود:
Personal Burn Rate
≈
هزینه ماهانهای که از ذخیره مصرف میکنید
مثلاً:
حداقل هزینه:
۳۲ میلیون

درآمد جانبی:
۵ میلیون
سوختن خالص ذخیره:
۲۷ میلیون در ماه
اگر ۱۳۵ میلیون ذخیره داشته باشید:
۱۳۵ ÷ ۲۷
=
۵ ماه
این زاویه هزینه را به سرعت مصرف آزادی مالی تبدیل میکند.
هر هزینه ثابت جدید از دوام کم میکند
فرض کنید:
ذخیره:
۱۸۰ میلیون

هزینه پایه:
۳۰ میلیون
دوام:
۶ ماه
یک هزینه ثابت جدید:
+۳ میلیون
کف جدید:
۳۳ میلیون
دوام:
۱۸۰ ÷ ۳۳
≈ ۵٫۴۵ ماه
تفاوت تقریباً:
۱۶ تا ۱۷ روز
است.
یعنی یک تعهد ماهی سهمیلیونی در این مثال حدود دو هفته از دوام مالی شما کم میکند.
این نگاه برای قسط، اجاره، اشتراک و سایر تعهدها بسیار مفید است.
بودجه حداقلی را با بودجه ریاضتی اشتباه نگیرید
بودجه ریاضتی ممکن است هدفش کم کردن حداکثری خرج باشد.
اما حداقل پایدار هدف دیگری دارد:
زندگی قابلتحمل با کمترین هزینه منطقی.
اگر آنقدر هزینه را پایین بیاورید که بعد از دو هفته از برنامه خارج شوید، عدد مناسبی برای برنامه چندماهه نیست.
یک بودجه پایدار ممکن است مقدار کمی:
- تفریح؛
- ارتباط اجتماعی؛
- خرید شخصی؛
- یا راحتی
داشته باشد.
این تناقض نیست.
پایدار بودن بخشی از واقعبینی است.
بودجه زرد و قرمز
بودجه زرد: حداقل پایدار
برای چند ماه.
مثلاً:
۳۲ میلیون
بودجه قرمز: کف اضطراری
برای یک دوره کوتاهتر.
مثلاً:
۲۷ میلیون
در بودجه قرمز ممکن است رستوران، خرید شخصی و سفر تقریباً صفر شوند.
اما نباید فرض کنید میتوانید سالها با این عدد زندگی کنید.
جدول آماده محاسبه
هزینه ثابت و الزامآور
| دسته | مبلغ ماهانه |
|---|---|
| مسکن | |
| قسط و بدهی | |
| بیمه | |
| شهریه / تعهد خانوادگی | |
| ارتباطات ضروری | |
| سایر | |
| جمع |
هزینه متغیر ضروری
| دسته | عادی | حداقل پایدار |
|---|---|---|
| خوراک | ||
| رفتوآمد | ||
| درمان | ||
| لوازم خانه | ||
| هزینه فرزند | ||
| سایر |
هزینه انعطافپذیر
| دسته | عادی | نسخه حداقلی |
|---|---|---|
| رستوران | ||
| تفریح | ||
| خرید شخصی | ||
| اشتراکها | ||
| سایر |
هزینههای سالانه ماهانهشده
| هزینه | مبلغ سالانه | سهم ماهانه |
|---|---|---|
| بیمه | ||
| تعمیرات | ||
| درمان | ||
| آموزش | ||
| سایر |
در نهایت:
حداقل هزینه پایدار
=
ثابت
+
متغیر ضروری
+
انعطافپذیر حداقلی
+
هزینه سالانه ماهانهشده
مثال کامل خانوادگی
فرض کنید یک خانواده سه نفره:
هزینه ثابت
اجاره: ۱۸
قسط: ۵
قبوض و ارتباطات: ۲
تعهد خانواده: ۱

جمع:
۲۶ میلیون
هزینه متغیر ضروری
خوراک: ۹
رفتوآمد: ۳
درمان: ۱
فرزند: ۳
جمع:
۱۶ میلیون
هزینه انعطافپذیر حداقلی
رستوران: ۱
تفریح: ۱
خرید شخصی: ۰٫۵

جمع:
۲٫۵ میلیون
سهم هزینههای سالانه
۳٫۵ میلیون
پس:
۲۶
+
۱۶
+
۲٫۵
+
۳٫۵
=
۴۸ میلیون تومان
حداقل هزینه پایدار خانواده:
حدود ۴۸ میلیون
اگر هزینه عادی:
۶۸ میلیون
باشد، انعطاف تقریبی:
۲۰ میلیون تومان در ماه
است.
این عدد چه چیزهایی را به شما میگوید؟
حداقل درآمد
میدانید زیر چه سطحی، بودجه بهسرعت وارد کسری میشود.
اندازه صندوق اضطراری
برای شش ماه:
۴۸ × ۶
=
۲۸۸ میلیون
دوام مالی
اگر ذخیره:
۲۴۰ میلیون
باشد:
۲۴۰ ÷ ۴۸
=
۵ ماه
اثر تعهد جدید
قسط جدید چهارمیلیونی:
حداقل هزینه جدید:
۵۲ میلیون
همین یک عدد چند تصمیم مختلف را قابلاندازهگیری میکند.
یک نسبت شخصی بسازید
فرض کنید:
درآمد خالص:
۶۰ میلیون

حداقل هزینه:
۴۲ میلیون
نسبت هزینه پایه:
۴۲ ÷ ۶۰
=
۷۰٪
یعنی ۷۰ درصد درآمد فعلی برای حفظ زندگی پایه لازم است.
حاشیه:
۳۰٪
این نسبت یک معیار رسمی یا قانون جهانی نیست.
اما برای مقایسه خودتان با گذشته مفید است.
مثلاً:
سال قبل:
۶۰٪
امسال:
۷۵٪
حتی اگر درآمد بالا رفته باشد، ساختار مالی شما میتواند شکنندهتر شده باشد.
اگر کف هزینه خیلی بالا بود چه؟
اول سراغ حذف همه هزینههای کوچک نروید.
آن را تجزیه کنید.
مثلاً:
حداقل هزینه:
۵۰ میلیون
ترکیب:
مسکن: ۲۰
قسط: ۱۲
خوراک: ۸
رفتوآمد: ۴
درمان: ۲
سایر: ۴
مسکن و قسط:
۳۲ میلیون
از ۵۰ میلیون را تشکیل دادهاند.
پس مسئله اصلی احتمالاً قهوه یا اشتراک موسیقی نیست.
تمرکز باید روی ساختار مسکن، بدهی و قراردادها باشد.
«لاته کمتر» همیشه جواب نیست
اگر:
اجاره + اقساط
=
۶۵٪ حداقل هزینه
باشد، حذف یک اشتراک کوچک تغییر بزرگی ایجاد نمیکند.
مثلاً:
اشتراک:
۳۰۰ هزار
در برابر:
قسط:
۸ میلیون
هر دو پولاند، اما قدرت ساختاری یکسانی ندارند.
مدیریت هزینه باید متناسب با اندازه مسئله باشد.
گاهی مسئله کاهش هزینه نیست؛ افزایش درآمد است
فرض کنید بعد از حذف منطقی هزینههای اختیاری:
حداقل هزینه:
۳۵ میلیون
و درآمد:
۳۷ میلیون
است.
حاشیه:
۲ میلیون
اگر کاهش بیشتر به سلامت یا کیفیت پایه زندگی آسیب میزند، شاید مسئله اصلی دیگر بودجهبندی نباشد.
ممکن است به:
- مذاکره حقوق؛
- تغییر شغل؛
- مهارت جدید؛
- درآمد دوم؛
- یا تغییر ساختاری
نیاز باشد.
مدیریت مالی همیشه به معنی کاهش خرج نیست.
گاهی مخرج تقریباً به حد منطقی رسیده و باید صورت را بزرگتر کرد.
هر سه تا شش ماه بازبینی کنید
کف هزینه تغییر میکند:
- اجاره؛
- قیمت خوراک؛
- درمان؛
- فرزند؛
- قسط جدید یا تمامشده؛
- تغییر شغل؛
- تغییر رفتوآمد؛
- تورم.
سه عدد را ثبت کنید:
هزینه عادی؟
حداقل پایدار؟
کف اضطراری؟
اگر این سه عدد را در طول زمان نگه دارید، میبینید ساختار مالی شما به کدام سمت حرکت میکند.
در تورم، دفعات مصرف را هم ببینید
اگر هزینه خوراک:
از ۷ → ۱۰ میلیون
شده، لزوماً به معنی افزایش سبک زندگی نیست.
ممکن است همان مقدار قبلی گرانتر شده باشد.
برای بعضی دستهها علاوه بر مبلغ، دفعات را هم ثبت کنید:
تعداد سفارش غذا
تعداد تاکسی
تعداد خرید لباس
تعداد رستوران
تعداد اشتراک
این روش کمک میکند افزایش قیمت را از افزایش مصرف جدا کنید.
تست ۳۰ ثانیهای برای هر هزینه
۱. اگر سه ماه درآمد نداشتم، این را ادامه میدادم؟
۲. اگر ادامه میدادم، با همین سطح؟
۳. اگر حذف شود، چه مشکلی ایجاد میشود؟
۴. آیا حذف آن بعداً هزینه بزرگتری میسازد؟
۵. آیا برای درآمدزایی لازم است؟
۶. آیا قرارداد یا تعهد اجازه حذف میدهد؟
پاسخها معمولاً جای هر هزینه را مشخص میکنند.
چکلیست نهایی
□ حداقل سه ماه تراکنش واقعی را مرور کردهام.
□ هزینه عادی را از حداقل پایدار جدا کردهام.
□ کف اضطراری را نیز جدا نوشتهام.
□ اجاره و قسط را کامل حساب کردهام.
□ درمان ضروری را حذف نکردهام.
□ هزینه لازم برای درآمدزایی را دیدهام.
□ هزینههای سالانه را ماهانه کردهام.
□ ذخیره هزینه قطعی را با پسانداز اختیاری اشتباه نکردهام.
□ بودجه حداقلی برای چند ماه قابلتحمل است.
□ یک ماه آن را آزمایش کردهام یا قصد دارم آزمایش کنم.
□ بعد از هر قسط یا تعهد جدید، کف هزینه را دوباره حساب میکنم.
□ با افزایش قیمتها، تعداد ماههای پوشش صندوق اضطراری را بازبینی میکنم.
پرسشهای رایج
حداقل هزینه زندگی دقیقاً چیست؟
مبلغی است که برای ادامه یک زندگی قابلتحمل و پرداخت تعهدات ضروری، بدون ایجاد بدهی جدید، در یک ماه نیاز دارید. این عدد باید از هزینه عادی کمتر باشد، اما آنقدر پایین نباشد که فقط برای چند روز قابلاجرا باشد.
آیا اجاره و قسط جزو آن هستند؟
اگر پرداختشان در دوره موردنظر الزامی است، بله. حتی اگر قسط مربوط به خریدی غیرضروری بوده باشد، تا زمانی که تعهد قراردادی وجود دارد بخشی از هزینه پایه است.
آیا تفریح باید صفر شود؟
نه لزوماً. برای کف اضطراری کوتاهمدت ممکن است تقریباً صفر شود. برای بودجه پایدار چندماهه، مقدار کوچک و کنترلشده میتواند واقعبینانهتر باشد.
آیا پسانداز جزو هزینه حداقلی است؟
پسانداز بلندمدت جدید معمولاً در بودجه بحران قابلتوقف است. اما پولی که برای هزینه قطعی سالانه کنار میگذارید باید دیده شود، چون آن هزینه در نهایت خواهد رسید.
آیا هزینه درمان را میتوان کم کرد؟
درمان غیرضروری یا قابلتعویق ممکن است تغییر کند، اما دارو، درمان و بیمه حیاتی نباید صرفاً برای پایین آوردن عدد حذف شوند.
چند ماه داده برای محاسبه کافی است؟
حداقل سه ماه نقطه شروع خوبی است. اگر هزینهها فصلی یا درآمد متغیر است، شش تا دوازده ماه تصویر بهتری میدهد.
تفاوت حداقل هزینه زندگی و بودجه اضطراری چیست؟
در این مطلب «حداقل پایدار» برای چند ماه طراحی شده است. بودجه اضطراری یا کف بحران میتواند برای مدت کوتاه پایینتر باشد و محدودیت بیشتری داشته باشد.
آیا حداقل هزینه هر سال باید بیشتر شود؟
نه الزاماً، اما در محیط تورمی احتمال افزایش آن زیاد است. از طرف دیگر، تمام شدن قسط، تغییر مسکن یا کاهش یک تعهد میتواند آن را پایین بیاورد.
آیا باید خودم را با دیگران مقایسه کنم؟
نه. شرایط مسکن، خانواده، سلامت، بدهی و شهر متفاوت است. ارزش این عدد در مقایسه شما با گذشته و هدفهای خودتان است.
جمعبندی
بیشتر ما میدانیم تقریباً چقدر درآمد داریم.
بعضی از ما میدانیم تقریباً چقدر خرج میکنیم.
اما سؤال بنیادیتر این است:
برای ادامه زندگی، واقعاً حداقل چقدر نیاز دارم؟
پاسخ مفید معمولاً یک عدد نیست.
سه عدد است:
هزینه عادی
حداقل هزینه پایدار
کف اضطراری
هزینه عادی به شما میگوید امروز چگونه زندگی میکنید.
حداقل پایدار میگوید اگر لازم باشد چند ماه هزینه را پایین بیاورید، زندگی واقعی شما تقریباً چقدر پول میخواهد.
و کف اضطراری نشان میدهد در یک دوره کوتاه و شدید تا کجا میتوانید هزینه را کاهش دهید.
این عدد پایه چند تصمیم مهم است:
حداقل هزینه
↓
اندازه صندوق اضطراری
↓
دوام مالی
↓
حداقل درآمد موردنیاز
↓
قدرت تغییر شغل
↓
میزان آزادی مالی
شاید درآمد بالا حس امنیت بدهد.
اما کسی که دقیقاً میداند برای ادامه زندگی چقدر نیاز دارد، اطلاعات بسیار مهمتری در اختیار دارد.
چون وقتی عدد کف زندگی را میدانید، میتوانید به جای این سؤال:
چقدر پول دارم؟
سؤالهای دقیقتری بپرسید:
چند ماه زمان دارم؟
چه درآمدی برای من کافی است؟
این قسط جدید کف زندگیام را چقدر بالا میبرد؟
اگر شغلم را عوض کنم، چه حاشیهای باقی میماند؟
برای اینکه مجبور نباشم از روی ترس تصمیم بگیرم، چقدر ذخیره لازم دارم؟
و شاید مهمتر از همه:
چه مقدار از هزینه زندگی من واقعاً انتخاب است و چه مقدار آن از قبل به تعهد تبدیل شده؟
منابع و مطالعه بیشتر
- Consumer Financial Protection Bureau. An essential guide to building an emergency fund.
- Consumer Financial Protection Bureau. Your Money, Your Goals Toolkit.
- Board of Governors of the Federal Reserve System. (2026). Report on the Economic Well-Being of U.S. Households in 2025.
- Consumer Financial Protection Bureau. Financial well-being resources.
برای ادامه
- اگر درآمدتان فردا قطع شود، چند ماه دوام میآورید؟
- صندوق اضطراری چیست و چطور آن را از صفر بسازیم؟
- مدیریت هزینههای سالانه و نامنظم
- چرا حقوق قبل از پایان ماه تمام میشود؟ راهنمای بودجهبندی ماهانه
- چطور هزینهها را ثبت کنیم و ثبت مخارج چه فایدهای دارد؟
- تورم سبک زندگی؛ چرا با بیشتر شدن درآمد، خرج ما هم بیشتر میشود؟
- خرید قسطی چگونه قیمت واقعی کالا را از ذهن ما پنهان میکند؟