تورم سبک زندگی؛ چرا با بیشتر شدن درآمد، خرج ما هم بیشتر میشود؟

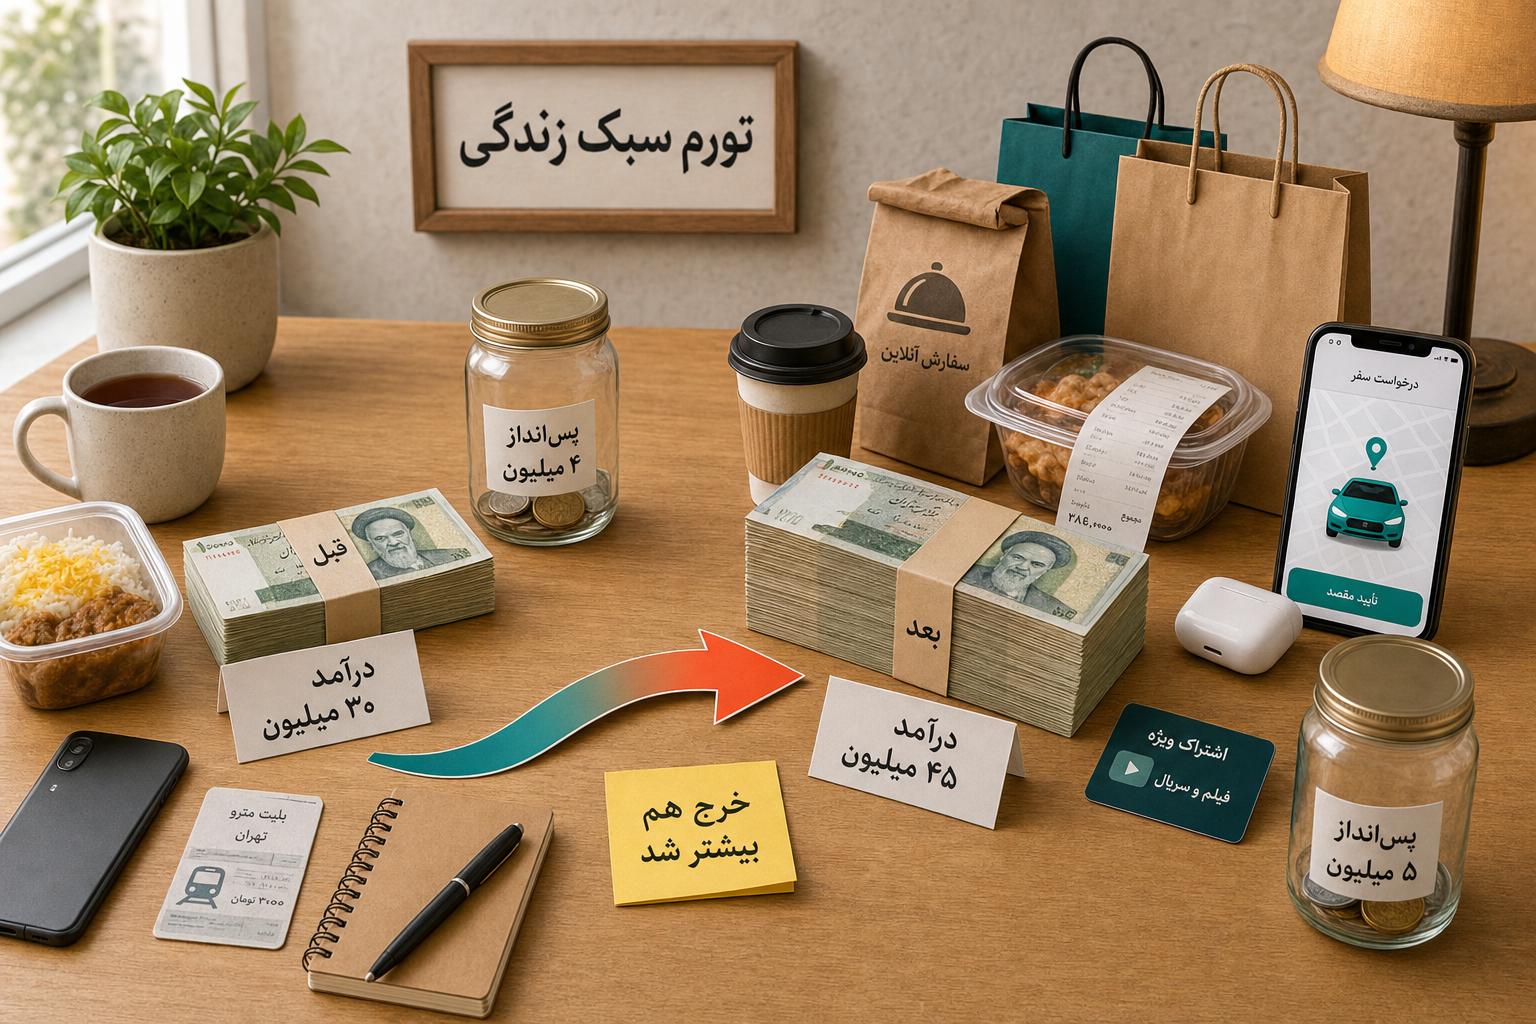
فرض کنید دو سال قبل ماهی ۳۰ میلیون تومان درآمد داشتید.
آن زمان با خودتان میگفتید:
اگر درآمدم به ۴۵ میلیون برسد، دیگر واقعاً میتوانم پسانداز کنم.
چند ماه میگذرد، شغل جدیدی پیدا میکنید یا حقوقتان افزایش پیدا میکند و بالاخره درآمد به ۴۵ میلیون تومان میرسد.
اما اتفاق عجیبی میافتد.
خانه کمی بهتر میشود. تاکسی اینترنتی جای بخشی از رفتوآمد قبلی را میگیرد. سفارش غذا بیشتر میشود. چند اشتراک جدید اضافه میکنید. گوشیای که تا دیروز قابلاستفاده بود، ناگهان قدیمی احساس میشود.
چند ماه بعد درآمد شما واقعاً ۱۵ میلیون تومان بیشتر شده است، اما مبلغی که آخر ماه باقی میماند تقریباً همان قبلی است.
شاید حتی کمتر.
این پدیده معمولاً با نام تورم سبک زندگی یا Lifestyle Inflation / Lifestyle Creep شناخته میشود:
وقتی با افزایش درآمد، سطح هزینههای ما هم بهتدریج بالا میرود و بخش بزرگی از درآمد اضافه، به جای افزایش پسانداز و آزادی مالی، تبدیل به هزینههای جدید میشود.
اما یک نکته مهم وجود دارد:
هر افزایش هزینهای بعد از افزایش حقوق، تورم سبک زندگی نیست.
گاهی زندگی واقعاً گرانتر شده است. گاهی کیفیت زندگی را آگاهانه بهتر کردهایم. و گاهی بدون اینکه تصمیم مشخصی گرفته باشیم، تعریفمان از «عادی» تغییر کرده است.
این مطلب درباره تشخیص تفاوت این سه حالت است.
این مطلب بخشی از مجموعه «ذهن ما چگونه پول خرج میکند؟» است. در مطالب دیگر این مجموعه درباره اثر روز حقوق، ترفندهای تخفیف، تله ارسال رایگان و خرید قسطی صحبت کردهایم.
یک مثال: حقوق ۵۰ درصد بیشتر، پسانداز تقریباً ثابت
فرض کنید وضعیت مالی یک نفر قبل از افزایش درآمد این باشد:
| مورد | مبلغ ماهانه |
|---|---|
| درآمد خالص | ۳۰ میلیون |
| هزینههای ضروری | ۱۸ میلیون |
| هزینههای انعطافپذیر | ۸ میلیون |
| پسانداز | ۴ میلیون |
نرخ پسانداز:
۴ ÷ ۳۰ × ۱۰۰ ≈ ۱۳٫۳٪
حالا درآمد به ۴۵ میلیون تومان میرسد.
چند ماه بعد:
| مورد | قبل | بعد |
|---|---|---|
| درآمد | ۳۰ | ۴۵ |
| هزینههای ضروری | ۱۸ | ۲۳ |
| هزینههای انعطافپذیر | ۸ | ۱۷ |
| پسانداز | ۴ | ۵ |
درآمد:
+۱۵ میلیون تومان
پسانداز:
فقط +۱ میلیون تومان
نرخ پسانداز جدید:
۵ ÷ ۴۵ × ۱۰۰ ≈ ۱۱٫۱٪
فرد از نظر ریالی بیشتر پسانداز میکند، اما از هر ۱۰۰ تومان درآمد، سهم کمتری برای آینده کنار میگذارد.
این یکی از دلایلی است که فقط نگاه کردن به مبلغ پسانداز کافی نیست. گاهی باید نرخ پسانداز را هم ببینیم.
تورم سبک زندگی با تورم قیمتها فرق دارد
این تفاوت در ایران بسیار مهم است.
فرض کنید حقوق شما از ۳۰ میلیون به ۴۰ میلیون تومان رسیده است.
در نگاه اول:
افزایش درآمد = ۱۰ میلیون تومان
اما در همان فاصله اجاره، خوراک، رفتوآمد، درمان و بسیاری از هزینههای دیگر بالا رفتهاند.
اگر هزینه همان زندگی قبلی از ۲۵ میلیون به ۳۳ میلیون تومان رسیده باشد، افزایش ۱۰ میلیونی حقوق به این معنی نیست که ۱۰ میلیون تومان پول تازه برای ارتقای سبک زندگی دارید.
بخش بزرگی از آن فقط قدرت خرید ازدسترفته را جبران میکند.
برای همین باید دو نوع افزایش خرج را جدا کنیم:
| نوع افزایش هزینه | مثال |
|---|---|
| افزایش قیمت | همان خانه، همان مقدار غذا و همان رفتوآمد گرانتر شده است |
| افزایش سبک زندگی | خانه بزرگتر، سفارش غذای بیشتر یا مدل بالاتر انتخاب کردهایم |
گاهی هر دو همزمان اتفاق میافتند.
مثلاً هزینه رستوران از ماهی ۲ میلیون به ۵ میلیون رسیده است. ممکن است یک میلیون از این افزایش به دلیل افزایش قیمت باشد و دو میلیون دیگر به دلیل بیشتر شدن دفعات یا انتخابهای گرانتر.
اگر تمام آن را «تورم» بنامیم، تغییر رفتار دیده نمیشود.
اگر تمام آن را «ولخرجی» بنامیم، افزایش واقعی قیمتها را نادیده گرفتهایم.
در راهنمای بودجهبندی در دوران تورم نیز همین اصل مهم است:
باید میان «گرانتر شدن زندگی قبلی» و «بزرگتر شدن سبک زندگی» تفاوت گذاشت.
درآمد اسمی با افزایش واقعی قدرت خرید یکی نیست
برای تصمیم شخصی میتوانید یک محاسبه ساده داشته باشید:
افزایش درآمد قابلتصمیم
=
افزایش درآمد خالص
− افزایش هزینه لازم برای حفظ زندگی قبلی
مثال:
افزایش حقوق خالص:
۱۲ میلیون
افزایش هزینه همان سبک زندگی قبلی:
۷ میلیون
افزایش درآمد قابلتصمیم:
۵ میلیون تومان
حالا سؤال واقعی این نیست:
با ۱۲ میلیون اضافه چه کنم؟
بلکه:
با ۵ میلیون افزایش واقعی حاشیه مالی چه کنم؟
این تفاوت جلوی بسیاری از تصمیمهای بیش از حد خوشبینانه را میگیرد.
تورم سبک زندگی معمولاً با یک خرید بزرگ شروع نمیشود
وقتی «سبک زندگی گران» را میشنویم، ممکن است به ماشین لوکس یا خانه بزرگ فکر کنیم.
اما تورم سبک زندگی اغلب با تصمیمهای کوچک شروع میشود.
قبل از افزایش حقوق:
ناهار بیرون: هفتهای یک بار
تاکسی: فقط مواقع ضروری
قهوه بیرون: گاهی
اشتراکها: ۲ سرویس
خرید لباس: هنگام نیاز
بعد از افزایش حقوق:
ناهار بیرون: سه بار در هفته
تاکسی: بیشتر روزها
قهوه بیرون: تقریباً روزانه
اشتراکها: ۶ سرویس
خرید لباس: دفعات بیشتر
هیچکدام بهتنهایی بحران مالی نیست.
اما جمع آنها میتواند چند میلیون تومان هزینه جدید بسازد:
+ ۳۰۰ هزار
+ ۵۰۰ هزار
+ ۹۰۰ هزار
+ ۱٫۲ میلیون
+ ...
به همین دلیل ثبت هزینهها برای تشخیص این پدیده بسیار مهم است.
حافظه خرید بزرگ را به یاد میآورد؛ تغییر آرام در دهها پرداخت کوچک را نه.
چگونه «لوکس» تبدیل به «عادی» میشود؟
فرض کنید چند سال قبل تاکسی گرفتن برای مسیر روزانه یک هزینه اختیاری بود.
بعد از افزایش درآمد، استفاده از آن بیشتر میشود.
چند ماه بعد دیگر نمیپرسید:
آیا امروز تاکسی لازم است؟
سؤال ذهنی تبدیل شده است به:
چرا امروز تاکسی نگیرم؟
رفتار جدید از «ارتقا» به «پیشفرض» تبدیل شده است.
مسیر معمول میتواند این باشد:
درآمد بیشتر
↓
تجربه بهتر
↓
تکرار
↓
عادت
↓
تعریف جدید از «عادی»
↓
هزینه پایه بالاتر
مشکل خود تجربه بهتر نیست.
مشکل وقتی ایجاد میشود که هر ارتقا به کف جدید زندگی تبدیل شود.
وقتی راحتی جدید تبدیل به هزینه دائمی میشود
بسیاری از ارتقاها در ابتدا موقتاند:
این ماه سرم شلوغ است، بیشتر غذا سفارش میدهم.
این اشتراک را فقط یک ماه امتحان میکنم.
فعلاً برای راحتی بیشتر تاکسی میگیرم.
اما برگشتن از راحتی جدید معمولاً سختتر از شروع آن است.
چیزی که ابتدا پاداش بود، بهتدریج انتظار میشود.
چیزی که انتخاب بود، تبدیل به هزینه عادی میشود.
و چیزی که برای آن تصمیم میگرفتیم، دیگر نیاز به تصمیم ندارد.
آیا این همان «تردمیل لذت» است؟
در روانشناسی مفهومی به نام Hedonic Adaptation یا سازگاری لذتجویانه وجود دارد.
ایده کلی این است که انسانها میتوانند به بسیاری از تغییرات زندگی تا حدی عادت کنند؛ در نتیجه چیزی که ابتدا تازه و هیجانانگیز بود، بعداً عادیتر احساس میشود.
این مفهوم برای فهم بخشی از تورم سبک زندگی مفید است، اما نباید آن را بیش از حد ساده کنیم.
پژوهشها درباره رابطه درآمد و رضایت از زندگی کاملاً یکدست نیستند. برخی شواهد از سازگاری با تغییر درآمد گزارش کردهاند و برخی مطالعات جدیدتر نشان دادهاند که اثر درآمد بالاتر میتواند ماندگارتر از روایت ساده «بعد از مدتی هیچ فرقی نمیکند» باشد.
بنابراین بهتر است نگوییم:
درآمد بیشتر ما را خوشحال نمیکند.
نکته کاربردیتر این است:
ممکن است به بعضی ارتقاهای مصرفی عادت کنیم، در حالی که هزینه آنها همچنان باقی میماند.
گوشی جدید بعد از چند ماه فقط «گوشی من» است.
خانه بزرگتر بعد از مدتی فقط «خانه» است.
اما پرداخت آن همچنان واقعی است.
درآمد بیشتر واقعاً میتواند مصرف را بیشتر کند
ادبیات اقتصادی سالهاست بررسی میکند که مصرف خانوار چگونه به تغییرات درآمد واکنش نشان میدهد.
پژوهشها نشان میدهند نوع افزایش درآمد اهمیت دارد: تغییر پایدار درآمد میتواند واکنش متفاوتی از یک پاداش موقت ایجاد کند. مطالعات مختلف همچنین نشان دادهاند که خانوارها حتی به برخی تغییرات قابلپیشبینی در پول قابلخرج نیز واکنش مصرفی نشان میدهند.
اما اندازه این واکنش برای همه یکسان نیست.
مواردی مانند:
- ثبات درآمد؛
- نقدینگی؛
- بدهی؛
- برنامهریزی؛
- انتظارات آینده؛
- و محدودیت اعتباری
میتوانند رفتار را تغییر دهند.
بنابراین هیچ فرمول ثابتی مثل این نداریم:
هر ۱ میلیون افزایش درآمد
=
X تومان افزایش خرج
مسئله اصلی این است که با بالا رفتن درآمد، محدودیت قبلی بودجه شلتر میشود و خریدهایی که قبلاً رد میکردیم راحتتر وارد زندگی میشوند.
چرا افزایش حقوق خیلی سریع «قابلخرج» احساس میشود؟
فرض کنید حقوق این ماه ۸ میلیون تومان بیشتر شده است.
در روز واریز، حساب عدد بزرگتری نشان میدهد و ذهن بهراحتی نتیجه میگیرد:
۸ میلیون اضافه دارم.
اما این ۸ میلیون هنوز هیچ وظیفهای ندارد.
برای همین کاملاً آزاد به نظر میرسد.
اگر قبل از واریز برایش مقصد تعیین نشده باشد، با رستوران، سفر، خرید، قسط، ارتقا و دهها هزینه کوچک رقابت خواهد کرد.
این موضوع با اثر روز حقوق ارتباط مستقیم دارد: موجودی بالاتر میتواند بعضی خریدها را کوچکتر و قابلتحملتر نشان دهد.
افزایش حقوق این احساس را فقط برای یک روز ایجاد نمیکند؛ میتواند تعریف ما از «توان مالی عادی» را تغییر دهد.
«من حالا توانش را دارم» همیشه به معنی «انتخاب خوبی است» نیست
توان مالی دو معنی دارد.
میتوانم پرداخت کنم
مثلاً:
قسط ماشین جدید: ۸ میلیون
درآمد: ۶۰ میلیون
پس از نظر فنی پرداخت ممکن است.
میتوانم پرداخت کنم بدون اینکه هدفهای مهمتر آسیب ببینند
بعد از اضافه کردن قسط:
درآمد: ۶۰
هزینه ضروری: ۳۵
قسطهای قبلی: ۷
قسط جدید: ۸
پسانداز: ۵
باقیمانده: ۵
حالا سؤال بهتر این است:
آیا میخواهم هر ماه ۸ میلیون تومان از درآمد آینده را برای این ارتقا متعهد کنم؟
هر هزینه ثابت جدید فقط پول نمیگیرد؛ گزینههای آینده را نیز محدود میکند.
این موضوع در خرید قسطی شدیدتر است، چون ارتقای سبک زندگی میتواند با یک مبلغ ماهانه کوچک بسیار ارزانتر از قیمت واقعی احساس شود.
«نسخه بهتر» همهچیز
با رشد درآمد، فقط تعداد خریدها بیشتر نمیشود. گاهی همان چیزهای قبلی را میخریم، اما نسخه گرانترشان را:
قهوه → قهوه تخصصی
موبایل → مدل پرچمدار
هتل → یک سطح بالاتر
لباس → برند گرانتر
خانه → متراژ یا محله بهتر
باشگاه → مجموعه کاملتر
هیچکدام ذاتاً اشتباه نیستند.
اما یک خطای رایج وجود دارد:
چون درآمد من بیشتر شده، همه بخشهای زندگی هم میتوانند کمی بهتر شوند.
اگر این «کمی» در ده دسته تکرار شود، مجموع آن بزرگ میشود.
مقایسه اجتماعی: گروه مرجع هم عوض میشود
رشد درآمد گاهی محیط اجتماعی ما را تغییر میدهد.
شغل جدید ممکن است ما را وارد جمعی کند که رستورانهای گرانتری میروند، بیشتر سفر میکنند، ماشین جدیدتری دارند یا خریدهایی برایشان عادی است که قبلاً در دایره معمول ما نبود.
بعد از مدتی هزینهای که قبلاً «زیاد» به نظر میرسید، فقط «استاندارد این جمع» احساس میشود.
اقتصاددانان و روانشناسان مدتهاست نقش درآمد نسبی و مقایسه اجتماعی را بررسی میکنند.
برای مثال، پژوهش Marianne Bertrand و Adair Morse درباره Trickle-Down Consumption شواهدی ارائه میکند که مصرف بالاتر در بخشهای پردرآمد جامعه میتواند با مصرف بیشتر برخی خانوارهای دیگر همراه باشد، بهخصوص در کالاها و خدمات قابلمشاهده.
این به معنی آن نیست که هر خرید گران نتیجه چشموهمچشمی است.
اما یک سؤال مفید وجود دارد:
اگر هیچکس این خرید را نمیدید و نمیدانست من آن را دارم، باز هم همین گزینه را انتخاب میکردم؟
شبکههای اجتماعی استاندارد «عادی» را جابهجا میکنند
قبلاً گروه مقایسه ما بیشتر خانواده، دوستان، همکاران و همسایهها بودند.
امروز هر روز میتوانیم سبک زندگی صدها نفر را ببینیم: سفر، خودرو، خانه، پوشاک، رستوران، ابزارهای جدید و نسخهای انتخابشده از زندگی دیگران.
وقتی چیزهای استثنایی را هر روز ببینیم، استثنا میتواند عادی احساس شود.
مشکل فقط این نیست که چیزهای بیشتری میخواهیم.
استاندارد ذهنی «زندگی معمول» هم میتواند بالا برود.
بخش مهمی از ثروت نامرئی است
بعضی مخارج بسیار قابلمشاهدهاند:
- خودرو؛
- لباس؛
- موبایل؛
- سفر؛
- خانه.
اما بخش بزرگی از امنیت مالی دیده نمیشود:
- صندوق اضطراری؛
- سرمایهگذاری؛
- بدهی کمتر؛
- حاشیه نقدی؛
- توان ترک شغل نامناسب.
هیچکس در مهمانی نمیبیند که شش ماه هزینه ضروری در صندوق اضطراری دارید.
اما گوشی شما را میبیند.
هیچکس نرخ پساندازتان را نمیبیند.
اما سفرتان دیده میشود.
در نتیجه پاداش اجتماعی خرج کردن میتواند فوریتر از پاداش اجتماعی پسانداز باشد.
درآمد بالا با ثروت بالا یکی نیست
دو نفر هر دو ماهی ۷۰ میلیون تومان درآمد دارند.
نفر اول
هزینه: ۶۲ میلیون
پسانداز و سرمایهگذاری: ۸ میلیون
نفر دوم
هزینه: ۴۵ میلیون
پسانداز و سرمایهگذاری: ۲۵ میلیون
ممکن است نفر اول ثروتمندتر به نظر برسد.
اما نفر دوم میتواند سریعتر دارایی و حاشیه مالی بسازد.
همانطور که در ثروت چگونه ساخته میشود؟ دیدیم، درآمد، مصرف و ثروت یک چیز نیستند.
هزینه ثابت از چیزی که به نظر میرسد بزرگتر است
فرض کنید بعد از افزایش حقوق یک سفر ۱۵ میلیونی میروید.
گران است، اما یکبار اتفاق میافتد.
حالا تصمیم دیگری:
خانهای بگیرم که ماهی ۵ میلیون بیشتر است.
در یک سال:
۵ × ۱۲ = ۶۰ میلیون تومان
در سه سال، بدون محاسبه افزایشهای بعدی:
۵ × ۳۶ = ۱۸۰ میلیون تومان
برای همین در تورم سبک زندگی، هزینههای دائمی اهمیت ویژه دارند:
- اجاره بالاتر؛
- قسط جدید؛
- اشتراک؛
- شهریه؛
- رفتوآمد روزانه گرانتر؛
- عادت دائمی سفارش غذا.
یک هزینه ماهی یک میلیون تومان در یک سال:
۱۲ میلیون تومان
پنج هزینه مشابه:
۵ × ۱ × ۱۲
= ۶۰ میلیون تومان در سال
قبل از هر هزینه تکرارشونده، رقم سالانه را ببینید
مثلاً:
اشتراک:
ماهی ۳۰۰ هزار
سالانه ۳٫۶ میلیون
تاکسی بیشتر:
ماهی ۲ میلیون
سالانه ۲۴ میلیون
اجاره بیشتر:
ماهی ۶ میلیون
سالانه ۷۲ میلیون
عدد ماهانه برای بودجه لازم است.
عدد سالانه اندازه واقعی تصمیم را بهتر نشان میدهد.
آیا باید با افزایش درآمد هیچچیز بهتر نشود؟
نه.
هدف مدیریت مالی این نیست که درآمد دو برابر شود اما همچنان طوری زندگی کنیم که انگار هیچ اتفاقی نیفتاده است.
افزایش درآمد میتواند منطقی برای این موارد خرج شود:
- خانه امنتر یا مناسبتر؛
- تغذیه بهتر؛
- سلامت و درمان؛
- آموزش؛
- ابزار کاری بهتر؛
- کاهش رفتوآمد فرساینده؛
- تجربه و سفر؛
- زمان آزاد بیشتر؛
- کمک به خانواده؛
- سرگرمی ارزشمند.
مسئله خرج کردن بدون انتخاب است.
دو نفر ممکن است هر دو بعد از افزایش حقوق ماهی ۵ میلیون بیشتر خرج کنند.
یکی از قبل تصمیم گرفته:
۲ میلیون → سلامت
۱ میلیون → آموزش
۲ میلیون → تجربه و تفریح
و همزمان پساندازش را هم افزایش داده است.
نفر دیگر فقط در پایان ماه میبیند تاکسی، سفارش غذا، اشتراک، خریدهای کوچک و قسط بیشتر شدهاند.
در حالت اول، سبک زندگی طراحی شده است.
در حالت دوم، سبک زندگی خزیده و بزرگ شده است.
افزایش درآمد کجا ناپدید شد؟
اگر درآمدتان افزایش پیدا کرده، این تمرین را انجام دهید.
۱. درآمد قبلی و فعلی
درآمد قبلی: ۴۰ میلیون
درآمد فعلی: ۵۵ میلیون
اختلاف: ۱۵ میلیون
۲. هزینههای قبلی و فعلی
| دسته | قبل | حالا | تغییر |
|---|---|---|---|
| مسکن | ۱۲ | ۱۷ | +۵ |
| خوراک | ۶ | ۸ | +۲ |
| رفتوآمد | ۲ | ۴ | +۲ |
| رستوران | ۲ | ۴ | +۲ |
| اشتراک | ۰٫۵ | ۱ | +۰٫۵ |
| خرید شخصی | ۲ | ۳٫۵ | +۱٫۵ |
| پسانداز | ۶ | ۸ | +۲ |
۳. برای هر تغییر یک دلیل بنویسید
P = افزایش قیمت
L = افزایش سبک زندگی
N = نیاز جدید
I = سرمایهگذاری روی کیفیت زندگی
مثلاً:
اجاره +۵:
۳ میلیون P
۲ میلیون L
این تقسیم کاملاً دقیق و علمی نیست.
هدف این است که افزایش هزینه را یک توده واحد نبینید.
پول جدید را قبل از خرج شدن تقسیم کنید
یکی از بهترین زمانها برای جلوگیری از تورم سبک زندگی قبل از اولین حقوق جدید است.
فرض کنید حقوق ۱۰ میلیون تومان افزایش پیدا میکند.
قبل از واریز برای آن وظیفه تعیین کنید.
مثلاً:
| مقصد | مبلغ نمونه |
|---|---|
| جبران افزایش واقعی هزینه ضروری | ۳ میلیون |
| پسانداز و سرمایهگذاری | ۳ میلیون |
| صندوق اضطراری یا کاهش بدهی | ۲ میلیون |
| ارتقای آگاهانه کیفیت زندگی | ۲ میلیون |
این درصدها قانون نیستند.
اصل مهم این است:
افزایش درآمد نباید برای اولین بار هنگام دیدن موجودی حساب تقسیم شود.
اگر از قبل تصمیم نگرفته باشید، تمام مبلغ «قابلخرج» احساس میشود.
اول آینده، بعد ارتقای سبک زندگی
به جای این مسیر:
درآمد بیشتر
↓
زندگی گرانتر
↓
اگر چیزی ماند، پسانداز
از این مسیر استفاده کنید:
درآمد بیشتر
↓
اصلاح پسانداز و هدفها
↓
تقویت حاشیه امن
↓
ارتقای انتخابشده زندگی
قرار نیست تمام افزایش حقوق قفل شود.
فقط آینده نباید همیشه آخرین نفر صف باشد.
نرخ پسانداز را هم بررسی کنید
فرض کنید:
درآمد قبلی: ۳۰ میلیون
پسانداز: ۳ میلیون
نرخ پسانداز: ۱۰٪
درآمد جدید:
۴۵ میلیون
اگر پسانداز همان ۳ میلیون بماند:
۳ ÷ ۴۵ = ۶٫۷٪
شاید این کاهش کاملاً آگاهانه باشد.
اما اگر بدون توجه اتفاق افتاده، علامت مهمی است.
حداقل بپرسید:
آیا آینده من هم از افزایش درآمد سهم گرفته است؟
بخشی از افزایش حقوق را «نامرئی» کنید
اگر افزایش درآمد پایدار است، میتوانید سهم آینده را در روز دریافت درآمد منتقل کنید.
مثلاً:
حقوق جدید: ۵۰ میلیون
انتقال خودکار به آینده: ۴ میلیون
بودجه قابلاستفاده: ۴۶ میلیون
این کار پنهان کردن پول نیست.
فقط ترتیب تخصیص را تغییر میدهد.
همه بخشهای زندگی را همزمان ارتقا ندهید
یکی از اشتباههای رایج:
خانه بهتر
+
گوشی جدید
+
رستوران بیشتر
+
باشگاه گرانتر
+
سفر بیشتر
+
ماشین بهتر
چون هر مورد جداگانه قابلپرداخت است، مجموع آن دیر دیده میشود.
روش بهتر این است که در هر دوره فقط یک یا دو ارتقای مهم را انتخاب کنید.
مثلاً:
مهمترین چیزی که میخواهم با درآمد جدید بخرم، زمان کمتر در رفتوآمد است.
در این صورت خانه نزدیکتر یا روش رفتوآمد راحتتر شاید واقعاً ارزشمند باشد.
لازم نیست همزمان همه دستهها رشد کنند.
قبل از هزینه ثابت، آن را شبیهسازی کنید
میخواهید خانهای بگیرید که ماهی ۵ میلیون تومان گرانتر است؟
سه ماه قبل از جابهجایی:
هر ماه ۵ میلیون تومان
به حساب جدا منتقل کنید.
اگر بودجه بدون فشار جدی دوام آورد، توان مالی این ارتقا واقعیتر است.
بعد از سه ماه نیز:
۱۵ میلیون تومان
ذخیره دارید.
همین روش برای قسط خودرو یا هر تعهد ثابت جدید قابلاستفاده است.
هزینه خودِ درآمد بیشتر را هم حساب کنید
گاهی شغل جدید ۱۵ میلیون تومان درآمد بیشتری دارد، اما:
- ساعت کار بیشتر شده؛
- رفتوآمد گرانتر است؛
- وقت آشپزی کمتر شده؛
- لباس کاری بیشتری لازم است؛
- و تفریح جبرانی بیشتر شده.
مثلاً:
درآمد: +۱۵

تاکسی: +۲
غذا: +۲
لباس و کار: +۱
خدمات و راحتی: +۲
منفعت مالی واقعی:
حدود +۸ میلیون
هنگام مقایسه دو شغل فقط حقوق را نبینید.
بپرسید:
این درآمد جدید برای حفظ خودش چه هزینههایی ایجاد میکند؟
بعضی خرجهای بیشتر واقعاً زمان میخرند
مثلاً:
پول بیشتر
→ زمان آزاد بیشتر
خانه نزدیکتر، تحویل خرید، تاکسی در بعضی روزها یا ابزار کاری بهتر میتوانند کاملاً منطقی باشند.
اما سؤال مهم:
زمانی که خریدهام به چه چیزی تبدیل میشود؟
اگر ماهی چند میلیون برای صرفهجویی در زمان خرج میکنید، اما زمان آزادشده هیچ ارزشی برای شما ایجاد نمیکند، شاید معاملهای که در ذهن داشتید واقعاً اتفاق نیفتاده باشد.
سه چیز را مشخص کنید که واقعاً کیفیت زندگی شما را بالا میبرند
مثلاً:
۱. سلامت
۲. زمان آزاد
۳. تجربه با خانواده
حالا ارتقاها را با همین معیارها بسنجید.
مثلاً:
باشگاه بهتر → ارتباط بالا
خانه نزدیکتر → ارتباط بالا
گوشی پرچمدار → ارتباط کمتر
اشتراک چهارم ویدئو → ارتباط کمتر
هدف ممنوع کردن خریدهای دیگر نیست.
هدف این است که «کیفیت زندگی» تبدیل به توجیهی برای هر هزینهای نشود.
صندوق اضطراری باید با سبک زندگی رشد کند
فرض کنید قبلاً هزینه ضروری ماهانه ۲۰ میلیون تومان بود.
صندوق اضطراری:
۱۲۰ میلیون
یعنی:
۶ ماه پوشش
بعد هزینه ضروری به ۳۰ میلیون میرسد.
همان صندوق:
۱۲۰ ÷ ۳۰ = ۴ ماه
موجودی صندوق کم نشده، اما پوشش آن کاهش یافته است.
هر بار هزینه پایه زندگی بالا میرود، باید دوباره صندوق اضطراری و حداقل درآمد لازم را بررسی کنید.
سبک زندگی گرانتر فقط خرج ماهانه را بالا نمیبرد.
قیمت امنیت مالی را هم بالا میبرد.
هزینه ترک شغل هم بیشتر میشود
دو نفر هر دو ماهی ۸۰ میلیون تومان درآمد دارند.
یکی ماهی ۷۰ میلیون خرج دارد.
دیگری ماهی ۴۵ میلیون.
در صورت از دست دادن شغل، نفر دوم معمولاً:
- صندوق اضطراری را آسانتر میسازد؛
- زمان بیشتری برای پیدا کردن شغل بعدی دارد؛
- راحتتر کاهش موقت درآمد را تحمل میکند؛
- و قدرت بیشتری برای نه گفتن به شرایط نامناسب دارد.
یکی از هزینههای پنهان تورم سبک زندگی این است:
هرچه هزینه پایه بالاتر میرود، وابستگی به حفظ درآمد فعلی بیشتر میشود.
گاهی آزادی مالی با درآمد بیشتر ساخته نمیشود؛ با فاصله میان درآمد و هزینه ساخته میشود.
درآمد بیشتر بدون حاشیه بیشتر، آزادی زیادی ایجاد نمیکند
حالت اول
درآمد: ۴۰
هزینه: ۳۵
حاشیه: ۵
حالت دوم
درآمد: ۷۰
هزینه: ۶۵
حاشیه: ۵
در حالت دوم زندگی گرانتر است، اما حاشیه مالی همان است.
اگر هدفهایی مثل تغییر شغل، ساختن دارایی، مهاجرت، خرید خانه یا استقلال مالی دارید، فقط درآمد مهم نیست.
عدد مهم:
درآمد − هزینه = حاشیه انتخاب
نشانههای تورم سبک زندگی
وجود چند هزینه بهتر به معنی مشکل نیست.
اما این نشانهها ارزش بررسی دارند:
- بعد از هر افزایش حقوق، ظرف چند ماه دوباره فشار آخر ماه برمیگردد.
- درآمد سریعتر از پسانداز رشد کرده است.
- هزینههای اختیاری یکییکی تبدیل به تعهد شدهاند.
- هر افزایش درآمد با یک قسط جدید همراه میشود.
- برای حفظ زندگی عادی به پاداش یا اضافهکاری نیاز دارید.
- برای هزینههای معمول از پسانداز برداشت میکنید.
- نمیتوانید بگویید درآمد بیشتر دقیقاً چه چیز مهمی را بهتر کرده است.
تست «حقوق قبلی»
از خودتان بپرسید:
اگر سه ماه مجبور شوم با حقوق قبلی زندگی کنم، کدام هزینههای جدید فوراً مشکل ایجاد میکنند؟
مثلاً:
اجاره جدید
قسط ماشین
اشتراکها
رستوران
خرید شخصی
مواردی که بهراحتی قابلحذف نیستند، به سطح پایه جدید تبدیل شدهاند.
تست «اگر کسی نمیدید»
برای خریدهای قابلمشاهده:
اگر هیچکس نمیدانست من این را دارم، باز هم حاضر بودم همین مبلغ را بپردازم؟
این سؤال برای خودرو، گوشی، لباس، سفر، رستوران و دکوراسیون مفید است.
پاسخ «بله» یا «نه» بهتنهایی تصمیم را تعیین نمیکند.
فقط کمک میکند منبع ارزش را بشناسید.
تست هزینه سالانه
برای هر هزینه ثابت جدید:
هزینه ماهانه × ۱۲
مثلاً:
۵ میلیون اجاره بیشتر
× ۱۲
= ۶۰ میلیون تومان در سال
بعد بپرسید:
آیا حاضر بودم سالی ۶۰ میلیون تومان برای این ارتقا بپردازم؟
تست «آینده هم سهم گرفت؟»
بعد از افزایش درآمد:
افزایش درآمد: X
افزایش هزینه: Y
افزایش پسانداز/سرمایهگذاری: Z
سؤال:
آیا Z از قبل تعیین شده بود یا چیزی است که اتفاقی آخر ماه باقی ماند؟
اگر پسانداز همیشه «باقیمانده» باشد، سبک زندگی معمولاً رقیب قویتری است.
یک روش عملی برای افزایش حقوق
فرض کنید درآمد خالص ماهی ۱۲ میلیون تومان افزایش پیدا میکند.
مرحله اول: اثر افزایش قیمتها
افزایش هزینه همان زندگی قبلی:
۴ میلیون
افزایش واقعی حاشیه:
۸ میلیون
مرحله دوم: عقبماندگی مالی
مثلاً:
۲ میلیون → صندوق اضطراری
مرحله سوم: آینده
۳ میلیون → پسانداز یا سرمایهگذاری
مرحله چهارم: کیفیت زندگی
۳ میلیون → ارتقای انتخابشده
نتیجه:
| مقصد | مبلغ |
|---|---|
| جبران رشد هزینه | ۴ |
| امنیت مالی | ۲ |
| آینده | ۳ |
| کیفیت زندگی | ۳ |
| جمع | ۱۲ میلیون |
این تقسیم قانون عمومی نیست.
ارزش آن در این است که پول جدید قبل از ناپدید شدن وظیفه میگیرد.
اگر درآمد متغیر است، سبک زندگی را با بهترین ماه تنظیم نکنید
فرض کنید درآمد شش ماه:
۳۵
۴۲
۷۰
۵۰
۳۸
۶۵
بعد از ماه ۷۰ میلیونی ایجاد کردن اجاره، قسط و هزینه ثابت جدید خطرناک است.
برای درآمد متغیر، سبک زندگی پایه باید با عددی محافظهکارانه و قابلاتکا ساخته شود.
ماههای قویتر ابتدا میتوانند برای ذخیره ماههای ضعیف، صندوق اضطراری، بدهی، هدف مالی و سپس پاداش استفاده شوند.
پاداش یکباره را به هزینه دائمی تبدیل نکنید
فرض کنید ۵۰ میلیون تومان پاداش گرفتهاید.
هزینه یکباره
سفر
خرید مشخص
پرداخت بدهی
آموزش
سرمایهگذاری
تبدیل به تعهد دائمی
پیشپرداخت ماشین
→ قسط جدید
ودیعه خانه گرانتر
→ اجاره بالاتر
قاعده ساده:
درآمد موقت برای ساختن هزینه ثابت، نیاز به احتیاط بیشتری دارد.
تورم سبک زندگی برای زوجها سریعتر پنهان میشود
در یک خانواده دو نفره:
افزایش حقوق نفر اول: +۶
افزایش حقوق نفر دوم: +۵
مجموع:
+۱۱ میلیون
اگر هر نفر مستقل از دیگری چند ارتقا انجام دهد، تمام ۱۱ میلیون میتواند بدون تصمیم مشترک مصرف شود.
برای زوجها افزایش درآمد باید یک رویداد بودجه مشترک باشد.
در مطلب دو حقوق، یک کسری بودجه نیز همین مسئله را دیدیم: دو درآمد فقط وقتی امنیت بیشتری میسازند که هزینههای ثابت بر اساس درآمد قابلاتکا ساخته شوند.
آیا پایین آوردن سبک زندگی شکست است؟
نه.
گاهی کاهش یک هزینه در واقع خرید چیز مهمتری است:
خانه ارزانتر
→ حاشیه مالی بیشتر
ماشین ارزانتر
→ سرمایهگذاری بیشتر
رستوران کمتر
→ سفر مهمتر
اشتراک کمتر
→ پول آزاد بیشتر
بودجه فقط درباره کم کردن نیست.
درباره انتخاب این است که کدام استفاده از پول برای شما ارزش بیشتری دارد.
سبک زندگی انعطافپذیر بسازید
بعضی هزینهها سختاند:
- اجاره؛
- قسط؛
- شهریه؛
- قرارداد بلندمدت.
بعضی هزینهها نرمترند:
- رستوران؛
- تفریح؛
- خرید شخصی؛
- سفر؛
- سرویسهای اختیاری.
اگر تقریباً تمام درآمد در هزینههای سخت قفل شده باشد، هنگام کاهش درآمد فضای کمی برای واکنش وجود دارد.
سبک زندگی مقاوم فقط ارزان نیست.
قابلتنظیم است.
مرور سهماهه سبک زندگی
تورم سبک زندگی آنقدر آرام است که معمولاً در یک هفته دیده نمیشود.
هر سه ماه این جدول را مرور کنید:
| دسته | سه ماه قبل | اکنون | دلیل تغییر |
|---|---|---|---|
| مسکن | — | — | قیمت / ارتقا |
| خوراک | — | — | قیمت / مصرف |
| رفتوآمد | — | — | قیمت / راحتی |
| رستوران | — | — | دفعات / قیمت |
| خرید شخصی | — | — | مصرف |
| اشتراکها | — | — | سرویس جدید |
| اقساط | — | — | تعهد جدید |
| پسانداز | — | — | افزایش / کاهش |
دو سؤال:
کدام افزایش هزینه واقعاً زندگی را بهتر کرده است؟
کدام افزایش فقط به عادت تبدیل شده است؟
فقط مبلغ را ثبت نکنید؛ دفعات را هم ببینید
برای دستههای انعطافپذیر سه معیار را مقایسه کنید:
۱. مبلغ
۲. تعداد دفعات
۳. میانگین هر خرید
مثلاً رستوران:
سه ماه قبل
۴ بار
میانگین: ۵۰۰ هزار
کل: ۲ میلیون
اکنون
۸ بار
میانگین: ۷۵۰ هزار
کل: ۶ میلیون
افزایش فقط از گران شدن غذا نیست.
هر دو تغییر کردهاند:
تعداد ↑
سطح انتخاب ↑
راهنمای ثبت هزینههای روزانه برای ساختن این داده پایه مناسب است.
یک گفتوگوی آشنا
من:
بالاخره حقوقم بیشتر شد.
ذهن:
عالیه، حالا باید کمی بهتر زندگی کنیم.
من:
منطقیه.
ذهن:
این تاکسی که چیز زیادی نیست.
من:
درسته.
ذهن:
این اشتراک هم ماهی فقط ۳۰۰ تومنه.
من:
باشه.
ذهن:
مدل بالاتر گوشی فقط کمی بیشتره.
من:
وقتی دارم میخرم، خوبش رو بگیرم.
ذهن:
خانه هم اگر بهتر باشه بالاخره کیفیت زندگیه.
سه ماه بعد:
من:
چطور ممکنه با این حقوق باز هم آخر ماه چیزی نمونه؟
هیچ تصمیمی بهتنهایی عجیب نیست.
مشکل در جمع تصمیمهای منطقی کوچک است.
یک چکلیست برای هر افزایش درآمد
□ افزایش درآمد خالص دقیقاً چقدر است؟
□ هزینه حفظ همان سبک زندگی قبلی چقدر بیشتر شده؟
□ افزایش واقعی قدرت خرید من چقدر است؟
□ آیا بدهی یا کسری قبلی دارم؟
□ صندوق اضطراری هنوز چند ماه هزینه ضروری را پوشش میدهد؟
□ نرخ پسانداز فعلی من چند درصد است؟
□ چه مقدار از افزایش درآمد باید به آینده برسد؟
□ کدام یک یا دو ارتقا واقعاً کیفیت زندگی را بهتر میکنند؟
□ هزینه جدید یکباره است یا دائمی؟
□ هزینه سالانه تعهد جدید چقدر است؟
□ اگر درآمد کاهش پیدا کند، میتوانم این هزینه را کم کنم؟
□ اگر کسی این خرید را نمیدید، باز هم آن را میخواستم؟
□ سه ماه بعد چگونه میفهمم این ارتقا ارزشش را داشته؟
لازم نیست برای هر خرید کوچک چنین تحلیلی انجام دهید.
این چکلیست برای تغییر سطح زندگی است.
هدف، ثابت نگه داشتن زندگی نیست؛ حفظ فاصله است
برداشت اشتباه از تورم سبک زندگی:
هرچه درآمد بیشتر شد، خرج نباید تغییر کند.
قاعده مفیدتر:
اجازه بدهید سبک زندگی رشد کند، اما نه به شکلی که تمام درآمد اضافه را ببلعد.
اگر درآمد ۲۰ درصد بیشتر شده، لازم نیست مصرف صفر درصد رشد کند.
اما اگر مصرف نیز تقریباً به همان اندازه رشد کند، ظرفیت تازهای برای آینده ایجاد نشده است.
رشد درآمد زمانی قدرت مالی بیشتری میسازد که بخشی از فاصله جدید حفظ شود.
هر افزایش درآمد سه برنده داشته باشد
میتوانید درآمد اضافه را میان سه مقصد ببینید:
امروز
- کیفیت زندگی؛
- تفریح؛
- سلامت؛
- تجربه.
فردای نزدیک
- صندوق اضطراری؛
- بدهی؛
- هزینههای سالانه؛
- ذخیره تغییر شغل.
آینده دور
- سرمایهگذاری؛
- خانه؛
- بازنشستگی؛
- آموزش؛
- استقلال مالی.
اگر فقط «امروز» برنده باشد، تورم سبک زندگی میتواند تمام رشد درآمد را جذب کند.
اگر فقط «آینده» برنده باشد، مدیریت پول ممکن است به محرومیت دائمی تبدیل شود.
سیستم خوب معمولاً جایی میان این دو است.
پرسشهای رایج
تورم سبک زندگی دقیقاً چیست؟
اصطلاحی برای افزایش تدریجی سطح مصرف و هزینه همزمان با رشد درآمد است؛ بهخصوص وقتی هزینههای جدید بعد از مدتی عادی و ضروری احساس میشوند و بخش بزرگی از افزایش درآمد را جذب میکنند.
آیا هر خرج بیشتری بعد از افزایش حقوق بد است؟
خیر. افزایش درآمد میتواند کاملاً منطقی برای بهبود مسکن، سلامت، آموزش، زمان آزاد، تجربه و راحتی استفاده شود. مسئله این است که ارتقاها آگاهانه باشند و تمام رشد درآمد بدون تصمیم ناپدید نشود.
از کجا بفهمم افزایش هزینه من تورم بوده یا تورم سبک زندگی؟
فقط مبلغ را مقایسه نکنید. مقدار، دفعات و کیفیت مصرف را هم ببینید. اگر همان مقدار قبلی گرانتر شده، افزایش قیمت نقش بیشتری دارد. اگر تعداد و سطح انتخاب نیز بالا رفته، سبک زندگی هم تغییر کرده است.
نرخ پسانداز مناسب چقدر است؟
یک درصد واحد برای همه وجود ندارد. درآمد، مسکن، خانواده، بدهی، امنیت شغلی و هدفها متفاوتاند. در این مطلب نرخ پسانداز بیشتر برای مقایسه شما با گذشته خودتان مفید است.
آیا باید نصف هر افزایش حقوق را پسانداز کنم؟
قاعدههایی مثل پسانداز ۵۰ درصد افزایش حقوق میتوانند برای بعضی افراد مفید باشند، اما قانون عمومی نیستند. اگر هزینه ضروری بالا رفته یا بدهی و نیاز عقبافتاده دارید، تقسیم دیگری منطقیتر است. اصل مهم تصمیم گرفتن قبل از خرج شدن پول است.
اگر درآمدم کم است، این موضوع برای من کاربرد دارد؟
بله، اما اولویت متفاوت است. اگر درآمد بهسختی نیازهای ضروری را پوشش میدهد، افزایش حقوق ممکن است ابتدا صرف درمان، تغذیه، مسکن، بدهی یا صندوق اضطراری شود. اینها را نباید صرفاً «تورم سبک زندگی» نامید.
اگر تورم بالا باشد، چطور تورم سبک زندگی را تشخیص دهم؟
علاوه بر مبلغ ریالی، دفعات مصرف را ثبت کنید: تعداد سفارش غذا، تاکسی غیرضروری، خرید لباس، اشتراک فعال یا سفر. اگر مبلغ بالا رفته ولی رفتار تقریباً ثابت است، قیمت نقش بیشتری دارد. اگر مبلغ، دفعات و سطح انتخاب همزمان رشد کردهاند، سبک زندگی نیز بزرگتر شده است.
جمعبندی
افزایش درآمد میتواند زندگی را بهتر کند.
قرار نیست هر بار که حقوق بیشتر شد، تمام تفاوت را پسانداز کنیم و هیچ تغییری در زندگی ندهیم.
اما افزایش درآمد یک فرصت مهم ایجاد میکند:
فرصتی برای بزرگتر کردن فاصله میان چیزی که به دست میآوریم و چیزی که برای حفظ زندگی خرج میکنیم.
تورم سبک زندگی زمانی این فرصت را از بین میبرد که:
درآمد ↑
↓
استاندارد زندگی ↑
↓
هزینه ثابت ↑
↓
درآمد آزاد ≈ همان قبلی
و چند ماه بعد دوباره به همان جمله میرسیم:
اگر فقط کمی بیشتر درآمد داشتم، میتوانستم پسانداز کنم.
برای شکستن این چرخه لازم نیست سبک زندگی را ثابت نگه دارید.
سه کار کافی است:
- افزایش قیمت را از افزایش مصرف جدا کنید؛
- قبل از خرج شدن درآمد جدید، سهم آینده را تعیین کنید؛
- ارتقاهای زندگی را انتخاب کنید، نه اینکه اجازه دهید آرامآرام به بودجه اضافه شوند.
شاید بهترین سؤال پس از افزایش حقوق این نباشد:
حالا چه چیز بیشتری میتوانم بخرم؟
بلکه:
میخواهم این درآمد بیشتر، چه چیزی را در زندگی امروز و آینده من تغییر دهد؟
منابع پژوهشی
- Jappelli, T., & Pistaferri, L. (2010). The Consumption Response to Income Changes. Annual Review of Economics, 2, 479–506.
- Hall, R. E., & Mishkin, F. S. (1982). The Sensitivity of Consumption to Transitory Income: Estimates from Panel Data on Households. Econometrica, 50(2), 461–481.
- Stephens, M. Jr. (2008). The Consumption Response to Predictable Changes in Discretionary Income. The Review of Economics and Statistics, 90(2), 241–252.
- Parker, J. A. (2017). Why Don't Households Smooth Consumption? Evidence from a $25 Million Experiment.
- Bertrand, M., & Morse, A. (2013). Trickle-Down Consumption. NBER Working Paper 18883.
- Ferrer-i-Carbonell, A. (2005). Income and well-being: an empirical analysis of the comparison income effect. Journal of Public Economics, 89(5–6), 997–1019.
- Shin, J. E., Suh, E. M., Li, N. P., Eo, K., Chong, S. C., & Tsai, M.-H. (2020). People adapt more slowly to social income changes than to temporal income changes. Journal of Personality and Social Psychology.
- Knight, J., & Gunatilaka, R. (2021). Happiness adaptation to high income: Evidence from German panel data. Economics Letters, 206, 109995.
- Krämer, A., Heuermann, D. F., & Burgartz, T. (2022). Perceived Inflation as a Determinant of the Savings and Spending Structure of Consumers.
مطالب دیگر از مجموعه «ذهن ما چگونه پول خرج میکند؟»
- خرید قسطی چگونه قیمت واقعی کالا را از ذهن ما پنهان میکند؟
- اثر روز حقوق؛ چرا اول ماه بیشتر خرج میکنیم و آخر ماه تحت فشاریم؟
- حقیقت تخفیفها؛ فروشگاهها چگونه با عددها و ذهن ما بازی میکنند؟
- چطور فقط برای گرفتن ارسال رایگان، دو برابر بیشتر خرج میکنیم؟