خرید قسطی چگونه قیمت واقعی کالا را از ذهن ما پنهان میکند؟

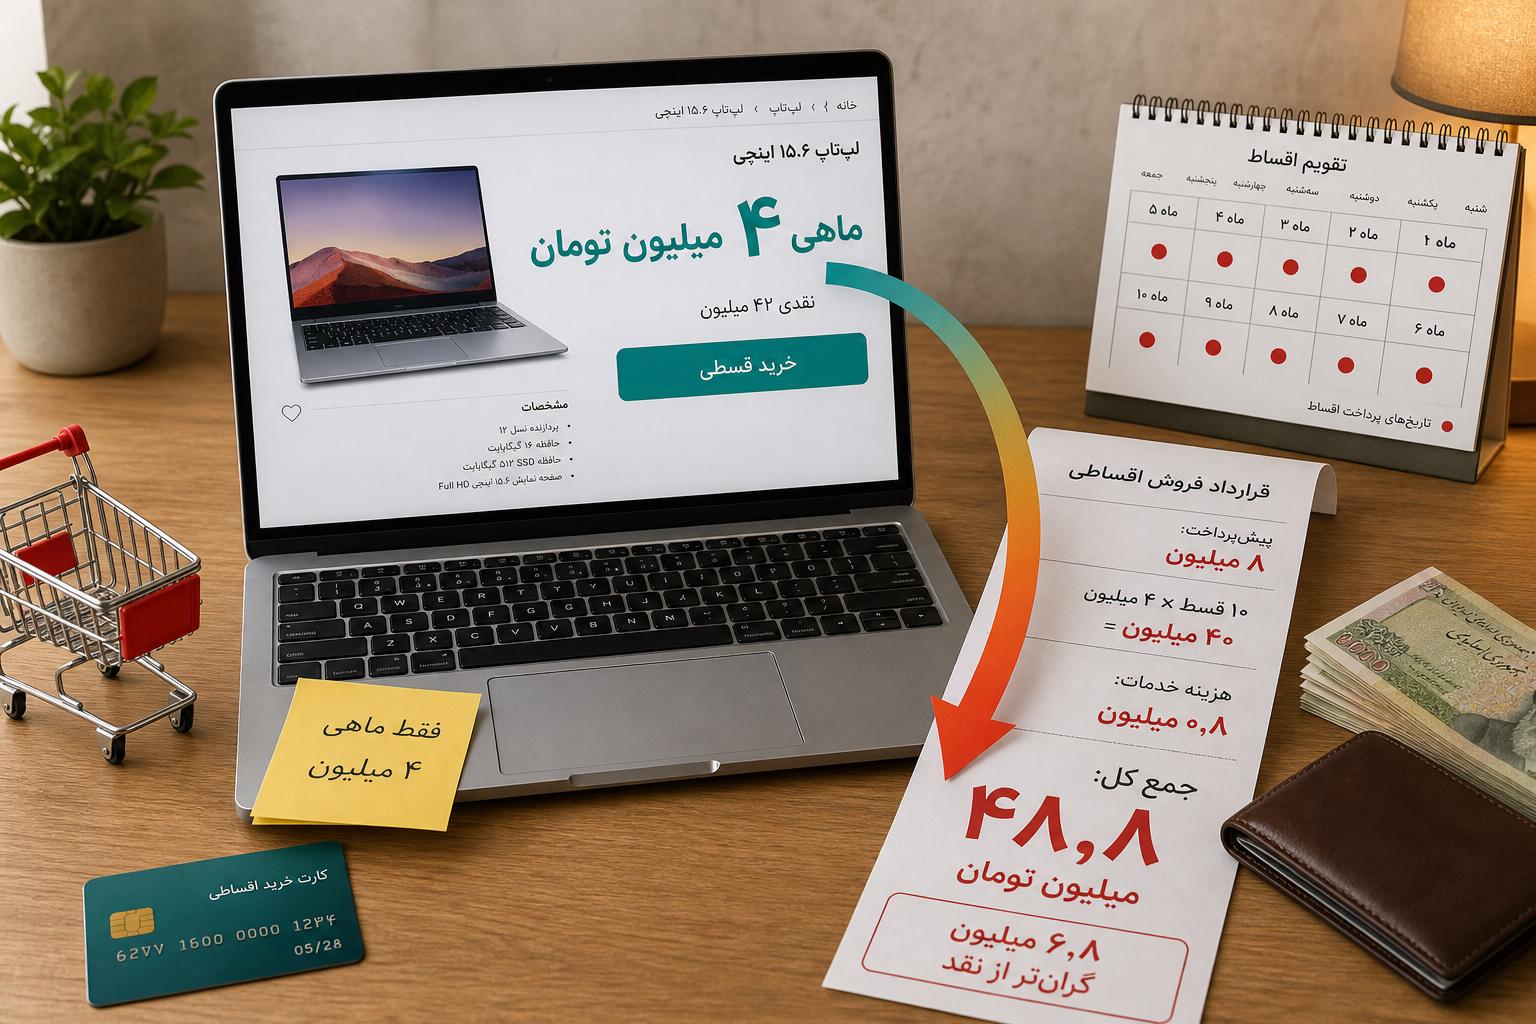
فرض کنید برای خرید یک لپتاپ وارد فروشگاه شدهاید. قیمت نقدی دستگاه ۴۲ میلیون تومان است.
عدد بزرگی است. احتمالاً چند ثانیه مکث میکنید، موجودی حساب را به یاد میآورید و از خودتان میپرسید آیا واقعاً این خرید ارزش ۴۲ میلیون تومان دارد یا نه.
حالا همان محصول با یک جمله دیگر نمایش داده میشود:
فقط ماهی ۴ میلیون تومان
ناگهان مسئله تغییر میکند.
دیگر ذهن شما با «یک خرید ۴۲ یا ۴۸ میلیون تومانی» روبهرو نیست. با یک سؤال بسیار کوچکتر روبهرو است:
آیا میتوانم ماهی ۴ میلیون تومان کنار بگذارم؟
ممکن است پاسخ این سؤال مثبت باشد، در حالی که اگر قیمت کل جلوی چشم شما باقی میماند، اصلاً خرید را انجام نمیدادید.
این یکی از مهمترین ویژگیهای خرید قسطی است: قیمت را حذف نمیکند؛ شکل دیده شدن آن را تغییر میدهد.
این مطلب بخشی از مجموعه «ذهن ما چگونه پول خرج میکند؟» است. در مطالب قبلی درباره ترفندهای تخفیف، تله ارسال رایگان و اثر روز حقوق صحبت کردیم. این بار مسئله، فاصلهای است که میان «قیمت کل» و «مبلغ هر قسط» ایجاد میشود.
یک مثال ساده: محصول ۴۲ میلیونی که «ماهی ۴ میلیون» دیده میشود
فرض کنیم شرایط خرید این باشد:
| مورد | مبلغ |
|---|---|
| قیمت نقدی قابلخرید | ۴۲ میلیون تومان |
| پیشپرداخت | ۸ میلیون تومان |
| تعداد اقساط | ۱۰ قسط |
| مبلغ هر قسط | ۴ میلیون تومان |
| هزینه تشکیل پرونده یا خدمات | ۸۰۰ هزار تومان |
مبلغی که در تبلیغ بیشتر دیده میشود:
ماهی ۴ میلیون تومان
اما مبلغی که واقعاً متعهد میشوید پرداخت کنید:
پیشپرداخت: ۸ میلیون
اقساط:
۱۰ × ۴ میلیون = ۴۰ میلیون
هزینه خدمات:
۰٫۸ میلیون
کل پرداخت:
۸ + ۴۰ + ۰٫۸ = ۴۸٫۸ میلیون تومان
اختلاف با قیمت نقدی:
۴۸٫۸ − ۴۲ = ۶٫۸ میلیون تومان
یعنی در این مثال فرضی، هزینه اسمی خرید قسطی حدود ۶٫۸ میلیون تومان بیشتر از قیمت نقدی است.
اما صفحه فروشگاه لازم نیست دروغ بگوید تا این اختلاف کمتر احساس شود.
کافی است بزرگترین نوشته صفحه این باشد:
ماهی ۴ میلیون تومان
و عدد ۴۸٫۸ میلیون تومان در پایین جدول، مرحله آخر پرداخت یا متن قرارداد قرار بگیرد.
هر دو عدد درستاند.
ولی فقط یکی از آنها قیمت واقعی تصمیم شما را نشان میدهد.
«قیمت واقعی» خرید قسطی دقیقاً چیست؟
برای یک مقایسه سریع، بهتر است ابتدا کل مبلغ اسمی پرداختی را محاسبه کنید:
هزینه کل خرید قسطی =
پیشپرداخت
+ مجموع تمام اقساط
+ کارمزدها
+ هزینههای اجباری
− تخفیف قطعی و قابلاستفاده
بعد آن را با قیمت نقدی واقعی مقایسه کنید:
اضافههزینه اسمی خرید قسطی =
هزینه کل خرید قسطی
− قیمت نقدی قابلخرید
و اگر بخواهید اختلاف را به درصد ببینید:
درصد اضافههزینه =
اضافههزینه
÷ قیمت نقدی
× ۱۰۰
در مثال بالا:
۶٫۸ ÷ ۴۲ × ۱۰۰ ≈ ۱۶٫۲٪
این عدد به شما میگوید مجموع پرداخت اسمی حدود ۱۶٫۲ درصد بیشتر از قیمت نقدی است.
اما یک نکته مهم وجود دارد:
این ۱۶٫۲ درصد لزوماً «نرخ سود سالانه» یا «نرخ واقعی تأمین مالی» نیست.
برای محاسبه نرخ واقعی، زمان دقیق پیشپرداخت و هر قسط مهم است. یک میلیون تومان امروز از نظر اقتصادی دقیقاً معادل یک میلیون تومان چند ماه بعد نیست. بنابراین تقسیم ساده اضافههزینه بر تعداد ماهها، نرخ سود واقعی را به دست نمیدهد.
برای تصمیم روزمره، اول از همه کافی است سه عدد را واضح ببینید:
- قیمت نقدی؛
- مجموع کل پرداخت قسطی؛
- مبلغ تعهد ماهانه.
مشکل از جایی شروع میشود که فقط عدد سوم را ببینیم.
پژوهشها چه میگویند؟
مطالعات جدید درباره Buy Now, Pay Later یا BNPL نشان میدهند شکل نمایش اقساط میتواند روی برداشت ما از گرانی و مقدار خرج اثر بگذارد.
BNPL دقیقاً با تمام مدلهای خرید قسطی در ایران یکسان نیست. قراردادها، تعداد اقساط، کارمزدها و قوانین در بازارهای مختلف متفاوتاند. اما پژوهشهای آن برای فهم یک سازوکار رفتاری مهم مفید است: وقتی یک قیمت بزرگ به پرداختهای کوچکتر تقسیم میشود، ذهن ممکن است هزینه کل را کمتر برجسته ببیند.
یک پژوهش منتشرشده در Journal of Retailing در سال ۲۰۲۵ نشان داد نمایش «قیمت هر قسط» در کنار BNPL میتواند برداشت مصرفکننده از گران بودن خرید را کاهش دهد و به خرج بیشتر منجر شود. در همان مجموعه مطالعات، تعداد اقساط بیشتر یا پیشپرداخت کوچکتر نیز میتوانست این اثر را تقویت کند.
یعنی این دو نمایش، با وجود هزینه کل یکسان، لزوماً یک احساس ایجاد نمیکنند:
قیمت: ۴۸ میلیون تومان
و:
۱۲ قسط ۴ میلیون تومانی
پژوهش دیگری روی رفتار خرید آنلاین نیز گزارش کرد مشتریانی که BNPL را پذیرفته بودند، پس از استفاده از آن بهطور متوسط بیشتر خرج میکردند.
مطالعات آزمایشگاهی و دادههای فروشگاهی دلیل واحدی برای این اتفاق پیشنهاد نمیکنند. چند سازوکار میتوانند همزمان فعال باشند:
- مبلغ هر قسط جای قیمت کل را در ذهن میگیرد؛
- پرداخت از لحظه مصرف فاصله میگیرد؛
- محدودیت مالی کمتر احساس میشود؛
- موجودی فعلی حساب دستنخوردهتر میماند؛
- و تعهدهای آینده به اندازه پولی که امروز از حساب خارج میشود، ملموس نیستند.
این موضوع به معنی «بد بودن» هر خرید قسطی نیست.
موضوع این است که شیوه پرداخت میتواند خودِ ارزیابی قیمت را تغییر دهد.
تله اول: ذهن سؤال اشتباهی میپرسد
در خرید نقدی، سؤال معمولاً این است:
آیا این محصول ۴۲ میلیون تومان میارزد؟
در خرید قسطی، سؤال خیلی راحت تبدیل میشود به:
آیا ماهی ۴ میلیون تومان از پسش برمیآیم؟
این دو سؤال شبیه هم نیستند.
سؤال دوم درباره توان پرداخت است.
سؤال اول درباره ارزش خرید است.
ممکن است شما توان پرداخت ماهانه یک کالا را داشته باشید، اما آن کالا همچنان برای نیاز شما بیش از حد گران باشد.
مثلاً دو لپتاپ را در نظر بگیرید:
| گزینه | قیمت کل | قسط ماهانه |
|---|---|---|
| مدل موردنیاز | ۳۶ میلیون | ۶ میلیون |
| مدل گرانتر | ۴۸ میلیون | ۸ میلیون |
اگر فقط قسط دیده شود، اختلاف ممکن است اینطور احساس شود:
فقط ۲ میلیون تومان بیشتر در ماه
اما اختلاف واقعی قیمت:
۱۲ میلیون تومان
کلمه «فقط» دوباره وارد بازی شده است.
در مطلب حقیقت تخفیفها دیدیم که قالب نمایش عدد میتواند تصمیم را تغییر دهد. خرید قسطی نسخه زمانی همان مسئله را ایجاد میکند: قیمت بزرگ به چند عدد کوچکتر تقسیم میشود.
تله دوم: هرچه قسط کوچکتر شود، کالا ارزانتر «احساس» میشود
فرض کنید یک محصول ۴۸ میلیون تومان قیمت دارد و هیچ هزینه اضافهای هم وجود ندارد.
سه روش نمایش:
۴ قسط ۱۲ میلیونی
۸ قسط ۶ میلیونی
۱۲ قسط ۴ میلیونی
از نظر مجموع پرداخت:
۴۸ = ۴۸ = ۴۸
اما از نظر روانی، گزینه سوم ممکن است بسیار قابلدسترستر به نظر برسد.
عدد ۴ میلیون با بودجه ماهانه مقایسه میشود، نه با ارزش کل محصول.
همین موضوع توضیح میدهد چرا فروشگاهها معمولاً در کارت محصول نمینویسند:
شما در ۱۲ ماه آینده ۴۸ میلیون تومان از درآمدتان را به این خرید اختصاص میدهید.
مینویسند:
از ماهی ۴ میلیون تومان
جمله دوم کوتاهتر، سادهتر و آرامتر است.
ولی تعهد اقتصادی همان ۴۸ میلیون تومان باقی میماند.
تله سوم: «درد پرداخت» از خرید جدا میشود
اقتصاد رفتاری مفهومی به نام pain of paying یا «درد پرداخت» دارد.
منظور درد واقعی جسمی نیست. منظور آن احساس ناخوشایندی است که هنگام از دست دادن پول تجربه میکنیم.
پرداخت نقدی یا خروج یک مبلغ بزرگ از حساب، هزینه را بسیار واضح میکند:
−۴۲٬۰۰۰٬۰۰۰ تومان
اما در خرید قسطی ممکن است لحظه خرید فقط این اتفاق بیفتد:
−۸٬۰۰۰٬۰۰۰ تومان پیشپرداخت
کالا همین امروز وارد زندگی شما میشود، اما بخش بزرگی از هزینه آن هنوز در آینده است.
پژوهش کلاسیک Drazen Prelec و George Loewenstein درباره حسابداری ذهنی توضیح میدهد هرچه مصرف و پرداخت از یکدیگر جدا شوند، ارتباط روانی میان «لذت گرفتن کالا» و «هزینه آن» ضعیفتر میشود.
این ویژگی در بعضی شرایط مفید است. پرداخت یک هزینه بزرگ در چند مرحله میتواند مدیریت نقدینگی را آسانتر کند.
اما همان جدایی میتواند ترمز طبیعی خرید را نیز ضعیف کند.
تله چهارم: موجودی حساب هنوز زیاد است
فرض کنید ۵۰ میلیون تومان در حساب دارید.
دو حالت:
خرید نقدی
موجودی قبل از خرید: ۵۰ میلیون
خرید: ۴۲ میلیون
موجودی بعد از خرید: ۸ میلیون
کاهش موجودی کاملاً محسوس است.
خرید قسطی
موجودی قبل از خرید: ۵۰ میلیون
پیشپرداخت: ۸ میلیون
موجودی بعد از خرید: ۴۲ میلیون
در حالت دوم ممکن است ذهن بگوید:
هنوز ۴۲ میلیون تومان دارم.
از نظر موجودی بانکی درست است.
از نظر پول آزاد واقعی لزوماً درست نیست.
بخشی از درآمد ماههای بعد از قبل تعهد شده است.
اگر ۱۰ قسط ۴ میلیونی دارید، ۴۰ میلیون تومان دیگر هنوز از حساب خارج نشده، اما دیگر کاملاً متعلق به تصمیمهای آینده شما نیست.
میتوان مسئله را اینطور دید:
موجودی حساب ≠ پول آزاد
همانطور که در اثر روز حقوق گفتیم، عدد موجودی میتواند احساس توان مالی را بزرگتر از واقعیت نشان دهد. خرید قسطی این خطا را از «پول امروز» به «درآمد آینده» منتقل میکند.
تله پنجم: قسطها جداگانه کوچکاند، اما با هم نه
بزرگترین خطر همیشه یک خرید بسیار بزرگ نیست.
گاهی چند خرید کوچک قسطی روی هم قرار میگیرند:
قسط موبایل: ۲٫۸ میلیون
قسط لپتاپ: ۳٫۶ میلیون
قسط لوازم خانه: ۱٫۹ میلیون
قسط خرید پوشاک: ۱٫۲ میلیون
هرکدام جداگانه قابلمدیریت به نظر میرسند.
اما مجموع:
۲٫۸ + ۳٫۶ + ۱٫۹ + ۱٫۲
= ۹٫۵ میلیون تومان در ماه
اگر درآمد خالص ماهانه ۳۰ میلیون تومان باشد، تقریباً یکسوم آن قبل از شروع ماه به اقساط اختصاص یافته است.
حالا اجاره، خوراک، رفتوآمد، درمان، پسانداز و هزینههای نامنظم هنوز باقی ماندهاند.
مشکل اینجاست که هنگام خرید چهارم، فروشگاه فقط قسط همان محصول را نشان میدهد:
ماهی ۱٫۲ میلیون
فروشگاه معمولاً نمیداند شما سه قسط دیگر دارید.
اما بودجه شما باید بداند.
قسط، بخشی از درآمد آینده را از قبل خرج میکند
در خرید نقدی، معامله تقریباً همان لحظه تمام میشود.
در خرید قسطی، تصمیم امروز به چند ماه آینده متصل میشود.
به همین دلیل بهتر است قسط را فقط یک «هزینه ماهانه» نبینید.
آن را یک تعهد روی درآمد آینده ببینید.
فرض کنید برای ۱۲ ماه آینده ماهی ۵ میلیون تومان قسط دارید:
۵ × ۱۲ = ۶۰ میلیون تومان
در واقع شما امروز تصمیم گرفتهاید که ۶۰ میلیون تومان از جریان درآمد آینده، قبل از بسیاری از تصمیمهای آینده، صاحب مشخصی داشته باشد.
مشکل وقتی شدیدتر میشود که در این فاصله یکی از این اتفاقها بیفتد:
- درآمد کاهش پیدا کند؛
- هزینه درمان ایجاد شود؛
- اجاره افزایش پیدا کند؛
- وسیله ضروری خراب شود؛
- یا خرید قسطی جدیدی اضافه شود.
قسط امروز فقط با بودجه امروز رقابت نمیکند.
با انعطاف مالی آینده نیز رقابت میکند.
خرید قسطی همیشه گرانتر نیست
اینجا باید یک سوءبرداشت را کنار بگذاریم.
خرید قسطی ذاتاً تصمیم بدی نیست.
ممکن است فروشنده واقعاً این شرایط را ارائه کند:
قیمت نقدی: ۳۰ میلیون
قیمت قسطی: ۳۰ میلیون
کارمزد: صفر
هزینه اجباری: صفر
در این حالت، مجموع اسمی پرداخت بیشتر نشده است.
حتی از نظر اقتصادی، پرداخت پول در آینده میتواند ارزش متفاوتی از پرداخت همان پول امروز داشته باشد. در محیط تورمی، اقساط ثابت ممکن است در طول زمان از نظر قدرت خرید سبکتر شوند.
اما این موضوع نباید به یک قانون ساده تبدیل شود:
تورم بالاست، پس هر خرید قسطی خوب است.
چون چهار سؤال دیگر باقی میماند:
- آیا محصول واقعاً موردنیاز است؟
- آیا قیمت پایه نسبت به بازار مناسب است؟
- آیا درآمد آینده برای پرداخت اقساط قابلاتکاست؟
- آیا این تعهد، توان شما برای هزینههای مهمتر را کاهش میدهد؟
یک خرید میتواند از نظر نرخ تأمین مالی ارزان باشد و از نظر نیاز شخصی کاملاً غیرضروری.
«بدون سود» لزوماً یعنی «بدون هزینه» نیست
یکی از عبارتهای جذاب در خرید قسطی:
خرید اقساطی بدون سود
ممکن است این عبارت کاملاً درست باشد.
اما برای فهم هزینه واقعی باید ببینید چه چیزهایی خارج از «سود» وجود دارند.
مثلاً:
- کارمزد خدمات؛
- هزینه تشکیل پرونده؛
- هزینه اعتبارسنجی؛
- بیمه اجباری؛
- عضویت یا اشتراک اجباری؛
- پیشپرداخت؛
- تفاوت قیمت نقدی و قسطی؛
- از دست دادن تخفیف نقدی؛
- جریمه دیرکرد؛
- یا هزینهای که در قیمت خود کالا قرار گرفته است.
مثال:
قیمت نقدی بازار: ۴۰ میلیون
قیمت فروشگاه برای اقساط: ۴۴ میلیون
سود اعلامی: صفر
ممکن است قرارداد واقعاً نرخ سود جداگانهای نداشته باشد، اما شما همچنان ۴ میلیون تومان بیشتر از گزینه نقدی قابلخرید پرداخت میکنید.
بنابراین سؤال بهتر این نیست:
سود دارد یا ندارد؟
سؤال بهتر:
از امروز تا آخر قرارداد، مجموعاً چقدر از جیب من خارج میشود و گزینه نقدی واقعی چقدر است؟
قیمت نقدی را از همان فروشگاه نگیرید؛ قیمت قابلخرید را پیدا کنید
فرض کنید فروشگاه میگوید:
قیمت نقدی: ۵۰ میلیون
قیمت اقساطی: ۵۲ میلیون
اختلاف فقط ۲ میلیون به نظر میرسد.
اما همان محصول در بازار با قیمت ۴۵ میلیون تومان قابلخرید است.
حالا مقایسه واقعی:
۵۲ − ۴۵ = ۷ میلیون تومان
قیمت مرجع شما نباید همیشه قیمت خطخورده یا قیمت اعلامی همان فروشنده باشد.
این دقیقاً همان مسئلهای است که در مطلب تخفیفها دیدیم: اگر نقطه مرجع اشتباه باشد، درصد صرفهجویی یا اضافههزینه هم بیمعنا میشود.
برای خرید قسطی، سه قیمت را کنار هم بنویسید:
| قیمت | سؤال |
|---|---|
| بهترین قیمت نقدی قابلخرید | اگر امروز نقدی بخرم چقدر میپردازم؟ |
| قیمت نقدی همان فروشنده | فروشنده چه مرجعی نشان میدهد؟ |
| مجموع پرداخت قسطی | تا آخر قرارداد چقدر پرداخت میکنم؟ |
این جدول ساده بسیاری از «اقساط ارزان» را دوباره به یک خرید گران تبدیل میکند.
تخفیف + قسط: دو لایهای که میتوانند عدد واقعی را پنهان کنند
فروشگاه میتواند همزمان بگوید:
۲۰٪ تخفیف
و:
فقط ماهی ۳٫۹ میلیون تومان
هر دو پیام توجه را از یک عدد دور میکنند:
مجموع پرداخت نهایی.
فرض کنید:
قیمت خطخورده: ۶۰ میلیون
قیمت ویژه: ۴۸ میلیون
بعد برای خرید قسطی:
پیشپرداخت: ۸ میلیون
۱۰ قسط: ۴٫۵ میلیون
کل:
۸ + ۴۵ = ۵۳ میلیون
در ظاهر هنوز نسبت به قیمت خطخورده ۶۰ میلیونی ارزان است.
اما اگر همان محصول نقدی در بازار ۴۶ میلیون تومان باشد:
۵۳ − ۴۶ = ۷ میلیون تومان اضافه
شما ممکن است همزمان احساس کنید:
- ۱۲ میلیون تخفیف گرفتهاید؛
- و فقط ماهی ۴٫۵ میلیون میپردازید.
در حالی که نسبت به گزینه نقدی واقعی، ۷ میلیون بیشتر پرداخت میکنید.
قیمت خطخورده، درصد تخفیف و مبلغ قسط هر سه میتوانند درست باشند، ولی کنار هم تصویری ناقص بسازند.
یک تست مهم: اگر قسط وجود نداشت، باز هم این کالا را میخواستم؟
قبل از خرید این سؤال را بپرسید:
اگر امکان قسط وجود نداشت، آیا هنوز همین محصول را انتخاب میکردم؟
سه پاسخ ممکن است داشته باشید.
پاسخ اول: بله، دقیقاً همین محصول را لازم دارم
در این حالت خرید قسطی فقط روش تأمین مالی است.
حالا باید قیمت نقدی، هزینه کل، زمان پرداخت و اثر آن بر بودجه را مقایسه کنید.
پاسخ دوم: محصول را میخواهم، ولی مدل ارزانتر کافی بود
اینجا قسط احتمالاً باعث ارتقای خرید شده است.
مثلاً از گوشی ۳۰ میلیونی به گوشی ۵۰ میلیونی رفتهاید، نه چون نیاز شما تغییر کرده، بلکه چون اختلاف به شکل «ماهی دو میلیون بیشتر» نمایش داده شده است.
پاسخ سوم: بدون قسط اصلاً خرید نمیکردم
اینجا باید بیشتر مکث کنید.
ممکن است قسط یک نیاز واقعی را قابلدسترسی کرده باشد.
اما ممکن است یک خرید جدید را نیز ساخته باشد.
این دو حالت از بیرون شبیه هماند، اما برای بودجه نتیجه کاملاً متفاوتی دارند.
قسط ماهانه را با درآمد مقایسه نکنید؛ با پول آزاد مقایسه کنید
فرض کنید درآمد ماهانه شما ۴۰ میلیون تومان است و قسط جدید ۴ میلیون تومان.
فروشگاه و حتی ذهن شما ممکن است نتیجه بگیرند:
۴ ÷ ۴۰ = ۱۰٪
پس قسط فقط ۱۰ درصد درآمد است.
اما تصویر کامل:
| مورد | مبلغ ماهانه |
|---|---|
| درآمد | ۴۰ میلیون |
| اجاره | ۱۵ میلیون |
| خوراک و ضروریات | ۹ میلیون |
| رفتوآمد و قبض | ۴ میلیون |
| اقساط قبلی | ۵ میلیون |
| پسانداز و اهداف | ۴ میلیون |
| پول آزاد باقیمانده | ۳ میلیون |
در این شرایط، قسط ۴ میلیونی «۱۰ درصد درآمد» نیست.
از پول آزاد فعلی شما بیشتر است.
بنابراین معیار بهتر:
توان قسط =
درآمد خالص
− تعهدات ثابت
− هزینههای ضروری
− اقساط موجود
− پسانداز و اهداف مهم
اگر قسط جدید فقط با حذف پسانداز، برداشت از صندوق اضطراری یا بدهی جدید قابلپرداخت است، مسئله با عبارت «فقط ۱۰ درصد درآمد» حل نمیشود.
برای ساخت این تصویر، بودجهبندی ماهانه بسیار مفیدتر از نگاه کردن به موجودی حساب است.
قسط را قبل از خرید وارد بودجه آینده کنید
یک روش ساده:
پیش از اینکه دکمه خرید را بزنید، فرض کنید قرارداد از قبل امضا شده است.
قسط را برای ماه آینده روی کاغذ یا در بودجه خود قرار دهید.
مثلاً:
درآمد ماه بعد: ۳۵ میلیون
اجاره: ۱۲
خوراک: ۸
رفتوآمد و قبض: ۴
قسطهای قبلی: ۳
قسط جدید: ۴
پسانداز: ۳
باقیمانده: ۱ میلیون تومان
حالا دوباره درباره خرید تصمیم بگیرید.
در صفحه فروشگاه، قسط جدید کنار عکس یک موبایل یا لپتاپ دیده میشود.
در بودجه، کنار اجاره و خوراک دیده میشود.
محیط دوم معمولاً اطلاعات واقعیتری برای تصمیم میدهد.
یک قانون مفید: همه قسطها را یک قسط ببینید
بهجای اینکه بگویید:
قسط موبایل: ۲ میلیون
قسط لپتاپ: ۳ میلیون
قسط خرید خانه: ۱٫۵ میلیون
بنویسید:
کل تعهد اقساط ماهانه: ۶٫۵ میلیون تومان
بعد این عدد را در بودجه مانند یک هزینه ثابت ببینید.
این کار دو مزیت دارد:
- اندازه واقعی تعهد را واضح میکند؛
- جلوی خطای «این یکی فقط یک میلیون دیگر است» را میگیرد.
اگر خرید قسطی جدیدی اضافه شد:
تعهد قبلی: ۶٫۵ میلیون
قسط جدید: ۲٫۵ میلیون
تعهد جدید: ۹ میلیون
عدد مهم ۲٫۵ نیست.
عدد مهم ۹ است.
خرید قسطی برای کالای ضروری با خرید هیجانی یکسان نیست
فرض کنید یخچال خراب شده و تعمیر آن اقتصادی نیست.
خانواده برای نگهداری غذا به یخچال نیاز دارد، اما پول نقد کافی برای خرید مناسب موجود نیست.
خرید قسطی میتواند ابزار منطقی برای پخش کردن هزینه یک نیاز ضروری باشد.
این وضعیت با خرید یک گوشی جدید فقط به این دلیل که «قسطش زیاد نیست» یکسان نیست.
برای تصمیم بهتر، خرید را در یکی از این سه گروه قرار دهید:
ضروری و فوری
مانند وسیله ضروری خانه یا هزینهای که تأخیر در آن زیان جدی ایجاد میکند.
در این حالت، تمرکز روی پیدا کردن کمهزینهترین روش تأمین مالی منطقی است.
ضروری ولی قابلتعویق
مثلاً لپتاپی که برای کار لازم است، اما دستگاه فعلی هنوز چند ماه کار میکند.
اینجا میتوانید خرید قسطی را با چند ماه پسانداز و خرید نقدی مقایسه کنید.
اختیاری
ارتقای موبایل، تلویزیون بزرگتر، وسیله سرگرمی یا خریدی که حذف آن مشکل جدی ایجاد نمیکند.
در این گروه، «قابلپرداخت بودن قسط» دلیل کافی برای خرید نیست.
یک هزینه پنهان دیگر: از دست دادن انعطاف
فرض کنید قسط شما امروز کاملاً قابلپرداخت است.
اما خرید قسطی بخشی از انعطاف ماههای بعد را مصرف میکند.
بدون قسط، اگر ماه آینده یک هزینه ۵ میلیونی ایجاد شود، میتوانید پول آزاد را به آن منتقل کنید.
با قسط، بخشی از پول از قبل رزرو شده است.
به همین دلیل هزینه خرید قسطی فقط این نیست:
قیمت کالا + کارمزد
یک هزینه کمتر قابلاندازهگیری هم وجود دارد:
کاهش انعطاف مالی آینده
این موضوع بهخصوص وقتی مهم است که:
- درآمد متغیر دارید؛
- صندوق اضطراری کوچک است؛
- هزینههای نامنظم زیادی دارید؛
- یا چند تعهد اعتباری همزمان دارید.
«بعداً میدهم» میتواند مصرف امروز را شبیه پول رایگان کند
در خرید قسطی، منفعت فوراً دریافت میشود:
امروز: کالا
اما بخش بزرگی از هزینه بعداً میآید:
ماههای آینده: پرداخت
این عدم تقارن جذاب است.
مغز انسان معمولاً پاداش فوری را بهتر از هزینه دور احساس میکند.
به همین دلیل ممکن است تصمیم امروز اینطور به نظر برسد:
فعلاً فقط پیشپرداخت را میدهم.
اما تصمیم واقعی:
امروز کالا را میگیرم و بخشی از درآمد چند ماه آینده را متعهد میکنم.
جمله دوم کمتر هیجانانگیز است، اما تصویر مالی دقیقتری میسازد.
اگر اقساط بدون هزینه است، آیا بهتر است همیشه قسطی بخریم؟
نه لزوماً.
فرض کنیم واقعاً هیچ اختلافی وجود ندارد:
نقدی: ۴۰ میلیون
قسطی: مجموعاً ۴۰ میلیون
کارمزد: صفر
از نظر قیمت اسمی، قسط میتواند انتخاب جذابی باشد.
اما هنوز چند مسئله وجود دارد:
- آیا نگه داشتن پول نقد باعث میشود آن را جای دیگری خرج کنید؟
- آیا تاریخ اقساط با جریان درآمد شما هماهنگ است؟
- آیا احتمال جریمه یا مشکل در پرداخت وجود دارد؟
- آیا قسط باعث میشود محصول گرانتری انتخاب کنید؟
- آیا چند قسط همزمان کنترل بودجه را سخت میکنند؟
روش پرداخت خوب باید علاوه بر ارزان بودن، قابلمدیریت نیز باشد.
اثر تورم را چگونه ببینیم؟
در اقتصادی با تورم بالا، یک پرداخت ثابت در آینده میتواند از نظر قدرت خرید سبکتر از همان مبلغ امروز باشد.
بنابراین مقایسه فقط با جمع اسمی همیشه تصویر کامل اقتصادی را نشان نمیدهد.
اما دو اشتباه رایج وجود دارد.
اشتباه اول: هر اضافهقیمتی را با تورم توجیه کنیم
مثلاً:
قیمت قسطی ۳۰ درصد بیشتر است، ولی تورم هم بالاست.
این مقایسه بدون توجه به زمان دقیق اقساط، پیشپرداخت، طول قرارداد و شرایط درآمد ناقص است.
اشتباه دوم: درآمد آینده را قطعی فرض کنیم
کاهش ارزش واقعی قسط فقط زمانی مفید است که توان پرداخت شما نیز حفظ شود.
اگر درآمد کاهش یابد یا هزینههای ضروری سریعتر رشد کنند، «سبکتر شدن واقعی بدهی» روی کاغذ کمکی به نقدینگی ماهانه نمیکند.
برای یک خرید مصرفی روزمره لازم نیست حتماً مدل پیچیده مالی بسازید.
حداقل این دو عدد را واضح نگه دارید:
مجموع اسمی پرداخت
و:
مبلغ تعهد هر ماه
بعد اگر مبلغ خرید بزرگ است، میتوان نرخ واقعی تأمین مالی را با تاریخ دقیق جریانهای نقدی جداگانه محاسبه کرد.
روش ۷ مرحلهای قبل از خرید قسطی
مرحله اول: مبلغ هر قسط را موقتاً نادیده بگیرید
اول قیمت کل را پیدا کنید.
اگر فروشگاه فقط مبلغ ماهانه را برجسته کرده، جدول شرایط را باز کنید و این موارد را بنویسید:
- پیشپرداخت؛
- تعداد اقساط؛
- مبلغ هر قسط؛
- تمام هزینههای اجباری؛
- و مبلغ نهایی.
مرحله دوم: بهترین قیمت نقدی بازار را پیدا کنید
نه فقط قیمت خطخورده فروشگاه.
حداقل چند گزینه قابلخرید را مقایسه کنید.
مرحله سوم: اضافههزینه اسمی را حساب کنید
کل قسطی − بهترین قیمت نقدی
این عدد باید پیش از خرید روی کاغذ باشد.
مرحله چهارم: همه اقساط فعلی را جمع کنید
فقط قسط محصول جدید را نبینید.
اقساط قبلی + قسط جدید = تعهد واقعی ماهانه
مرحله پنجم: قسط را در بودجه ماه آینده قرار دهید
قبل از خرید ببینید پس از اجاره، ضروریات، اقساط و پسانداز چه مقدار پول آزاد باقی میماند.
مرحله ششم: سؤال «بدون قسط» را بپرسید
اگر امکان پرداخت قسطی وجود نداشت، آیا همین مدل را انتخاب میکردم؟
اگر پاسخ منفی است، بررسی کنید آیا قسط فقط روش پرداخت را تغییر داده یا خودِ نیاز را بزرگتر کرده است.
مرحله هفتم: برای خرید اختیاری فاصله ایجاد کنید
اگر خرید ضروری نیست، حداقل یک شب فاصله میان دیدن پیشنهاد و امضای تعهد ایجاد کنید.
قسطهای کوچک در لحظه بسیار بیخطر به نظر میرسند.
فاصله زمانی کمک میکند دوباره قیمت کل دیده شود.
یک چکلیست ۳۰ ثانیهای
قبل از نهایی کردن خرید:
□ بهترین قیمت نقدی کالا را میدانم؟
□ پیشپرداخت را در مجموع حساب کردهام؟
□ تعداد اقساط × مبلغ هر قسط را حساب کردهام؟
□ تمام کارمزدها و هزینههای اجباری را اضافه کردهام؟
□ مجموع پرداخت قسطی را با قیمت نقدی مقایسه کردهام؟
□ همه اقساط فعلی خودم را با این قسط جمع کردهام؟
□ قسط جدید در بودجه ماههای آینده جا میشود؟
□ برای پرداخت آن مجبور نیستم پسانداز ضروری را حذف کنم؟
□ بدون امکان قسط هم همین محصول و همین مدل را انتخاب میکردم؟
□ اگر یک هزینه ناگهانی ایجاد شود، هنوز حاشیه امن دارم؟
اگر چند پاسخ نامشخص است، مسئله این نیست که خرید حتماً بد است.
مسئله این است که هنوز اطلاعات کافی برای تصمیم ندارید.
قسط را چگونه ثبت کنیم؟
اگر هزینهها را ثبت میکنید، فقط هر ماه یک تراکنش با عنوان «قسط» وارد نکنید و بعد فراموش کنید این قسط متعلق به چه تعهدی است.
برای اولین پرداخت، اطلاعات اصلی را در توضیح خود نگه دارید:
لپتاپ
قیمت نقدی مرجع: ۴۲ میلیون
کل خرید قسطی: ۴۸٫۸ میلیون
پیشپرداخت: ۸ میلیون
۱۰ قسط ۴ میلیونی
هزینه خدمات: ۸۰۰ هزار
سپس پرداخت هر ماه را با نام ثابت ثبت کنید.
این کار کمک میکند بعداً بتوانید ببینید:
- چند تعهد قسطی فعال دارید؛
- هرکدام چه زمانی تمام میشوند؛
- مجموع اقساط ماهانه چقدر است؛
- و یک خرید در نهایت چقدر هزینه داشته است.
اگر ثبت مخارج برایتان پراکنده است، راهنمای ثبت هزینههای روزانه نقطه شروع مناسبی است.
یک دسته جدا برای «تعهدات آینده» بسازید
بیشتر سیستمهای مالی روی گذشته تمرکز میکنند:
این ماه چقدر خرج کردم؟
اما خرید قسطی نیازمند یک سؤال دوم است:
از درآمد ماههای آینده چقدر را از قبل خرج کردهام؟
میتوانید یک جدول ساده نگه دارید:
| خرید | قسط ماهانه | اقساط باقیمانده | تعهد باقیمانده |
|---|---|---|---|
| لپتاپ | ۴ میلیون | ۷ | ۲۸ میلیون |
| موبایل | ۲ میلیون | ۴ | ۸ میلیون |
| لوازم خانه | ۱٫۵ میلیون | ۶ | ۹ میلیون |
| جمع | ۷٫۵ میلیون | — | ۴۵ میلیون |
این جدول دو عدد مهم میدهد:
تعهد ماهانه: ۷٫۵ میلیون
تعهد کل باقیمانده: ۴۵ میلیون
این دو عدد معمولاً بسیار مفیدتر از این جملهاند:
هر قسط که زیاد نیست.
یک گفتوگوی معمول با خودمان
من: ۵۰ میلیون برای گوشی خیلی زیاد است.
فروشگاه: فقط ماهی ۴٫۲ میلیون.
من: خب ۴٫۲ میلیون خیلی بد نیست.
فروشگاه: با پیشپرداخت کم.
من: چه بهتر.
فروشگاه: مدل بالاتر فقط ماهی ۷۰۰ هزار تومان بیشتر.
من: خب وقتی دارم قسط میدهم، بهتر است مدل خوبش را بگیرم.
بودجه شش ماه بعد: من در این تصمیم حضور نداشتم.
طنز خرید قسطی این است که هر مرحله ممکن است منطقی به نظر برسد، اما مجموع مراحل ما را به خریدی برساند که در ابتدا اصلاً حاضر نبودیم قیمت کامل آن را بپردازیم.
پرسشهای رایج
آیا خرید قسطی همیشه باعث میشود بیشتر خرج کنیم؟
خیر. اثر رفتاری روی همه افراد و همه خریدها یکسان نیست. خرید قسطی میتواند برای یک نیاز واقعی و با برنامه مالی مشخص کاملاً منطقی باشد. پژوهشها نشان میدهند امکان و نحوه نمایش اقساط میتواند خرج را افزایش دهد، نه اینکه هر فرد در هر خریدی حتماً بیشتر خرج کند.
آیا «بدون سود» یعنی قیمت قسطی و نقدی باید برابر باشند؟
نه لزوماً. ممکن است سود جداگانه صفر باشد، ولی قیمت پایه، کارمزد یا هزینه خدمات متفاوت باشد. کل مبلغ خروجی را با بهترین قیمت نقدی قابلخرید مقایسه کنید.
آیا کافی است مبلغ قسط کمتر از ۱۰ یا ۲۰ درصد درآمد باشد؟
یک درصد ثابت برای همه مناسب نیست. کسی که اجاره بالا، اقساط قبلی یا درآمد متغیر دارد با کسی که تعهد ثابت کمی دارد شرایط متفاوتی دارد. قسط را با پول آزاد پس از هزینههای ضروری و تعهدات مقایسه کنید، نه فقط درآمد.
چگونه نرخ واقعی سود خرید قسطی را حساب کنیم؟
برای نرخ دقیق باید تاریخ و مبلغ تمام جریانهای نقدی مشخص باشد: پیشپرداخت، هر قسط، کارمزدها و قیمت نقدی مرجع. تقسیم ساده اضافهقیمت بر تعداد ماهها نرخ واقعی را نشان نمیدهد. برای خریدهای بزرگ، محاسبه نرخ بازده داخلی جریانهای نقدی یا نرخ سالانه مؤثر تصویر دقیقتری میدهد.
اگر تورم بالا باشد، خرید قسطی بهتر نیست؟
ممکن است پرداخت ثابت در آینده از نظر قدرت خرید سبکتر شود، بهخصوص اگر مجموع قیمت قسطی نزدیک قیمت نقدی باشد. اما تورم بهتنهایی خرید غیرضروری، قیمت پایه نامناسب یا تعهدی خارج از توان بودجه را منطقی نمیکند.
اگر پول نقد دارم، بهتر است باز هم قسطی بخرم؟
این تصمیم به تفاوت قیمت نقدی و قسطی، هزینه تأمین مالی، استفاده جایگزین از پول، امنیت نقدینگی و توان مدیریت اقساط بستگی دارد. مهم این است که گزینه قسطی شما را به خرید گرانتر یا بزرگتر از نیاز نکشاند.
چند خرید قسطی همزمان مشکل دارد؟
خود تعداد قراردادها معیار کافی نیست. مسئله مجموع تعهد ماهانه، مجموع بدهی باقیمانده، تاریخهای سررسید و حاشیه امن بودجه است. چند قسط کوچک میتوانند در مجموع یک هزینه ثابت بزرگ بسازند.
جمعبندی
خرید قسطی یک ویژگی قدرتمند دارد:
یک قیمت بزرگ را به چند تصمیم کوچک تبدیل میکند.
محصولی که با برچسب ۴۸ میلیون تومان گران به نظر میرسد، ممکن است با عبارت «ماهی ۴ میلیون تومان» کاملاً قابلدسترس احساس شود.
اما:
قسط ماهانه ≠ قیمت کالا
قسط فقط زمانبندی پرداخت را نشان میدهد.
برای دیدن تصویر واقعی باید دوباره قطعات را کنار هم بگذارید:
پیشپرداخت
+
تمام اقساط
+
تمام هزینهها
=
کل تعهد
بعد آن را با بهترین قیمت نقدی قابلخرید مقایسه کنید.
سپس سؤال دوم را بپرسید:
این قسط در کنار تمام تعهدهای دیگر، چه مقدار از درآمد آینده من را از قبل مصرف میکند؟
خرید قسطی میتواند ابزار خوبی برای مدیریت نقدینگی باشد، بهخصوص برای هزینههای ضروری و برنامهریزیشده.
اما وقتی مبلغ هر قسط جای قیمت کل را در ذهن میگیرد، یک محصول گران میتواند بدون اینکه واقعاً ارزان شده باشد، ارزانتر احساس شود.
قانون ساده این مطلب:
قبل از اینکه بپرسید «ماهی چقدر؟»، یک بار بپرسید «در نهایت چقدر؟»
منابع پژوهشی
- Ashby, R., Sharifi, S., Yao, J., & Ang, L. (2025). The influence of the buy-now-pay-later payment mode on consumer spending decisions. Journal of Retailing, 101(1), 103–119.
- Maesen, S., & Ang, D. (2025). Buy Now, Pay Later: Impact of Installment Payments on Customer Purchases. Journal of Marketing, 89(3), 13–35.
- Kumar, A., Salo, J., & Bezawada, R. (2024). The effects of buy now, pay later (BNPL) on customers’ online purchase behavior. Journal of Retailing, 100(4), 602–617.
- Prelec, D., & Loewenstein, G. (1998). The Red and the Black: Mental Accounting of Savings and Debt. Marketing Science, 17(1), 4–28.
- Prelec, D., & Simester, D. (2001). Always Leave Home Without It: A Further Investigation of the Credit-Card Effect on Willingness to Pay. Marketing Letters, 12(1), 5–12.
- Consumer Financial Protection Bureau. (2022). Buy Now, Pay Later: Market trends and consumer impacts.
- Consumer Financial Protection Bureau. (2025). Consumer Use of Buy Now, Pay Later and Other Unsecured Debt.
- Central Bank of Ireland. (2023). Buy Now, Pay Later – do you know you are taking out a loan?.