اگر درآمدتان فردا قطع شود، چند ماه دوام میآورید؟

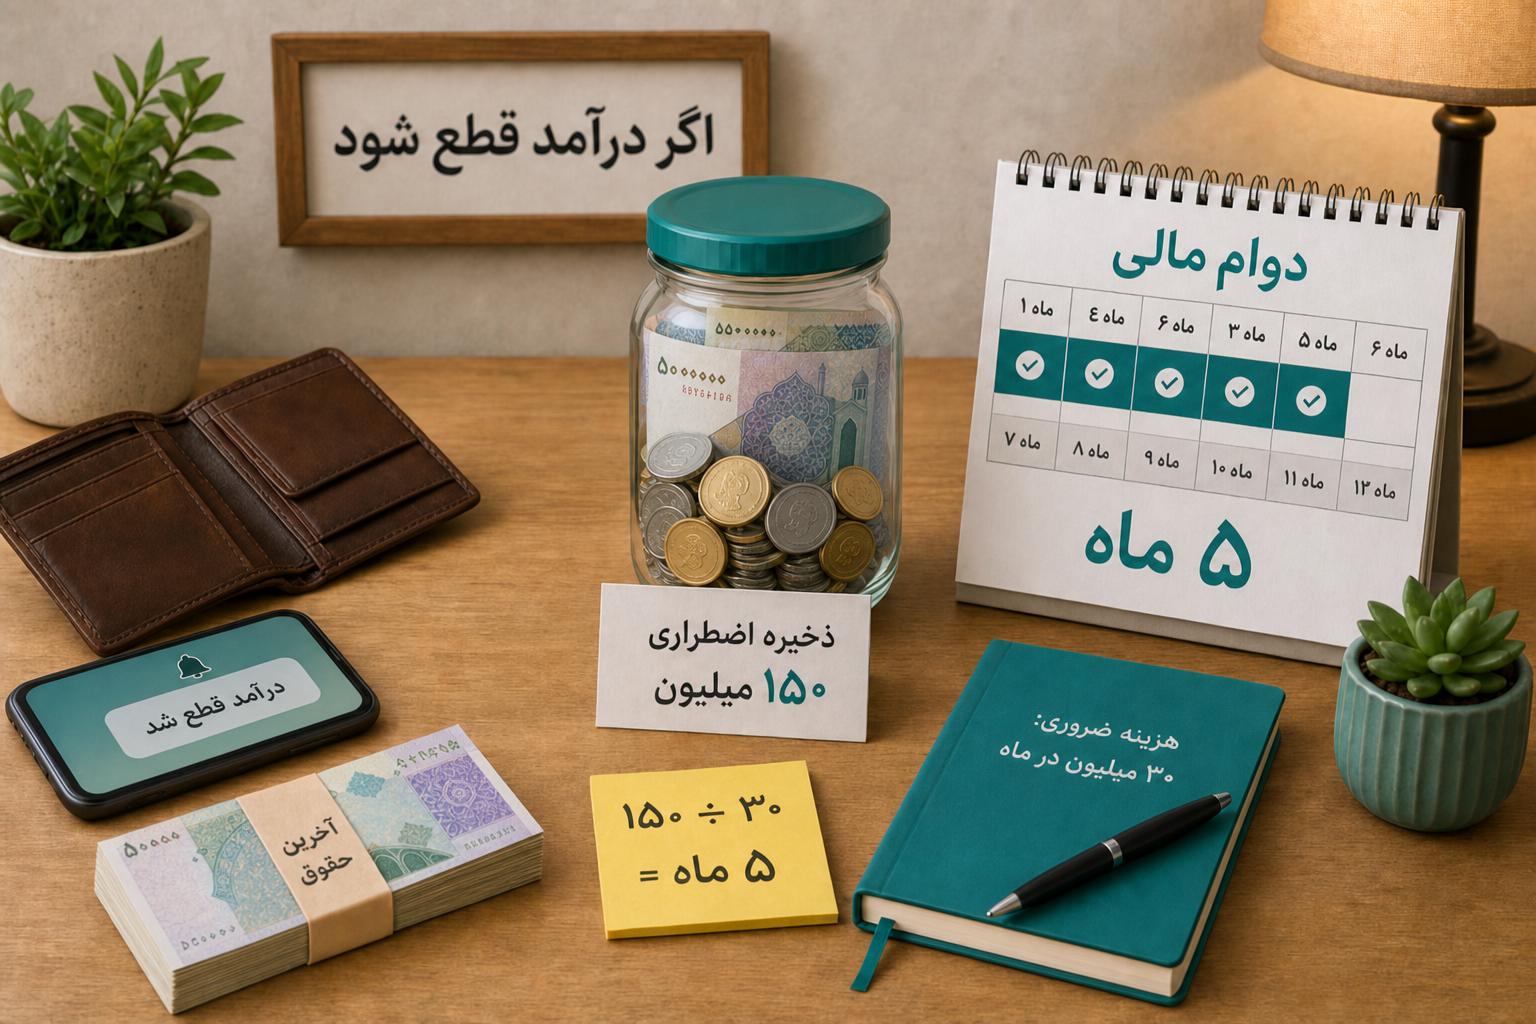
فرض کنید امشب آخرین پیام کاری روز را میخوانید و فردا صبح متوجه میشوید درآمد اصلی شما متوقف شده است.
ممکن است تعدیل شده باشید. ممکن است پروژه اصلی یک فریلنسر ناگهان لغو شده باشد. ممکن است کسبوکار برای مدتی فروش کافی نداشته باشد. یا شاید مشکلی ایجاد شده که چند ماه امکان کار کردن را کاهش دهد.
سؤال اول معمولاً این است:
حالا چه کار کنم؟
اما یک سؤال عددیتر وجود دارد که بخش بزرگی از پاسخ را مشخص میکند:
اگر از فردا هیچ درآمدی نداشته باشم، با منابع فعلی چند ماه میتوانم هزینههای ضروری زندگی را پرداخت کنم؟
این عدد را میتوان دوام مالی یا Financial Runway نامید.
اگر برای ادامه یک ماه زندگی حداقل ۳۰ میلیون تومان لازم دارید و ۱۵۰ میلیون تومان پول قابلاستفاده برای چنین شرایطی کنار گذاشتهاید:
۱۵۰ ÷ ۳۰ = ۵ ماه
یعنی در یک محاسبه ساده، حدود پنج ماه زمان دارید.
اما محاسبه واقعی کمی پیچیدهتر است.
آیا تمام ۱۵۰ میلیون واقعاً آزاد است؟ آیا هزینه ماهانه در شرایط قطع درآمد همان هزینه ماه عادی خواهد بود؟ هزینه بیمه سالانه، تعمیر خودرو یا شهریهای که دو ماه دیگر میرسد چه میشود؟ اگر همسر شما همچنان درآمد داشته باشد چطور؟ اگر درآمد فریلنسری کوچکی باقی بماند؟
و مهمتر از همه:
چند ماه دوام برای شما کافی است؟
این مطلب یک عدد عمومی مثل «همه باید شش ماه پسانداز داشته باشند» ارائه نمیکند.
هدف این است که عدد خودتان را بسازید.
این مطلب در ادامه راهنمای صندوق اضطراری است. آنجا درباره ساخت ذخیره اضطراری صحبت کردیم؛ اینجا یک سؤال عملیتر میپرسیم: اگر شوک اصلی نه یک خرج ناگهانی، بلکه قطع درآمد باشد، ذخیره فعلی شما دقیقاً چند ماه زمان میخرد؟
«دوام مالی» یعنی چه؟
دوام مالی یعنی مدت زمانی که میتوانید بدون درآمد اصلی، هزینههای لازم زندگی و تعهدات خود را از منابع قابلدسترسی پرداخت کنید.
نسخه ساده فرمول:
دوام مالی به ماه
=
منابع اضطراری قابلاستفاده
÷
هزینه ضروری ماهانه
مثلاً:
منابع اضطراری: ۱۲۰ میلیون تومان
هزینه ضروری ماهانه: ۲۴ میلیون تومان

۱۲۰ ÷ ۲۴ = ۵ ماه
پس دوام مالی حدود پنج ماه است.
این عدد قرار نیست آینده را پیشبینی کند. نمیگوید دقیقاً پنج ماه بعد پول شما صفر خواهد شد.
کار آن این است که یک مفهوم مبهم مثل:
«فکر کنم چند ماه بتوانم دوام بیاورم»
را تبدیل کند به:
«با فرض این هزینهها و این منابع، تقریباً پنج ماه فرصت دارم.»
همین تفاوت برای تصمیمگیری مهم است.
چرا درآمد بالا لزوماً امنیت مالی بالا نمیسازد؟
دو نفر را فرض کنید.
نفر اول
درآمد ماهانه: ۸۰ میلیون
هزینه ضروری: ۶۰ میلیون
ذخیره اضطراری: ۶۰ میلیون
دوام:
۶۰ ÷ ۶۰ = ۱ ماه
نفر دوم
درآمد ماهانه: ۴۵ میلیون
هزینه ضروری: ۲۵ میلیون
ذخیره اضطراری: ۱۵۰ میلیون
دوام:
۱۵۰ ÷ ۲۵ = ۶ ماه
نفر اول درآمد بسیار بیشتری دارد.
اما اگر درآمد هر دو فردا قطع شود، نفر دوم زمان بسیار بیشتری برای واکنش دارد.
این مثال یک اصل مهم را نشان میدهد:
امنیت مالی فقط به مقدار درآمد وابسته نیست؛ به فاصله میان هزینه ضروری و منابع قابلدسترسی نیز بستگی دارد.
درآمد بالا میتواند زندگی راحتتری بسازد، اما اگر تمام آن به هزینه ثابت تبدیل شود، شوک درآمدی همچنان میتواند خیلی سریع تبدیل به بحران شود.
اولین عددی که لازم دارید: «هزینه ماه بحران»
فرض کنید در ماه عادی اینطور خرج میکنید:
| دسته | مبلغ |
|---|---|
| مسکن | ۱۵ میلیون |
| خوراک | ۹ میلیون |
| رفتوآمد | ۵ میلیون |
| قسط | ۴ میلیون |
| رستوران و سفارش غذا | ۴ میلیون |
| تفریح | ۳ میلیون |
| خرید شخصی | ۳ میلیون |
| اشتراکها | ۱ میلیون |
| پسانداز و سرمایهگذاری | ۶ میلیون |
| جمع | ۵۰ میلیون |
اگر درآمد قطع شود، لازم نیست تمام این ۵۰ میلیون را همانطور ادامه دهید.
ممکن است موقتاً:
- سفارش غذا را کم کنید؛
- خرید اختیاری را متوقف کنید؛
- تفریح پرهزینه را کاهش دهید؛
- بعضی اشتراکها را لغو کنید؛
- و واریزهای جدید سرمایهگذاری را موقتاً بازبینی کنید.
در نتیجه باید یک عدد جدا بسازید:
هزینه ماه بحران
مثلاً:
| دسته | ماه عادی | ماه بحران |
|---|---|---|
| مسکن | ۱۵ | ۱۵ |
| خوراک | ۹ | ۷ |
| رفتوآمد | ۵ | ۲ |
| قسط | ۴ | ۴ |
| رستوران | ۴ | ۰٫۵ |
| تفریح | ۳ | ۰٫۵ |
| خرید شخصی | ۳ | ۰ |
| اشتراکها | ۱ | ۰٫۵ |
| پسانداز جدید | ۶ | ۰ |
| جمع | ۵۰ | ۲۹٫۵ میلیون |
اگر ذخیره شما ۱۵۰ میلیون باشد:
با بودجه عادی
۱۵۰ ÷ ۵۰ = ۳ ماه
با بودجه بحران
۱۵۰ ÷ ۲۹٫۵ ≈ ۵٫۱ ماه
با همان میزان پول، فقط با شناخت هزینه پایه، بیش از دو ماه زمان بیشتری پیدا میکنید.
نکته این نیست که هنگام قطع درآمد باید زندگی را به حداقل مطلق برسانید.
نکته این است که برای محاسبه دوام، هزینهای را استفاده کنید که واقعاً در بحران خواهید داشت، نه هزینه ماه عادی را.
هزینه ضروری دقیقاً شامل چه چیزهایی است؟
برای این محاسبه، هزینهها را به سه گروه تقسیم کنید.
ضروری و سختحذف
مثلاً:
- اجاره یا هزینه اصلی مسکن؛
- خوراک پایه؛
- دارو و درمان ضروری؛
- آب، برق، گاز و ارتباط ضروری؛
- رفتوآمد لازم؛
- هزینه ضروری فرزند؛
- حداقل پرداخت بدهی و تعهدات؛
- بیمههای مهم؛
- مخارجی که مستقیماً برای پیدا کردن یا حفظ درآمد لازماند.
قابلکاهش
مثلاً:
- خوراک گرانتر؛
- تاکسی بیشتر از حد ضروری؛
- بعضی خدمات؛
- تفریح؛
- رستوران؛
- خریدهای شخصی.
این موارد احتمالاً صفر نمیشوند، اما میتوانند کمتر شوند.
قابلتوقف یا تعویق
مثلاً:
- ارتقای وسیله سالم؛
- سفر تفریحی؛
- اشتراک کماستفاده؛
- خرید لباس غیرضروری؛
- خرید برنامهریزیشدهای که میتوان عقب انداخت.
هزینه بحران از گروه اول + نسخه کاهشیافته گروه دوم ساخته میشود.
بودجه بحران نباید خیالی باشد
گاهی برای اینکه عدد دوام بهتر شود، بودجه بحران را بیش از حد خوشبینانه میسازیم.
مثلاً:
خوراک:
از ۱۰ میلیون → ۳ میلیون
رفتوآمد:
از ۴ میلیون → صفر
هزینه شخصی:
از ۳ میلیون → صفر
روی کاغذ دوام عالی میشود.
اما اگر این بودجه فقط دو هفته قابلتحمل باشد، عدد بهدرد چند ماه بحران نمیخورد.
روش بهتر:
بودجه بحران باید کمتر از زندگی عادی، اما قابلتحمل برای چند ماه باشد.
هدف فقط زنده ماندن چند روز نیست.
هدف خریدن زمان برای تصمیم بهتر است.
دومین عدد: منابع اضطراری واقعی
فرض کنید امروز:
موجودی تمام حسابها:
۱۸۰ میلیون تومان
ممکن است نتیجه بگیرید:
۱۸۰ میلیون ذخیره دارم.
اما بخشی از این پول شاید از قبل صاحب داشته باشد.
مثلاً:
اجاره هفته آینده: ۱۵ میلیون
قسط این ماه: ۴ میلیون
شهریه نزدیک: ۲۰ میلیون
بیمه سالانه: ۱۲ میلیون
پول متعلق به کسبوکار: ۳۰ میلیون
بنابراین:
منابع اضطراری واقعی
=
پول نقد و نقدشونده
−
تعهدات نزدیک و از قبل مشخص
در این مثال:
۱۸۰
− ۱۵
− ۴
− ۲۰
− ۱۲
− ۳۰
=
۹۹ میلیون تومان
عدد واقعی ممکن است بسیار کمتر از موجودی ظاهری باشد.
همانطور که در بودجه، موجودی حساب با پول آزاد برابر نیست، در محاسبه دوام هم هر دارایی با ذخیره اضطراری برابر نیست.
چه چیزی را در منابع اضطراری حساب کنیم؟
منابعی که برای دوام مالی در نظر میگیرید بهتر است:
- واقعاً متعلق به شما باشند؛
- برای هدف غیرقابلتعویق دیگری کنار گذاشته نشده باشند؛
- در زمان نسبتاً کوتاه قابلاستفاده باشند؛
- برای تبدیل شدن به پول، ریسک یا هزینه نامتناسب نداشته باشند.
نمونههای ساده:
- موجودی آزاد حساب؛
- صندوق اضطراری؛
- پسانداز نقدشوندهای که برای بحران قابلاستفاده است؛
- ذخیرهای که مشخصاً برای کاهش درآمد کنار گذاشتهاید.
چرا همه داراییها را نباید با ارزش کامل حساب کنیم؟
فرض کنید این داراییها را دارید:
پول نقد و حساب: ۵۰ میلیون
طلا: ۱۰۰ میلیون
سهام: ۱۲۰ میلیون
خودرو: ۸۰۰ میلیون
خانه: چند میلیارد
آیا باید تمام آنها را جمع کنید و نتیجه بگیرید سالها دوام دارید؟
نه.
چون سؤال این نیست:
مجموع ثروت من چقدر است؟
سؤال این است:
در دوره قطع درآمد، چه منابعی را میتوانم با سرعت و هزینه قابلقبول برای پرداخت زندگی استفاده کنم؟
مثلاً فروش خانه برای پرداخت چند ماه هزینه زندگی معمولاً تصمیمی با اصطکاک بالا است. خودرو ممکن است برای کار ضروری باشد. دارایی سرمایهگذاریشده نیز ممکن است درست در زمان نیاز در شرایط نامناسب بازار باشد.
برای همین سه لایه بسازید.
لایه ۱: نقد و فوری
پولی که بدون فروش دارایی مهم میتوانید استفاده کنید.
لایه ۲: نقدشونده با اصطکاک
داراییای که در مدت کوتاه قابل تبدیل به پول است، اما هزینه معامله یا ریسک نوسان دارد.
لایه ۳: بلندمدت یا حیاتی
خانه محل سکونت، ابزار اصلی کار یا داراییای که فروش آن باید آخرین مرحله باشد.
دوام اصلی را بهتر است ابتدا با لایه ۱ بسازید.
بعد یک سناریوی گستردهتر با لایه ۲ محاسبه کنید.
خط اعتباری و وام، صندوق اضطراری نیستند
ممکن است بگویید:
اگر پولم تمام شود، میتوانم وام بگیرم.
این گزینه شاید وجود داشته باشد، اما بهتر است آن را در صورت کسر دوام بهعنوان پسانداز وارد نکنید.
چون بدهی:
- باید بازپرداخت شود؛
- میتواند هزینه مالی داشته باشد؛
- ممکن است دقیقاً هنگام کاهش درآمد سختتر در دسترس باشد؛
- و فشار ماههای آینده را بیشتر میکند.
بنابراین:
اعتبار قابلدریافت ≠ ذخیره مالی
اعتبار میتواند پل اضطراری باشد، اما با ذخیرهای که از قبل متعلق به شماست یکسان نیست.
فرمول دقیقتر دوام مالی
اگر هیچ درآمد جایگزینی ندارید:
دوام مالی
=
منابع اضطراری
÷
هزینه ماه بحران
اما اگر بخشی از درآمد ادامه پیدا کند، کسری ماهانه را حساب کنید:
کسری ماهانه
=
هزینه ماه بحران
−
درآمد قابلاتکای باقیمانده
سپس:
دوام مالی
=
منابع اضطراری
÷
کسری ماهانه
مثال
هزینه ماه بحران: ۳۰ میلیون
درآمد جانبی قابلاتکا: ۸ میلیون
پس:
کسری ماهانه:
۳۰ − ۸ = ۲۲ میلیون
اگر ذخیره:
۱۵۰ میلیون
باشد:
۱۵۰ ÷ ۲۲ ≈ ۶٫۸ ماه
در حالی که بدون درآمد جانبی:
۱۵۰ ÷ ۳۰ = ۵ ماه
آن درآمد ۸ میلیونی بیش از چیزی که در نگاه اول به نظر میرسد دوام شما را افزایش داده است.
اگر درآمد باقیمانده هزینه بحران را پوشش دهد چه؟
فرض کنید:
هزینه بحران: ۲۵ میلیون
درآمد باقیمانده خانواده: ۲۸ میلیون
در این حالت:
کسری ماهانه ≤ صفر
یعنی ذخیره شما صرفاً برای جبران نبود درآمد اصلی مصرف نمیشود.
این به معنی بینیازی از صندوق اضطراری نیست. هنوز ممکن است شوک دیگری ایجاد شود یا درآمد دوم هم کاهش پیدا کند.
اما ساختار مالی شما مقاومتر است.
درآمد همسر را با احتیاط وارد کنید
در خانواده دو درآمده:
هزینه بحران خانواده: ۴۰ میلیون
درآمد همسر: ۲۵ میلیون

کسری:
۱۵ میلیون
اگر ذخیره ۱۵۰ میلیون باشد:
۱۵۰ ÷ ۱۵ = ۱۰ ماه
اما سؤال دیگری هم لازم است:
آیا دو درآمد واقعاً از دو ریسک مستقل میآیند؟
اگر هر دو نفر در یک شرکت، یک صنعت یا یک کسبوکار خانوادگی کار کنند، یک شوک اقتصادی ممکن است هر دو درآمد را همزمان تحت تأثیر قرار دهد.
دو درآمد همیشه به معنی دو منبع ریسک مستقل نیست.
فریلنسرها باید دو دوام داشته باشند
برای فریلنسر، درآمد ممکن است یکباره «قطع» نشود؛ نوسان کند:
ماه اول: ۵۰
ماه دوم: ۲۰
ماه سوم: ۶۰
ماه چهارم: ۱۰
پس بهتر است دو عدد بسازید.
دوام بدون هیچ درآمد
محافظهکارانهترین سناریو.
دوام با درآمد حداقلی قابلاتکا
مثلاً اگر در شرایط ضعیف نیز معمولاً پروژههای کوچکی دارید، سناریوی دوم را با عددی محافظهکارانه بسازید.
بهترین ماه سال، درآمد پایه نیست.
برای درآمد متغیر، صندوق اضطراری و پایین نگه داشتن هزینههای ثابت اهمیت بیشتری پیدا میکند.
هزینههای سالانه میتوانند عدد دوام را خراب کنند
فرض کنید:
هزینه بحران ماهانه: ۲۵ میلیون
ذخیره: ۱۵۰ میلیون
نتیجه اولیه:
۶ ماه
اما دو ماه بعد:
بیمه: ۱۸ میلیون
و چهار ماه بعد:
شهریه: ۲۴ میلیون
اگر برای این موارد پول جدا ندارید:
۱۸ + ۲۴ = ۴۲ میلیون
پس منابع واقعی برای هزینه ماهانه:
۱۵۰ − ۴۲ = ۱۰۸ میلیون
و:
۱۰۸ ÷ ۲۵ ≈ ۴٫۳ ماه
دوام واقعی به جای شش ماه، حدود چهار ماه است.
به همین دلیل هزینههای سالانه و نامنظم باید جداگانه پسانداز شوند.
هزینهای که تاریخ تقریبی آن را میدانید، اضطراری نیست.
فرمول بهتر با هزینههای نزدیک
منابع خالص بحران
=
ذخیره قابلاستفاده
−
هزینههای قطعی خارج از بودجه ماهانه
بعد:
دوام
=
منابع خالص بحران
÷
کسری ماهانه
مثال:
ذخیره: ۱۸۰
هزینه قطعی آینده: ۳۰

منابع خالص:
۱۵۰ میلیون
هزینه ماه بحران: ۳۲
درآمد باقیمانده: ۷
کسری:
۲۵ میلیون
۱۵۰ ÷ ۲۵ = ۶ ماه
پولی که هنوز نگرفتهاید، ذخیره نیست
سنوات، پاداش پایان کار، طلب مشتری یا پولی که قرار است «بهزودی» برسد را فقط وقتی حساب کنید که با احتمال بالا و زمان قابلاتکا واقعاً در دسترس خواهد بود.
این تفاوت مهم است:
پولی که در حساب است
با:
پولی که امیدوارم ماه بعد دریافت کنم
یکسان نیست.
اگر طلبی دارید که شاید سه ماه دیگر پرداخت شود، بهتر است در سناریوی اصلی دوام آن را صفر حساب کنید.
بعد یک سناریوی دوم بسازید:
اگر این مبلغ دریافت شد، دوام من چقدر بیشتر میشود؟
این کار جلوی خرج کردن ذهنی پولی را میگیرد که هنوز نرسیده است.
چند ماه دوام برای شما کافی است؟
یک عدد ثابت برای همه وجود ندارد.
بهجای قانون عمومی، این عوامل را بررسی کنید.
زمان لازم برای جایگزینی درآمد
شاید مهمترین سؤال:
اگر امروز درآمد قطع شود، واقعبینانه چند ماه طول میکشد تا درآمد قابلقبول دیگری بسازم؟
اگر معمولاً پیدا کردن شغل مشابه یک تا دو ماه زمان میبرد، با کسی که مسیر شغلیاش تخصصی است و شاید شش ماه زمان نیاز داشته باشد شرایط یکسانی ندارید.
ثبات شغل و صنعت
بازار کار پرتقاضا با صنعت در رکود یکسان نیست.
تعداد منابع درآمد
یک درآمد در برابر چند درآمد مستقل، ریسک متفاوتی دارد.
افراد وابسته
اگر چند نفر به درآمد شما وابستهاند، حاشیه امن اهمیت بیشتری دارد.
هزینه ثابت
اجاره، قسط و تعهد بیشتر، انعطاف را کم میکند.
نوع درآمد
حقوق ثابت با درآمد پروژهای یا فصلی یکسان نیست.
سلامت و پوشش بیمه
ریسک هزینه درمان میتواند اندازه ذخیره موردنیاز را تغییر دهد.
نقدشوندگی دارایی
ثروت زیاد اما پول نقد کم، لزوماً دوام کوتاهمدت بالایی نمیسازد.
به جای «۳ تا ۶ ماه»، نردبان دوام بسازید
عددهای سه یا شش ماه در توصیههای عمومی زیاد دیده میشوند، اما بهتر است آنها را قانون نبینید.
مرحله صفر: چند روز
اگر هیچ ذخیرهای ندارید، اولین هدف این است که یک هزینه ضروری فوری را بدون قرض پوشش دهید.
مرحله اول: دو هفته
برای کسی که از صفر شروع میکند، دو هفته هزینه ضروری یک پیشرفت واقعی است.
مرحله دوم: یک ماه
اولین حاشیه جدی.
مرحله سوم: سه ماه
زمان بیشتری برای جستوجوی کار و تصمیم بدون وحشت.
مرحله چهارم: شش ماه
برای بعضی خانوادهها هدف مقاومتری است.
مرحله پنجم: بیشتر از شش ماه
ممکن است برای درآمد بسیار ناپایدار، خانواده تکدرآمد یا بازار کار خاص مناسب باشد.
هدف بزرگتر لزوماً همیشه بهتر نیست.
مقدار مناسب باید میان نقدشوندگی، امنیت و سایر هدفهای مالی تعادل بسازد.
سه ماه هزینه با سه ماه درآمد فرق دارد
فرض کنید:
درآمد ماهانه: ۵۰ میلیون
هزینه بحران: ۲۸ میلیون
سه ماه درآمد:
۱۵۰ میلیون
سه ماه هزینه بحران:
۸۴ میلیون
تفاوت:
۶۶ میلیون تومان
هدف ذخیره اضطراری معمولاً بهتر است بر هزینههای لازم بنا شود، نه صرفاً درآمد.
هنگام قطع درآمد قرار نیست حقوق قبلی را به خودتان پرداخت کنید؛ قرار است زندگی را ادامه دهید.
دوام مالی فقط برای بیکار شدن نیست
همین عدد برای چند موقعیت دیگر هم مهم است.
تغییر شغل
دوام بیشتر میتواند اجازه دهد بدون ترس فوری از بیپولی، موقعیت نامناسب را ترک کنید.
شروع کسبوکار
کسی که برای مدتی حقوق ثابت ندارد باید بداند هزینه زندگی شخصی چند ماه پوشش دارد.
مهاجرت یا جابهجایی
ممکن است بین دو درآمد فاصله ایجاد شود.
مرخصی طولانی
برای تحصیل، مراقبت از خانواده یا استراحت.
درآمد پروژهای
برای فاصله میان پروژهها.
شوک اقتصادی
وقتی پیدا کردن درآمد جدید برای همه سختتر میشود.
دوام مالی فقط پول روز مبادا نیست.
میتواند زمان تصمیمگیری بخرد.
ارزش اصلی صندوق اضطراری: خریدن زمان
دو نفر را تصور کنید که همزمان شغلشان را از دست میدهند.
نفر اول: دو هفته دوام
احتمالاً خیلی زود مجبور میشود هر پیشنهاد شغلی را بپذیرد، دارایی بفروشد، قرض بگیرد یا پرداختی را عقب بیندازد.
نفر دوم: شش ماه دوام
مشکل همچنان جدی است، اما گزینههای بیشتری دارد:
- چند مصاحبه را مقایسه کند؛
- برای حقوق بهتر مذاکره کند؛
- مهارت لازم را تکمیل کند؛
- مسیر دیگری را بررسی کند؛
- و تصمیمهای مهم را از روی وحشت نگیرد.
صندوق اضطراری فقط هزینه را پرداخت نمیکند.
زمان و حق انتخاب میخرد.
پژوهشها درباره ذخیره اضطراری چه میگویند؟
گزارشهای Consumer Financial Protection Bureau در آمریکا ارتباط قابلتوجهی میان ذخیره اضطراری و شاخصهای امنیت مالی نشان دادهاند.
در گزارش ۲۰۲۲ این نهاد، افرادی که پسانداز اضطراری نداشتند بهطور متوسط شرایط مالی ضعیفتری نسبت به افرادی داشتند که حداقل مقداری ذخیره داشتند.
این نوع مطالعه ثابت نمیکند که «پسانداز به تنهایی علت تمام تفاوتهاست». درآمد، بدهی، شغل و شرایط خانوادگی هم نقش دارند.
اما پیام کاربردی روشن است:
داشتن پول نقد قابلاستفاده هنگام شوک، یکی از اجزای مهم تابآوری مالی است.
Federal Reserve نیز در گزارش ۲۰۲۵ خانوارهای آمریکا، توان پوشش چند ماه هزینه با ذخیره روز مبادا را بهعنوان یکی از شاخصهای آمادگی مالی اندازهگیری میکند.
این آمارها مربوط به آمریکا هستند و نباید مستقیماً به خانوار ایرانی تعمیم داده شوند.
اما مفهوم اصلی جهانی است:
وقتی درآمد نوسان میکند، نقدینگی زمان واکنش میخرد.
هزینه ثابت؛ دشمن پنهان دوام
دو خانواده هر دو ماهی ۵۰ میلیون خرج دارند.
خانواده A
هزینه ثابت و ضروری: ۳۰
هزینه انعطافپذیر: ۲۰
در بحران میتواند خرج را تا حدود ۳۰ تا ۳۵ میلیون کاهش دهد.
خانواده B
هزینه ثابت و ضروری: ۴۵
هزینه انعطافپذیر: ۵
حتی با کاهش شدید خرج، هنوز تقریباً ۴۵ میلیون باید پرداخت شود.
با ذخیره یکسان، خانواده A مدت بیشتری دوام میآورد.
پس دوام مالی فقط با پسانداز ساخته نمیشود.
دو اهرم دارد:
۱. منابع اضطراری بیشتر
۲. هزینه پایه کمتر و منعطفتر
سه راه برای افزایش دوام
فرمول:
دوام
=
ذخیره
÷
کسری ماهانه
بنابراین سه راه اصلی دارید.
۱. ذخیره بیشتر
واضحترین راه.
۲. هزینه بحران کمتر
کاهش هزینه پایه و تعهدات ثابت.
۳. درآمد جایگزین بیشتر
حتی درآمد کوچک میتواند کسری ماهانه را بهطور جدی کم کند.
مثلاً:
هزینه بحران: ۳۰
ذخیره: ۱۲۰
بدون درآمد:
۱۲۰ ÷ ۳۰ = ۴ ماه
با ۱۰ میلیون درآمد جانبی:
کسری = ۲۰
۱۲۰ ÷ ۲۰ = ۶ ماه
در این مثال، درآمد جانبی ۱۰ میلیونی دوام را از چهار ماه به شش ماه افزایش داده است.
درآمد جانبی را محافظهکارانه حساب کنید
اگر درآمد گذشته این بوده:
۳
۱۲
۸
۰
۱۵
۵
استفاده از:
۱۵ میلیون
بهعنوان درآمد پایه خوشبینانه است.
برای سناریوی محافظهکارانه ممکن است عدد بسیار کمتری منطقی باشد.
هدف عدد دوام این نیست که شما را آرام کند.
هدف این است که تصویر واقعی بدهد.
بودجه اضطراری دو مرحلهای بسازید
به جای یک بودجه بحران، دو سطح داشته باشید.
سطح زرد
برای ماه اول یا زمانی که احتمال بازگشت درآمد بالاست.
هزینه عادی: ۴۵
بودجه زرد: ۳۲
سطح قرمز
اگر بعد از یک یا دو ماه هنوز درآمد جایگزین ایجاد نشده.
بودجه قرمز: ۲۶
مزیت:
- لازم نیست روز اول همهچیز را حذف کنید.
- اگر بحران طول کشید، مرحله دوم از قبل طراحی شده است.
مثال کامل: فرد مجرد
فرض کنید:
ذخیره نقدی: ۹۰ میلیون
هزینه سالانه نزدیک: ۱۲ میلیون
منابع خالص:
۷۸ میلیون
بودجه بحران:
| مورد | مبلغ |
|---|---|
| اجاره | ۱۲ |
| خوراک | ۶ |
| رفتوآمد | ۲ |
| قسط | ۲ |
| قبوض | ۱ |
| درمان و ضروریات | ۲ |
| حداقل هزینه شخصی | ۱ |
| جمع | ۲۶ میلیون |
درآمد جانبی:
۳ میلیون
کسری:
۲۶ − ۳ = ۲۳ میلیون
دوام:
۷۸ ÷ ۲۳ ≈ ۳٫۴ ماه
نتیجه:
حدود سه ماه و نیم.
این عدد از «۹۰ میلیون پسانداز دارم» بسیار مفیدتر است.
مثال کامل: خانواده دو درآمده
هزینه بحران خانواده:
۴۵ میلیون
درآمد نفر اول قطع میشود.
درآمد نفر دوم:
۲۸ میلیون
ذخیره اضطراری:
۱۷۰ میلیون
هزینه قطعی شش ماه آینده:
۲۰ میلیون
منابع خالص:
۱۵۰ میلیون
کسری ماهانه:
۴۵ − ۲۸ = ۱۷ میلیون
دوام:
۱۵۰ ÷ ۱۷ ≈ ۸٫۸ ماه
اگر هر دو درآمد قطع شوند:
۱۵۰ ÷ ۴۵ ≈ ۳٫۳ ماه
برای خانواده بهتر است هر دو سناریو را بدانید.
مثال کامل: فریلنسر
هزینه بحران: ۲۷ میلیون
ذخیره: ۱۶۰ میلیون
سناریوی صفر درآمد
۱۶۰ ÷ ۲۷ ≈ ۵٫۹ ماه
سناریوی درآمد حداقلی ۸ میلیون
کسری:
۲۷ − ۸ = ۱۹

۱۶۰ ÷ ۱۹ ≈ ۸٫۴ ماه
نتیجه:
دوام محافظهکارانه: حدود ۶ ماه
دوام با درآمد حداقلی: حدود ۸ ماه
یک بازه از یک عدد قطعی مفیدتر است.
سه سناریو بسازید
برای زندگی واقعی، این سه سناریو کاربردیاند:
بد
درآمد جایگزین: صفر
هزینه: بودجه بحران واقعی
معمول
درآمد جانبی محافظهکارانه
+
بودجه بحران
خوب
بخشی از درآمد سریع برمیگردد
مثلاً:
| سناریو | دوام |
|---|---|
| بد | ۳٫۵ ماه |
| معمول | ۵ ماه |
| خوب | ۷ ماه |
حالا به جای وابستگی به یک پیشبینی، محدوده دارید.
نقطه اقدام را قبل از نقطه صفر بگذارید
فرض کنید دوام شما شش ماه است.
اشتباه:
پس پنج ماه فرصت دارم و ماه ششم تصمیم میگیرم.
روش بهتر:
ماه ۰: بحران شروع
ماه ۱: اجرای برنامه اصلی
ماه ۲: ارزیابی
ماه ۳: اگر درآمد برنگشت، فعال شدن بودجه قرمز
ماه ۴: بررسی تصمیمهای بزرگتر
ماه ۶: ذخیره نباید تازه به صفر برسد
چرا؟
چون درست وقتی ذخیره به صفر نزدیک میشود، قدرت انتخاب هم کم میشود.
یک «حداقل دستنخورده» تعریف کنید
فرض کنید صندوق:
۱۸۰ میلیون
میتوانید تصمیم بگیرید:
۳۰ میلیون آخر
=
حاشیه شوک دوم
در محاسبه عملی:
منابع قابلمصرف برای دوام:
۱۵۰ میلیون
آن ۳۰ میلیون برای درمان، تعمیر ضروری، جابهجایی یا یک شوک دوم باقی میماند.
این عدد قانون عمومی نیست.
اما برنامه شما را از این فرض اشتباه نجات میدهد که در دوره بیکاری هیچ مشکل دیگری ایجاد نخواهد شد.
شوک دوم را فراموش نکنید
ممکن است این اتفاق بیفتد:
ماه اول:
درآمد قطع میشود.
ماه دوم:
خودرو خراب میشود.
ماه سوم:
هزینه درمان ایجاد میشود.
اگر تمام صندوق فقط برای هزینه ماهانه برنامهریزی شده باشد، شوک دوم دوام را سریع کاهش میدهد.
بدهی چگونه دوام را کوتاه میکند؟
دو نفر هزینه زندگی مشابه دارند.
بدون بدهی
زندگی ضروری: ۲۵ میلیون
با اقساط
زندگی ضروری: ۲۵
اقساط الزامی: ۱۰
جمع: ۳۵ میلیون
با ذخیره ۱۴۰ میلیون:
نفر اول
۱۴۰ ÷ ۲۵ = ۵٫۶ ماه
نفر دوم
۱۴۰ ÷ ۳۵ = ۴ ماه
بدهی فقط هزینه مالی ایجاد نمیکند؛ انعطاف زمان بحران را هم کم میکند.
اگر همزمان بدهی و پسانداز دارید، اول بدهی را پرداخت کنیم یا پسانداز کنیم؟ درباره تعادل میان این دو صحبت میکند.
اگر الان فقط دو هفته دوام دارم چه؟
عدد پایین قرار نیست تبدیل به قضاوت درباره شما شود.
این فقط نقطه شروع است.
اگر دوام فعلی:
۰٫۵ ماه
است، هدف اول را شش ماه نگذارید.
نردبان:
۲ هفته
↓
۱ ماه
↓
۲ ماه
↓
۳ ماه
↓
هدف بلندتر
رسیدن از دو هفته به یک ماه یعنی دو برابر شدن زمان واکنش.
چگونه از صفر دوام را افزایش دهیم؟
مرحله ۱: هزینه بحران را پیدا کنید
بدون این عدد، هدف پسانداز مبهم است.
برای ساختن آن میتوانید از ثبت هزینههای روزانه و بودجهبندی ماهانه استفاده کنید.
مرحله ۲: اولین بافر کوچک را بسازید
لازم نیست مستقیم به چند ماه برسید.
ابتدا مبلغی بسازید که یک شوک کوچک را بدون بدهی پوشش دهد.
مرحله ۳: به یک ماه برسید
این اولین نقطه عطف مهم است.
مرحله ۴: هزینه ثابت را مرور کنید
بعضی افراد فقط از مسیر پسانداز تلاش میکنند، در حالی که کاهش یک تعهد ثابت میتواند دوام را بهصورت دائمی بالا ببرد.
مرحله ۵: درآمد جایگزین کوچک بسازید
مهارت، پروژه جانبی یا منبع مستقل، حتی اگر جای حقوق اصلی را نگیرد، کسری بحران را کم میکند.
مرحله ۶: هدف را با ریسک شغلی هماهنگ کنید
به اندازهای ذخیره کنید که با زمان واقعی جایگزینی درآمد شما تناسب داشته باشد.
هر کاهش هزینه چند روز زمان میخرد؟
فرض کنید:
ذخیره: ۱۲۰ میلیون
هزینه بحران: ۳۰ میلیون
دوام:
۴ ماه
اگر هزینه بحران به ۲۷ میلیون کاهش یابد:
۱۲۰ ÷ ۲۷ ≈ ۴٫۴۴ ماه
یعنی سه میلیون کاهش ماهانه تقریباً ۰٫۴۴ ماه یا حدود ۱۳ روز زمان بیشتر میخرد.
این نگاه تصمیم را عوض میکند.
یک قسط یا هزینه ثابت فقط «ماهی X تومان» نیست.
در بحران میتوان پرسید:
این تعهد چند روز از زمان تصمیمگیری من را مصرف میکند؟
هر ۱۰ میلیون پسانداز چند روز زمان میخرد؟
اگر هزینه بحران:
۳۰ میلیون در ماه
باشد:
۱۰ ÷ ۳۰ = ۰٫۳۳ ماه
تقریباً ده روز.
اگر هزینه بحران:
۱۵ میلیون
باشد، همان ۱۰ میلیون تقریباً بیست روز زمان میخرد.
پس ارزش یک مبلغ ثابت به سطح هزینه شما بستگی دارد.
حاشیه مالی از دو طرف ساخته میشود
فرمول دو طرف دارد.
صورت کسر
منابع اضطراری
مخرج کسر
کسری ماهانه
بالا بردن صورت و پایین آوردن مخرج هر دو دوام را بیشتر میکنند.
یعنی فردی با درآمد متوسط ولی هزینه پایه منعطف میتواند از فرد پردرآمد با تعهدات سنگین مقاومتر باشد.
همین امروز دو عدد بنویسید
هزینه ماه عادی:
________

هزینه ماه بحران:
________
اگر فاصله این دو بسیار کم است، تقریباً تمام سبک زندگی شما به هزینه ثابت یا ضروری تبدیل شده است.
اگر فاصله بزرگتر است، انعطاف بیشتری دارید.
هیچ درصد ایدهآل جهانی وجود ندارد.
اما خود فاصله اطلاعات مهمی میدهد.
هر سه تا شش ماه دوام را دوباره محاسبه کنید
این عدد ثابت نیست.
ممکن است:
- اجاره بالا رود؛
- قسط تمام شود؛
- فرزند اضافه شود؛
- صندوق اضطراری رشد کند؛
- شغل ناپایدارتر شود؛
- یا هزینه درمان ایجاد شود.
مرور کوتاه:
منابع اضطراری فعلی؟
هزینه بحران فعلی؟
درآمد جایگزین قابلاتکا؟
تعهدهای شش ماه آینده؟
دوام جدید؟
اگر این پنج عدد را دارید، میتوانید تغییر امنیت مالی را در طول زمان ببینید.
چرا دوام از «موجودی حساب» معیار بهتری است؟
سال قبل:
ذخیره: ۱۰۰ میلیون
هزینه بحران: ۲۰ میلیون

دوام:
۵ ماه
امسال:
ذخیره: ۱۴۰ میلیون
هزینه بحران: ۳۵ میلیون

دوام:
۴ ماه
موجودی شما ۴۰ درصد بیشتر شده است.
اما امنیت کوتاهمدت کمتر شده.
این همان چیزی است که یک عدد موجودی به تنهایی پنهان میکند.
جدول آماده برای محاسبه
۱. منابع اضطراری
| مورد | مبلغ |
|---|---|
| صندوق اضطراری | |
| پول نقد آزاد | |
| پسانداز قابلاستفاده | |
| سایر منابع نقدشونده محافظهکارانه | |
| جمع |
۲. مبالغی که باید کم شوند
| مورد | مبلغ |
|---|---|
| هزینه قطعی نزدیک | |
| پول رزروشده برای اجاره/قسط | |
| هزینه سالانه نزدیک | |
| پول متعلق به کسبوکار یا شخص دیگر | |
| حاشیه دستنخورده | |
| جمع |
منابع خالص بحران
=
جمع جدول ۱
−
جمع جدول ۲
۳. بودجه بحران ماهانه
| دسته | مبلغ |
|---|---|
| مسکن | |
| خوراک | |
| قبوض و ارتباطات | |
| رفتوآمد | |
| درمان | |
| هزینه ضروری خانواده | |
| اقساط و بدهی | |
| حداقل هزینه شخصی | |
| سایر ضروریات | |
| جمع |
۴. درآمد باقیمانده
| منبع | مبلغ محافظهکارانه |
|---|---|
| درآمد همسر | |
| پروژه جانبی | |
| درآمد مستقل دیگر | |
| جمع |
سپس:
کسری ماهانه
=
هزینه بحران
−
درآمد باقیمانده
و:
دوام مالی
=
منابع خالص بحران
÷
کسری ماهانه
یک مثال نهایی
منابع
صندوق اضطراری: ۱۲۰
حساب آزاد: ۴۰
پسانداز قابلاستفاده: ۳۰
جمع:
۱۹۰ میلیون
تعهدهای نزدیک
بیمه: ۱۲
اجاره و قسط نزدیک: ۱۸
حاشیه دستنخورده: ۲۰
جمع:
۵۰ میلیون
منابع خالص:
۱۹۰ − ۵۰
= ۱۴۰ میلیون
هزینه بحران
مسکن: ۱۴
خوراک: ۷
قبوض: ۱٫۵
رفتوآمد: ۲
درمان: ۱
قسط: ۳
خانواده و ضروریات: ۲٫۵
جمع:
۳۱ میلیون
درآمد باقیمانده
پروژه کوچک:
۵ میلیون
کسری:
۳۱ − ۵
= ۲۶ میلیون
دوام:
۱۴۰ ÷ ۲۶
≈ ۵٫۴ ماه
نتیجه قابلاستفاده:
اگر درآمد اصلی فردا قطع شود، با فرض ادامه درآمد جانبی پنج میلیونی و اجرای بودجه بحران، حدود پنج ماه و نیم دوام دارم. اگر درآمد جانبی هم صفر شود، دوام کمتر خواهد بود.
این بسیار مفیدتر از جمله:
«حدود ۱۹۰ میلیون پسانداز دارم.»
است.
برنامه ۳۰ روزه برای افزایش دوام
هفته اول: اندازهگیری
- تراکنشهای دو تا سه ماه اخیر را مرور کنید.
- هزینه بحران را بسازید.
- منابع اضطراری خالص را محاسبه کنید.
- عدد دوام فعلی را بنویسید.
هفته دوم: حذف نشتها
- اشتراکهای کماستفاده را مرور کنید.
- هزینههای ثابت قابلکاهش را پیدا کنید.
- هزینههای سالانه را از صندوق اضطراری جدا کنید.
هفته سوم: ساخت اولین مرحله ذخیره
- انتقال خودکار کوچک ایجاد کنید.
- بخشی از هر درآمد اضافه را به صندوق منتقل کنید.
- اگر صندوق صفر است، ابتدا یک هدف کوچک تعریف کنید.
هفته چهارم: برنامه قطع درآمد
یک صفحه بنویسید:
اگر درآمد قطع شد:
روز اول چه چیزهایی متوقف میشوند؟
بودجه زرد چقدر است؟
بودجه قرمز چقدر است؟
چه درآمدهایی را سریعتر میتوانم فعال کنم؟
در چه نقطهای تصمیمهای بزرگتر لازم میشوند؟
این صفحه شاید هیچوقت لازم نشود.
اما اگر لازم شود، ارزش آن بسیار بیشتر از زمانی است که برای نوشتنش صرف کردهاید.
پرسشهای رایج
آیا صندوق اضطراری و دوام مالی یک چیز هستند؟
نه دقیقاً. صندوق اضطراری یک منبع است. دوام مالی یک نسبت است که میگوید منابع شما با توجه به هزینه و درآمد جایگزین چند ماه کافیاند.
ممکن است دو نفر صندوق ۱۰۰ میلیونی یکسان داشته باشند، ولی یکی سه ماه و دیگری شش ماه دوام داشته باشد.
سه ماه یا شش ماه؛ کدام درست است؟
هیچکدام برای همه درست نیست. زمان لازم برای پیدا کردن درآمد جدید، تعداد افراد وابسته، ثبات شغل، درآمد دوم، بدهی و هزینه پایه اهمیت دارند.
آیا طلا یا سهام را در دوام حساب کنم؟
میتوانید سناریوی دومی با بعضی داراییهای نقدشونده بسازید، اما بهتر است محاسبه اصلی بر منابع نقدی و کماصطکاک تکیه کند. دارایی پرنوسان یا داراییای که فروش آن به زندگی یا درآمد شما آسیب میزند، جایگزین کامل پول اضطراری نیست.
آیا کارت اعتباری یا امکان وام را حساب کنم؟
بهتر است نه. اعتبار بدهی آینده است، نه ذخیره موجود. میتواند گزینه اضطراری باشد، اما نباید عدد دوام را مصنوعی بالا ببرد.
آیا قسطها در بودجه بحران حساب میشوند؟
اگر الزام به پرداخت ادامه دارد، بله. فقط هزینههایی را حذف کنید که واقعاً امکان توقف یا مذاکره درباره آنها وجود دارد.
اگر همسرم درآمد دارد چه؟
برای سناریوی قطع درآمد شما، کسری خانواده را بعد از درآمد همسر حساب کنید. اما یک سناریوی دوم هم برای کاهش یا قطع هر دو درآمد بسازید، مخصوصاً اگر هر دو شغل در معرض ریسک مشابهاند.
اگر درآمدم متغیر است چه؟
دو سناریو بسازید: صفر درآمد و درآمد حداقلی محافظهکارانه. بهترین ماهها را مبنای دوام قرار ندهید.
هر چند وقت یکبار عدد دوام را بررسی کنیم؟
حداقل هر سه تا شش ماه و بعد از تغییرهای مهم مثل افزایش اجاره، ایجاد قسط جدید، تغییر شغل، رشد صندوق اضطراری یا تغییر جدی درآمد.
جمعبندی
اگر درآمد فردا قطع شود، مقدار پولی که امروز در حساب میبینید پاسخ کامل نیست.
برای فهمیدن اینکه چند ماه دوام میآورید، باید چهار چیز را بدانید:
۱. چه مقدار پول واقعاً برای بحران قابلاستفاده است؟
۲. حداقل هزینه قابلتحمل ماهانه چقدر است؟
۳. چه مقدار درآمد دیگر با احتمال بالا ادامه دارد؟
۴. چه هزینههای غیرماهانهای در همین دوره از راه میرسند؟
بعد:
کسری ماهانه
=
هزینه بحران
−
درآمد باقیمانده
و:
دوام مالی
=
منابع خالص بحران
÷
کسری ماهانه
اما عدد نهایی فقط یک محاسبه حسابداری نیست.
اگر دوام شما دو هفته است، تقریباً هیچ زمانی برای اشتباه ندارید.
اگر دو ماه است، مقداری فرصت برای واکنش دارید.
اگر شش ماه است، احتمالاً گزینههای بیشتری برای انتخاب دارید.
این تفاوت ارزش واقعی ذخیره مالی را نشان میدهد.
صندوق اضطراری فقط پولی نیست که «برای روز مبادا» کنار گذاشته شده.
زمان ذخیرهشده است.
زمان برای پیدا کردن کار بعدی.
زمان برای مذاکره نکردن از روی ترس.
زمان برای نفروختن دارایی در بدترین لحظه.
زمان برای اینکه یک مشکل درآمدی فوراً به مجموعهای از بدهیها و تصمیمهای عجولانه تبدیل نشود.
پس شاید سؤال اصلی این نباشد:
چقدر پسانداز دارم؟
سؤال بهتر:
پولی که دارم، چند ماه حق انتخاب برایم میخرد؟
منابع پژوهشی
- Consumer Financial Protection Bureau. (2022). Emergency Savings and Financial Security: Insights from the Making Ends Meet Survey and Consumer Credit Panel.
- Consumer Financial Protection Bureau. (2020). Perceived Financial Preparedness, Saving Habits, and Financial Security.
- Consumer Financial Protection Bureau. (2020). Evidence-Based Strategies to Build Emergency Savings.
- Board of Governors of the Federal Reserve System. (2026). Economic Well-Being of U.S. Households in 2025.
- Ganong, P., & Noel, P. J. (2019). Consumer Spending During Unemployment: Positive and Normative Implications. NBER Working Paper 25417.