۷ کتاب برتر مدیریت مالی شخصی که نگرش شما به پول را تغییر میدهند

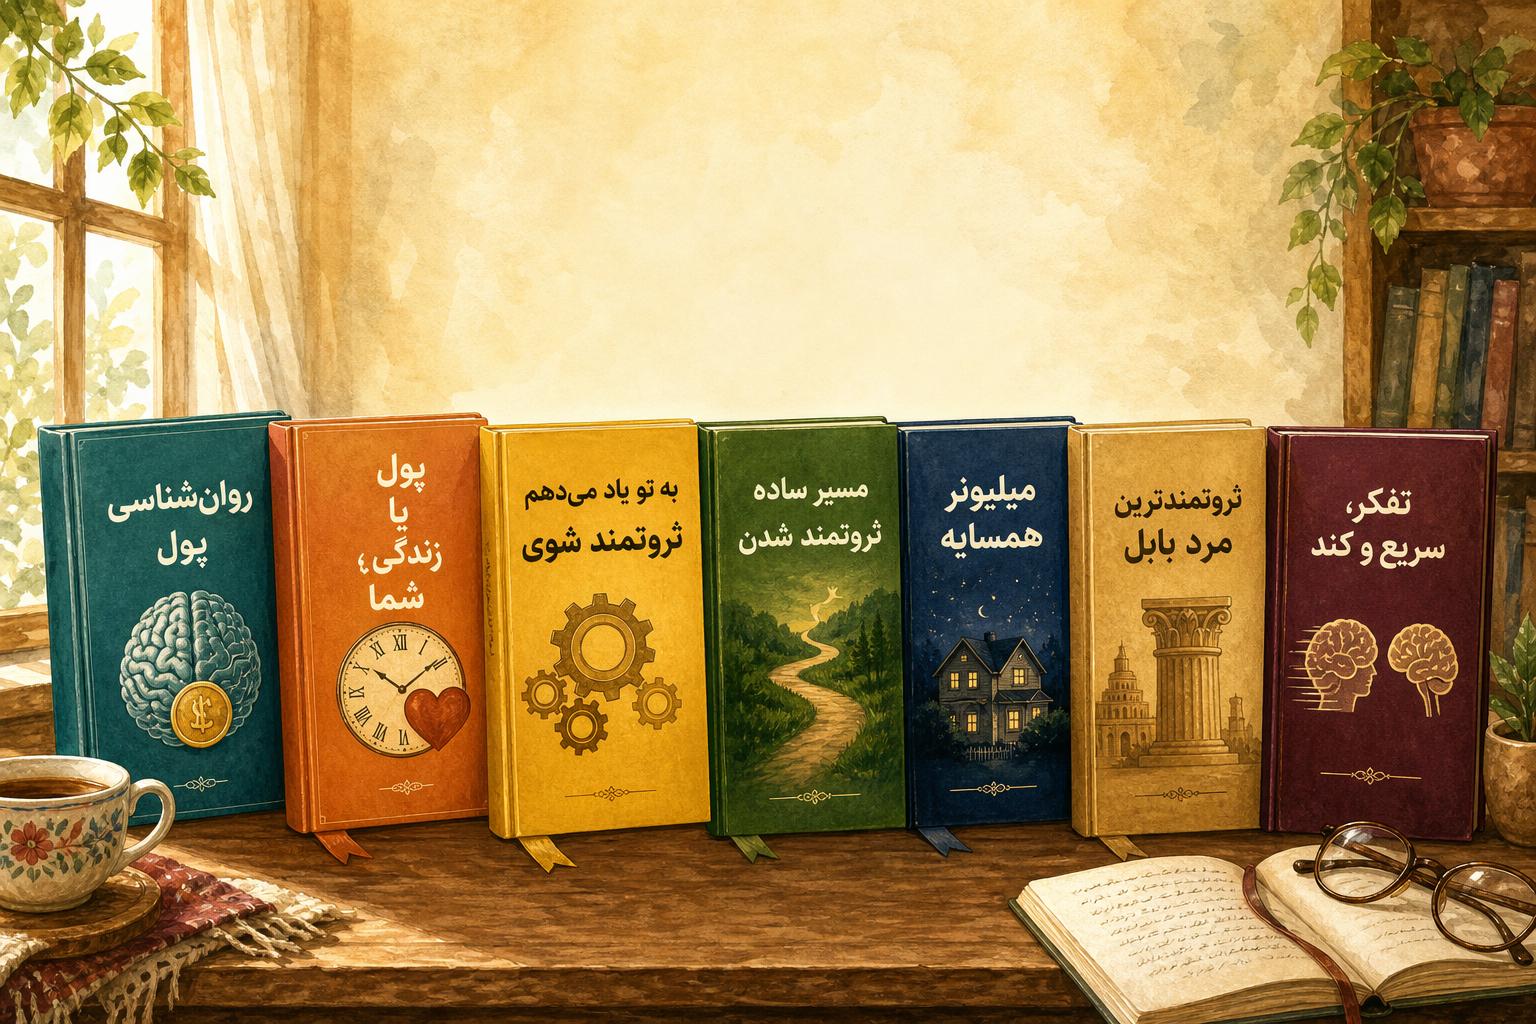
بیشتر کتابهای مالی با یک وعده مشابه شروع میشوند: اگر روش درست را یاد بگیرید، میتوانید پول خود را بهتر مدیریت کنید. اما مسئله این است که «روش درست» برای همه یکسان نیست. اگر روش درست را یاد بگیرید، میتوانید پول خود را بهتر مدیریت کنید. اما مسئله این است که «روش درست» برای همه یکسان نیست.
یک نفر درآمد مناسبی دارد، ولی بدون برنامه خرج میکند. فرد دیگری بودجه میسازد، اما هنگام خریدهای هیجانی آن را کنار میگذارد. شخصی بدهی ندارد، ولی از سرمایهگذاری میترسد. فردی نیز مرتب درباره بازار مطالعه میکند، اما هنوز صندوق اضطراری و برنامه مالی مشخصی ندارد.
به همین دلیل، یک کتاب نمیتواند تمام مسئلههای مالی را حل کند. بعضی کتابها درباره رفتار و نگرش ما به پول هستند، بعضی یک سیستم اجرایی برای درآمد و هزینه میسازند و بعضی دیگر اصول پسانداز، سرمایهگذاری و استقلال مالی را توضیح میدهند.
در این مطلب، هفت کتاب را معرفی میکنیم که هرکدام بخش متفاوتی از مدیریت مالی شخصی را پوشش میدهند. هدف، رتبهبندی قطعی کتابها نیست. این فهرست طوری انتخاب شده است که از شناخت رفتار مالی شروع شود و تا ساختن یک برنامه بلندمدت ادامه پیدا کند.
عنوان فارسی، تعداد صفحات و حتی ترتیب فصلها ممکن است میان ترجمهها و ویرایشهای مختلف تفاوت داشته باشد. نام انگلیسی و نویسنده را بررسی کنید و هیچ توصیه مربوط به حساب بانکی، مالیات، بازنشستگی یا ابزار سرمایهگذاری خارجی را بدون تطبیق با شرایط ایران اجرا نکنید.
مقایسه سریع هفت کتاب
| کتاب | موضوع اصلی | سبک | مناسب برای |
|---|---|---|---|
| روانشناسی پول | رفتار، صبر و نگرش مالی | داستانهای کوتاه و تحلیلی | تقریباً همه افراد |
| پول یا زندگی شما | رابطه پول، زمان و رضایت | برنامه مرحلهبهمرحله | کنترل هزینه و بازنگری سبک زندگی |
| به تو یاد میدهم ثروتمند شوی | ساخت سیستم مالی و خودکارسازی | مستقیم و اجرایی | افراد دارای درآمد منظم |
| مسیر ساده ثروتمند شدن | سرمایهگذاری بلندمدت و استقلال مالی | ساده و صریح | سرمایهگذاران تازهکار |
| میلیونر همسایه | تفاوت درآمد، ثروت و نمایش جایگاه | پژوهش و نمونههای واقعی | مقابله با تورم سبک زندگی |
| ثروتمندترین مرد بابل | اصول پایه پسانداز و محافظت از پول | داستان و تمثیل | شروع یادگیری مالی |
| تفکر، سریع و کند | خطاهای شناختی و تصمیمگیری | علمی و مفصل | تصمیمهای مالی و سرمایهگذاری |
۱. روانشناسی پول؛ چرا رفتار از دانش مالی مهمتر است؟
نام اصلی: The Psychology of Money
نویسنده: مورگان هاوزل
موضوع: رفتار مالی، صبر، ریسک، ثروت و رضایت
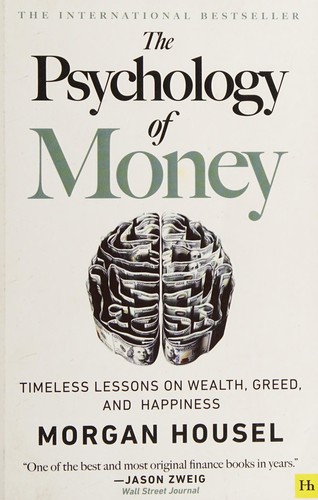
کتاب «روانشناسی پول» مجموعهای از ۱۹ داستان کوتاه درباره شیوه فکر کردن انسانها به پول است. مورگان هاوزل بهجای ارائه فرمولهای پیچیده، توضیح میدهد چرا دو نفر با اطلاعات مالی مشابه میتوانند نتایج کاملاً متفاوتی بگیرند.
پیام اصلی کتاب این است که موفقیت مالی فقط به هوش، درآمد یا توانایی تحلیل وابسته نیست. رفتارهایی مانند صبر، کنترل هیجان، توانایی ادامه دادن برنامه و داشتن حاشیه امن میتوانند از دانش فنی مهمتر باشند.
مهمترین ایدههای کتاب
تجربه شخصی، نگاه مالی ما را شکل میدهد
هر فرد فقط بخش کوچکی از تاریخ اقتصاد را تجربه میکند. کسی که در دوره تورم شدید بزرگ شده است، ممکن است نگهداری پول نقد را خطرناک بداند. کسی که زیان بزرگی در بازار دیده است، ممکن است سالها از سرمایهگذاری دور بماند.
در نتیجه، تصمیمی که برای یک نفر کاملاً منطقی است، ممکن است برای فرد دیگری غیرمنطقی به نظر برسد. این تفاوت همیشه از کمبود اطلاعات ناشی نمیشود؛ تجربههای متفاوت، تعریف متفاوتی از ریسک میسازند.
ثروتمند بودن با ثروتمند به نظر رسیدن فرق دارد
خودرو، خانه یا کالای گرانقیمت قابلمشاهده است، اما پولی که خرج نشده، سرمایهای که نگهداری شده و بدهیای که ایجاد نشده دیده نمیشود.
بخش بزرگی از ثروت واقعی نامرئی است. اگر تمام درآمد برای نمایش موفقیت مصرف شود، ممکن است ظاهر زندگی گران باشد، اما انعطاف و امنیت مالی پایین بماند.
داشتن «حد کافی» ضروری است
بدون تعریف کافی، هر افزایش درآمد میتواند به خواسته و تعهد جدید تبدیل شود. در این وضعیت، حتی رشد دارایی نیز احساس رضایت ایجاد نمیکند؛ زیرا معیار موفقیت دائماً جابهجا میشود.
تعریف «کافی» به معنی توقف رشد نیست. یعنی از قبل بدانید چه مقدار درآمد، مصرف و دارایی برای زندگی موردنظر شما کفایت میکند و برای رسیدن به عددی نامحدود، امنیت موجود را به خطر نیندازید.
بقا از بیشترین بازده مهمتر است
یک برنامه مالی باید بتواند دورههای سخت را تحمل کند. اگر یک تصمیم اشتباه، یک افت بازار یا چند ماه کاهش درآمد کل برنامه را از بین ببرد، بازده احتمالی بالای آن اهمیت چندانی ندارد.
این ایده با ساختن صندوق اضطراری، تنوع، کنترل بدهی و نگه داشتن حاشیه امن اجرا میشود.
نقطه قوت کتاب
فصلها کوتاهاند و برای فهم آنها به دانش قبلی اقتصاد یا سرمایهگذاری نیاز ندارید. کتاب کمک میکند رفتارهای مالی خود را از بیرون ببینید و متوجه شوید چرا دانستن یک قانون لزوماً باعث اجرای آن نمیشود.
محدودیت کتاب
«روانشناسی پول» یک برنامه دقیق بودجهبندی یا سرمایهگذاری ارائه نمیدهد. پس از خواندن آن هنوز باید روش ثبت هزینه، تقسیم درآمد و انتخاب ابزار مالی را جداگانه یاد بگیرید.
تمرین بعد از مطالعه
این سه جمله را برای خود کامل کنید:
- پول برای من بیشتر از هر چیز به معنی ... است.
- زمانی احساس میکنم به اندازه کافی دارم که ...
- تصمیم مالیای که نباید امنیت من را به خطر بیندازد ... است.
این کتاب برای چه کسی مناسب است؟
- فردی که اصول مالی را میداند، اما پیوسته اجرا نمیکند؛
- کسی که در بازار تصمیمهای هیجانی میگیرد؛
- فردی که درآمدش افزایش یافته، اما همچنان احساس کمبود دارد؛
- و هر کسی که میخواهد رابطه خود با پول را بهتر بشناسد.
۲. پول یا زندگی شما؛ هر خرید چند ساعت از زندگی هزینه دارد؟
نام اصلی: Your Money or Your Life
نویسندگان: ویکی رابین و جو دومینگز
موضوع: مصرف آگاهانه، زمان، رضایت و استقلال مالی
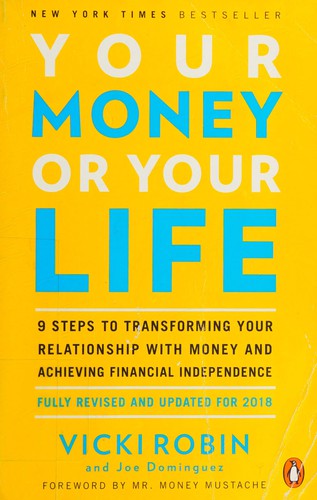
«پول یا زندگی شما» فقط درباره کمتر خرج کردن نیست. کتاب از خواننده میخواهد رابطه میان پول، زمان و انرژی زندگی را دوباره بررسی کند.
نویسندگان یک برنامه ۹ مرحلهای ارائه میدهند که از محاسبه درآمد و دارایی شروع میشود، به ثبت دقیق هزینهها میرسد و در نهایت تصویری از استقلال مالی میسازد.
ایده مرکزی: پول حاصل انرژی زندگی است
برای بهدست آوردن درآمد، فقط زمان حضور در محل کار را مصرف نمیکنید. رفتوآمد، آماده شدن، هزینه لباس کاری، غذای بیرون، استرس و زمانی که برای بازیابی انرژی نیاز دارید نیز بخشی از هزینه کار هستند.
به همین دلیل، دستمزد واقعی ساعتی میتواند از عددی که در قرارداد یا فیش حقوقی میبینید کمتر باشد.
یک محاسبه ساده:
دستمزد واقعی ساعتی =
(درآمد خالص − هزینههای مرتبط با کار)
÷
(ساعات کار + رفتوآمد + زمانهای جانبی کار)
فرض کنید درآمد خالص ماهانه ۴۰ میلیون تومان است، پنج میلیون تومان هزینه مرتبط با کار دارید و مجموع زمان کار و رفتوآمد شما ۲۲۰ ساعت است:
(۴۰ − ۵) میلیون تومان ÷ ۲۲۰ ساعت
≈ ۱۵۹ هزار تومان برای هر ساعت
اکنون یک خرید سه میلیون تومانی فقط «سه میلیون تومان» نیست. تقریباً معادل ۱۹ ساعت انرژی زندگی شما است.
هدف این محاسبه ایجاد احساس گناه نیست. هدف این است که قیمت را به معیاری تبدیل کنید که معنای شخصی بیشتری دارد.
آیا هزینه با ارزشهای شما هماهنگ است؟
کتاب پیشنهاد میکند هر دسته هزینه را با چند پرسش بررسی کنید:
- آیا این خرج به اندازه انرژیای که برای آن صرف کردهام رضایت ایجاد کرده است؟
- آیا با هدفها و ارزشهای من هماهنگ است؟
- اگر مجبور نبودم برای درآمد کار کنم، باز هم همین مقدار خرج میکردم؟
ممکن است پس از این بررسی، نتیجه بگیرید که هزینه یک سرگرمی ارزشمند است، اما خریدهای کوچک و تکراری دیگری هیچ رضایت پایداری ایجاد نمیکنند.
این رویکرد با حذف کورکورانه هزینه تفاوت دارد. هدف، کمترین خرج ممکن نیست؛ هدف، بیشترین هماهنگی میان پول و زندگی است.
نقطه قوت کتاب
کتاب هزینه را از یک عدد حسابداری به یک انتخاب درباره زمان زندگی تبدیل میکند. برای افرادی که نمیدانند چرا باید مصرف خود را تغییر دهند، این زاویه دید مؤثر است.
محدودیت کتاب
روش ثبت و تحلیل هزینه در کتاب میتواند برای بعضی افراد سنگین باشد. همچنین بخشی از مثالهای مربوط به حسابهای بازنشستگی و ساختار مالی، مخصوص ایالات متحده است.
اصل قابلانتقال کتاب این است: درآمد واقعی، هزینه واقعی و رضایت واقعی را اندازهگیری کنید؛ نه اینکه تمام جزئیات مالی نویسندگان را عیناً تکرار کنید.
تمرین بعد از مطالعه
سه هزینه بزرگ یا تکراری ماه گذشته را انتخاب کنید و برای هرکدام بنویسید:
| هزینه | مبلغ | معادل ساعت کار واقعی | میزان رضایت از ۱۰ |
|---|---|---|---|
| نمونه: سفارش غذا | ۱٫۵ میلیون تومان | ۹٫۵ ساعت | ۵ |
| هزینه دوم | |||
| هزینه سوم |
اگر هزینهای ساعت زیادی از زندگی گرفته، اما رضایت کمی ایجاد کرده است، آن دسته برای اصلاح مناسبتر است.
برای ساخت داده اولیه، از راهنمای ثبت هزینهها استفاده کنید.
این کتاب برای چه کسی مناسب است؟
- فردی که احساس میکند پولش صرف چیزهای کماهمیت میشود؛
- کسی که به دنبال سادهتر کردن سبک زندگی است؛
- فردی که میان درآمد، زمان آزاد و رضایت تعادل ندارد؛
- و کسی که استقلال مالی را فقط یک عدد سرمایهگذاری نمیداند.
۳. به تو یاد میدهم ثروتمند شوی؛ یک سیستم مالی که به اراده روزانه وابسته نیست
نام اصلی: I Will Teach You to Be Rich
نویسنده: رامیت ستی
موضوع: سیستم مالی، خودکارسازی، بدهی، پسانداز و خرج آگاهانه
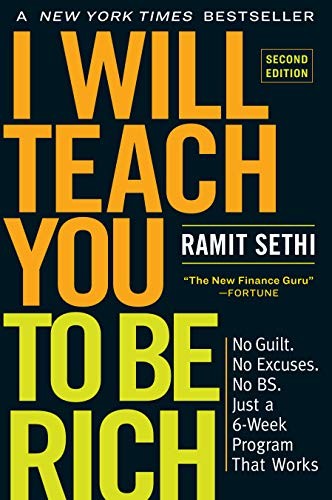
عنوان کتاب ممکن است شبیه وعدههای سریع ثروتمند شدن به نظر برسد، اما محتوای اصلی آن درباره ساختن یک سیستم ساده و تکرارپذیر است.
رامیت ستی تأکید میکند که مدیریت پول نباید هر روز به دهها تصمیم کوچک وابسته باشد. جریان پول باید از قبل طراحی شود: درآمد وارد میشود، تعهدات پرداخت میشوند، پسانداز و سرمایهگذاری کنار گذاشته میشوند و مبلغ مشخصی برای خرج آزاد باقی میماند.
ایده مرکزی: سیستم بهتر از اراده است
اگر پسانداز فقط به تصمیم پایان ماه وابسته باشد، معمولاً مبلغ کمی باقی میماند. اگر پرداخت قسط، انتقال پسانداز و هزینههای ثابت بهصورت منظم انجام شوند، احتمال اجرای برنامه بیشتر میشود.
یک جریان ساده روز دریافت حقوق میتواند چنین باشد:
- هزینههای ثابت و تعهدات جدا شوند؛
- سهم پسانداز و صندوق اضطراری انتقال پیدا کند؛
- بدهیهای سررسیدشده پرداخت شوند؛
- بودجه هزینههای ضروری مشخص شود؛
- پول آزاد واقعی برای ادامه ماه محاسبه شود.
این ترتیب در برنامه مالی روز دریافت حقوق با جزئیات توضیح داده شده است.
خرج آگاهانه بهجای ریاضت دائمی
یکی از ایدههای مهم کتاب این است که لازم نیست همه دستههای هزینه را به یک اندازه کاهش دهید.
میتوانید برای چیزهایی که واقعاً برای شما مهماند بیشتر خرج کنید، به شرط آنکه هزینههای کمارزش را کاهش دهید و پسانداز و تعهدات از قبل تأمین شده باشند.
برای نمونه، فردی ممکن است سفر را مهم بداند و برای آن بودجه بالاتری تعیین کند، اما هزینه خودرو، پوشاک یا سفارش غذای خود را محدود نگه دارد. فرد دیگری ممکن است تجهیزات کاری را در اولویت بگذارد و برای تفریح بیرون کمتر هزینه کند.
بودجه خوب قرار نیست زندگی همه افراد را شبیه هم کند. باید منابع محدود را با اولویتهای واقعی هر فرد هماهنگ کند.
روی تصمیمهای بزرگ تمرکز کنید
کاهش چند خرید کوچک مفید است، اما هزینه مسکن، بدهی، خودرو، درآمد و نرخ پسانداز اثر بزرگتری بر نتیجه مالی دارند.
اگر فردی ماهانه با کسری ساختاری روبهرو است، حذف چند خرید کوچک مشکل را حل نمیکند. باید هزینههای بزرگتر یا درآمد بررسی شوند.
نقطه قوت کتاب
کتاب اجرایی است و خواننده را از بحثهای کلی به سمت طراحی جریان پول میبرد. برای افراد دارای درآمد منظم، بسیاری از تمرینها را میتوان بلافاصله به بودجه ماهانه تبدیل کرد.
محدودیت کتاب
بخش زیادی از نام حسابها، کارتهای اعتباری، امتیازهای بانکی، مالیات و ابزارهای سرمایهگذاری مخصوص ایالات متحده است. آنها را نباید مستقیماً برای ایران نسخهبرداری کرد.
آنچه قابلانتقال است، معماری سیستم است:
درآمد
→ تعهدات
→ امنیت مالی
→ هدفهای آینده
→ خرج آگاهانه
تمرین بعد از مطالعه
برای درآمد بعدی، درصد یا مبلغ هر بخش را پیش از واریز مشخص کنید:
| بخش | مبلغ یا سهم |
|---|---|
| هزینه ثابت | |
| هزینه ضروری متغیر | |
| پسانداز و صندوق اضطراری | |
| بدهی | |
| هدف مالی | |
| خرج آزاد | |
| حاشیه امن |
برای ساخت نسخه کاملتر این جدول، راهنمای بودجهبندی ماهانه را ببینید.
این کتاب برای چه کسی مناسب است؟
- کارمند یا فردی با درآمد نسبتاً منظم؛
- کسی که از تصمیمگیری مالی روزانه خسته شده است؛
- فردی که میان پسانداز و لذت بردن از پول تعارض میبیند؛
- و کسی که به راهنمای عملی بیشتر از بحث نظری نیاز دارد.
۴. مسیر ساده ثروتمند شدن؛ چرا سرمایهگذاری نباید پیچیده باشد؟
نام اصلی: The Simple Path to Wealth
نویسنده: جی. ال. کالینز
موضوع: استقلال مالی، سرمایهگذاری بلندمدت و سادهسازی تصمیمها
«مسیر ساده ثروتمند شدن» از مجموعه نوشتههایی شکل گرفت که جی. ال. کالینز برای توضیح پول و سرمایهگذاری به دخترش نوشته بود.
ایده اصلی کتاب این است که سرمایهگذاری مؤثر لازم نیست پیچیده، پرمعامله یا وابسته به پیشبینی دائمی بازار باشد. سادگی، هزینه پایین، تنوع و زمان میتوانند از تلاش برای پیدا کردن بهترین معامله بعدی مهمتر باشند.
استقلال مالی یعنی داشتن حق انتخاب
در این کتاب، هدف ثروت فقط خرید بیشتر نیست. دارایی مالی باید بتواند قدرت انتخاب ایجاد کند:
- انتخاب شغل بدون وابستگی کامل به حقوق بعدی؛
- تحمل یک دوره بیکاری یا تغییر مسیر؛
- رد کردن شرایط کاری نامناسب؛
- و اختصاص دادن زمان بیشتر به خانواده، یادگیری یا علایق شخصی.
این تعریف با ایده مورگان هاوزل همراستا است: یکی از مهمترین کاربردهای پول، کنترل بیشتر بر زمان است.
پیچیدگی همیشه نشانه کیفیت نیست
بازار مالی با حجم زیادی از خبر، تحلیل، ابزار و اصطلاح احاطه شده است. این پیچیدگی میتواند این تصور را ایجاد کند که نتیجه بهتر فقط با فعالیت بیشتر بهدست میآید.
کتاب از یک رویکرد بلندمدت، متنوع و کمهزینه دفاع میکند. این اصل برای بسیاری از کشورها قابلفهم است، اما ابزارهایی که نویسنده نام میبرد عمدتاً به بازار و ساختار مالی آمریکا مربوطاند.
برای خواننده ایرانی، پیام قابلاستفاده این نیست که همان صندوق یا حساب را خریداری کند. پیام این است که هر ابزار را با این معیارها بررسی کند:
| معیار | پرسش |
|---|---|
| مالکیت | با خرید این ابزار دقیقاً مالک چه چیزی میشوم؟ |
| بازده | بازده احتمالی از کجا ایجاد میشود؟ |
| ریسک | چه اتفاقی باعث زیان میشود؟ |
| نقدشوندگی | با چه سرعت و هزینهای میتوانم خارج شوم؟ |
| هزینه | کارمزد، مالیات و اختلاف قیمت چقدر است؟ |
| تنوع | نتیجه به یک شرکت، صنعت یا دارایی وابسته است؟ |
| افق زمانی | چه مدت میتوانم پول را نگه دارم؟ |
این مفاهیم در راهنمای مفاهیم پایه سرمایهگذاری توضیح داده شدهاند.
بدهی، آزادی آینده را مصرف میکند
کتاب نگاه سختگیرانهای به بدهی مصرفی دارد. هر قسط بخشی از درآمد آینده را پیش از دریافت آن متعهد میکند.
تمام بدهیها یکسان نیستند، اما بدهیای که برای حفظ سبک زندگی یا خرید دارایی کمدوام ایجاد میشود، انعطاف مالی را کاهش میدهد.
پیش از ایجاد قسط جدید، این پرسش را مطرح کنید:
اگر درآمد من کاهش پیدا کند یا هزینه ضروری افزایش یابد، آیا هنوز میتوانم این قسط را بدون برداشت از پسانداز پرداخت کنم؟
نقطه قوت کتاب
کتاب اضطراب ناشی از پیچیدگی سرمایهگذاری را کاهش میدهد و بر اصولی تمرکز میکند که در بازههای طولانی اهمیت دارند: پسانداز منظم، هزینه پایین، تنوع، صبر و ادامه دادن برنامه.
محدودیت کتاب
مثالهای مالیاتی، حسابهای بازنشستگی و ابزارهای مشخص، آمریکامحور هستند. همچنین سادگی نباید به معنی نادیده گرفتن ریسک، ارزشگذاری یا شرایط اقتصادی محلی تعبیر شود.
پیش از سرمایهگذاری باید بودجه، بدهی و صندوق اضطراری تثبیت شده باشند. راهنمای سرمایهگذاری بلندمدت ترتیب این مراحل را توضیح میدهد.
تمرین بعد از مطالعه
یک «سیاست سرمایهگذاری شخصی» یکصفحهای بنویسید:
- هدف سرمایهگذاری چیست؟
- افق زمانی چقدر است؟
- چه مقدار زیان موقت قابلتحمل است؟
- چه مقدار از درآمد بهصورت منظم سرمایهگذاری میشود؟
- چه داراییهایی ممنوعاند؟
- هر چند وقت یکبار برنامه بازبینی میشود؟
- در زمان افت بازار چه کاری انجام نخواهید داد؟
این کتاب برای چه کسی مناسب است؟
- فردی که سرمایهگذاری را بیش از حد پیچیده میبیند؛
- کسی که به دنبال برنامه بلندمدت است؛
- فردی که معاملات زیاد و پیگیری دائمی قیمتها او را خسته کرده است؛
- و کسی که استقلال مالی را بهعنوان افزایش حق انتخاب میبیند.
۵. میلیونر همسایه؛ درآمد بالا با ثروت بالا یکسان نیست
نام اصلی: The Millionaire Next Door
نویسندگان: توماس جی. استنلی و ویلیام دی. دانکو
موضوع: انباشت ثروت، سبک زندگی، مصرف نمایشی و استقلال مالی
«میلیونر همسایه» بر پایه مطالعه الگوهای زندگی و رفتار مالی ثروتمندان آمریکایی نوشته شده است.
تصویر اصلی کتاب با تصور عمومی از ثروت تفاوت دارد. بسیاری از افرادی که دارایی قابلتوجهی ساختهاند، الزاماً زندگی پرزرقوبرق ندارند. در مقابل، بعضی افراد با درآمد بالا، بخش بزرگی از پول خود را برای حفظ ظاهر اجتماعی مصرف میکنند و دارایی خالص کمی دارند.
درآمد، مصرف و ثروت سه عدد متفاوتاند
برای بررسی وضعیت مالی باید این سه مفهوم را جدا کرد:
| مفهوم | تعریف |
|---|---|
| درآمد | پولی که در یک دوره وارد میشود |
| مصرف | پولی که برای زندگی و خواستهها خارج میشود |
| ثروت خالص | داراییها منهای بدهیها |
ممکن است فردی ماهانه درآمد بالایی داشته باشد، اما بهدلیل خانه، خودرو، سفر و خریدهای اقساطی گران، دارایی خالص کمی بسازد.
از طرف دیگر، فردی با درآمد متوسط میتواند با کنترل هزینه، نرخ پسانداز مناسب و سرمایهگذاری منظم، در طول زمان دارایی بیشتری انباشته کند.
تورم سبک زندگی چگونه شکل میگیرد؟
پس از افزایش درآمد، هزینهها نیز بهتدریج افزایش پیدا میکنند:
- خانه گرانتر؛
- خودرو جدیدتر؛
- خریدهای بیشتر؛
- سفرهای پرهزینهتر؛
- و تعهدات ثابت بزرگتر.
در نتیجه، فاصله میان درآمد و هزینه تقریباً ثابت میماند. فرد درآمد بیشتری دارد، اما آزادی مالی بیشتری بهدست نمیآورد.
راه مقابله، ثابت نگه داشتن همیشگی سطح زندگی نیست. باید بخشی از هر افزایش درآمد پیش از رشد هزینهها به آینده اختصاص پیدا کند.
برای نمونه:
افزایش درآمد
→ جبران هزینه ضروری
→ تکمیل صندوق اضطراری
→ کاهش بدهی
→ افزایش پسانداز
→ سپس افزایش محدود رفاه
جایگاه اجتماعی میتواند هزینه دائمی بسازد
خرید نمایشی فقط یک پرداخت نیست. گاهی یک زنجیره هزینه ایجاد میکند. خرید خودروی گرانتر میتواند هزینه بیمه، نگهداری و تعمیر بیشتری داشته باشد. خانه بزرگتر نیز ممکن است هزینه تجهیز، انرژی و نگهداری را افزایش دهد.
پیش از خرید، فقط قیمت اولیه را نبینید. هزینه کامل مالکیت را محاسبه کنید.
نقطه قوت کتاب
کتاب تفاوت میان «پول درآوردن» و «ثروت ساختن» را روشن میکند. همچنین نشان میدهد نمایش مصرف میتواند تصویری غیرواقعی از وضعیت مالی دیگران ایجاد کند.
محدودیت کتاب
دادهها و نمونهها متعلق به جامعه و دوره مشخصی در آمریکا هستند. ترکیب مشاغل، مالیات، مسکن و فرصتهای سرمایهگذاری در کشورهای دیگر متفاوت است.
همچنین مشاهده ویژگیهای افراد ثروتمند بهتنهایی ثابت نمیکند که هر فرد با تکرار همان رفتارها دقیقاً به همان نتیجه میرسد. کتاب را باید برای شناخت الگوها خواند، نه بهعنوان تضمین نتیجه.
تمرین بعد از مطالعه
دارایی خالص خود را محاسبه کنید:
دارایی خالص = مجموع داراییها − مجموع بدهیها
سپس هزینههای «نمایش جایگاه» در سه ماه گذشته را مشخص کنید. این دسته میتواند شامل خریدهایی باشد که بیشتر برای تأثیر گذاشتن بر دیگران انجام شدهاند تا تأمین یک نیاز یا رضایت شخصی پایدار.
این کتاب برای چه کسی مناسب است؟
- فردی که با وجود درآمد مناسب، دارایی کمی ساخته است؛
- کسی که پس از هر افزایش حقوق، هزینههایش نیز افزایش مییابد؛
- فردی که موفقیت مالی را فقط با ظاهر زندگی میسنجد؛
- و کسی که میخواهد نرخ پسانداز و دارایی خالص را جدیتر بگیرد.
۶. ثروتمندترین مرد بابل؛ اصول مالی در قالب داستانهای ساده
نام اصلی: The Richest Man in Babylon
نویسنده: جورج اس. کلاسون
موضوع: پسانداز، کنترل هزینه، محافظت از سرمایه و افزایش درآمد
«ثروتمندترین مرد بابل» مجموعهای از تمثیلها و داستانهایی است که اصول پایه مدیریت پول را در فضای بابل باستان بیان میکند.
هسته اولیه این داستانها در دهه ۱۹۲۰ به شکل جزوههایی درباره صرفهجویی و موفقیت مالی منتشر شد. زبان داستانی باعث شده است مفاهیم کتاب برای خوانندگان تازهکار ساده و بهیادماندنی باشند.
اول به خودتان پرداخت کنید
مشهورترین اصل کتاب این است که بخشی از هر درآمد باید پیش از مصرف کنار گذاشته شود.
در عمل:
درآمد − پسانداز برنامهریزیشده = بودجه قابلمصرف
نه اینکه:
درآمد − تمام هزینهها = پسانداز احتمالی
مقدار مناسب برای همه یکسان نیست. نکته اصلی، جدا کردن پسانداز در ابتدای چرخه درآمد و ادامه دادن آن است.
هزینهها تا اندازه درآمد رشد میکنند
کتاب میان نیاز و خواسته تفاوت میگذارد. بسیاری از هزینهها پس از مدتی ضروری به نظر میرسند، چون به آنها عادت کردهایم.
این موضوع به معنی حذف تمام خواستهها نیست. باید مشخص شود چه مقدار از درآمد برای نیاز، چه مقدار برای آینده و چه مقدار برای رفاه آزاد است.
از اصل سرمایه محافظت کنید
یکی از داستانهای کتاب درباره اعتماد کردن به افرادی است که در حوزه موردنظر تخصص ندارند. پیام آن ساده است: پیش از سپردن پول، منبع بازده، ریسک و صلاحیت طرف مقابل را بررسی کنید.
برای هر پیشنهاد مالی این پرسشها را بنویسید:
- سود از کجا تولید میشود؟
- چه کسی ریسک را تحمل میکند؟
- بدترین نتیجه ممکن چیست؟
- آیا امکان خروج وجود دارد؟
- آیا وعده بازده با ریسک ادعاشده سازگار است؟
- آیا تصمیم فقط به اعتماد شخصی وابسته است؟
توان درآمدزایی را افزایش دهید
کتاب فقط بر کاهش هزینه تمرکز نمیکند. یادگیری مهارت، افزایش تجربه و بهتر شدن در کار نیز بخشی از برنامه مالی است.
کنترل هزینه یک سقف دارد. نمیتوانید هزینه ضروری را تا صفر کاهش دهید، اما امکان رشد درآمد در بلندمدت میتواند بیشتر باشد.
نقطه قوت کتاب
اصول پایه را بدون اصطلاحات پیچیده توضیح میدهد. برای فردی که تازه وارد مدیریت مالی شخصی شده است، شروع سادهای محسوب میشود.
محدودیت کتاب
داستانها عمداً سادهسازی شدهاند. توصیههای آن برای انتخاب ابزار سرمایهگذاری، مدیریت ریسک یا برنامهریزی مالی مدرن کافی نیستند.
همچنین بعضی جملهها ممکن است این تصور را ایجاد کنند که موفقیت مالی فقط نتیجه انضباط فردی است، در حالی که درآمد، اقتصاد، سلامت، خانواده و فرصتهای اجتماعی نیز بر نتیجه اثر دارند.
تمرین بعد از مطالعه
یک قانون ثابت برای چرخه درآمد بعدی تعیین کنید:
پس از دریافت هر درآمد، ابتدا مبلغ ... تومان یا ... درصد برای آینده کنار گذاشته میشود.
مبلغ باید بهاندازهای باشد که بتوانید چند ماه ادامه دهید. پسانداز کوچک و پایدار از هدف بزرگ و ناپایدار مفیدتر است.
این کتاب برای چه کسی مناسب است؟
- نوجوانان و افراد تازهکار؛
- کسی که با متنهای فنی ارتباط نمیگیرد؛
- فردی که هنوز عادت پسانداز منظم ندارد؛
- و کسی که میخواهد اصول پایه را در قالب داستان مرور کند.
۷. تفکر، سریع و کند؛ ذهن چگونه تصمیمهای مالی اشتباه میگیرد؟
نام اصلی: Thinking, Fast and Slow
نویسنده: دنیل کانمن
موضوع: تصمیمگیری، سوگیری شناختی، ریسک و قضاوت
«تفکر، سریع و کند» مستقیماً یک کتاب بودجهبندی یا سرمایهگذاری نیست. این کتاب درباره سازوکار تصمیمگیری انسان است؛ موضوعی که تقریباً در تمام انتخابهای مالی حضور دارد.
دنیل کانمن دو شیوه کلی تفکر را توضیح میدهد:
- تفکر سریع: خودکار، شهودی، سریع و کمزحمت؛
- تفکر کند: سنجیده، تحلیلی، آهسته و نیازمند توجه.
هر دو شیوه ضروریاند. مشکل زمانی ایجاد میشود که برای یک تصمیم پیچیده مالی، فقط به پاسخ سریع و شهودی اعتماد کنیم.
زیان از سود هماندازه دردناکتر است
بسیاری از افراد زیان را شدیدتر از سود مشابه تجربه میکنند. این ویژگی میتواند رفتارهای متناقض بسازد:
- فروش عجولانه دارایی پس از افت؛
- نگه داشتن یک سرمایهگذاری نامناسب برای فرار از پذیرش زیان؛
- انتخاب گزینه بیش از حد محافظهکارانه؛
- یا پذیرش ریسک بزرگ برای جبران یک ضرر قبلی.
راهحل، حذف احساس نیست. باید پیش از ایجاد فشار، قانون تصمیم را مشخص کنید.
برای نمونه:
- حداکثر سهم هر دارایی چقدر است؟
- چه افتی در محدوده انتظار قرار دارد؟
- چه اتفاقی فرض اولیه سرمایهگذاری را باطل میکند؟
- چه زمانی بازبینی انجام میشود؟
عدد اول میتواند ذهن را لنگر بیندازد
قیمت اولیه، تخفیف اعلامشده، پیشبینی یک تحلیلگر یا بالاترین قیمت قبلی میتواند به لنگر ذهنی تبدیل شود.
ممکن است بگویید یک کالا ارزان است، چون قبلاً قیمت بالاتری داشته؛ بدون اینکه بررسی کنید آیا اصلاً به آن نیاز دارید. ممکن است یک دارایی را ارزان بدانید، چون از سقف قبلی فاصله گرفته؛ بدون اینکه ارزش و ریسک آن را بررسی کنید.
پرسش مناسب این است:
اگر عدد قبلی را نمیدانستم، با اطلاعات امروز چه تصمیمی میگرفتم؟
اعتماد بیش از حد، عدمقطعیت را پنهان میکند
انسانها معمولاً توانایی خود در پیشبینی آینده را بیش از واقعیت ارزیابی میکنند. در امور مالی، این مسئله میتواند به تمرکز زیاد سرمایه، معاملات مکرر و نادیده گرفتن سناریوهای نامطلوب منجر شود.
بهجای یک پیشبینی واحد، چند سناریو بسازید:
| سناریو | پرسش |
|---|---|
| مطلوب | اگر شرایط بهتر از انتظار شد چه میشود؟ |
| پایه | محتملترین مسیر چیست؟ |
| نامطلوب | اگر درآمد، قیمت یا بازار برخلاف انتظار حرکت کرد چه میشود؟ |
| بحرانی | چه اتفاقی برنامه را از بین میبرد؟ |
چارچوب بیان مسئله، انتخاب را تغییر میدهد
یک تصمیم میتواند با دو بیان متفاوت واکنش متفاوتی ایجاد کند.
«۹۰ درصد احتمال موفقیت» و «۱۰ درصد احتمال شکست» از نظر ریاضی یکساناند، اما احساس یکسانی ایجاد نمیکنند. در تصمیم مالی، مسئله را هم از زاویه سود و هم از زاویه زیان بنویسید.
نقطه قوت کتاب
کتاب نشان میدهد چرا تصمیمگیری منطقی دشوارتر از داشتن اطلاعات است. پس از مطالعه، نسبت به اطمینان بیش از حد، روایتهای جذاب، قیمتهای مرجع و تصمیمهای لحظهای حساستر میشوید.
محدودیت کتاب
کتاب طولانی و نسبتاً سنگین است و تمام فصلهای آن مستقیماً به امور مالی مربوط نیستند. برای خواننده تازهکار ممکن است بهتر باشد پس از یک کتاب سادهتر سراغ آن برود.
همچنین نباید هر تصمیم نامطلوب را پس از وقوع به یک سوگیری نسبت داد. هدف مفاهیم کتاب، ساختن پرسش و کنترل بهتر تصمیم است؛ نه برچسب زدن به تمام رفتارها.
تمرین بعد از مطالعه
برای خریدها و تصمیمهای سرمایهگذاری مهم، یک دوره توقف تعیین کنید:
| نوع تصمیم | دوره توقف پیشنهادی |
|---|---|
| خرید اختیاری متوسط | ۲۴ ساعت |
| خرید بزرگ یا قسط جدید | ۷ روز |
| سرمایهگذاری جدید | تا تکمیل چکلیست |
| فروش هیجانی پس از افت | تا زمان بازبینی فرض اولیه |
در دوره توقف، تصمیم را با اعداد، سناریوها و هزینه فرصت بررسی کنید.
این کتاب برای چه کسی مناسب است؟
- فردی که تصمیمهای مالی هیجانی میگیرد؛
- سرمایهگذاری که به تحلیل خود بیش از حد مطمئن است؛
- کسی که تحت تأثیر تخفیف، قیمت قبلی یا نظر جمع قرار میگیرد؛
- و خوانندهای که به اقتصاد رفتاری و روانشناسی تصمیم علاقه دارد.
این کتابها چه اختلافی با یکدیگر دارند؟
کتابهای مالی همیشه توصیه یکسانی ارائه نمیدهند. این اختلاف لزوماً به معنی غلط بودن یکی از آنها نیست؛ هر کتاب مسئله متفاوتی را هدف گرفته است.
ثبت دقیق یا سیستم ساده؟
«پول یا زندگی شما» بر اندازهگیری و بررسی دقیق هزینه تأکید میکند. «به تو یاد میدهم ثروتمند شوی» تلاش میکند بخش بزرگی از فرایند را خودکار و ساده کند.
ترکیب مناسب میتواند چنین باشد:
- برای یک تا سه ماه هزینهها را دقیق ثبت کنید؛
- الگوهای اصلی را شناسایی کنید؛
- سپس انتقالها و سقفهای ثابت را خودکار یا تکرارشونده کنید؛
- فقط انحرافها و تغییرهای مهم را بررسی کنید.
کاهش هزینه یا خرج کردن برای علایق؟
«ثروتمندترین مرد بابل» و «میلیونر همسایه» بر کنترل مصرف تأکید بیشتری دارند. رامیت ستی اجازه میدهد برای اولویتهای واقعی بیشتر خرج کنید.
تعارضی وجود ندارد، اگر ترتیب رعایت شود:
درآمد
− تعهدات
− پسانداز
− امنیت مالی
= پول قابلخرج آگاهانه
پس از انجام وظایف اصلی، میتوانید پول آزاد را مطابق ارزشهای خود خرج کنید.
سادگی یا تحلیل عمیق؟
«مسیر ساده ثروتمند شدن» از سادهسازی سرمایهگذاری دفاع میکند. «تفکر، سریع و کند» نشان میدهد تصمیمها چقدر میتوانند تحت تأثیر خطاهای ذهنی قرار بگیرند.
نتیجه عملی این است که سیستم سرمایهگذاری باید ساده باشد، اما فرایند انتخاب و کنترل ریسک نباید سطحی باشد.
از کدام کتاب شروع کنیم؟
برای شروع از صفر
- ثروتمندترین مرد بابل؛
- روانشناسی پول؛
- به تو یاد میدهم ثروتمند شوی.
کتاب اول اصول را ساده میکند، کتاب دوم رفتار را توضیح میدهد و کتاب سوم آنها را به سیستم اجرایی تبدیل میکند.
برای کنترل هزینه و سبک زندگی
- پول یا زندگی شما؛
- میلیونر همسایه؛
- روانشناسی پول.
این مسیر کمک میکند هزینه را با زمان، رضایت، جایگاه اجتماعی و تعریف شخصی «کافی» بررسی کنید.
برای شروع سرمایهگذاری
- روانشناسی پول؛
- مفاهیم پایه سرمایهگذاری؛
- مسیر ساده ثروتمند شدن؛
- تفکر، سریع و کند.
پیش از انتخاب دارایی، باید رفتار، ریسک، افق زمانی و نقش سرمایهگذاری در برنامه مالی روشن باشد.
برای فردی که درآمد دارد اما پیشرفت مالی نمیبیند
- میلیونر همسایه؛
- به تو یاد میدهم ثروتمند شوی؛
- پول یا زندگی شما.
این ترتیب ابتدا فاصله درآمد و ثروت را نشان میدهد، سپس جریان پول را اصلاح میکند و در مرحله سوم کیفیت مصرف را بررسی میکند.
چطور یک کتاب مالی را به نتیجه واقعی تبدیل کنیم؟
خواندن کتاب بهتنهایی رفتار مالی را تغییر نمیدهد. هر کتاب باید حداقل به یک اقدام قابلاندازهگیری منتهی شود.
قانون یک کتاب، یک تغییر
پس از پایان هر کتاب، فقط یک تغییر اصلی انتخاب کنید:
| کتاب | تغییر نمونه |
|---|---|
| روانشناسی پول | تعریف عدد «کافی» و حاشیه امن |
| پول یا زندگی شما | محاسبه دستمزد واقعی ساعتی |
| به تو یاد میدهم ثروتمند شوی | طراحی جریان روز دریافت حقوق |
| مسیر ساده ثروتمند شدن | نوشتن سیاست سرمایهگذاری |
| میلیونر همسایه | محاسبه دارایی خالص |
| ثروتمندترین مرد بابل | انتقال پسانداز در ابتدای ماه |
| تفکر، سریع و کند | ساخت چکلیست تصمیمهای بزرگ |
تغییر را حداقل یک چرخه مالی اجرا کنید. سپس نتیجه را بررسی و اصلاح کنید.
خلاصهبرداری را به تصمیم تبدیل کنید
بهجای نوشتن دهها نقلقول، برای هر فصل این چهار مورد را ثبت کنید:
- ایده اصلی چیست؟
- این ایده کدام رفتار من را توضیح میدهد؟
- چه بخشی با شرایط من سازگار نیست؟
- چه تصمیمی باید تغییر کند؟
توصیههای خارجی را ترجمه مفهومی کنید
در کتابهای خارجی معمولاً با حسابها، صندوقها، نرخهای مالیاتی و قوانین خاص روبهرو میشوید.
بهجای کپی کردن نام ابزار، وظیفه آن را پیدا کنید:
| ابزار خارجی | وظیفه موردنظر |
|---|---|
| حساب اضطراری | نقدینگی سریع و کمریسک |
| حساب بازنشستگی | سرمایهگذاری بلندمدت با محدودیت برداشت |
| صندوق شاخص | تنوع گسترده با هزینه پایین |
| انتقال خودکار | حذف وابستگی به تصمیم روزانه |
| امتیاز اعتباری | اندازهگیری رفتار بازپرداخت بدهی |
سپس ببینید در ساختار مالی و قانونی محل زندگی شما چه روشی همان وظیفه را انجام میدهد.
چگونه ترجمه مناسب انتخاب کنیم؟
برای انتخاب ترجمه فقط به طرح جلد یا عبارت «پرفروشترین ترجمه» اعتماد نکنید.
این موارد را بررسی کنید:
- نام کامل نویسنده و عنوان اصلی درج شده باشد؛
- ویرایش یا سال نسخه مبنا مشخص باشد؛
- چند صفحه از بخشهای مفهومی را مقایسه کنید؛
- اصطلاحهای مالی بهصورت یکدست ترجمه شده باشند؛
- حذف یا خلاصهسازی بدون توضیح انجام نشده باشد؛
- مقدمه مترجم جای متن نویسنده را نگرفته باشد؛
- ارجاعها، جدولها و توضیحات نسخه اصلی حفظ شده باشند.
در کتابهایی مانند «تفکر، سریع و کند»، کیفیت ترجمه اصطلاحات روانشناسی و اقتصاد رفتاری اهمیت زیادی دارد. در کتابهای اجرایی مانند «به تو یاد میدهم ثروتمند شوی»، مشخص بودن تفاوت ساختار مالی ایران و آمریکا مهمتر است.
برنامه ۳۰ روزه مطالعه و اجرا
هفته اول: رفتار مالی
- فصلهای ابتدایی «روانشناسی پول» را بخوانید؛
- سه باور اصلی خود درباره پول را بنویسید؛
- هزینههای روزانه را ثبت کنید؛
- یک رفتار تکراری و پرهزینه را مشخص کنید.
هفته دوم: جریان پول
- بخشهای اجرایی «به تو یاد میدهم ثروتمند شوی» را بخوانید؛
- درآمد را میان تعهد، پسانداز و خرج آزاد تقسیم کنید؛
- انتقال پسانداز را به ابتدای چرخه درآمد ببرید؛
- یک هزینه ثابت بدون استفاده را حذف کنید.
هفته سوم: ارزش و سبک زندگی
- از «پول یا زندگی شما» یا «میلیونر همسایه» بخوانید؛
- دستمزد واقعی ساعتی یا دارایی خالص را محاسبه کنید؛
- سه هزینه کمرضایت را شناسایی کنید؛
- برای افزایش درآمد بعدی قانون تقسیم بنویسید.
هفته چهارم: آینده
- «مسیر ساده ثروتمند شدن» را شروع کنید؛
- هدف، افق زمانی و تحمل ریسک را بنویسید؛
- وضعیت صندوق اضطراری را بررسی کنید؛
- یک سیاست سرمایهگذاری کوتاه تهیه کنید.
در پایان ۳۰ روز، نتیجه مطلوب تمام کردن هفت کتاب نیست. نتیجه مطلوب باید یک سیستم مالی روشنتر و چند رفتار قابلاندازهگیری باشد.
پرسشهای رایج
بهترین کتاب برای شروع مدیریت مالی شخصی کدام است؟
برای شروع ساده، «ثروتمندترین مرد بابل» مناسب است. برای شناخت رفتار، «روانشناسی پول» انتخاب بهتری است. برای ساخت یک سیستم اجرایی، «به تو یاد میدهم ثروتمند شوی» کاربرد بیشتری دارد.
آیا کتابهای قدیمی هنوز مفید هستند؟
اصولی مانند کمتر خرج کردن از درآمد، پسانداز منظم، کنترل بدهی و محافظت از سرمایه همچنان قابلاستفادهاند. اما قیمتها، قوانین، مالیات، ابزارهای سرمایهگذاری و شرایط اقتصادی تغییر میکنند. اصل را از مثال تاریخی جدا کنید.
آیا توصیههای مالی آمریکایی در ایران قابلاجرا هستند؟
نام حسابها و محصولات مالی معمولاً قابلانتقال نیستند. مفاهیمی مانند خودکارسازی، تنوع، هزینه پایین، حاشیه امن، افق زمانی و کنترل بدهی قابلاستفادهاند، اما ابزار اجرایی باید با بازار و قوانین ایران تطبیق داده شود.
خلاصه کتاب کافی است؟
خلاصه برای انتخاب کتاب و فهم ایده کلی مفید است، اما معمولاً منطق، مثالها و محدودیتهای توصیه را حذف میکند. برای اجرای یک روش مالی، خواندن بخشهای اصلی و انجام تمرینها ارزش بیشتری دارد.
آیا با خواندن این کتابها میتوان سرمایهگذاری را شروع کرد؟
کتابها دانش پایه و چارچوب تصمیم میدهند، اما جای بررسی ابزار، ریسک، نقدشوندگی، هزینه و وضعیت شخصی را نمیگیرند. پیش از سرمایهگذاری، بودجه، بدهی پرهزینه و صندوق اضطراری را بررسی کنید.
چند کتاب را همزمان بخوانیم؟
برای اجرای بهتر، یک کتاب اصلی انتخاب کنید. کتاب دوم را فقط برای تکمیل همان موضوع بخوانید. مطالعه همزمان چند روش مختلف میتواند به جمعآوری اطلاعات بدون تغییر رفتار منجر شود.
جمعبندی
این هفت کتاب پاسخ یک پرسش واحد را از زاویههای متفاوت میدهند: چگونه پول را به ابزاری برای امنیت، اختیار و زندگی بهتر تبدیل کنیم؟
- «روانشناسی پول» نشان میدهد رفتار از دانش مهمتر است؛
- «پول یا زندگی شما» هزینه را به زمان و انرژی زندگی مرتبط میکند؛
- «به تو یاد میدهم ثروتمند شوی» یک سیستم اجرایی برای جریان پول میسازد؛
- «مسیر ساده ثروتمند شدن» سرمایهگذاری بلندمدت را ساده میکند؛
- «میلیونر همسایه» تفاوت درآمد، مصرف نمایشی و ثروت را نشان میدهد؛
- «ثروتمندترین مرد بابل» اصول پایه را در قالب داستان آموزش میدهد؛
- و «تفکر، سریع و کند» خطاهای ذهنی پشت تصمیمهای مالی را آشکار میکند.
بهترین کتاب، کتابی نیست که بیشترین جمله قابلنقل را داشته باشد. بهترین کتاب برای شما کتابی است که یک تصمیم واقعی را تغییر دهد: ثبت هزینه را شروع کنید، پسانداز را به ابتدای ماه ببرید، بدهی جدید را متوقف کنید، تعریف روشنی از «کافی» بسازید یا برنامه سرمایهگذاری خود را روی کاغذ بیاورید.
در ریالیتی میتوانید نتیجه این مطالعه را به داده و تصمیم تبدیل کنید: درآمد و هزینه را ثبت کنید، دستههای پرخرج را ببینید، بودجه ماهانه بسازید و تغییر رفتار مالی را در طول زمان بررسی کنید.