پرش به مطلب اصلی
تیم ریالیتی
ریالیتی
View All Authors

اگر درآمدتان فردا قطع شود، چند ماه دوام می‌آورید؟

· خواندن 27 دقیقه
تیم ریالیتی
ریالیتی

اگر درآمدتان فردا قطع شود، چند ماه دوام می‌آورید؟

فرض کنید امشب آخرین پیام کاری روز را می‌خوانید و فردا صبح متوجه می‌شوید درآمد اصلی شما متوقف شده است.

ممکن است تعدیل شده باشید. ممکن است پروژه اصلی یک فریلنسر ناگهان لغو شده باشد. ممکن است کسب‌وکار برای مدتی فروش کافی نداشته باشد. یا شاید مشکلی ایجاد شده که چند ماه امکان کار کردن را کاهش دهد.

سؤال اول معمولاً این است:

حالا چه کار کنم؟

اما یک سؤال عددی‌تر وجود دارد که بخش بزرگی از پاسخ را مشخص می‌کند:

اگر از فردا هیچ درآمدی نداشته باشم، با منابع فعلی چند ماه می‌توانم هزینه‌های ضروری زندگی را پرداخت کنم؟

این عدد را می‌توان دوام مالی یا Financial Runway نامید.

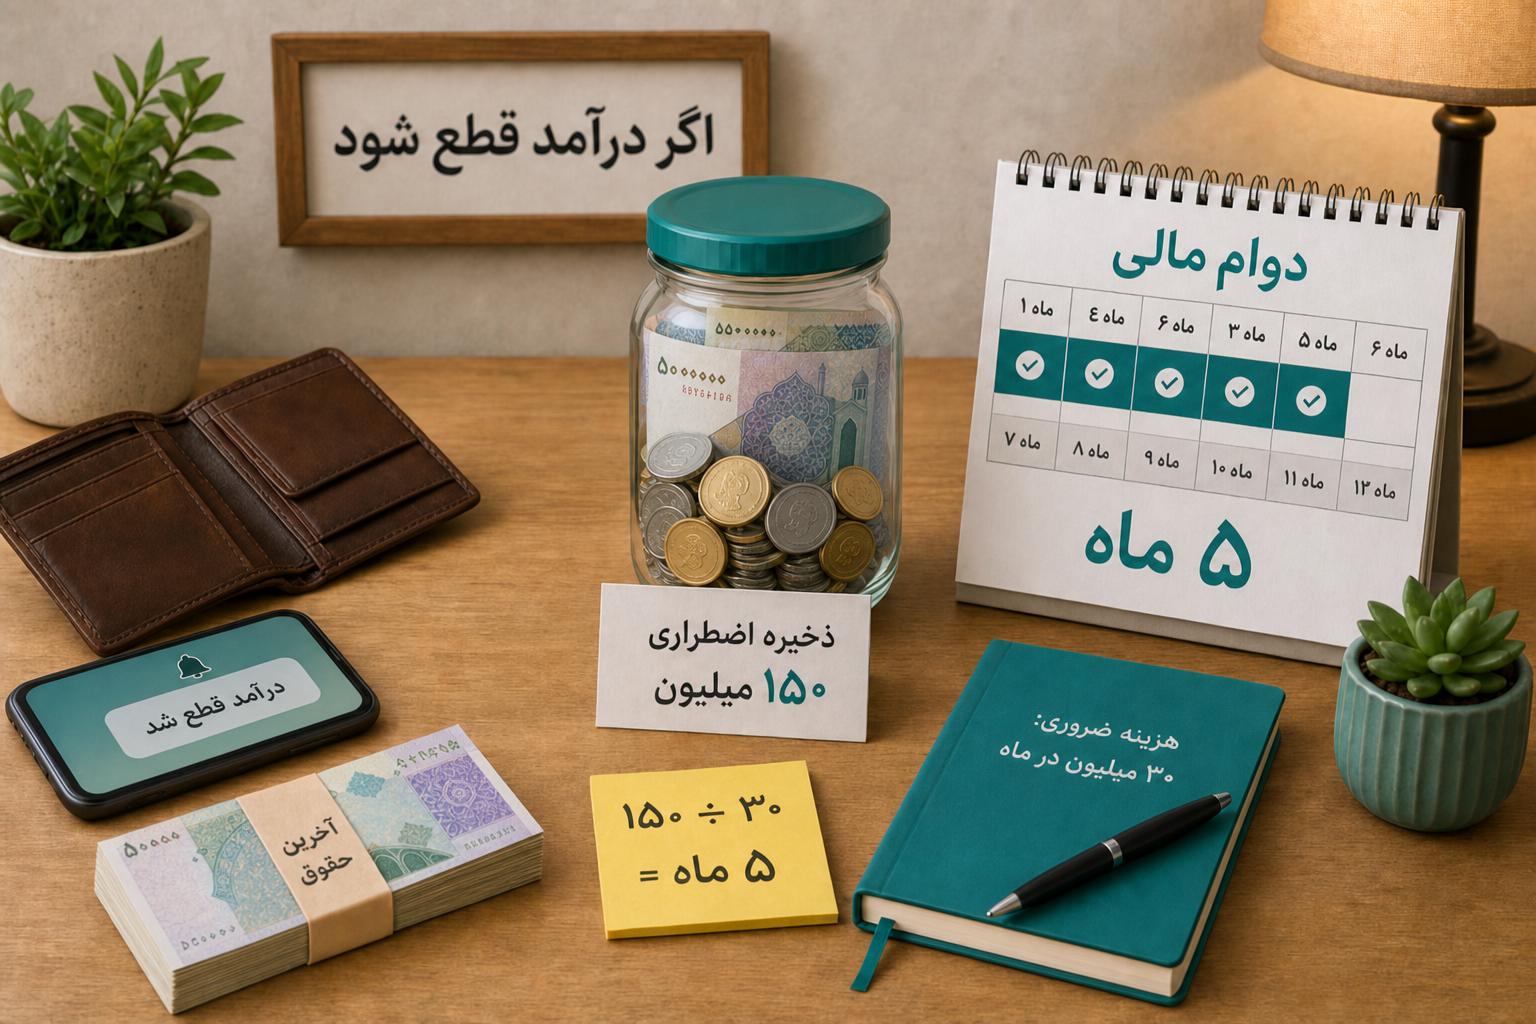
اگر برای ادامه یک ماه زندگی حداقل ۳۰ میلیون تومان لازم دارید و ۱۵۰ میلیون تومان پول قابل‌استفاده برای چنین شرایطی کنار گذاشته‌اید:

۱۵۰ ÷ ۳۰ = ۵ ماه

یعنی در یک محاسبه ساده، حدود پنج ماه زمان دارید.

اما محاسبه واقعی کمی پیچیده‌تر است.

آیا تمام ۱۵۰ میلیون واقعاً آزاد است؟ آیا هزینه ماهانه در شرایط قطع درآمد همان هزینه ماه عادی خواهد بود؟ هزینه بیمه سالانه، تعمیر خودرو یا شهریه‌ای که دو ماه دیگر می‌رسد چه می‌شود؟ اگر همسر شما همچنان درآمد داشته باشد چطور؟ اگر درآمد فریلنسری کوچکی باقی بماند؟

و مهم‌تر از همه:

چند ماه دوام برای شما کافی است؟

این مطلب یک عدد عمومی مثل «همه باید شش ماه پس‌انداز داشته باشند» ارائه نمی‌کند.

هدف این است که عدد خودتان را بسازید.
خرید قسطی چگونه قیمت واقعی کالا را از ذهن ما پنهان می‌کند؟

· خواندن 25 دقیقه
تیم ریالیتی
ریالیتی

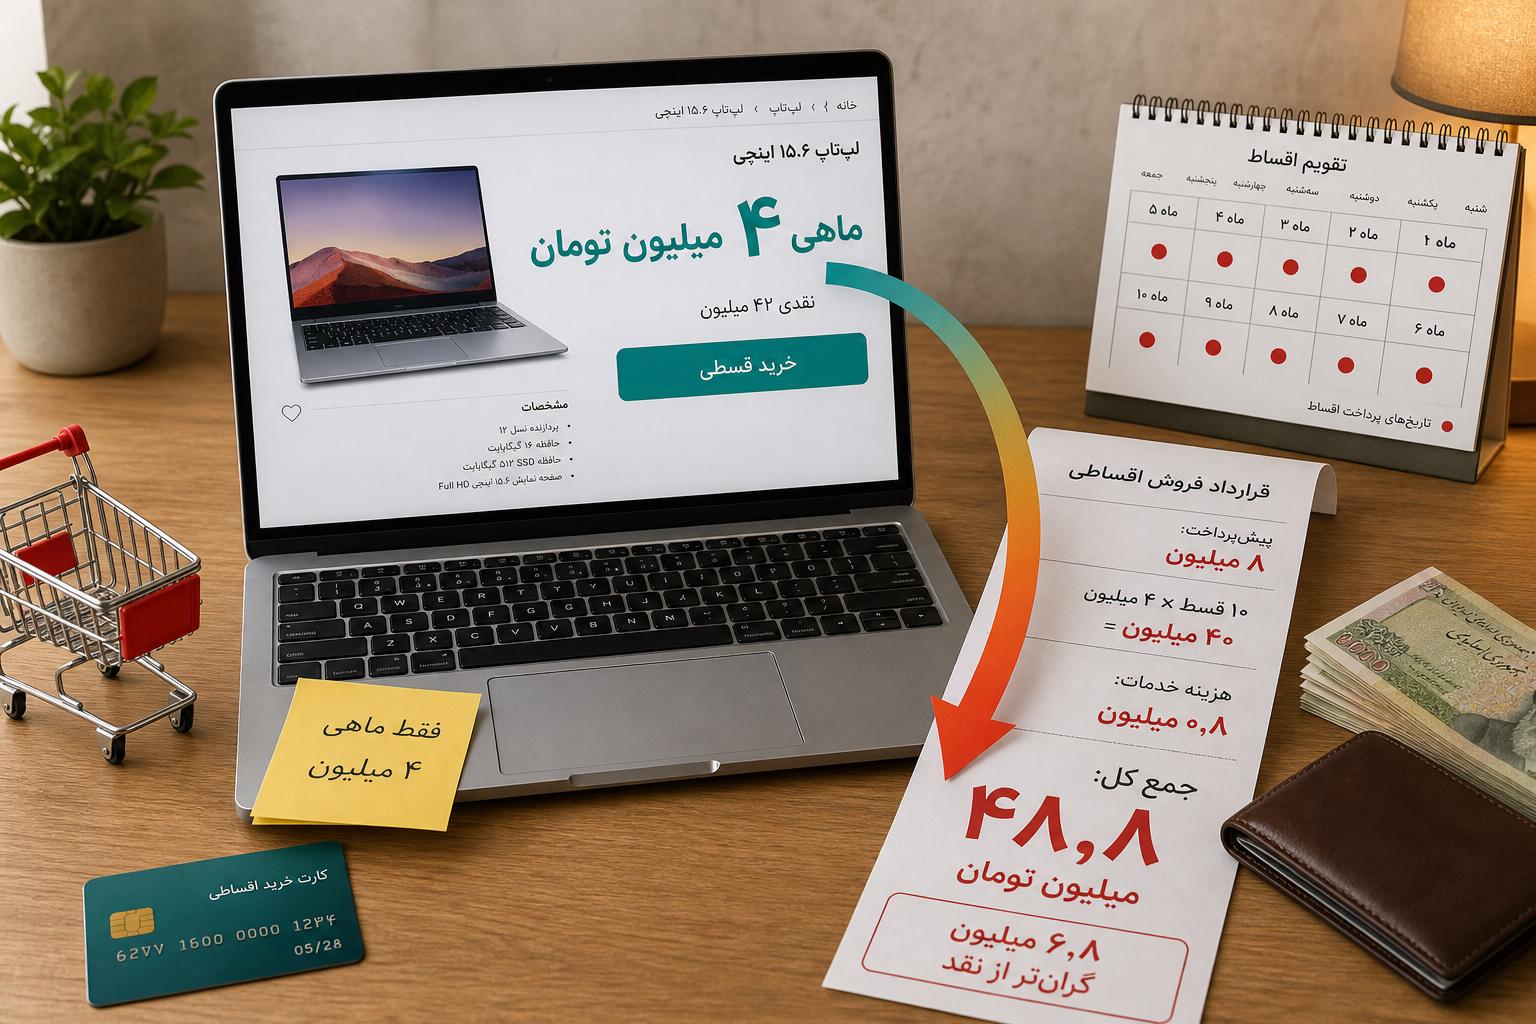
خرید قسطی چگونه قیمت واقعی کالا را از ذهن ما پنهان می‌کند؟

فرض کنید برای خرید یک لپ‌تاپ وارد فروشگاه شده‌اید. قیمت نقدی دستگاه ۴۲ میلیون تومان است.

عدد بزرگی است. احتمالاً چند ثانیه مکث می‌کنید، موجودی حساب را به یاد می‌آورید و از خودتان می‌پرسید آیا واقعاً این خرید ارزش ۴۲ میلیون تومان دارد یا نه.

حالا همان محصول با یک جمله دیگر نمایش داده می‌شود:

فقط ماهی ۴ میلیون تومان

ناگهان مسئله تغییر می‌کند.

دیگر ذهن شما با «یک خرید ۴۲ یا ۴۸ میلیون تومانی» روبه‌رو نیست. با یک سؤال بسیار کوچک‌تر روبه‌رو است:

آیا می‌توانم ماهی ۴ میلیون تومان کنار بگذارم؟

ممکن است پاسخ این سؤال مثبت باشد، در حالی که اگر قیمت کل جلوی چشم شما باقی می‌ماند، اصلاً خرید را انجام نمی‌دادید.

این یکی از مهم‌ترین ویژگی‌های خرید قسطی است: قیمت را حذف نمی‌کند؛ شکل دیده شدن آن را تغییر می‌دهد.

تورم سبک زندگی؛ چرا با بیشتر شدن درآمد، خرج ما هم بیشتر می‌شود؟

· خواندن 28 دقیقه
تیم ریالیتی
ریالیتی

تورم سبک زندگی؛ چرا با بیشتر شدن درآمد، خرج ما هم بیشتر می‌شود؟

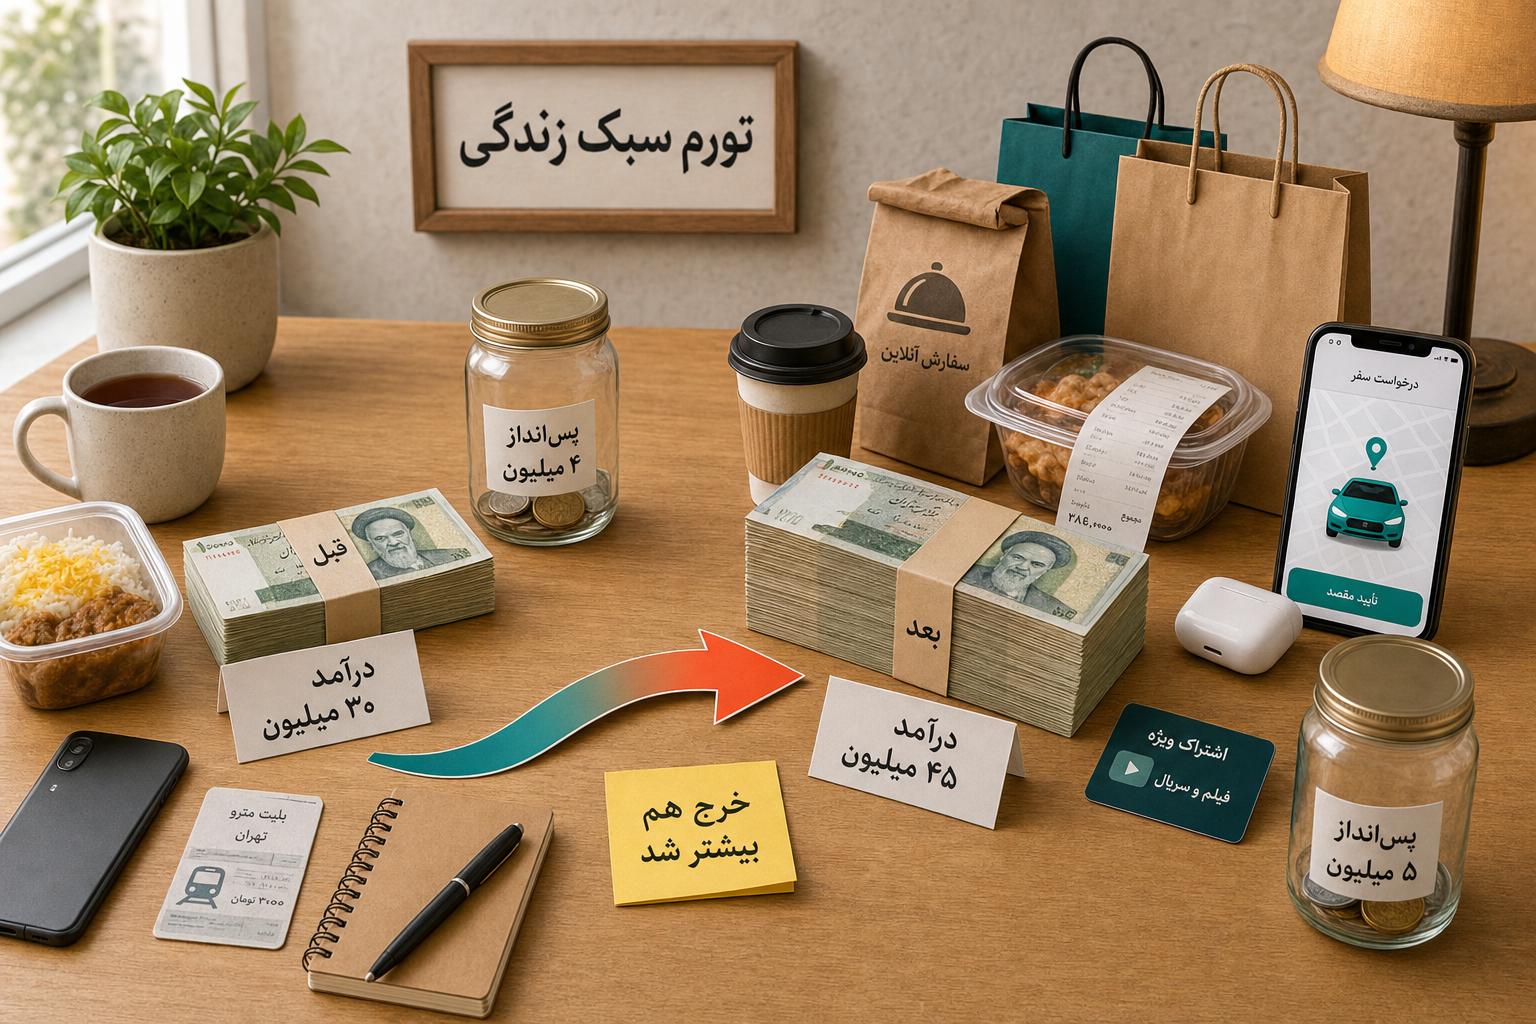
فرض کنید دو سال قبل ماهی ۳۰ میلیون تومان درآمد داشتید.

آن زمان با خودتان می‌گفتید:

اگر درآمدم به ۴۵ میلیون برسد، دیگر واقعاً می‌توانم پس‌انداز کنم.

چند ماه می‌گذرد، شغل جدیدی پیدا می‌کنید یا حقوقتان افزایش پیدا می‌کند و بالاخره درآمد به ۴۵ میلیون تومان می‌رسد.

اما اتفاق عجیبی می‌افتد.

خانه کمی بهتر می‌شود. تاکسی اینترنتی جای بخشی از رفت‌وآمد قبلی را می‌گیرد. سفارش غذا بیشتر می‌شود. چند اشتراک جدید اضافه می‌کنید. گوشی‌ای که تا دیروز قابل‌استفاده بود، ناگهان قدیمی احساس می‌شود.

چند ماه بعد درآمد شما واقعاً ۱۵ میلیون تومان بیشتر شده است، اما مبلغی که آخر ماه باقی می‌ماند تقریباً همان قبلی است.

شاید حتی کمتر.

این پدیده معمولاً با نام تورم سبک زندگی یا Lifestyle Inflation / Lifestyle Creep شناخته می‌شود:

وقتی با افزایش درآمد، سطح هزینه‌های ما هم به‌تدریج بالا می‌رود و بخش بزرگی از درآمد اضافه، به جای افزایش پس‌انداز و آزادی مالی، تبدیل به هزینه‌های جدید می‌شود.

اما یک نکته مهم وجود دارد:

هر افزایش هزینه‌ای بعد از افزایش حقوق، تورم سبک زندگی نیست.

گاهی زندگی واقعاً گران‌تر شده است. گاهی کیفیت زندگی را آگاهانه بهتر کرده‌ایم. و گاهی بدون اینکه تصمیم مشخصی گرفته باشیم، تعریفمان از «عادی» تغییر کرده است.

این مطلب درباره تشخیص تفاوت این سه حالت است.

حداقل هزینه زندگی شما چقدر است؟

· خواندن 22 دقیقه
تیم ریالیتی
ریالیتی

حداقل هزینه زندگی شما چقدر است؟

اگر از شما بپرسند:

ماهی چقدر خرج می‌کنید؟

شاید بتوانید با نگاه کردن به حساب بانکی یا اپ مدیریت هزینه یک عدد تقریبی بگویید:

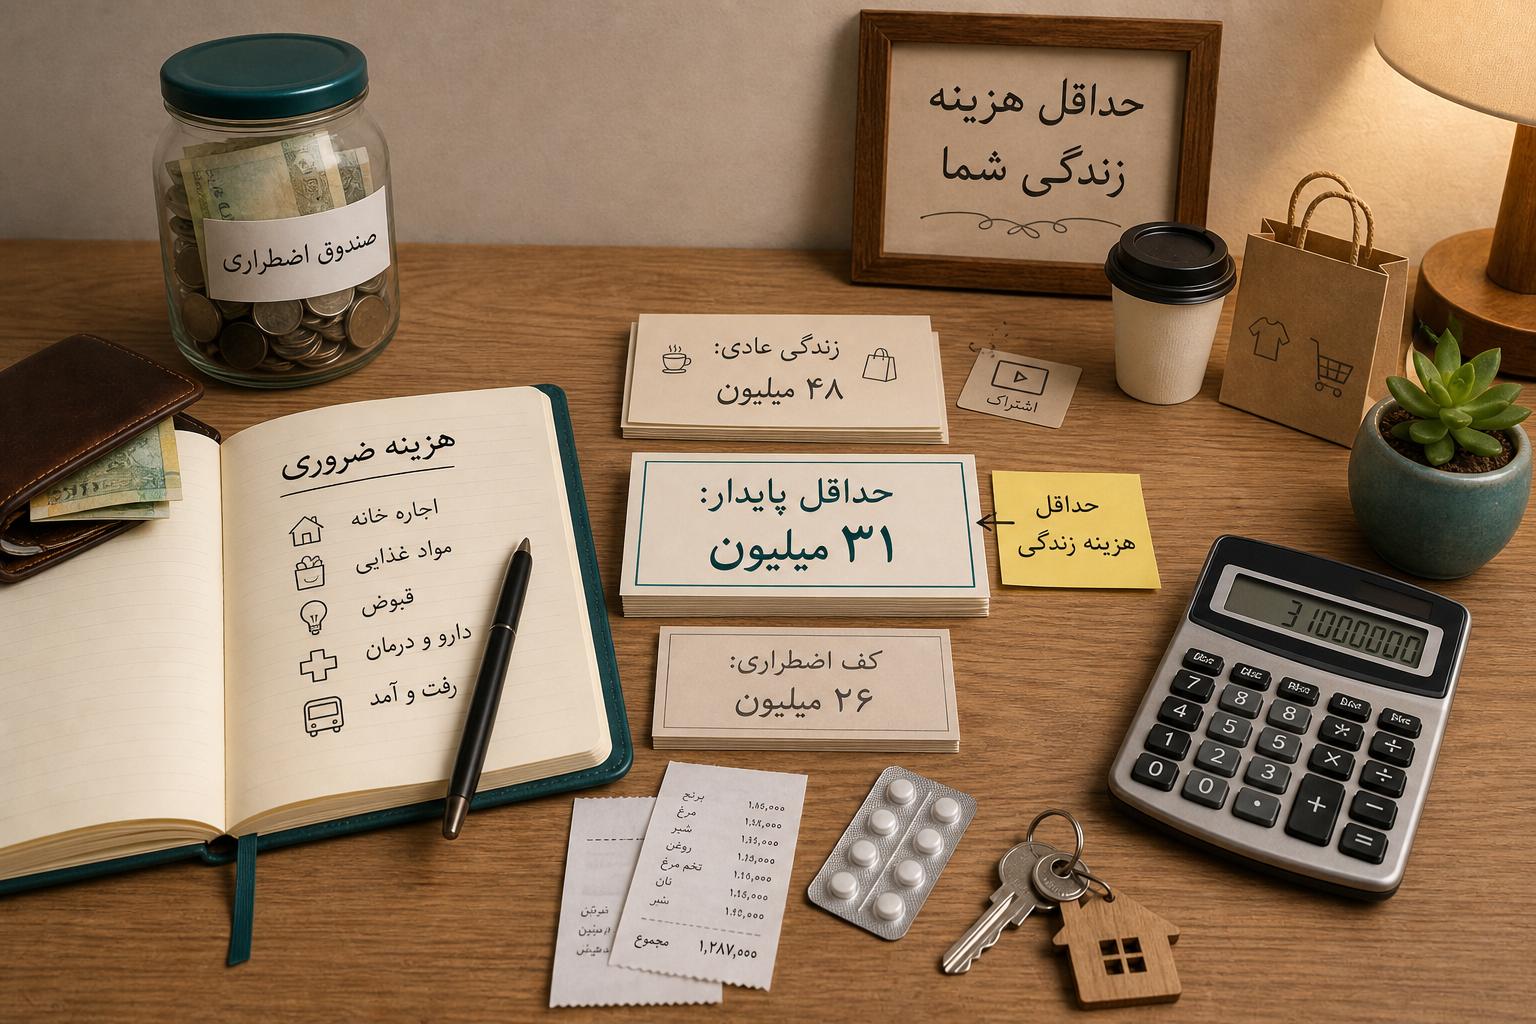
حدود ۴۵ میلیون تومان.

اما اگر سؤال کمی تغییر کند:

حداقل چقدر پول لازم دارید تا یک ماه زندگی را بدون ایجاد بدهی جدید ادامه دهید؟

جواب سخت‌تر می‌شود.

آیا رستوران را حذف می‌کنید؟

تاکسی چطور؟

اشتراک‌ها؟

پس‌انداز ماهانه؟

هزینه درمان؟

قسط؟

بیمه‌ای که هر شش ماه پرداخت می‌شود؟

تعمیر خودرو؟

هزینه فرزند؟

و اگر قرار باشد این بودجه را نه یک هفته، بلکه شش ماه ادامه دهید، آیا هنوز قابل‌تحمل است؟

دانستن حداقل هزینه زندگی یکی از بنیادی‌ترین اعداد مالی شخصی است.

چون بسیاری از سؤال‌های مهم مالی بدون آن جواب دقیقی ندارند:

  • صندوق اضطراری من باید چقدر باشد؟
  • اگر درآمدم قطع شود چند ماه دوام می‌آورم؟
  • حداقل حقوقی که برای یک شغل جدید نیاز دارم چقدر است؟
  • آیا می‌توانم چند ماه مرخصی بگیرم؟
  • آیا می‌توانم شغل فعلی را ترک کنم؟
  • هزینه ثابت زندگی من بیش از حد بالا رفته؟
  • برای استقلال مالی تقریباً چه مقدار درآمد لازم دارم؟

اما «حداقل هزینه زندگی» به معنی زندگی با نان و آب نیست.

عدد مفید باید واقع‌بینانه، پایدار و قابل‌استفاده باشد.

چگونه بدون تکیه بر شانس ثروتمند شویم؟

· خواندن 19 دقیقه
تیم ریالیتی
ریالیتی

چگونه بدون تکیه بر شانس ثروتمند شویم؟

بیشتر توصیه‌های رایج درباره ثروتمند شدن روی درآمد بیشتر، صرفه‌جویی شدید یا پیدا کردن یک سرمایه‌گذاری پربازده تمرکز می‌کنند. این توصیه‌ها بخشی از مسئله را پوشش می‌دهند، اما پرسش بنیادی‌تری باقی می‌ماند: چه سازوکاری باعث می‌شود ارزش اقتصادی تولیدشده توسط یک نفر، بدون وابستگی کامل به ساعت‌های کاری او رشد کند؟

ناوال راویکانت در مجموعه گفت‌وگوهای «چگونه ثروتمند شویم» چارچوبی برای پاسخ به این پرسش ارائه می‌کند. محور اصلی این چارچوب، دنبال کردن پول سریع نیست؛ بلکه ساختن ترکیبی از دانش کمیاب، اعتبار، مالکیت و اهرم است که بتواند در یک بازه طولانی ارزش تولید کند.

این مطلب ترجمه آزاد و بازنویسی تحلیلی آن گفت‌وگوها برای مخاطب فارسی‌زبان است. مثال‌ها و توضیح‌ها برای خوانایی بیشتر بازآرایی شده‌اند و متن حاضر توصیه شخصی سرمایه‌گذاری یا تضمین نتیجه مالی نیست.

۶ گام عملی برای میلیونر شدن با پس‌انداز و سرمایه‌گذاری

· خواندن 10 دقیقه
تیم ریالیتی
ریالیتی

۶ گام عملی برای میلیونر شدن با پس‌انداز و سرمایه‌گذاری

رسیدن به دارایی یک‌میلیون‌دلاری معمولاً نتیجه یک معامله درخشان یا یک جهش ناگهانی نیست. این هدف بیشتر از ترکیب چند رفتار تکراری ساخته می‌شود: زود شروع کردن، پس‌انداز منظم، سرمایه‌گذاری بلندمدت، کنترل بدهی پُرهزینه و افزایش تدریجی درآمد.

عدد «یک میلیون» در این مطلب بیشتر یک نقطه مرجع برای هدف بزرگ و بلندمدت است، نه یک شعار انگیزشی. اصل ماجرا این است که با زمان کافی، نرخ پس‌انداز مشخص و رشد مرکب سرمایه، ساختن دارایی بزرگ ممکن‌تر از چیزی است که در نگاه اول به‌نظر می‌رسد.

در این راهنما، شش گام مقاله Investopedia را به زبانی اجرایی بازنویسی می‌کنیم و در پایان، همان اصول را به یک برنامه ماهانه قابل‌اجرا تبدیل می‌کنیم.

سرمایه‌گذاری برای نسل Z؛ راهنمای شروع با درآمد کم و افق بلندمدت

· خواندن 18 دقیقه
تیم ریالیتی
ریالیتی

سرمایه‌گذاری برای نسل Z؛ راهنمای شروع با درآمد کم و افق بلندمدت

نسل Z زودتر از نسل‌های قبل با بازارهای مالی، رمزارز، اپلیکیشن‌های معامله و محتوای سرمایه‌گذاری در شبکه‌های اجتماعی روبه‌رو شده است. دسترسی ساده‌تر می‌تواند شروع سرمایه‌گذاری را ممکن کند، اما هم‌زمان فاصله میان «دیدن یک فرصت» و «انتقال پول» را نیز بسیار کوتاه کرده است.

برای یک جوان، مهم‌ترین مزیت معمولاً سرمایه اولیه بزرگ نیست؛ زمان است. حتی مبلغ‌های محدود، اگر منظم، متنوع و متناسب با ظرفیت ریسک سرمایه‌گذاری شوند، فرصت بیشتری برای رشد در اختیار دارند. در مقابل، یک تصمیم هیجانی، بدهی پُرهزینه یا زیان سنگین در شروع مسیر می‌تواند چند سال برنامه مالی را عقب بیندازد.

سرمایه‌گذاری مناسب نسل Z با انتخاب دارایی داغ هفته شروع نمی‌شود. نقطه شروع، شناخت جریان پول، ساختن حاشیه امن، افزایش توان درآمدزایی و سپس ورود تدریجی به دارایی‌هایی است که نقش آن‌ها در برنامه مشخص شده است.

در این راهنما، یک چارچوب مرحله‌به‌مرحله برای شروع سرمایه‌گذاری با درآمد محدود یا متغیر ارائه می‌کنیم؛ بدون وعده سود، پیش‌بینی بازار یا معرفی دارایی برنده.

سرمایه‌گذاری والدین برای آینده فرزندان در ایران؛ از کجا و چه زمانی شروع کنیم؟

· خواندن 22 دقیقه
تیم ریالیتی
ریالیتی

سرمایه‌گذاری والدین برای آینده فرزندان در ایران؛ از کجا و چه زمانی شروع کنیم؟

وقتی فرزندی به خانواده اضافه می‌شود، هدف‌های مالی جدیدی نیز شکل می‌گیرند: هزینه آموزش، دانشگاه، مهارت‌آموزی، درمان، شروع کسب‌وکار، مهاجرت تحصیلی، پیش‌پرداخت مسکن یا سرمایه‌ای که در ابتدای بزرگسالی آزادی انتخاب بیشتری ایجاد کند.

در ایران، این برنامه با یک مسئله جدی‌تر روبه‌رو است: تورم بالا می‌تواند ارزش واقعی پولی را که سال‌ها کنار گذاشته‌اید کاهش دهد. ممکن است موجودی حساب از نظر عددی رشد کند، اما هنگام رسیدن فرزند به دانشگاه یا شروع زندگی مستقل، همان مبلغ بخش کوچکی از هزینه هدف را پوشش دهد.

پاسخ این مسئله، خرید عجولانه طلا، ارز، سهام، ملک یا رمزارز نیست. سرمایه‌گذاری برای فرزند باید از یک سیستم خانوادگی شروع شود: ثبات مالی والدین، تعریف هدف با قدرت خرید واقعی، انتخاب افق زمانی، واریز منظم، تنوع و کاهش تدریجی ریسک با نزدیک شدن به زمان استفاده از پول.

این راهنما توضیح می‌دهد والدین در ایران چه زمانی شروع کنند، چه اصولی را رعایت کنند و چگونه یک برنامه ۱۰ تا ۲۰ ساله بسازند که فقط به افزایش عدد موجودی وابسته نباشد.

نسل Z، آلفا، بتا و نسل‌های قبل؛ این نام‌ها از کجا آمده‌اند؟

· خواندن 19 دقیقه
تیم ریالیتی
ریالیتی

نسل Z، آلفا، بتا و نسل‌های قبل؛ این نام‌ها از کجا آمده‌اند؟

اصطلاح‌هایی مانند «نسل Z»، «نسل آلفا»، «نسل هزاره» و «بیبی‌بومر» در خبرها، شبکه‌های اجتماعی، محیط کار، بازاریابی و حتی گفت‌وگوهای خانوادگی استفاده می‌شوند. معمولاً نیز هر نسل با چند ویژگی سریع توصیف می‌شود: نسل Z دیجیتال است، نسل هزاره دیرتر خانه می‌خرد، نسل X مستقل است و نسل آلفا با هوش مصنوعی بزرگ می‌شود.

این توصیف‌ها ساده و به‌یادماندنی‌اند، اما یک مسئله اساسی دارند: نسل‌ها گروه‌های طبیعی با مرزهای قطعی نیستند. هیچ آزمایش علمی وجود ندارد که نشان دهد فردی متولد یک روز خاص عضو نسلی کاملاً متفاوت از فردی است که چند روز زودتر متولد شده است.

نام نسل‌ها در طول زمان از ترکیب جمعیت‌شناسی، رویدادهای تاریخی، کتاب‌ها، رسانه‌ها، پژوهش‌های اجتماعی و صنعت بازاریابی شکل گرفته‌اند. بعضی نام‌ها، مانند «بیبی‌بومر»، به یک تغییر جمعیتی قابل‌اندازه‌گیری اشاره می‌کنند. بعضی دیگر، مانند «نسل X» یا «نسل Z»، بیشتر بر اثر تکرار رسانه‌ای و پذیرش عمومی تثبیت شده‌اند.

در این راهنما، منشأ نام‌گذاری نسل‌ها، اختلاف میان بازه‌های رایج، روش تبدیل آن‌ها به تقویم هجری شمسی و محدودیت کاربرد این دسته‌بندی‌ها در ایران را بررسی می‌کنیم.

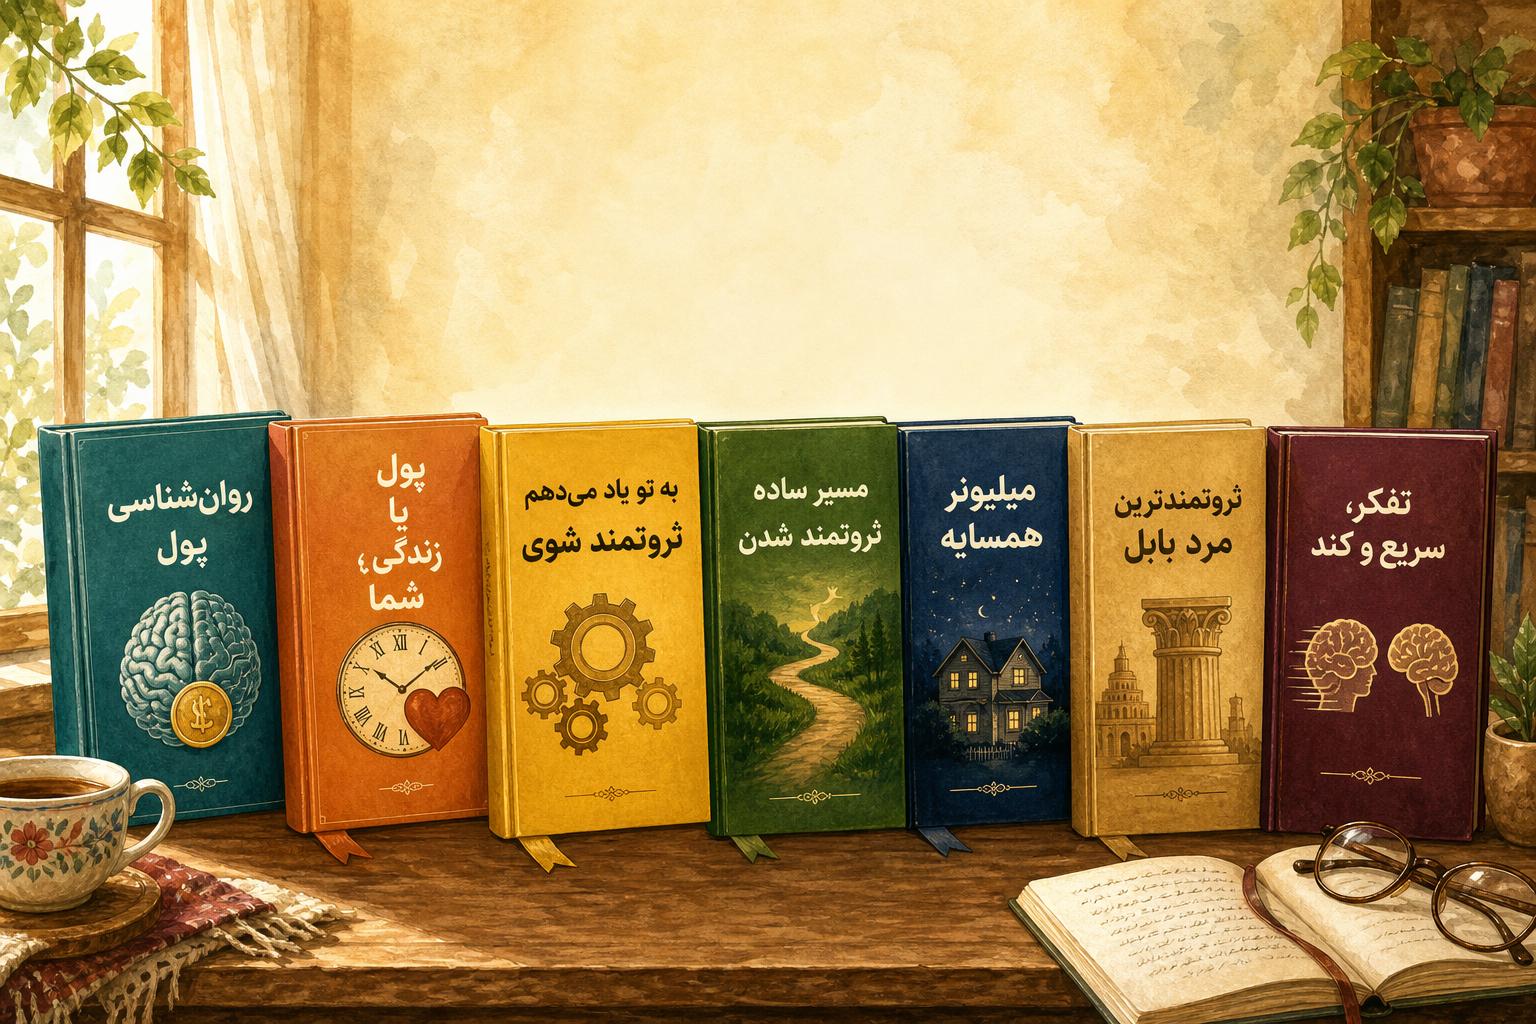
۷ کتاب برتر مدیریت مالی شخصی که نگرش شما به پول را تغییر می‌دهند

· خواندن 30 دقیقه
تیم ریالیتی
ریالیتی

۷ کتاب برتر مدیریت مالی شخصی که نگرش شما به پول را تغییر می‌دهند

بیشتر کتاب‌های مالی با یک وعده مشابه شروع می‌شوند: اگر روش درست را یاد بگیرید، می‌توانید پول خود را بهتر مدیریت کنید. اما مسئله این است که «روش درست» برای همه یکسان نیست. اگر روش درست را یاد بگیرید، می‌توانید پول خود را بهتر مدیریت کنید. اما مسئله این است که «روش درست» برای همه یکسان نیست.

یک نفر درآمد مناسبی دارد، ولی بدون برنامه خرج می‌کند. فرد دیگری بودجه می‌سازد، اما هنگام خریدهای هیجانی آن را کنار می‌گذارد. شخصی بدهی ندارد، ولی از سرمایه‌گذاری می‌ترسد. فردی نیز مرتب درباره بازار مطالعه می‌کند، اما هنوز صندوق اضطراری و برنامه مالی مشخصی ندارد.

به همین دلیل، یک کتاب نمی‌تواند تمام مسئله‌های مالی را حل کند. بعضی کتاب‌ها درباره رفتار و نگرش ما به پول هستند، بعضی یک سیستم اجرایی برای درآمد و هزینه می‌سازند و بعضی دیگر اصول پس‌انداز، سرمایه‌گذاری و استقلال مالی را توضیح می‌دهند.

در این مطلب، هفت کتاب را معرفی می‌کنیم که هرکدام بخش متفاوتی از مدیریت مالی شخصی را پوشش می‌دهند. هدف، رتبه‌بندی قطعی کتاب‌ها نیست. این فهرست طوری انتخاب شده است که از شناخت رفتار مالی شروع شود و تا ساختن یک برنامه بلندمدت ادامه پیدا کند.

پیش از انتخاب ترجمه فارسی

عنوان فارسی، تعداد صفحات و حتی ترتیب فصل‌ها ممکن است میان ترجمه‌ها و ویرایش‌های مختلف تفاوت داشته باشد. نام انگلیسی و نویسنده را بررسی کنید و هیچ توصیه مربوط به حساب بانکی، مالیات، بازنشستگی یا ابزار سرمایه‌گذاری خارجی را بدون تطبیق با شرایط ایران اجرا نکنید.