پرش به مطلب اصلی

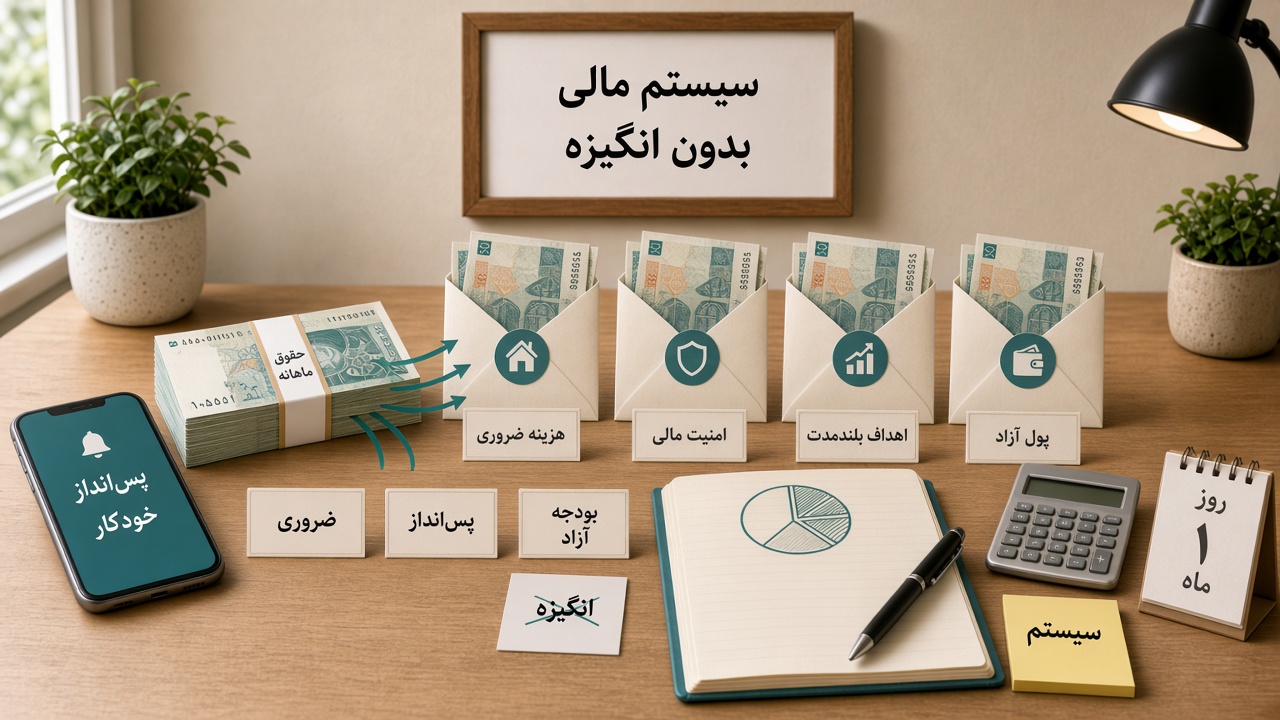
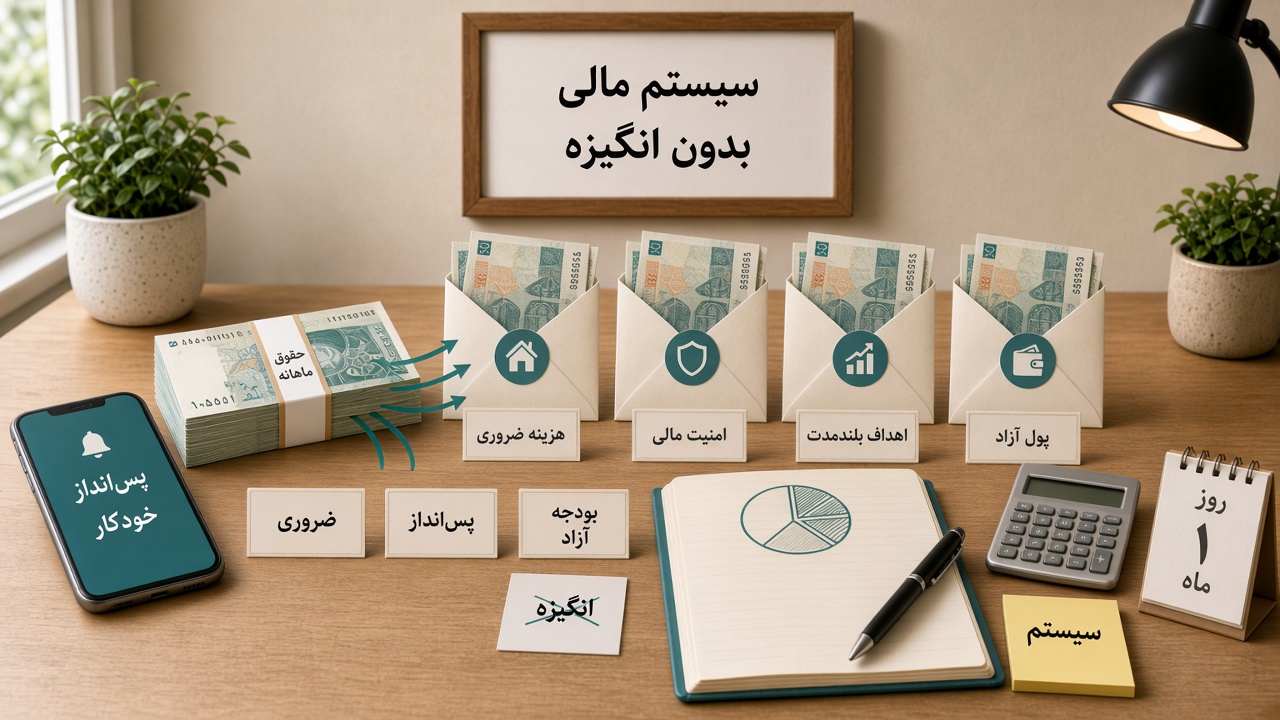
چگونه یک سیستم مالی شخصی بسازیم که به انگیزه وابسته نباشد؟
· خواندن 16 دقیقه
تیم ریالیتی
ریالیتی

چگونه یک سیستم مالی شخصی بسازیم که به انگیزه وابسته نباشد؟

بیشتر برنامه‌های مالی با انگیزه شروع می‌شوند.

یک شب تصمیم می‌گیریم:

از این ماه همه هزینه‌ها را ثبت می‌کنم.

یا:

دیگر خرید غیرضروری ندارم.

یا:

هر ماه دقیقاً ۲۰ درصد درآمدم را پس‌انداز می‌کنم.

چند روز یا چند هفته همه‌چیز خوب پیش می‌رود.

هزینه‌ها را با دقت ثبت می‌کنیم، موجودی حساب را مرتب بررسی می‌کنیم و حتی برای خریدهای کوچک هم تصمیم آگاهانه می‌گیریم.

بعد یک ماه شلوغ می‌شود.

کار زیاد است.

چند هزینه غیرمنتظره ایجاد می‌شود.

حوصله ثبت مخارج را نداریم.

و سیستم آرام‌آرام متوقف می‌شود.

مشکل لزوماً کمبود اراده نیست.

مشکل این است که سیستم مالی ما فقط زمانی کار می‌کند که حواسمان کاملاً جمع باشد.

یک سیستم مالی خوب باید برعکس عمل کند:

حتی وقتی انگیزه نداریم، بخش بزرگی از تصمیم‌های درست باید به‌صورت پیش‌فرض اتفاق بیفتند.

چقدر باید پس‌انداز کنیم؟ یک روش واقع‌بینانه برای تعیین نرخ پس‌انداز

· خواندن 16 دقیقه
تیم ریالیتی
ریالیتی

چقدر باید پس‌انداز کنیم؟ یک روش واقع‌بینانه برای تعیین نرخ پس‌انداز

یکی از رایج‌ترین سؤال‌های مالی این است:

چقدر باید از درآمدمان را پس‌انداز کنیم؟

۱۰ درصد؟

۲۰ درصد؟

۳۰ درصد؟

یا هرچقدر که بتوانیم؟

پاسخ کوتاه این است:

یک نرخ پس‌انداز مناسب برای همه وجود ندارد.

فردی که ۳۰ میلیون تومان درآمد دارد و ۲۰ میلیون تومان اجاره می‌دهد، شرایطش با کسی که همین درآمد را دارد اما هزینه مسکن ندارد یکسان نیست.

فردی که بدهی سنگین دارد، با فردی که صندوق اضطراری کامل و درآمد پایدار دارد، اولویت‌های متفاوتی دارد.

بنابراین به‌جای پیدا کردن یک عدد جادویی، بهتر است یک نرخ پس‌انداز واقع‌بینانه پیدا کنیم؛ عددی که هم با شرایط فعلی ما سازگار باشد و هم به مرور ما را به سمت امنیت و آزادی مالی بیشتر حرکت دهد.

حقوقمان را چطور تقسیم کنیم؟ یک سیستم ساده برای روز اول هر ماه

· خواندن 20 دقیقه
تیم ریالیتی
ریالیتی

حقوقمان را چطور تقسیم کنیم؟ یک سیستم ساده برای روز اول هر ماه

فرض کنید امروز حقوقتان واریز شده است.

موجودی حساب را نگاه می‌کنید و برای چند ساعت یا چند روز احساس می‌کنید پول کافی دارید.

اجاره یا قسط پرداخت می‌شود. چند خرید عقب‌افتاده انجام می‌دهید. مبلغی برای غذا، رفت‌وآمد و خریدهای روزمره خرج می‌شود. شاید یک وسیله بخرید که از ماه قبل در فهرستتان بوده است.

دو هفته بعد دوباره موجودی حساب را نگاه می‌کنید و سؤال آشنایی شکل می‌گیرد:

این همه پول کجا رفت؟

مشکل همیشه کم بودن درآمد نیست.

گاهی مسئله این است که حقوق قبل از اینکه برای آن تصمیم بگیریم، شروع به خرج شدن می‌کند.

یک روش ساده برای جلوگیری از این وضعیت وجود دارد:

به‌جای اینکه آخر ماه ببینیم چه مقدار پول باقی مانده است، همان روز اول مشخص کنیم هر بخش از حقوق قرار است چه کاری انجام دهد.

این مطلب یک فرمول جادویی مثل «همه باید دقیقاً ۲۰ درصد پس‌انداز کنند» ارائه نمی‌کند.

هدف ساختن یک سیستم تقسیم حقوق است که بتوانید متناسب با درآمد، هزینه‌ها و شرایط زندگی خودتان تنظیمش کنید.

اگر درآمدتان فردا قطع شود، چند ماه دوام می‌آورید؟

· خواندن 27 دقیقه
تیم ریالیتی
ریالیتی

اگر درآمدتان فردا قطع شود، چند ماه دوام می‌آورید؟

فرض کنید امشب آخرین پیام کاری روز را می‌خوانید و فردا صبح متوجه می‌شوید درآمد اصلی شما متوقف شده است.

ممکن است تعدیل شده باشید. ممکن است پروژه اصلی یک فریلنسر ناگهان لغو شده باشد. ممکن است کسب‌وکار برای مدتی فروش کافی نداشته باشد. یا شاید مشکلی ایجاد شده که چند ماه امکان کار کردن را کاهش دهد.

سؤال اول معمولاً این است:

حالا چه کار کنم؟

اما یک سؤال عددی‌تر وجود دارد که بخش بزرگی از پاسخ را مشخص می‌کند:

اگر از فردا هیچ درآمدی نداشته باشم، با منابع فعلی چند ماه می‌توانم هزینه‌های ضروری زندگی را پرداخت کنم؟

این عدد را می‌توان دوام مالی یا Financial Runway نامید.

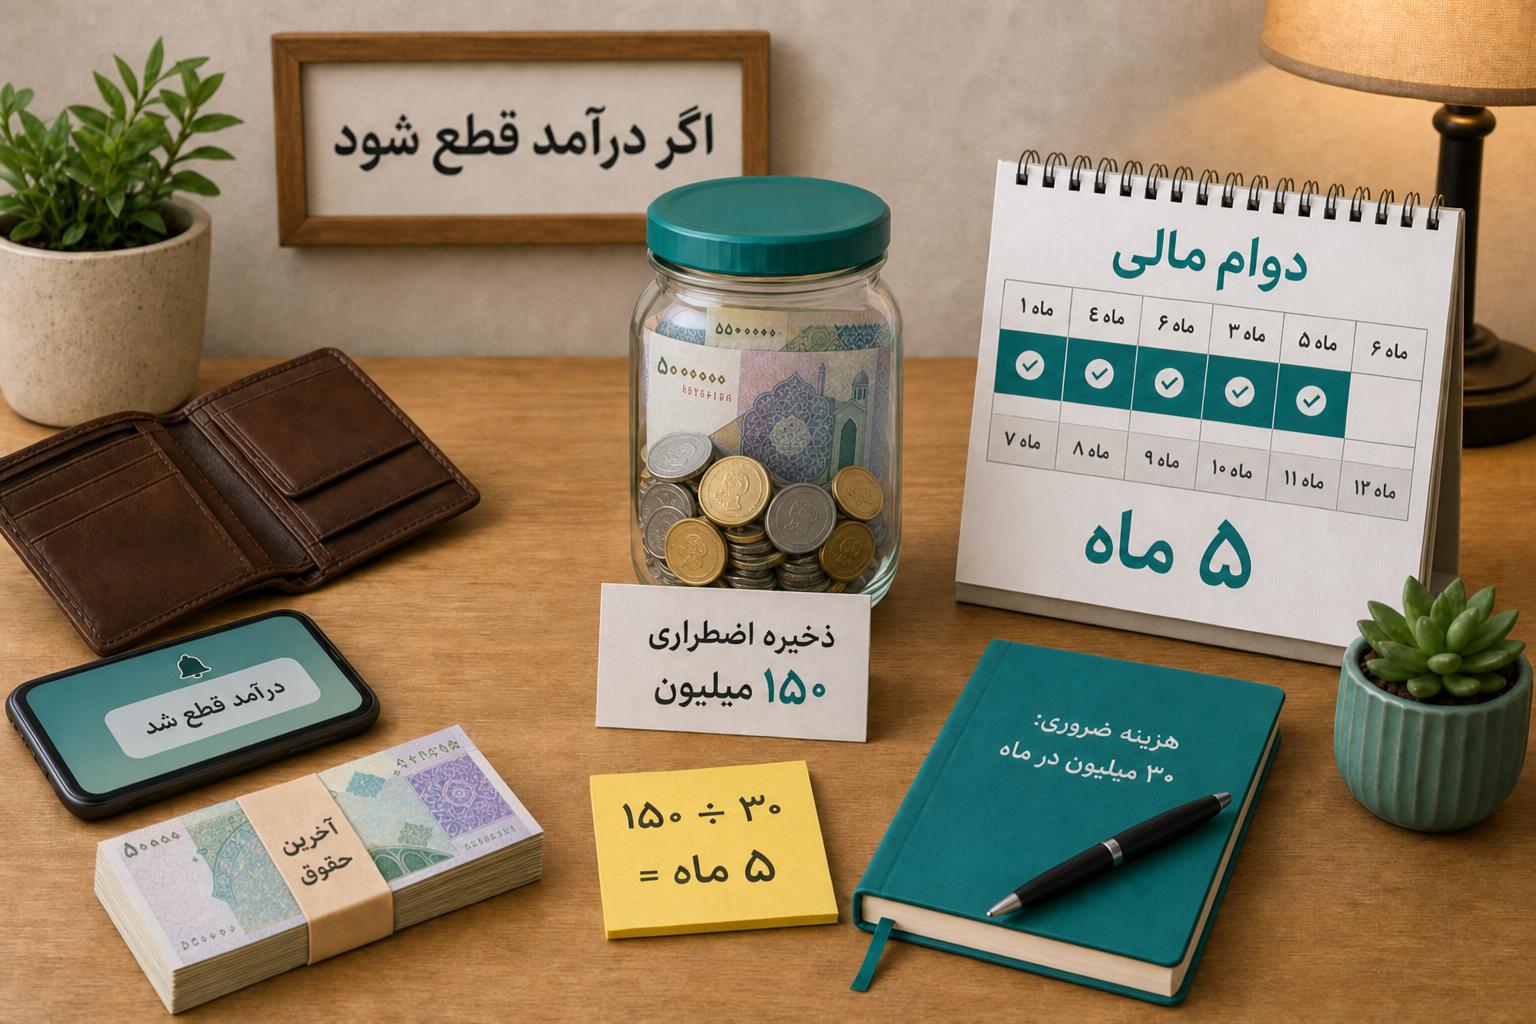
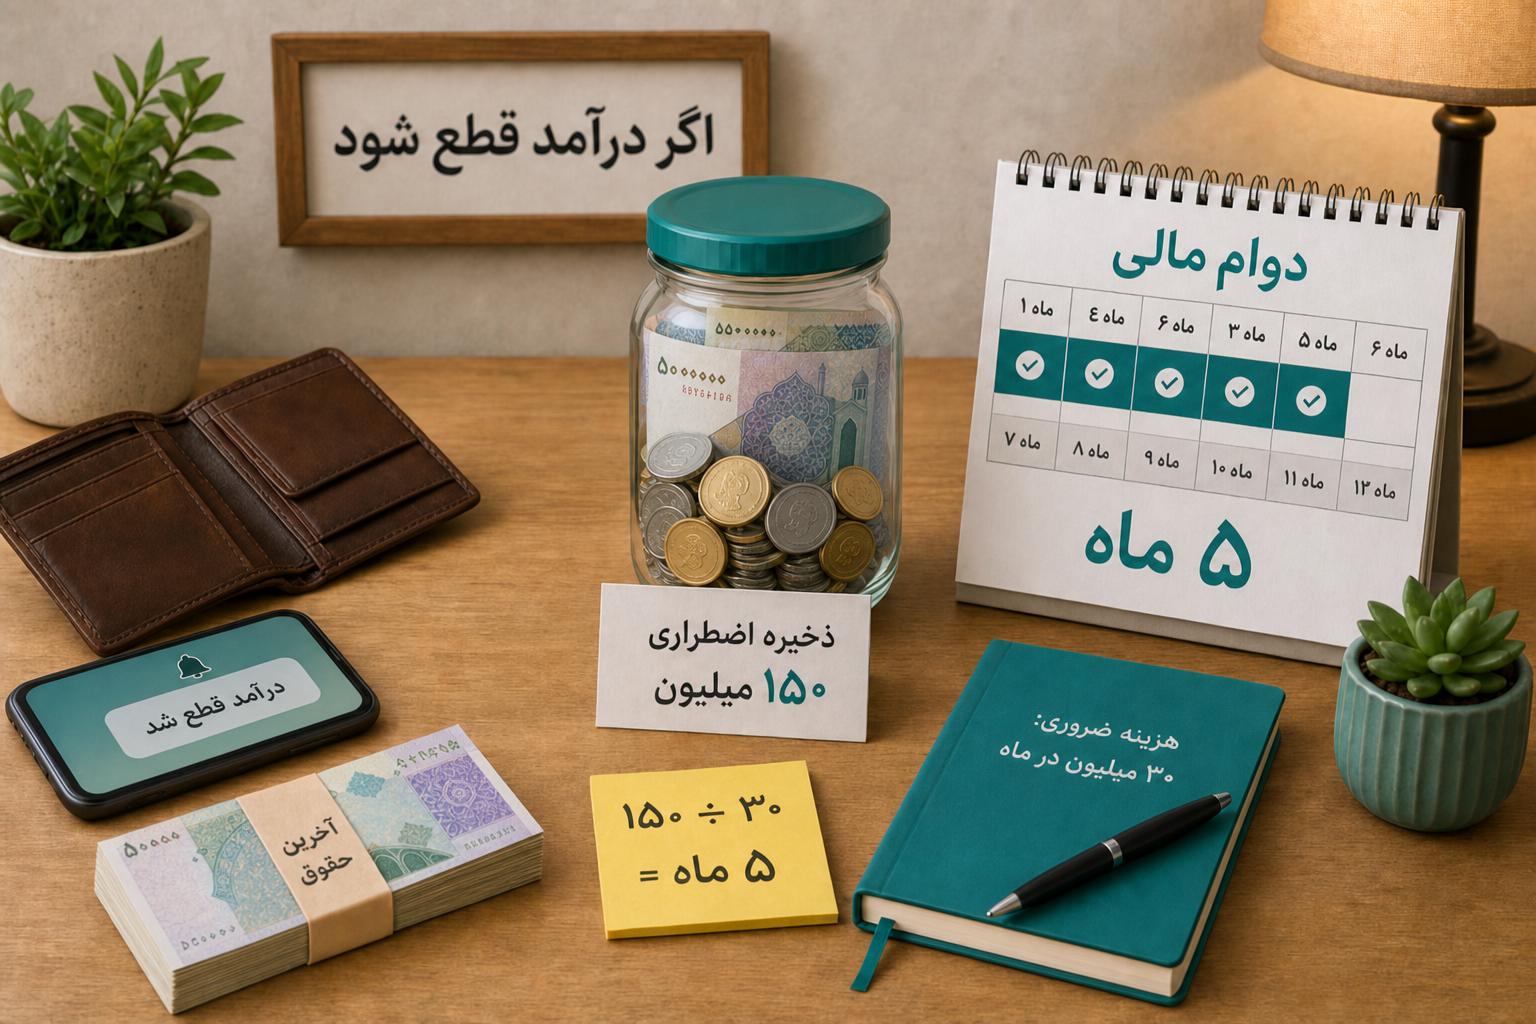
اگر برای ادامه یک ماه زندگی حداقل ۳۰ میلیون تومان لازم دارید و ۱۵۰ میلیون تومان پول قابل‌استفاده برای چنین شرایطی کنار گذاشته‌اید:

۱۵۰ ÷ ۳۰ = ۵ ماه

یعنی در یک محاسبه ساده، حدود پنج ماه زمان دارید.

اما محاسبه واقعی کمی پیچیده‌تر است.

آیا تمام ۱۵۰ میلیون واقعاً آزاد است؟ آیا هزینه ماهانه در شرایط قطع درآمد همان هزینه ماه عادی خواهد بود؟ هزینه بیمه سالانه، تعمیر خودرو یا شهریه‌ای که دو ماه دیگر می‌رسد چه می‌شود؟ اگر همسر شما همچنان درآمد داشته باشد چطور؟ اگر درآمد فریلنسری کوچکی باقی بماند؟

و مهم‌تر از همه:

چند ماه دوام برای شما کافی است؟

این مطلب یک عدد عمومی مثل «همه باید شش ماه پس‌انداز داشته باشند» ارائه نمی‌کند.

هدف این است که عدد خودتان را بسازید.

خرید قسطی چگونه قیمت واقعی کالا را از ذهن ما پنهان می‌کند؟

· خواندن 25 دقیقه
تیم ریالیتی
ریالیتی

خرید قسطی چگونه قیمت واقعی کالا را از ذهن ما پنهان می‌کند؟

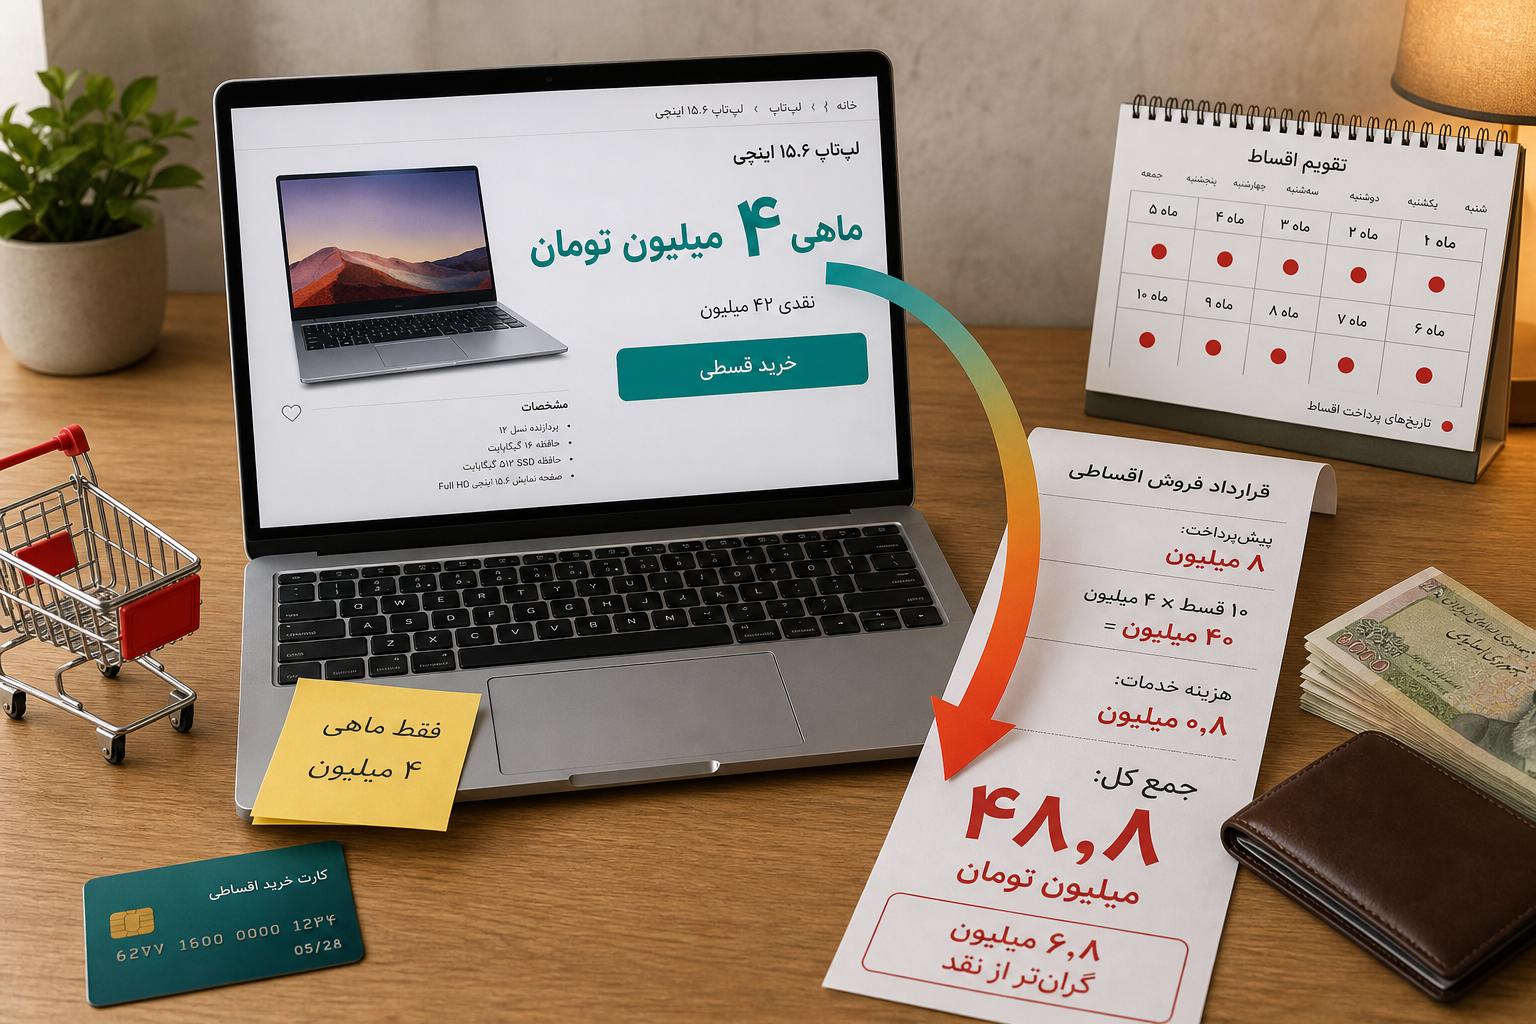
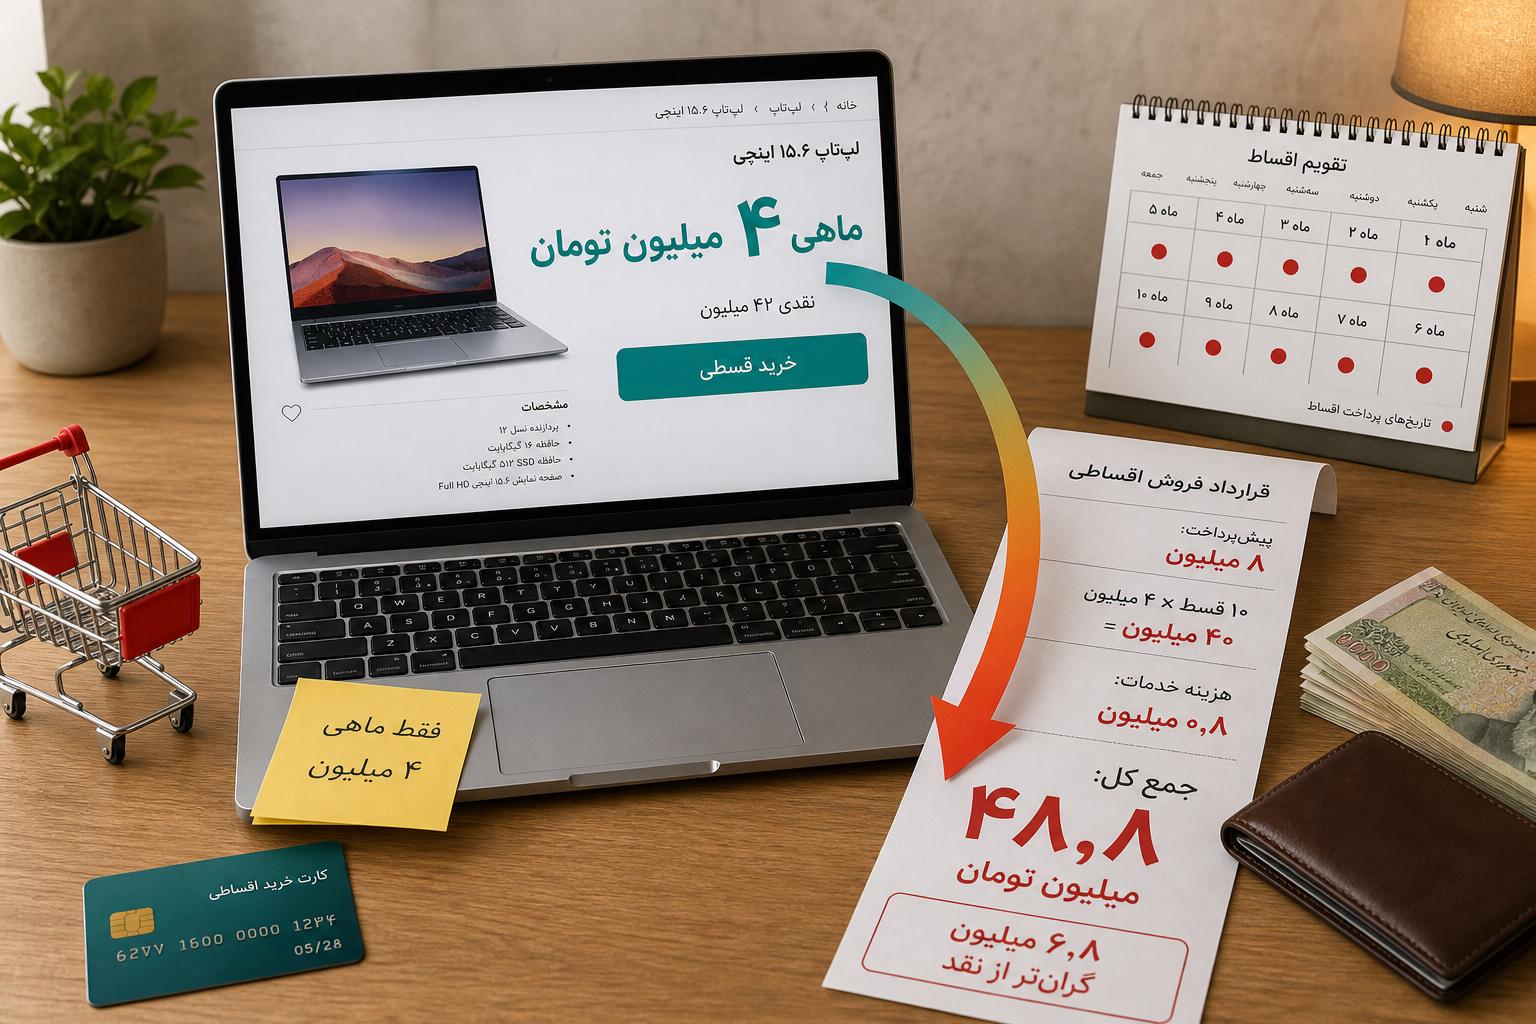
فرض کنید برای خرید یک لپ‌تاپ وارد فروشگاه شده‌اید. قیمت نقدی دستگاه ۴۲ میلیون تومان است.

عدد بزرگی است. احتمالاً چند ثانیه مکث می‌کنید، موجودی حساب را به یاد می‌آورید و از خودتان می‌پرسید آیا واقعاً این خرید ارزش ۴۲ میلیون تومان دارد یا نه.

حالا همان محصول با یک جمله دیگر نمایش داده می‌شود:

فقط ماهی ۴ میلیون تومان

ناگهان مسئله تغییر می‌کند.

دیگر ذهن شما با «یک خرید ۴۲ یا ۴۸ میلیون تومانی» روبه‌رو نیست. با یک سؤال بسیار کوچک‌تر روبه‌رو است:

آیا می‌توانم ماهی ۴ میلیون تومان کنار بگذارم؟

ممکن است پاسخ این سؤال مثبت باشد، در حالی که اگر قیمت کل جلوی چشم شما باقی می‌ماند، اصلاً خرید را انجام نمی‌دادید.

این یکی از مهم‌ترین ویژگی‌های خرید قسطی است: قیمت را حذف نمی‌کند؛ شکل دیده شدن آن را تغییر می‌دهد.

تورم سبک زندگی؛ چرا با بیشتر شدن درآمد، خرج ما هم بیشتر می‌شود؟

· خواندن 28 دقیقه
تیم ریالیتی
ریالیتی

تورم سبک زندگی؛ چرا با بیشتر شدن درآمد، خرج ما هم بیشتر می‌شود؟

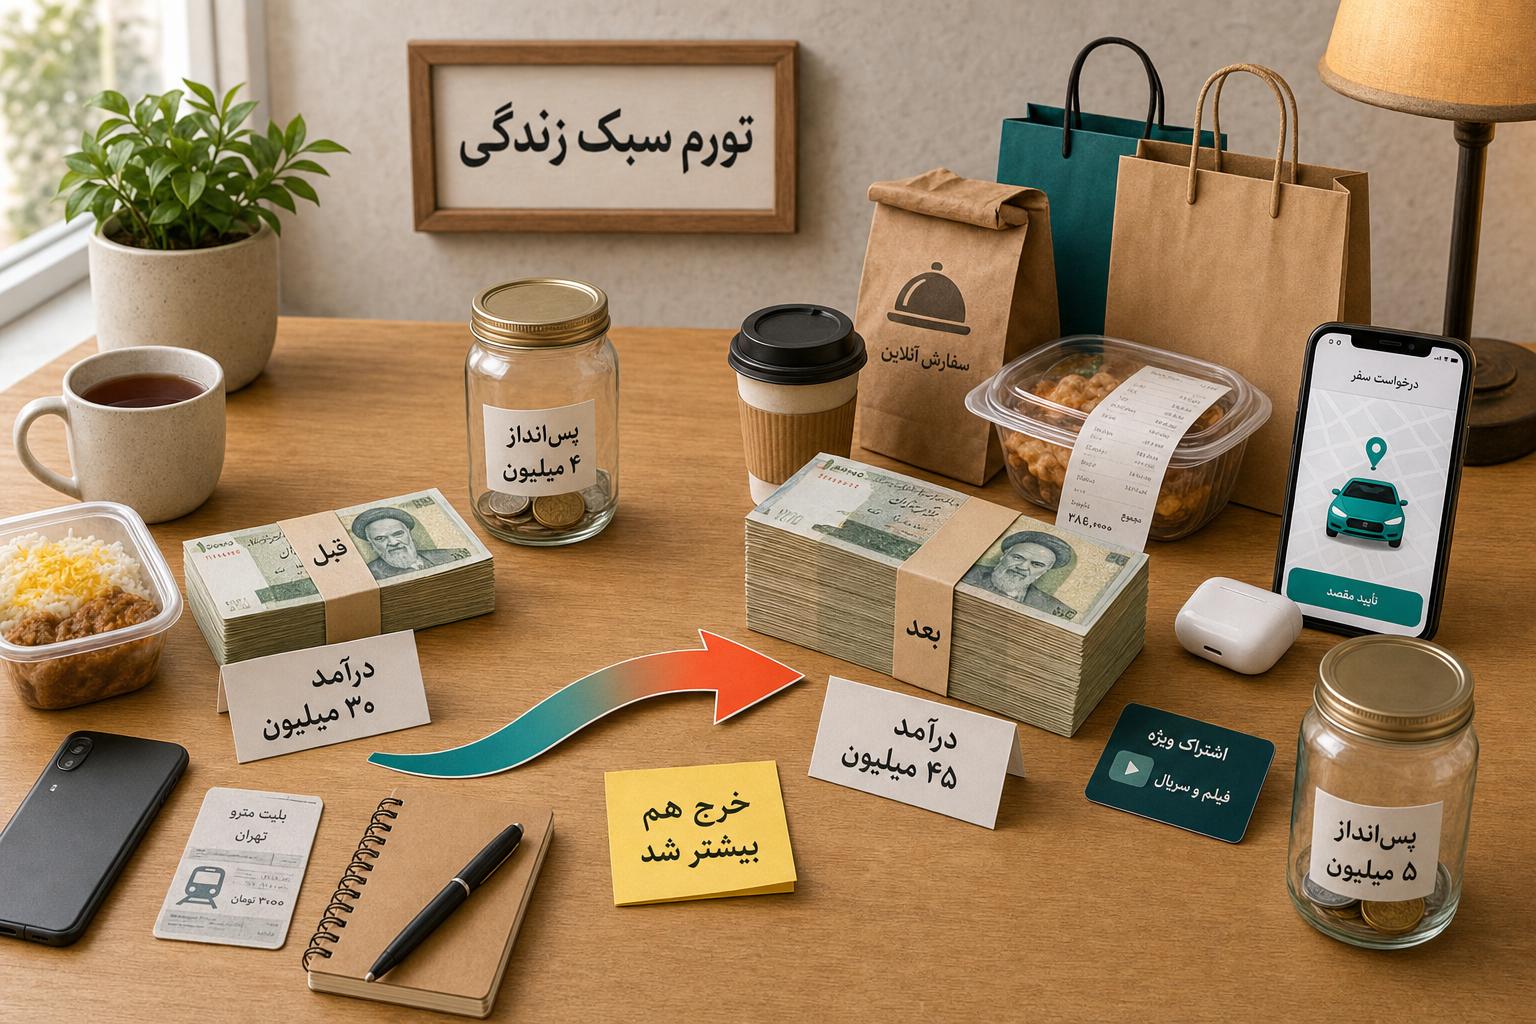
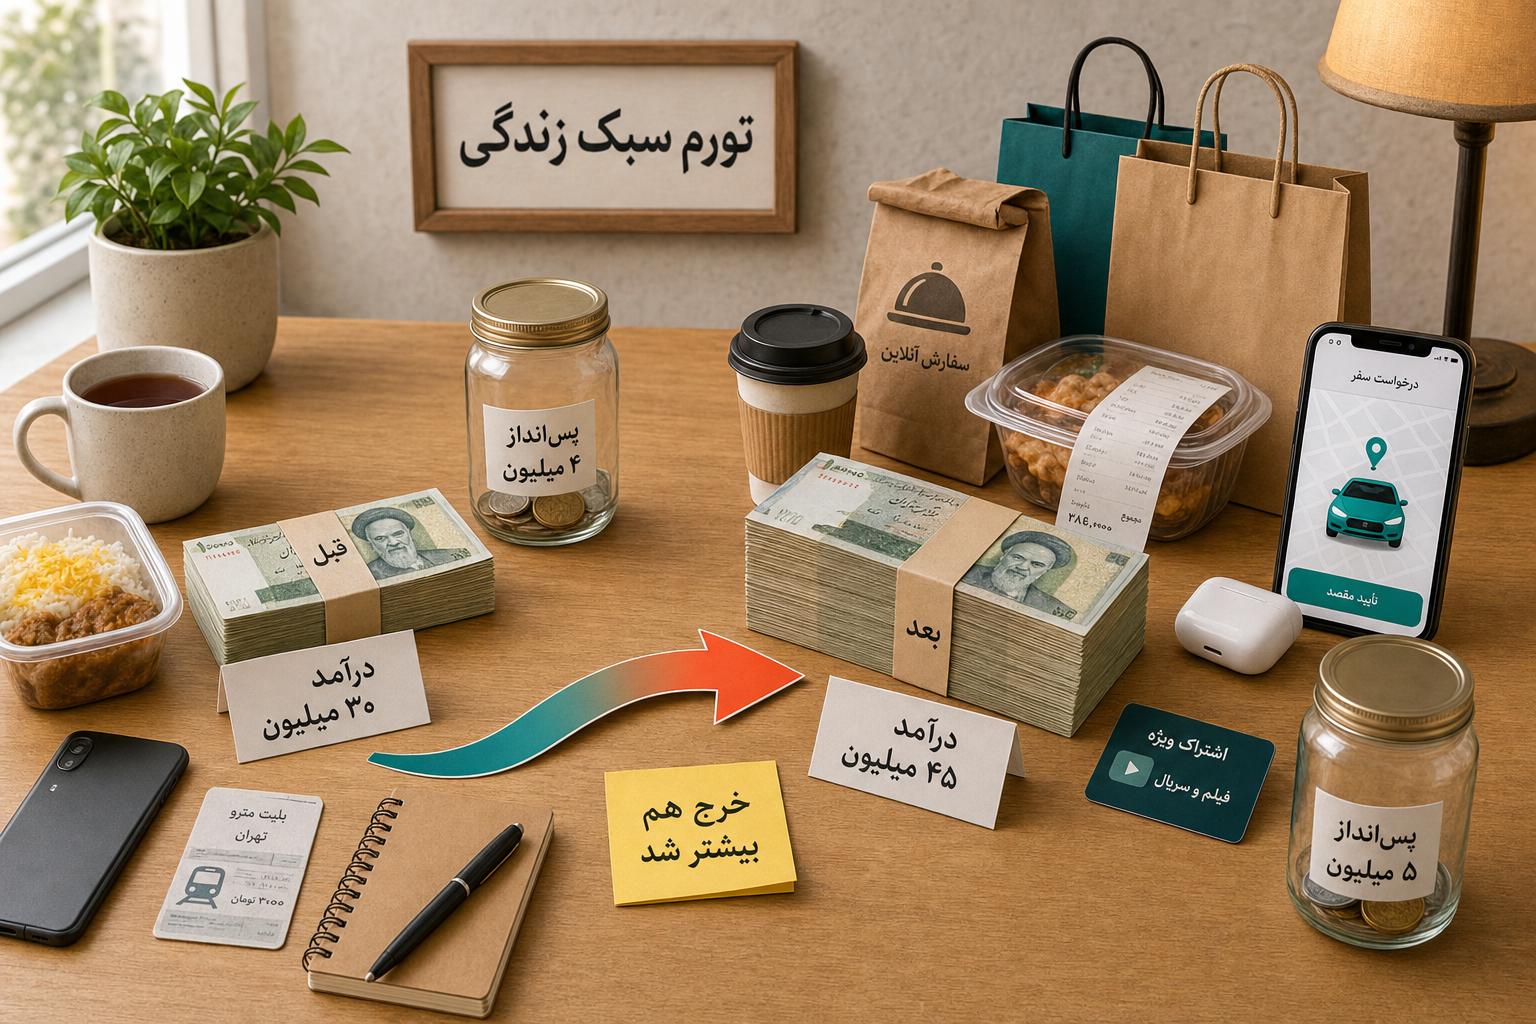
فرض کنید دو سال قبل ماهی ۳۰ میلیون تومان درآمد داشتید.

آن زمان با خودتان می‌گفتید:

اگر درآمدم به ۴۵ میلیون برسد، دیگر واقعاً می‌توانم پس‌انداز کنم.

چند ماه می‌گذرد، شغل جدیدی پیدا می‌کنید یا حقوقتان افزایش پیدا می‌کند و بالاخره درآمد به ۴۵ میلیون تومان می‌رسد.

اما اتفاق عجیبی می‌افتد.

خانه کمی بهتر می‌شود. تاکسی اینترنتی جای بخشی از رفت‌وآمد قبلی را می‌گیرد. سفارش غذا بیشتر می‌شود. چند اشتراک جدید اضافه می‌کنید. گوشی‌ای که تا دیروز قابل‌استفاده بود، ناگهان قدیمی احساس می‌شود.

چند ماه بعد درآمد شما واقعاً ۱۵ میلیون تومان بیشتر شده است، اما مبلغی که آخر ماه باقی می‌ماند تقریباً همان قبلی است.

شاید حتی کمتر.

این پدیده معمولاً با نام تورم سبک زندگی یا Lifestyle Inflation / Lifestyle Creep شناخته می‌شود:

وقتی با افزایش درآمد، سطح هزینه‌های ما هم به‌تدریج بالا می‌رود و بخش بزرگی از درآمد اضافه، به جای افزایش پس‌انداز و آزادی مالی، تبدیل به هزینه‌های جدید می‌شود.

اما یک نکته مهم وجود دارد:

هر افزایش هزینه‌ای بعد از افزایش حقوق، تورم سبک زندگی نیست.

گاهی زندگی واقعاً گران‌تر شده است. گاهی کیفیت زندگی را آگاهانه بهتر کرده‌ایم. و گاهی بدون اینکه تصمیم مشخصی گرفته باشیم، تعریفمان از «عادی» تغییر کرده است.

این مطلب درباره تشخیص تفاوت این سه حالت است.

حداقل هزینه زندگی شما چقدر است؟

· خواندن 22 دقیقه
تیم ریالیتی
ریالیتی

حداقل هزینه زندگی شما چقدر است؟

اگر از شما بپرسند:

ماهی چقدر خرج می‌کنید؟

شاید بتوانید با نگاه کردن به حساب بانکی یا اپ مدیریت هزینه یک عدد تقریبی بگویید:

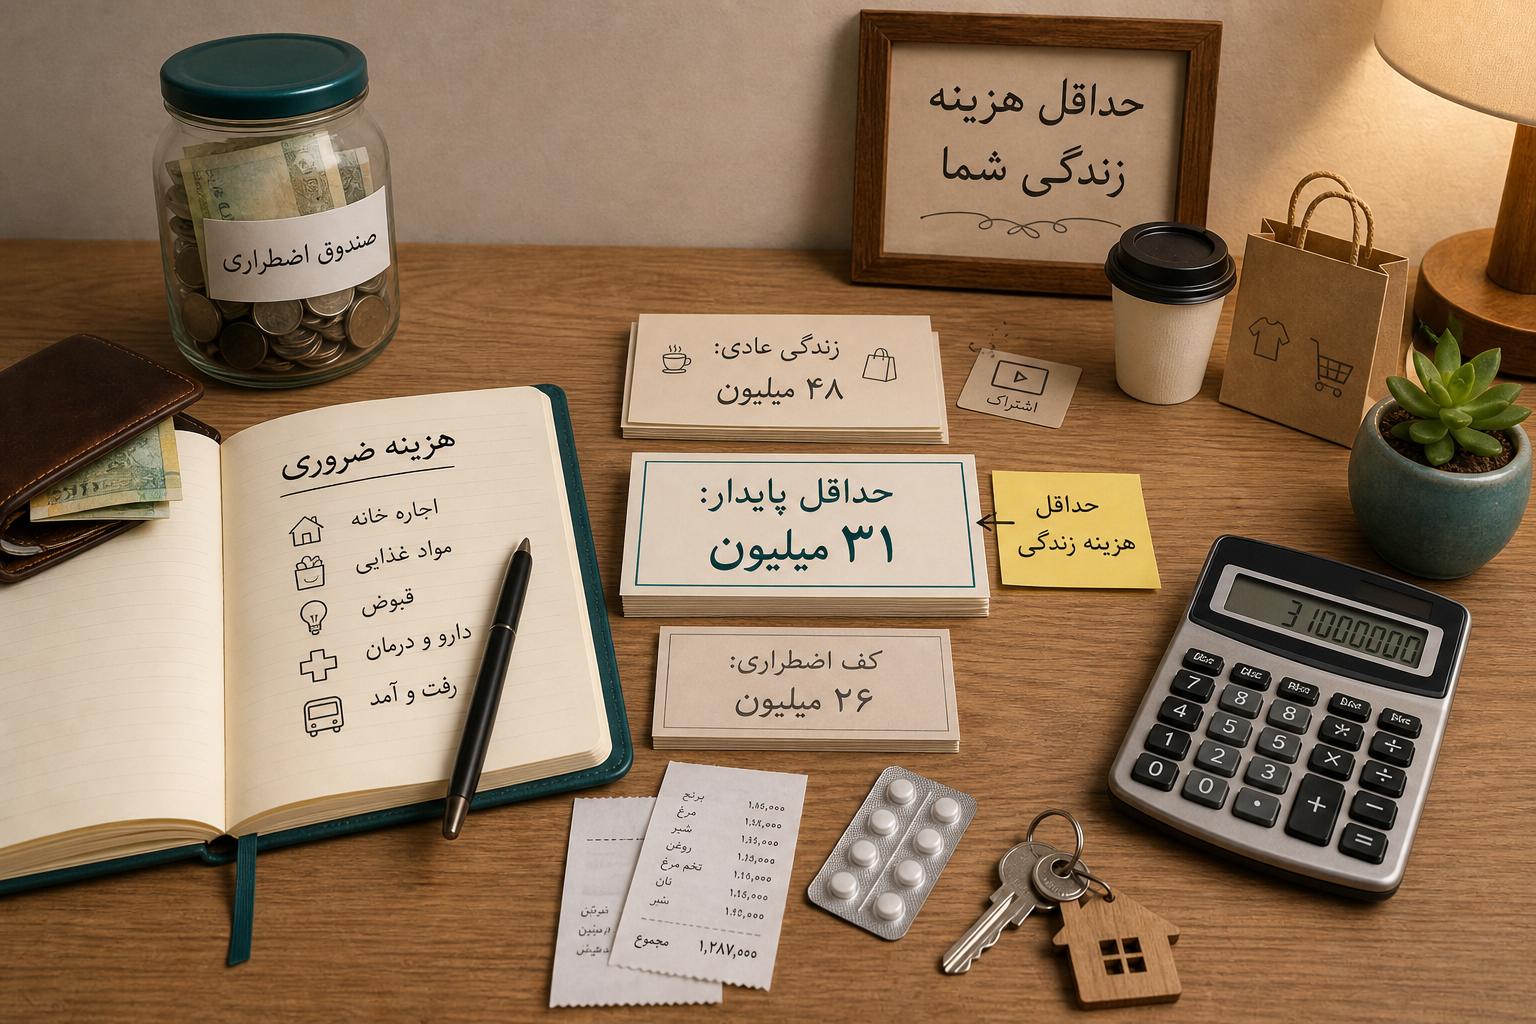
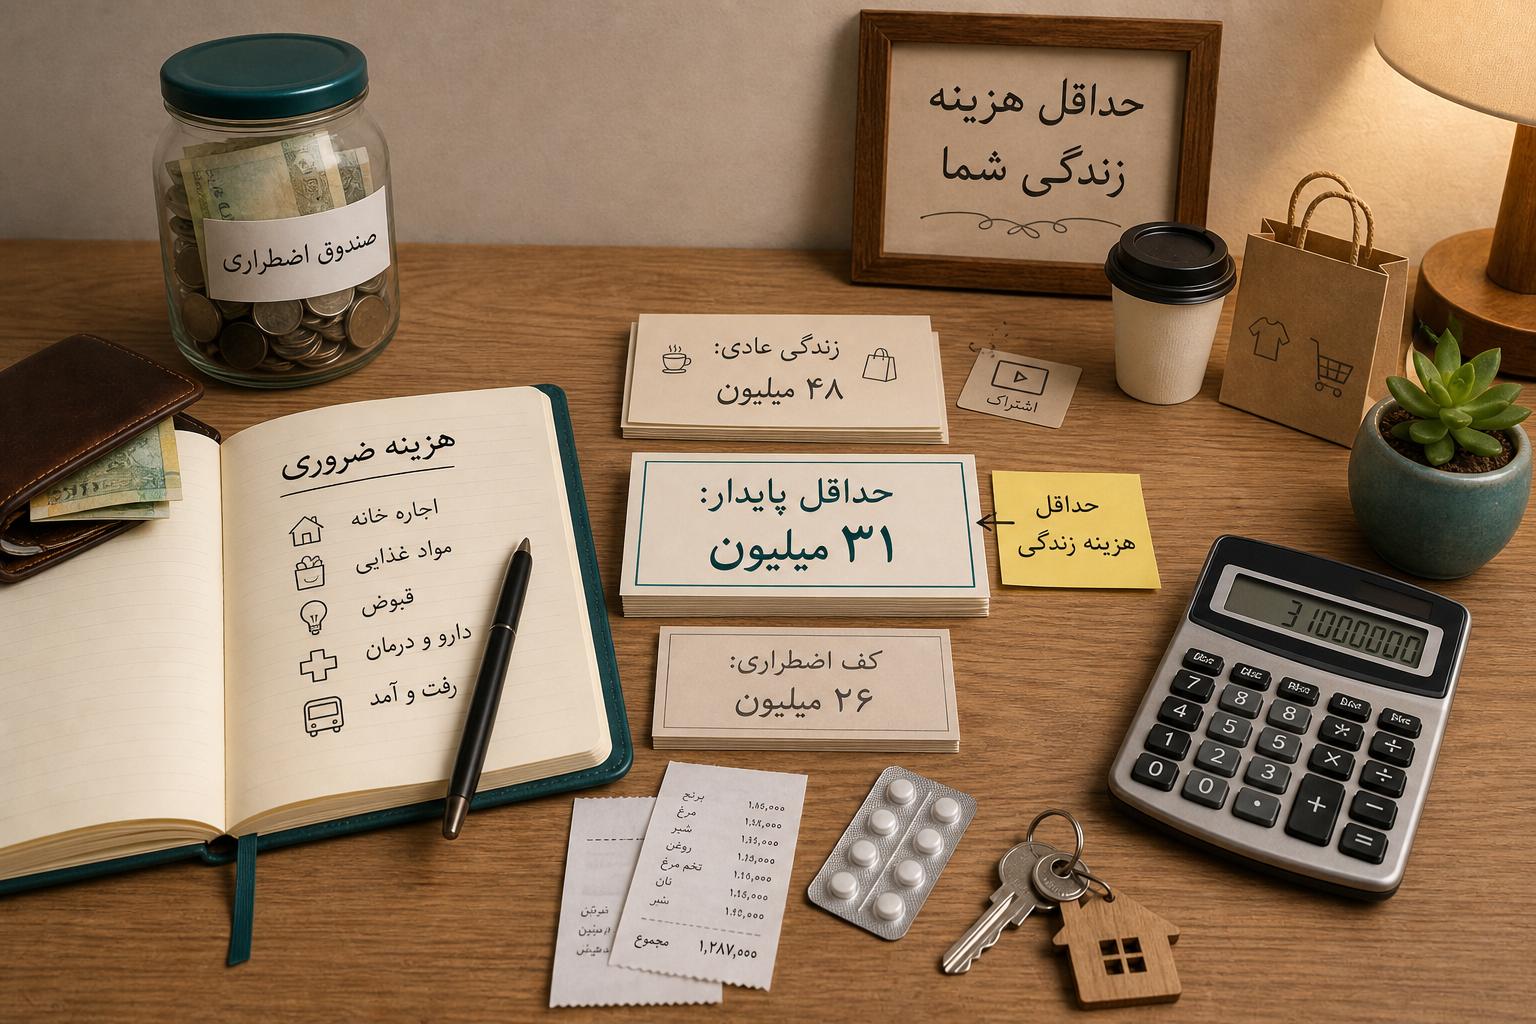
حدود ۴۵ میلیون تومان.

اما اگر سؤال کمی تغییر کند:

حداقل چقدر پول لازم دارید تا یک ماه زندگی را بدون ایجاد بدهی جدید ادامه دهید؟

جواب سخت‌تر می‌شود.

آیا رستوران را حذف می‌کنید؟

تاکسی چطور؟

اشتراک‌ها؟

پس‌انداز ماهانه؟

هزینه درمان؟

قسط؟

بیمه‌ای که هر شش ماه پرداخت می‌شود؟

تعمیر خودرو؟

هزینه فرزند؟

و اگر قرار باشد این بودجه را نه یک هفته، بلکه شش ماه ادامه دهید، آیا هنوز قابل‌تحمل است؟

دانستن حداقل هزینه زندگی یکی از بنیادی‌ترین اعداد مالی شخصی است.

چون بسیاری از سؤال‌های مهم مالی بدون آن جواب دقیقی ندارند:

  • صندوق اضطراری من باید چقدر باشد؟
  • اگر درآمدم قطع شود چند ماه دوام می‌آورم؟
  • حداقل حقوقی که برای یک شغل جدید نیاز دارم چقدر است؟
  • آیا می‌توانم چند ماه مرخصی بگیرم؟
  • آیا می‌توانم شغل فعلی را ترک کنم؟
  • هزینه ثابت زندگی من بیش از حد بالا رفته؟
  • برای استقلال مالی تقریباً چه مقدار درآمد لازم دارم؟

اما «حداقل هزینه زندگی» به معنی زندگی با نان و آب نیست.

عدد مفید باید واقع‌بینانه، پایدار و قابل‌استفاده باشد.

هوش مصنوعی؛ موتورسیکلتی برای ذهن

· خواندن 11 دقیقه
ریالیتی

هوش مصنوعی؛ موتورسیکلتی برای ذهن

هوش مصنوعی در مدت کوتاهی از یک ابزار جانبی به بخشی از جریان روزمره کار تبدیل شده است. امروز می‌توان با زبان طبیعی درباره یک ایده توضیح داد، نمونه اولیه ساخت، کد تولید کرد، مسئله‌ای را یاد گرفت، متن را بررسی کرد یا چند مسیر مختلف را برای حل یک مسئله مقایسه کرد.

اما تغییر اصلی فقط این نیست که بعضی کارها سریع‌تر انجام می‌شوند. اتفاق مهم‌تر این است که فاصله میان فکر کردن و ساختن کمتر شده است.

این مطلب، ترجمه تحت‌اللفظی نیست؛ بازنویسی و خلاصه‌ای فارسی از گفت‌وگوی Naval Ravikant درباره هوش مصنوعی و آینده کار است که با ساختار مطالب ریالیتی تنظیم شده است.

منبع اصلی: A Motorcycle for the Mind — Naval

چطور زمان و پولمان را بدون اینکه متوجه شویم هدر می‌دهیم؟

· خواندن 10 دقیقه
ریالیتی

چطور زمان و پولمان را بدون اینکه متوجه شویم هدر می‌دهیم؟

وقتی درباره هدر دادن پول فکر می‌کنیم، معمولاً تصویر مشخصی در ذهن داریم: خریدهای تجملی، سفرهای گران، وسیله‌ای که به آن نیاز نداریم یا سبک زندگی‌ای که از درآمد ما بزرگ‌تر شده است.

درباره زمان هم تصویر مشابهی داریم: ساعت‌ها تماشای محتوای بی‌هدف، خوابیدن بیش از حد یا عقب انداختن کاری که می‌دانیم باید انجام دهیم.

این مثال‌ها واقعی‌اند، اما همیشه خطرناک‌ترین شکل اتلاف نیستند.

گاهی پول در فعالیتی از بین می‌رود که نام آن «سرمایه‌گذاری» است و زمان در کاری مصرف می‌شود که از بیرون کاملاً شبیه «کار واقعی» به نظر می‌رسد.

این مطلب، ترجمه تحت‌اللفظی نیست؛ بازنویسی و بسط ایده‌های مقاله How to Lose Time and Money از Paul Graham برای مخاطب فارسی‌زبان است.

منبع اصلی: How to Lose Time and Money — Paul Graham

ثروت چگونه ساخته می‌شود؟ تفاوت پول، ثروت و ارزش‌آفرینی

· خواندن 14 دقیقه
ریالیتی

ثروت چگونه ساخته می‌شود؟

وقتی می‌گوییم فردی «ثروت ساخته»، معمولاً اولین چیزی که به ذهن می‌رسد پول است.

اما پول و ثروت یک چیز نیستند.

یک حساب بانکی فقط عددی را ثبت می‌کند که می‌توان با آن کالا و خدمات خرید. ثروت، خود آن چیزهای ارزشمند است: خانه، غذا، ابزار، نرم‌افزار، دانش، خدمات، زیرساخت و هر چیزی که زندگی مردم را بهتر یا کاری را برای آن‌ها آسان‌تر می‌کند.

این تفاوت ظاهراً ساده، نگاه ما به شغل، کسب‌وکار و کارآفرینی را تغییر می‌دهد.

اگر هدف فقط «پول گرفتن» باشد، سؤال اصلی این است که چگونه سهم بیشتری از پول موجود به دست آوریم.

اما اگر هدف «ساختن ثروت» باشد، سؤال متفاوت می‌شود:

چه چیزی می‌توانیم ایجاد کنیم که مردم واقعاً بخواهند؟

این مطلب ترجمه تحت‌اللفظی مقاله Paul Graham نیست؛ بازنویسی و توضیح تحلیلی ایده‌های اصلی How to Make Wealth برای مخاطب فارسی‌زبان است.

منبع اصلی: How to Make Wealth — Paul Graham